
مؤشر فيلادلفيا لأشباه الموصلات يسجل ارتفاعاً كبيراً من جديد، ويحقق رقماً قياسياً بـ 18 يوماً متتالية من الصعود، مقال واحد يوضح مدى التشبع الشرائي

يوم الجمعة، ارتفع مؤشر SOX (مؤشر فيلادلفيا لأشباه الموصلات) بأكثر من 4.3% في يوم واحد مدعومًا بنتائج شركة Intel المفاجئة التي جاءت فوق التوقعات، مما أضاف مزيدًا من الزخم إلى الاتجاه الصاعد المفرط التشدد بالفعل. حتى الآن، صعد مؤشر SOX على مدى 18 جلسة تداول متتالية، مسجلًا ارتفاعًا عموديًا مذهلًا.
ومع ذلك، أشار تحليل Zerohedge (مدونة مالية) إلى أن الارتفاع الهائل في قطاع أشباه الموصلات للأسهم الأمريكية يخفي خلفه انهيارًا في القيادة الداخلية، حيث يقود هذا الصعود أسهم AI الثانوية والأسهم العالية البيتا، بينما بقيت MAG7 (عظماء التكنولوجيا السبعة) تراوح مكانها في الأيام الأخيرة، وكذلك كان أداء Nvidia متأخرًا. هذه علامة على سلوك السوق في مراحله النهائية:
عندما تتوقف "القيادات" عن قيادة الارتفاع، ويبدأ السوق في مطاردة كل شيء، غالبًا ما يصبح التداول أقرب إلى نقطة الانهاك بدلاً من التوسع. ما زال هناك هامش لمزيد من ضغط البيع على المكشوف في الأعلى، لكن النمط يتغير. هنا تحديدًا تتحول الصفقات الجيدة إلى صفقات مزدحمة. ولا يموت ضغط البيع على المكشوف بسبب الأخبار السيئة، بل ينتهي حين لا يبقى أحد ليتعرض له.
الارتفاع الحاد لمؤشر SOX حاليًا يعتبر أسطوريًا؛ فقد تجاوز السعر بكثير المتوسط المتحرك لـ200 يوم، وهو الآن يقترب من خط الاتجاه الرئيسي العلوي الذي تشكل منذ صيف العام الماضي. وتشير Zerohedge إلى أن آخر موجة من الصعود قد أخذت شكلًا شبه قطع مكافئ، وهو أمر نادرًا ما ينتهي نهاية سعيدة.

حقق مؤشر SOX ارتفاعًا متواصلًا على مدى 18 جلسة تداول، حيث زادت القيمة السوقية خلال هذه الفترة بما لا يقل عن 2.4 تريليون دولار أمريكي، وسجلت عدة أسهم ارتفاعات تاريخية (CRDO +95%، MXL +92%، ALAB +78%، MRVL +65%، SITM +60%، ON/AMD +50%). ووفقًا لمحليلي Goldman Sachs، فقد تحول تركيز السوق بشكل واضح من الجغرافيا السياسية إلى AI (واقتصاد الرموز)، في الوقت الذي تقترب فيه نتائج مالية رئيسية (STX، WDC، AMD). والحد الأدنى للدخول يزداد صعوبة، ولكن في ظل نمط السوق الحالي، حتى وإن لم تلبِ النتائج المالية توقعات السوق غير الرسمية، فإن الأسهم ستشهد عمليات شراء طالما أن منطق السوق الصاعد الهيكلي طويل الأمد لا يزال ساريًا.
حاليًا، وصل مؤشر SOX إلى أقصى درجات الشراء: مقدار انحراف أسهم أشباه الموصلات عن المتوسط المتحرك لـ200 يوم هو الأعلى منذ يونيو 2000. وتقول Zerohedge إن هذه هي اللحظة التي يجب أن نتوقف فيها عن مطاردة الـDelta ونبدأ التفكير في convexity. بمعنى آخر، الآن هو الوقت المناسب للتخلي عن عقلية شراء الزخم والتحول إلى استراتيجية Convexity لحماية النفس—أي تحقيق مساحة بقاء غير متناظرة مقابل تكلفة محدودة.

رغم الارتفاع يوم الجمعة، إلا أن AIQ (صندوق ETF لموضوع AI) سجل يوم الخميس الماضي أكبر انخفاض يومي منذ بداية موجة الارتفاع الحادة الحالية. ويشير التحليل إلى أنه إذا ثبت أن هذا اختراق زائف، فقد يكون مرآة لمرحلة القاع السابقة للسوق—حيث كلف البيع المفرط المشاركين نتيجة انتعاش ضاغط لاحق. أما الآن، فإن المخاطرة تكمن في مطاردة الزخم عند المستويات المرتفعة، وحالما يتراجع السوق، قد تتكرر النتائج. المتوسط المتحرك لـ200 يوم يقع بمستوى أدنى، ومطاردة اختراق الزخم عند حافة النطاق لعبة خاسرة على المدى الطويل.

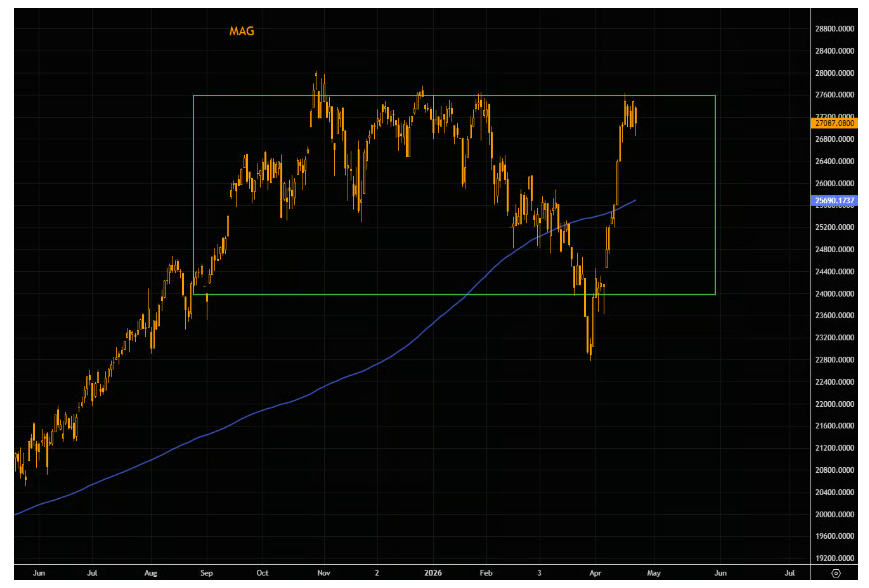
رغم المشاعر الإيجابية في السوق، إلا أن MAG7 لم تسجل أي أداء يُذكر خلال الجلسات القليلة الماضية. مستويات تداولنا الحالية مطابقة لما كانت عليه قبل 6 جلسات تداول. لا تزال MAG7 عالقة داخل نطاق تقلبات كبيرة. ومنذ سبتمبر الماضي، كان الشراء عند القمم داخل النطاق خطأ دائمًا. فهل ستكون هذه المرة مختلفة؟
منذ بداية العام حتى الآن أو منذ القاع الأخير، تفوق أداء مؤشر Russell 2000 بشكل كبير على Nasdaq 100. مشهد اندفاع المستثمرين نحو الأسهم منخفضة الجودة أصبح سائدًا بالكامل. هل هذا انتشار صحي للسوق أم إشارة تحذيرية لنهاية الدورة؟

ارتفعت أسهم التكنولوجيا في Russell 2000 إلى مستويات قصوى للغاية. بدأ انعكاس مؤشر القوة النسبية (RSI) يشبه الحالة السابقة عند مستويات الشراء المفرط نفسها، لكن هذه المرة كان الارتفاع من القاع أكثر تطرفًا، مما يجعل الوضع الحالي أكثر امتدادًا وربما أكثر هشاشة.

خلال هذا الشهر، تخلف أداء Nvidia عن SOX بحوالي 18 نقطة مئوية تقريبًا (Nvidia +15%، SOX +33%)، وهو أحد أكبر حالات التخلف الشهري خلال أكثر من عشرين عامًا، ووفقًا لإحصاءات Goldman Sachs، تعد هذه ثالث أكبر فجوة شهرية مسجلة. بينما تواجه الأسهم الأخرى ضغط تغطية صفقات البيع، فإن تأخر Nvidia هو ليس تأكيدًا... بل تحذيرًا.

في بداية الأسبوع الماضي، رغم مواصلة السوق للارتفاع، بدأ التقلب في الارتفاع بقوة، ولا تزال معادلة "الارتفاع الفوري وزيادة التقلب" مستمرة حتى اليوم. التقلب المرتفع خلق معضلة: مع وجود VIX وVXN عند المستويات الحالية واقتراب السوق من قممه التاريخية، بدا أن تكلفة التحوط مرتفعة للغاية فاختار المستثمرون عدم التحوط، ليجدوا أنفسهم في النهاية مكشوفين بالكامل.

في الختام، تقول Zerohedge إن هذه لم تعد سوقًا صاعدة خالصة لـAI، بل أصبحت لعبة مطاردة AI مدفوعة بالسيولة—كلما ارتفعت الأسعار، زاد الشراء القسري، لكن بنيان القيادة بدأ يتصدع، والمخاطر تتجمع في الخفاء تحت السطح.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
بعد صدور النتائج ارتفعت بنسبة 50%! سيتي يراهن على رائد "الذكاء الاصطناعي + الإعلانات الرقمية" AppLovin (APP.US)، والارتفاع لم ينتهِ بعد، و500 دولار تستهدف مساحة جديدة في التجارة الإلكترونية.
بينما تعرضت أسهم شركات التكنولوجيا للبيع، حققت AppLovin أداءً مستقلاً بفضل أرباحها. في 5 نوفمبر، انخفض مؤشر ناسداك 100 بنسبة 6.36%، وتراجع مؤشر فيلادلفيا لأشباه الموصلات بنسبة 12.25%، بينما ارتفعت أسهم AppLovin بنسبة 31.04% بعد صدور تقرير الأرباح؛ واستمرت في الارتفاع خلال اليومين التاليين، حتى أغلقت في 9 نوفمبر عند 410 دولارًا، محققة زيادة تراكمية تقارب 50.9% مقارنة بما قبل صدور تقرير الأرباح.

الثقة صفر! تفسير Goldman Sachs لمراكز صناديق التحوط: "تصفية استسلامية"، أكبر خسارة منذ جائحة كورونا
كشفت بيانات الوساطة الرئيسية لـ Goldman Sachs أن صافي نسبة الرافعة المالية لصناديق التحوط هبطت الأسبوع الماضي إلى أدنى مستوى لها خلال خمس سنوات، ووصل حجم تقليص الرافعة إلى أعلى مستوى له منذ أزمة الجائحة في مارس 2020، بينما بلغت نسبة مراكز الشراء إلى البيع أدنى مستوى لها خلال خمس سنوات. وتعرّضت الأسهم التكنولوجية لعمليات بيع صافية تجاوزت 30 مليار دولار، وهو حجم أكبر بكثير من فترة الاضطراب في يوليو الماضي. وستستمر استراتيجيات CTA الكمية في البيع خلال الأسبوع المقبل بغض النظر عن ارتفاع أو انخفاض السوق، وقد يصل الضغط البيعي إلى 48.7 مليار دولار. في الوقت الحالي، تعتمد السوق فقط على صناديق الاستثمار المشتركة وعمليات إعادة شراء الشركات لموازنة الاتجاه السلبي، ولا يزال الوصول إلى القاع الفعلي بحاجة إلى انتظار انتهاء ضغوط البيع الكمي.

ماذا نشتري بعد انهيار أسهم الذكاء الاصطناعي؟ أوبنهايمر: ركز على خط "تحقيق العوائد"، والأولوية لـ Microsoft وOracle وSAP
أظهر استطلاع أجرته أوبنهايمر على 449 من مشتري تكنولوجيا المعلومات أن منتجات البرمجيات المعتمدة على الذكاء الاصطناعي التي تقودها الوكلاء الذكيون ما زالت تسعى للحصول على ميزانيات شركات أكبر، لكن العملاء أصبحوا يولون اهتماماً أكبر للتحقق من عائد الاستثمار، ومن المتوقع أن يتباطأ معدل التوسع في الإنفاق بحلول عام 2027، وربما لا يشهد قطاع البرمجيات زيادة عامة في النمو. ولهذا السبب، صنف فريق محللي أوبنهايمر كل من Microsoft وOracle وSAP كفائزين محتملين رئيسيين.

أسعار العملات المشفرة
المزيد


