
تقرير أرباح CRWV يتجاوز التوقعات، ارتفاع السهم بعد ساعات التداول بنسبة تزيد عن 7%! إيرادات الربع الثالث ترتفع بنسبة 168% لتصل إلى 3.661 مليار دولار، هامش الربح التشغيلي المعدل يرتفع إلى 10%، وزيادة التوجيه السنوي إلى 13-13.3 مليار دولار
 2026/11/11 03:40
CoreWeave (CRWV) هذا التقرير للربع الثالث خفف مؤقتًا من مخاوف السوق بشأن تباطؤ الطلب على البنية التحتية للذكاء الاصطناعي. ارتفعت الإيرادات بنسبة 168% على أساس سنوي، وتجاوز هامش الربح التوقعات، كما تم رفع توجيه الدخل السنوي والأرباح التشغيلية المعدلة، وارتفع سعر السهم في التداولات بعد الاتصال الهاتفي بحوالي 5% (وارتفع بعد الإغلاق بحوالي 10%). ومع ذلك، فإن فاتورة الديون تتضخم بسرعة أيضاً: ارتفعت الديون في نهاية الربع إلى حوالي 46.9 مليار دولار أمريكي، ومن المتوقع أن تظل مصروفات الفائدة في الربع الرابع أعلى بشكل ملحوظ من الأرباح التشغيلية في نفس الفترة. قصة النمو مستمرة، وضغط الرافعة المالية لا يزال مستمراً.
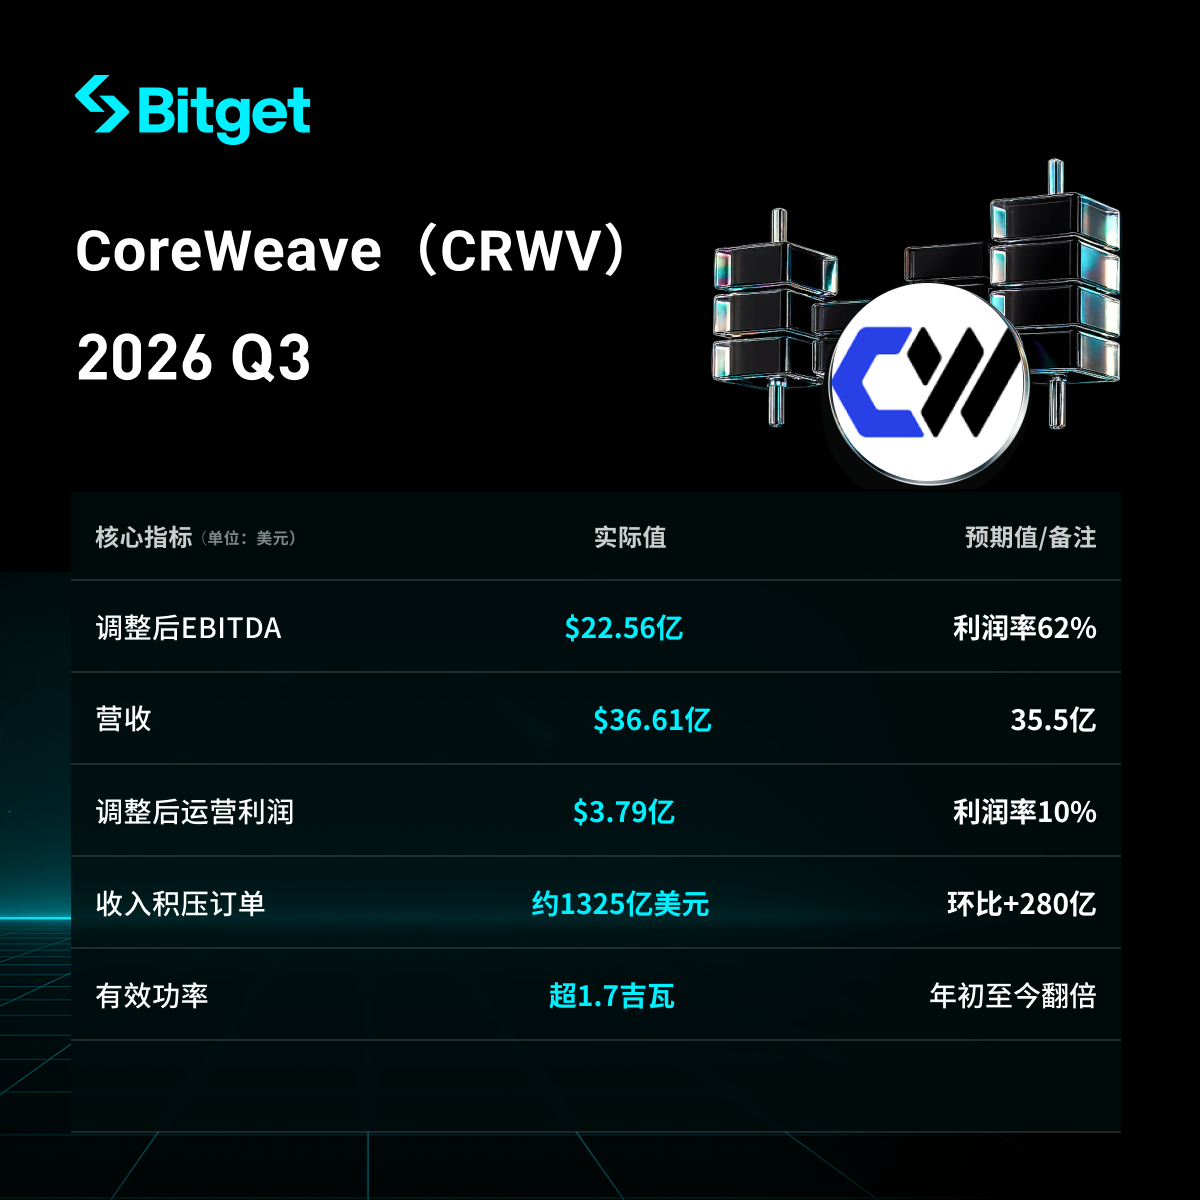
الأفكار الأساسية
- بلغت إيرادات الربع الثالث 3.661 مليار دولار، بنمو سنوي +168% وفصلي +42%، متجاوزة توقعات السوق البالغة حوالي 3.55-3.56 مليار دولار، كما تجاوزت الحد الأعلى لتوجيهات الشركة، وزاد الدخل الفصلي أكثر من مليار دولار لأول مرة.
- بلغت الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) 2.256 مليار دولار، بهامش ربح 62%؛ وبلغت الأرباح التشغيلية المعدلة 379 مليون دولار، وارتفع هامش الأرباح التشغيلية إلى 10% (مقابل 5% في الربع الثاني و1% في الربع الأول)، محققًا الرقمين المزدوجين قبل ربع تقريبًا من الخطة الأصلية.
- بلغت الطلبات المتراكمة حوالي 132.5 مليار دولار (بزيادة حوالي 28 مليار دولار عن الربع السابق)، وتجاوزت القدرة التعاقدية الموقعة 4.6 جيجاوات، بينما تجاوزت القدرة الفعلية 1.7 جيجاوات (تضاعفت منذ بداية العام).
- توجيهات الدخل لعام 2026 رُفعت إلى 13-13.3 مليار دولار (سابقًا 12.4-13.2 مليار دولار)، كما رُفعت توجيهات الأرباح التشغيلية المعدلة إلى 1.275-1.375 مليار دولار (بزيادة وسطية حوالي 26%)، مع هدف معدل الإيرادات السنوية في نهاية العام الذي رُفع إلى 20-21 مليار دولار.
- إضافة ديون ربع سنوية بحوالي 11.8 مليار دولار لتصل إلى 46.9 مليار دولار، وصافي مصروفات الفائدة في الربع الثالث 846 مليون دولار؛ ومن المتوقع أن تبلغ مصروفات الفائدة في الربع الرابع 1.05-1.15 مليار دولار، وستظل تقريبًا 1.4 ضعف الأرباح التشغيلية المعدلة للفترة نفسها. وأكد الرئيس التنفيذي أنه لن يصدر ديون غير مضمونة للشركة الأم في ظل العائدات المرتفعة الحالية، بل سيعتمد بشكل أساسي على تمويل الأصول المرتبط بالعقود، والمدفوعات المسبقة من العملاء، وتدفقات النقدية التشغيلية.
1. الأداء العام للإيرادات والأرباح
| الإيرادات | 3.661 مليار دولار | +168% | تجاوزت التوقعات بحوالي 3.55-3.56 مليار دولار، متجاوزة الحد الأعلى للتوجيهات |
| الأرباح المعدلة قبل الفوائد والضرائب والإهلاك والاستهلاك (EBITDA) | 2.256 مليار دولار | نمو كبير | هامش ربح 62%، أعلى من المتوقع 57.6% |
| الأرباح التشغيلية المعدلة | 379 مليون دولار | زيادة كبيرة | هامش ربح 10% (5% في الربع الثاني) |
| صافي الخسارة | 709 مليون دولار | تفاقم | صافي الخسارة لكل سهم 1.27 دولار، أفضل من التوقعات |
| صافي مصروفات الفائدة | 846 مليون دولار | ارتفاع كبير | يعادل حوالي 23% من الإيرادات |
الزيادة الفصلية في الإيرادات تخطت المليار دولار لأول مرة، بدعم رئيسي من تسريع تسليم السعة وبيئة التسعير المواتية. بلغت نفقات الإهلاك 1.89 مليار دولار (حوالي 52% من الإيرادات)، وبلغ تدفق النقد التشغيلي حوالي 1.98 مليار دولار، لكن إنفاق النقدية على العقارات والمعدات بلغ 9.44 مليار دولار، مع استهلاك نقدي صافي ملحوظ. النقدية غير المقيدة حوالي 4.1 مليار دولار.
2. الطلبات المتراكمة، السعة والطلب
- الطلبات المتراكمة حوالي 132.5 مليار دولار (زيادة حوالي 28 مليار دولار عن نهاية يونيو، ونمو سنوي حوالي 2.4 مرة). ومن المتوقع تلقي حوالي 9 مليار دولار من مدفوعات العملاء المسبقة والودائع خلال الأشهر الثلاثة القادمة.
- تمت إضافة قدرة فعالة تزيد عن 200 ميجاوات خلال هذا الربع، ليصل إجمالي القدرة الفعالة إلى أكثر من 1.7 جيجاوات، وتضاعفت منذ بداية العام. تجاوز إجمالي القدرة التعاقدية الموقعة 4.6 جيجاوات (بزيادة أكثر من 900 ميجاوات خلال الربع)، مع أكثر من 1.3 جيجاوات متعاقد عليها في الانتشار الدولي (الهند، إندونيسيا، إسبانيا، وغيرها).
- حوالي 37% فقط من القدرة الموقعة نشطة حالياً. هدف نهاية العام للقدرة الفعلية يظل فوق 1.85 جيجاوات دون تغيير.
- صرح المدير التنفيذي Michael Intrator بأن الشركة قد باعت كامل السعة تقريباً حتى عام 2027، والطلب المؤهل يزيد بحوالي 10 أضعاف عن السعة المتاحة؛ والطلب في عام 2028 قوي كذلك. أسعار وحدات GPU الأقدم (Ampere وHopper وغيرها) ارتفعت بنسبة 30%-50% فصلياً، ومن المتوقع أن تجلب تجديد عقود وحدات GPU المنتهية في 2027-2028 زيادة سنوية في الإيرادات تقارب 10 مليارات دولار دون الحاجة لنفقات رأسمالية إضافية.
أكدت الإدارة أن "عقد العميل يأتي أولاً، والاستثمار يتبع"، حيث يرتبط الاستثمار بالطلب الملتزم به، وتساعد المدفوعات المسبقة من العملاء في دعم البناء.
3. التوجيه السنوي والإنفاق الرأسمالي
- تم رفع إرشادات الدخل السنوية لعام 2026 إلى 13-13.3 مليار دولار (ما يعني إيرادات الربع الرابع حوالي 4.7-5 مليار دولار).
- رُفعت إرشادات الأرباح التشغيلية المعدلة إلى 1.275-1.375 مليار دولار، بزيادة وسطية حوالي 26% عن سابقاتها، وتلمح إلى أرباح تشغيلية معدلة في الربع الرابع بحوالي 800 مليون دولار (أكثر من ضعف هذا الربع).
- رُفع هدف معدل الإيرادات السنوية في نهاية العام إلى 20-21 مليار دولار.
- تم رفع الحد الأدنى لتوجيهات الإنفاق الرأسمالي السنوي، حيث تم تعديل النطاق إلى 37-39 مليار دولار (سابقاً 35-39 مليار دولار). بلغ الإنفاق الرأسمالي في الربع الثالث حوالي 14.5 مليار دولار، متجاوزًا الحد الأعلى لتوجيهات الشركة. مساحة الربع الرابع محدودة نسبياً وقد يكون جزء من الإنفاق قد حدث مسبقًا.
- استراتيجية التمويل: الاعتماد الأساسي على قروض السحب المؤجل ذات ارتباط محدد بعقود العملاء (DDTL)، والمدفوعات المسبقة من العملاء، وتدفقات النقدية التشغيلية، مع الحد من رأس المال المضاف على مستوى الشركة الأم. وأكد المدير التنفيذي على عدم إصدار ديون غير مضمونة في بيئة العائدات المرتفعة الحالية.
4. الديون والضغوط المالية
ارتفعت الديون في نهاية الربع إلى حوالي 46.9 مليار دولار (مقارنة بـ35.1 مليار دولار في نهاية يونيو، و21.4 مليار دولار في بداية العام)، مع إضافة حوالي 11.8 مليار دولار خلال ربع واحد. الإجمالي الكلي للالتزامات أعلى (بعوامل مثل عقود الإيجار التشغيلية)، بينما بلغت حقوق المساهمين حوالي 4 مليارات دولار فقط، ما يعني نسبة رافعة عالية جدًا. صافي مصروف الفائدة في الربع الثالث بلغت 846 مليون دولار، متجاوزة الأرباح التشغيلية المعدلة لنفس الفترة؛ ومن المتوقع أن تبلغ مصروفات الفائدة في الربع الرابع بالمتوسط حوالي 1.1 مليار دولار، أي أنها لا تزال تقريبًا 1.4 ضعف الأرباح التشغيلية المعدلة.
كان صافي استهلاك النقد التراكمي خلال الأرباع الثلاثة الأولى ضخماً للغاية. وقد سددت الشركة جزءاً من ديونها عبر آلية مطابقة العقود، وأشارت إلى أن "البنية التحتية بعد دفع الديون ستصبح مصدرًا مهمًا لتدفق النقد." وأشار المحللون إلى تحديات هيكلية، منها: ارتفاع تكلفة الفائدة، الحاجة المستمرة للتمويل لإنفاق رأس المال، فضلاً عن بيئة السياسات المتعلقة بمراكز البيانات (تقييد بناء مراكز جديدة في بعض المناطق بالتصويت)، ما يخلق حالة من عدم اليقين.
5. رد فعل السوق والتوقعات
بعد إعلان التقرير، ارتفع سعر السهم بعد الإغلاق بنسبة وصلت إلى 10% تقريباً ليقترب من 54 دولار، ثم عاد للارتفاع بنحو 5% بعد الاتصال الهاتفي. منذ بداية السنة انخفض إجمالي السهم حوالي 32% مقارنة بذروة يونيو 2025 (حوالي 183 دولار)، بعد معاناة متكررة في الأداء بعد التقارير المالية. نتائج الأعمال الحالية خففت مؤقتًا من السرد السلبي حول "تباطؤ بناء الذكاء الاصطناعي"، لكن حجم الديون وعبء الفائدة وسرعة الإنفاق الرأسمالي لا تزال تمثل نقاط خلاف رئيسية.
وصف المدير التنفيذي هذا التقرير بأنه "إشارة تحول": الشركة تعمل بالطريقة الصحيحة وتواصل الفوز بخيار العملاء. جانب الطلب قوي (طلبات متراكمة، تسعير، حالة البيع الكامل)، وجانب العرض (تسليم السعة، التوسع الدولي) جارٍ، لكن تكاليف التمويل العالية ومخاطر التنفيذ المرتبطة بنموذج الأعمال عالي الرافعة لا تزال بحاجة لمتابعة مستمرة.
تنبيه للمخاطر: المعلومات أعلاه للرجوع فقط ولا تشكل نصيحة استثمارية. التداول في الأسهم/العقود الآجلة أو المعاملات بنظام الرافعة ينطوي على مخاطر عالية، فضلاً اتخذ قراراتك وفق وضعك المالي الشخصي.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
توقعات الأسهم الأمريكية الجديدة | من الخسارة إلى تحقيق ربح صافٍ قدره 5.46 مليون: أسرار منصة ثلاثية الأبعاد لجمع ذوق الجولف
تجاوز خط الأرباح والخسائر، نقطة التحول في النمو قد وصلت.
مؤشر أسعار المستهلكين الأساسي يتجاوز التوقعات مرة أخرى، وتصاعد نبرة التشدد في الاحتياطي الفيدرالي! عضو اللجنة الفيدرالية للسوق المفتوحة لعام 2027 يصرح بأن التضخم لا يزال ساخناً
صرح رئيس الاحتياطي الفيدرالي في شيكاغو، أوستن جولسبي، بأن المسؤولين يجب أن يحلوا مشكلة التضخم المرتفع، وأشار إلى أن تقرير أسعار المستهلك لشهر أكتوبر مثير للقلق.
أضافت إدارة الغذاء والدواء الأمريكية تحذيراً بشأن "مرض نادر في العين" لأدوية فقدان الوزن، شركة Novo Nordisk (NVO.US) وLilly (LLY.US): لا توجد أدلة تثبت العلاقة السببية
تطلب إدارة الغذاء والدواء الأمريكية إضافة تحذير حول مرض العين النادر NAION لجميع أدوية GLP-1، بينما نفت Novo Nordisk وEli Lilly وجود علاقة سببية، وأشارت Citi إلى أن تأثير ذلك على الاعتماد سيكون محدوداً.


أسعار العملات المشفرة
المزيد


