
Datenanalyse: Geht die globale Liquidität zur Neige?

Autor: Michael Nadeau
Übersetzung: Baihua Blockchain
Die Zeit nach der Pandemie war stets von einer fiskalischen Dominanz geprägt – einer von Staatsdefiziten und der Ausgabe kurzfristiger Staatsanleihen getriebenen Wirtschaft, in der die Liquidität trotz hoher Zinssätze der Federal Reserve auf hohem Niveau blieb.
Heute treten wir in eine Phase ein, die vom privaten Sektor dominiert wird. Im Vergleich zur vorherigen Regierung zieht das Finanzministerium durch Zölle und Ausgabenkürzungen Liquidität aus dem Markt ab.
Deshalb müssen die Zinssätze gesenkt werden.
Wir analysieren den aktuellen Zyklus aus der Perspektive der globalen Liquidität, um hervorzuheben, warum die aktuelle Runde des „Devaluierungshandels“ sich dem Ende zuneigt.
Geht die fiskalische Dominanz zu Ende?
Wir wollen immer dann „am Tiefpunkt kaufen“, wenn alle anderen „dem Trend hinterherlaufen“.
Deshalb haben uns die jüngsten Diskussionen über den „Devaluierungshandel“ besonders aufmerksam gemacht.
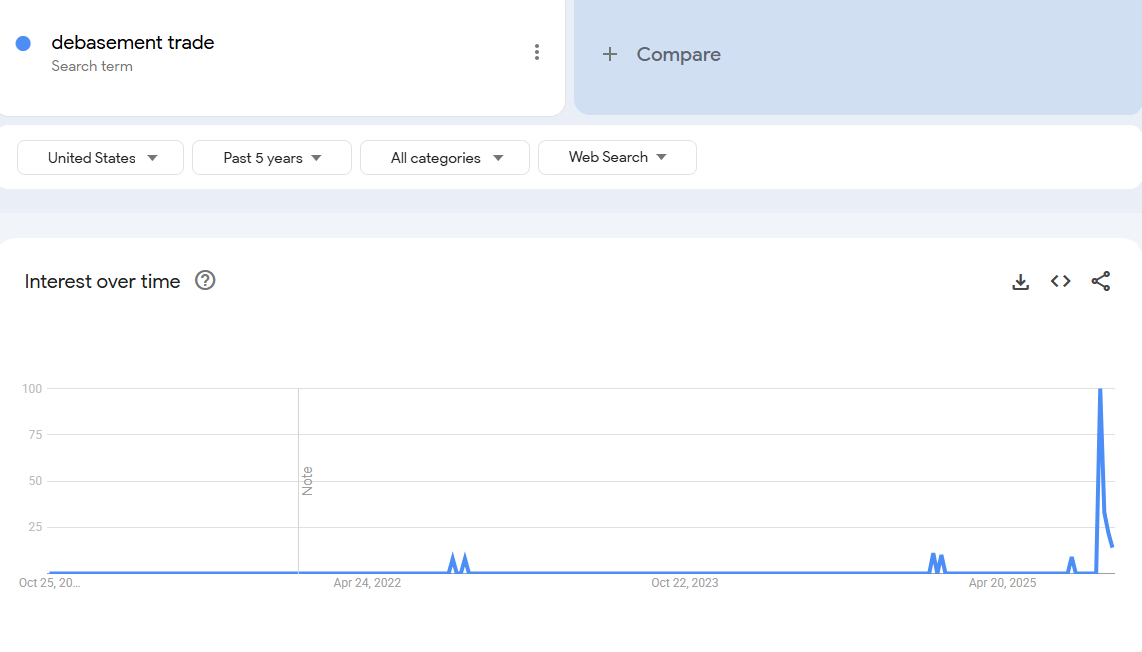
Unserer Meinung nach war der richtige Zeitpunkt, sich für den „Devaluierungshandel“ zu interessieren, vor einigen Jahren. Damals lag der Bitcoin-Preis bei 25.000 US-Dollar, der Goldpreis bei 2.000 US-Dollar. Außer Krypto- und Makroanalysten sprach niemand darüber.
Aus unserer Sicht ist dieses „Trade“ im Wesentlichen abgeschlossen.
Unsere Aufgabe ist es daher, die Bedingungen zu verstehen, die es geschaffen haben, und ob diese Bedingungen weiterhin bestehen werden.
Was hat diesen Handel angetrieben? Unserer Meinung nach sind es vor allem zwei Faktoren.
1. Ausgaben des Finanzministeriums. Während der Biden-Regierung wurden massive Haushaltsdefizite umgesetzt.
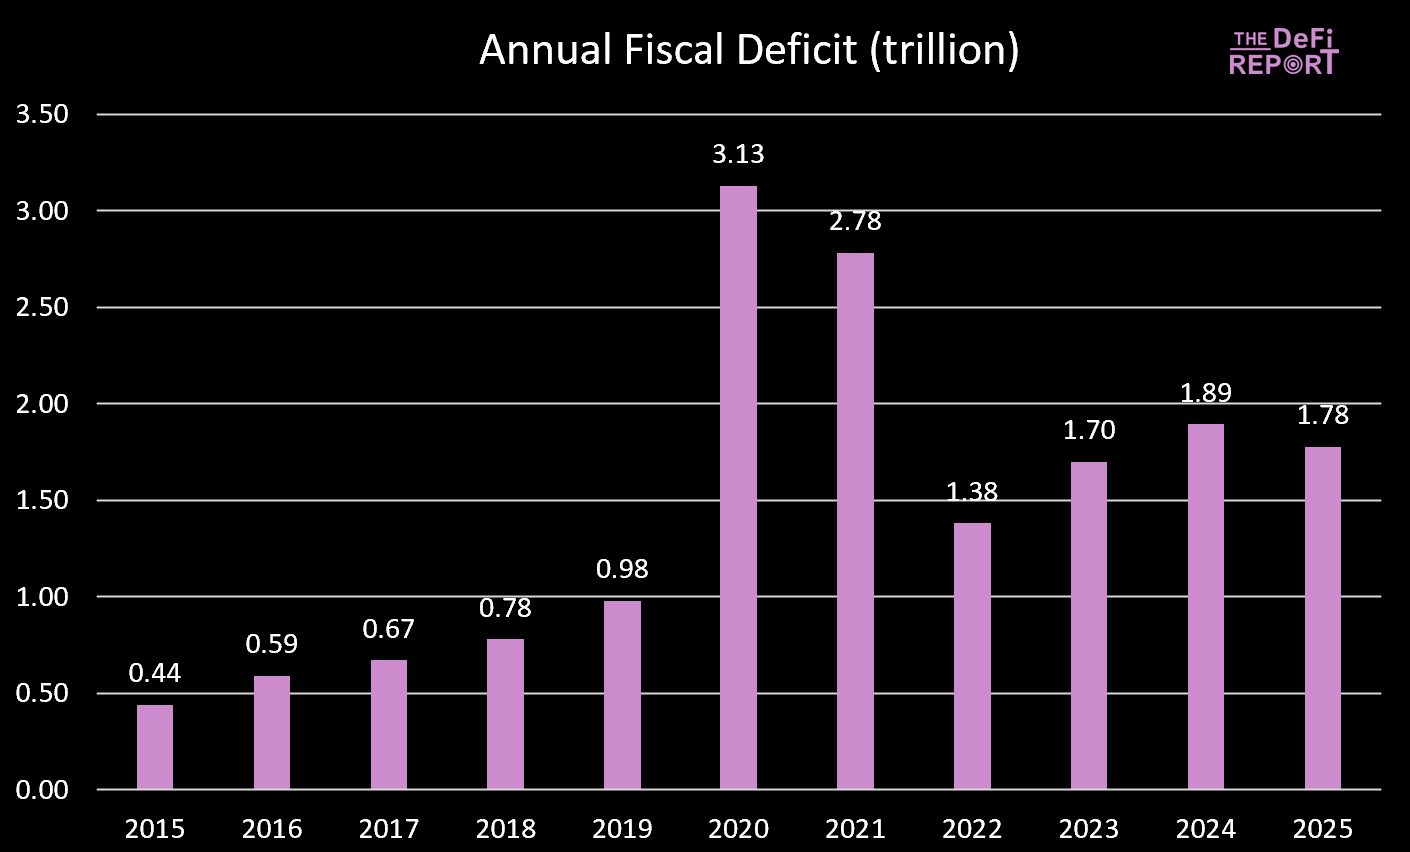
Das Haushaltsjahr 2025 ist gerade zu Ende gegangen, das Defizit ist leicht gesunken – hauptsächlich aufgrund gestiegener Steuereinnahmen (Zölle) und nicht wegen geringerer Ausgaben. Es wird jedoch erwartet, dass der „Big Beautiful Bill“ durch Kürzungen bei Medicaid und dem Supplemental Nutrition Assistance Program (SNAP) Ausgabenkürzungen umsetzt.
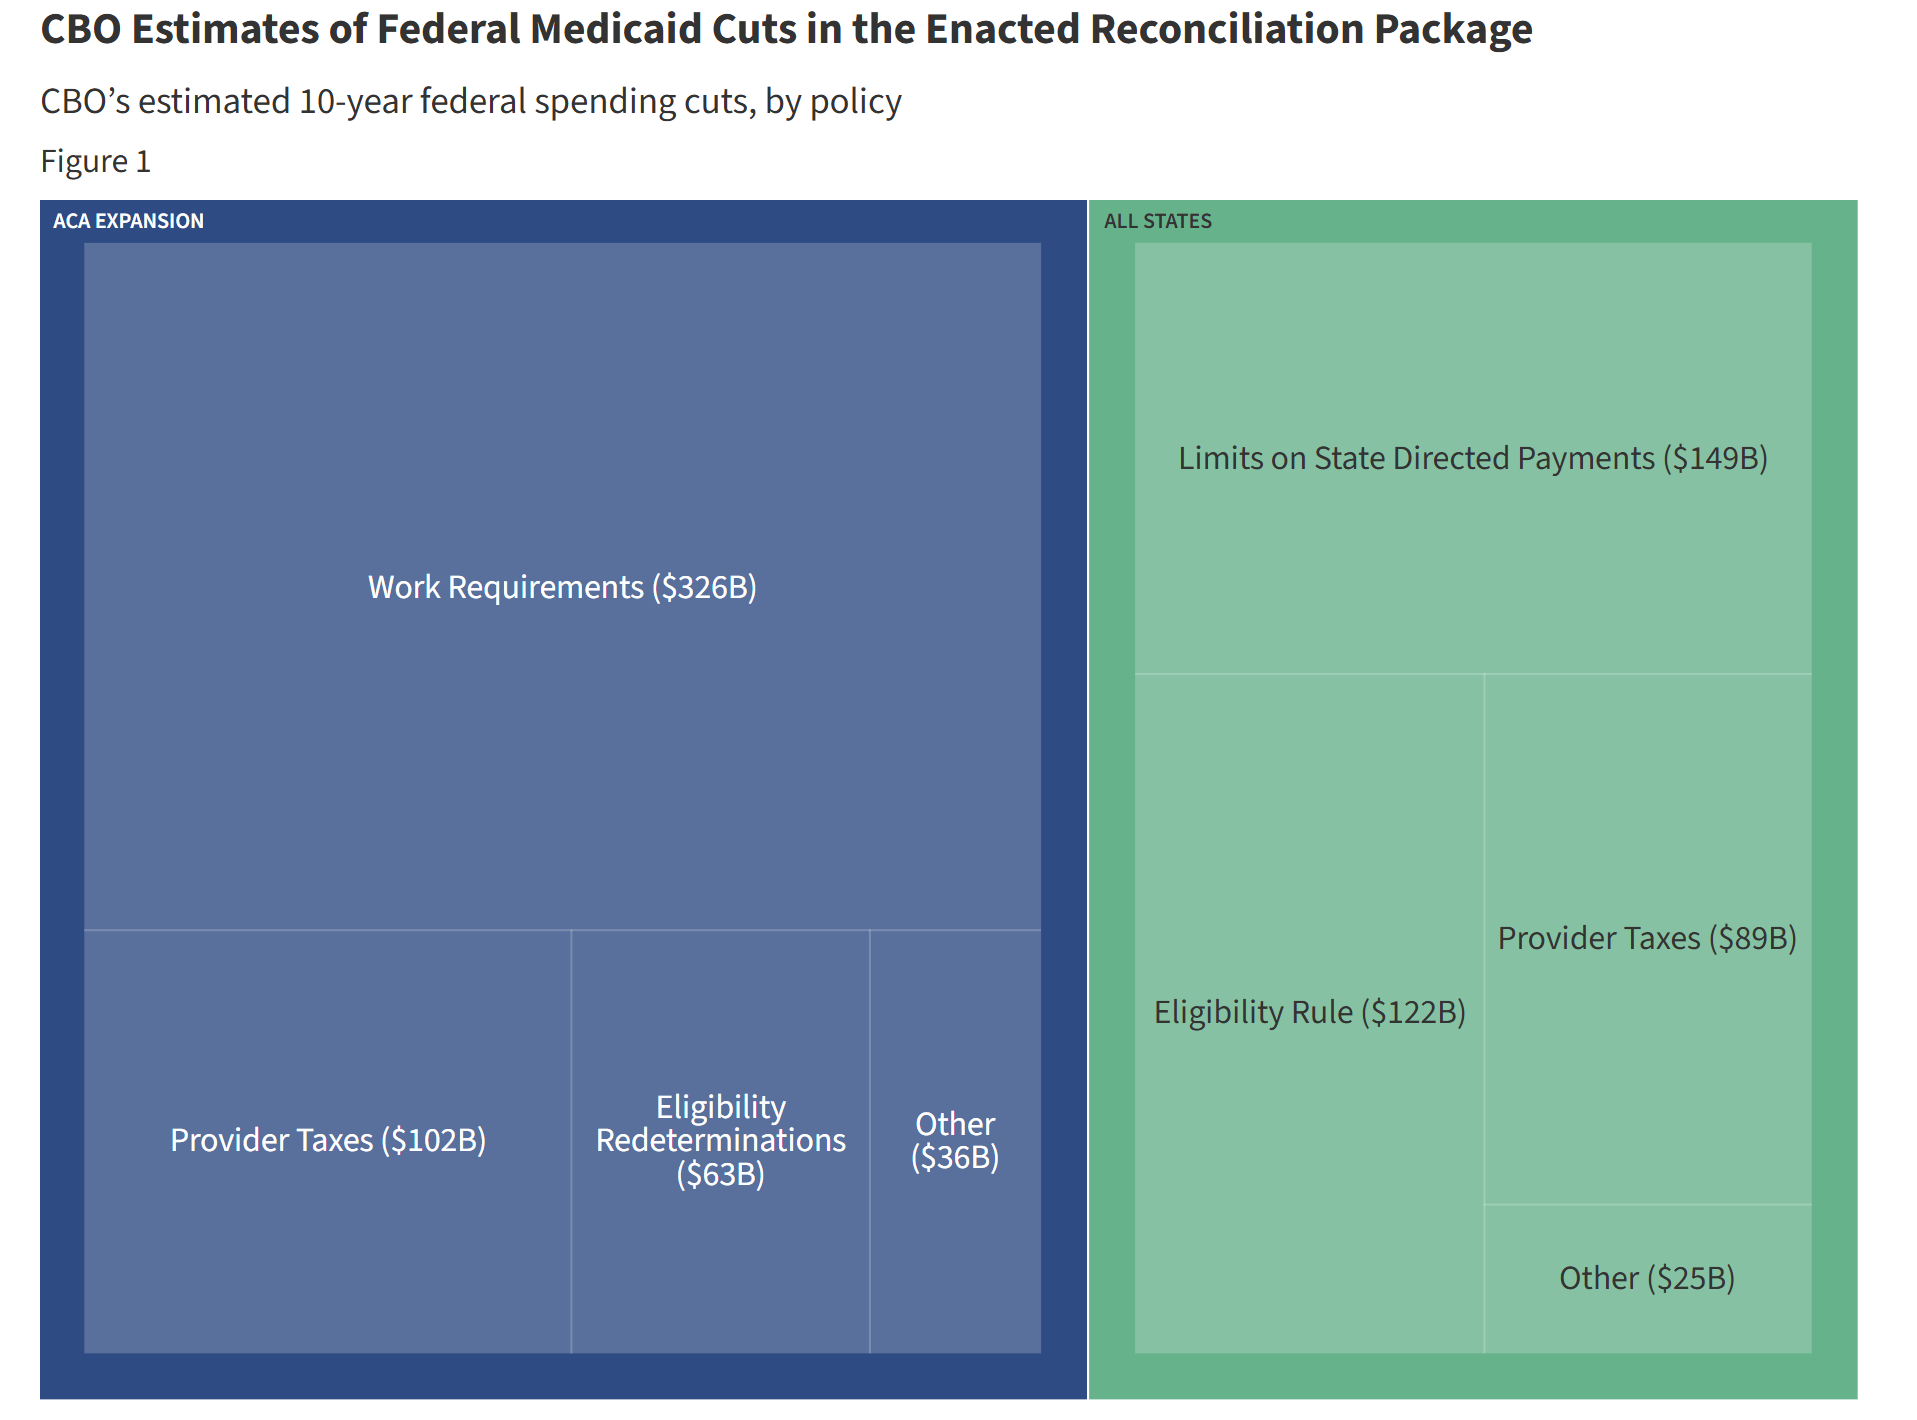
Während der Amtszeit von Biden haben Staatsausgaben und Transferzahlungen der Wirtschaft kontinuierlich Liquidität zugeführt. Unter dem „Big Beautiful Bill“ verlangsamt sich jedoch das Ausgabenwachstum.
Das bedeutet, dass weniger Geld vom Staat in die Wirtschaft gepumpt wird.
Außerdem zieht die Regierung durch Zölle Geld aus der Wirtschaft ab.
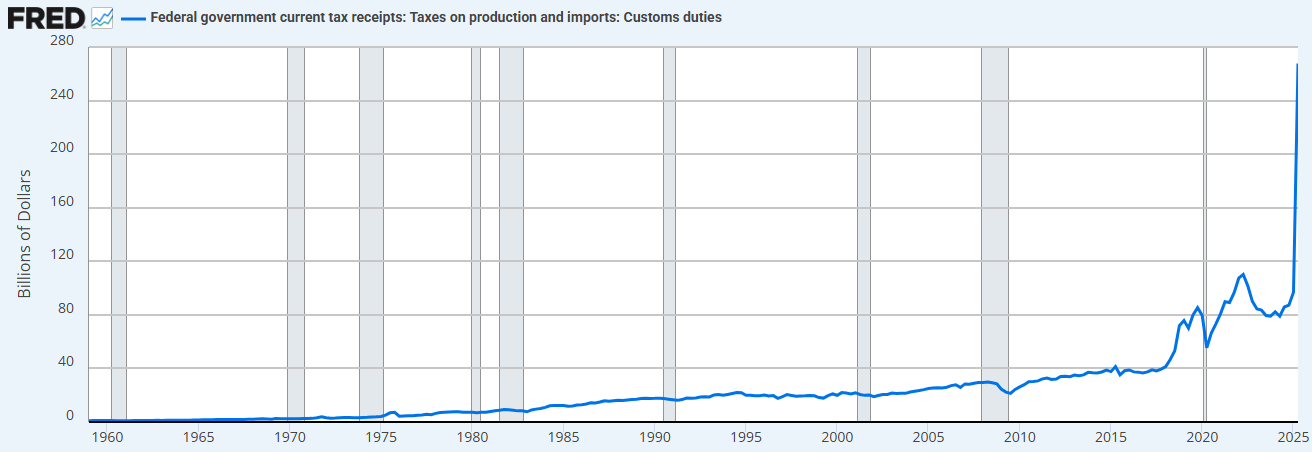
Die Kombination aus Ausgabenkürzungen (im Vergleich zur vorherigen Regierung) und steigenden Zöllen bedeutet, dass das Finanzministerium jetzt Liquidität absorbiert, statt sie bereitzustellen.
Das ist der Grund, warum wir Zinssenkungen brauchen.
„Wir werden die Wirtschaft reprivatisieren, den privaten Sektor wiederbeleben und den Staatssektor verkleinern.“ – Scott Bessent
2. „Treasury QE“ (Quantitative Lockerung durch das Finanzministerium). Um die übermäßigen Ausgaben des Finanzministeriums während der Biden-Regierung zu finanzieren, sahen wir auch eine neue Form der „Quantitativen Lockerung“ (QE). Dies lässt sich unten (schwarze Linie) beobachten. Das „Treasury QE“ finanzierte die Staatsausgaben durch kurzfristige Anleihen statt durch langfristige Anleihen und stützte so den Markt.
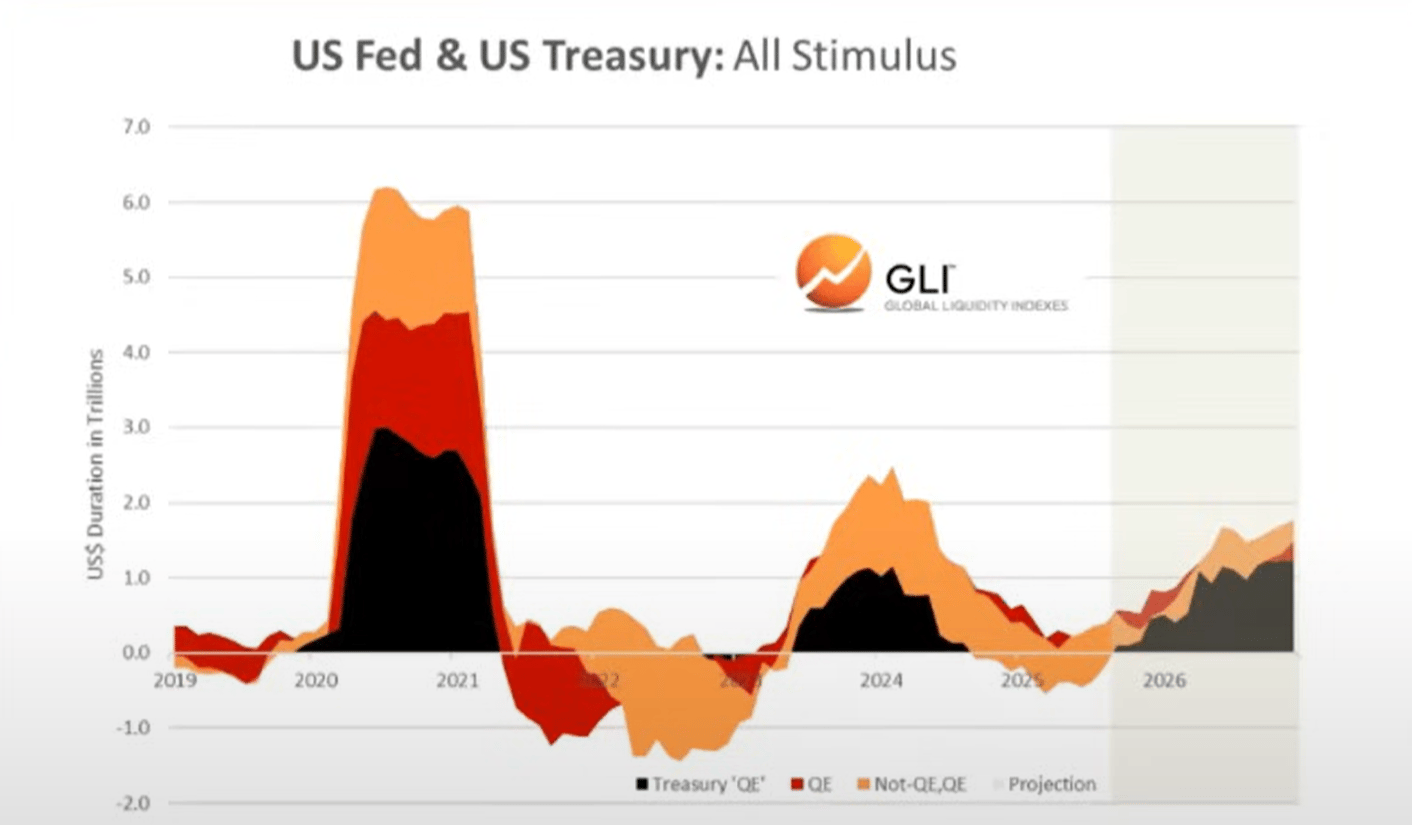
Wir glauben, dass gerade die Staatsausgaben und das Treasury QE den „Devaluierungshandel“ und die „Everything Bubble“ der letzten Jahre angetrieben haben.
Doch jetzt vollzieht sich der Wandel hin zur „Trump Economy“, in der der private Sektor den Staffelstab vom Finanzministerium übernimmt.
Auch das ist ein Grund, warum Zinssenkungen notwendig sind: um den privaten Sektor durch Bankkredite zu stimulieren.
Während wir in diese Übergangsphase eintreten, scheint der globale Liquiditätszyklus seinen Höhepunkt zu erreichen…
Der globale Liquiditätszyklus erreicht seinen Höhepunkt und kehrt um
Aktueller Zyklus vs. Durchschnittszyklus
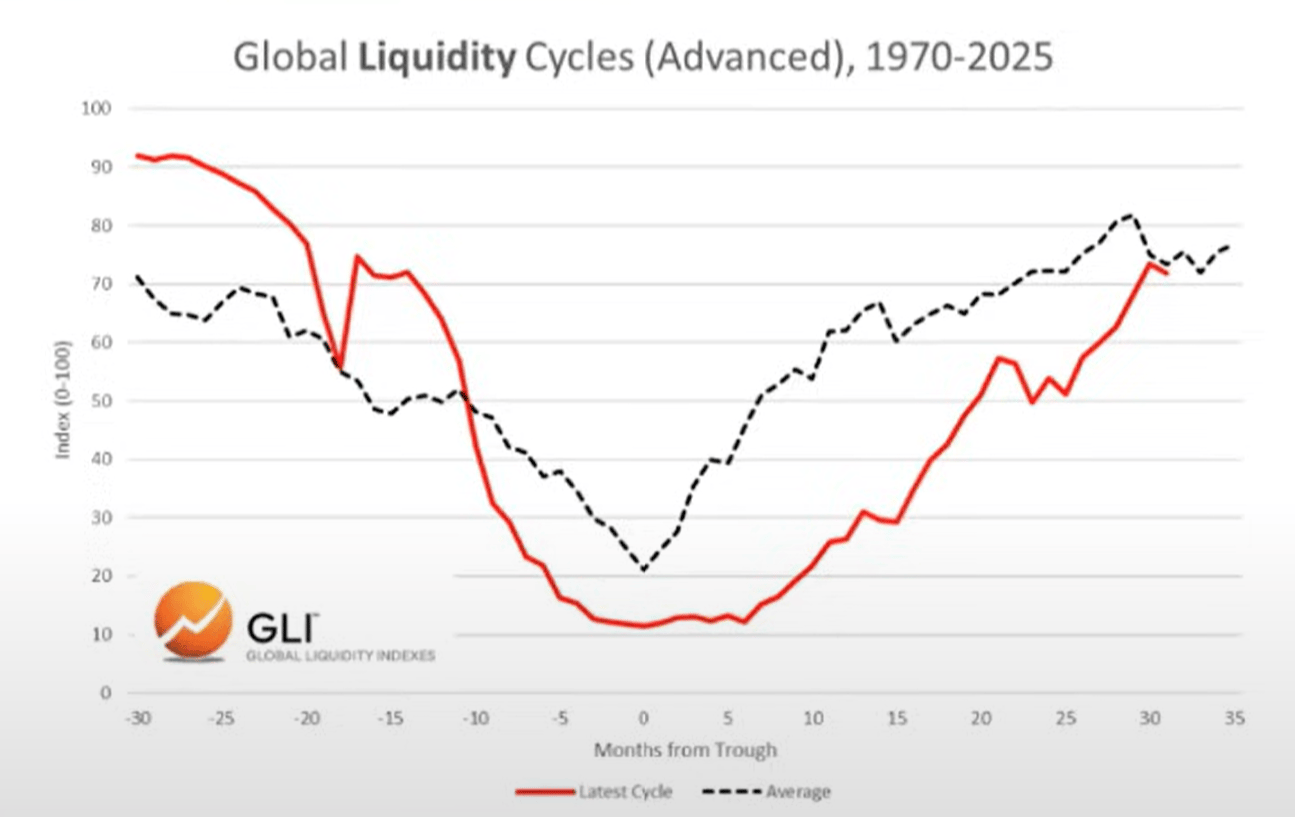
Unten sehen wir den aktuellen Zyklus (rote Linie) im Vergleich zum historischen Durchschnittszyklus seit 1970 (graue Linie).
Asset Allocation
Basierend auf der Arbeit von Mr. Howell zum Global Liquidity Index können wir typische Liquiditätszyklen und deren Übereinstimmung mit der Asset Allocation beobachten.
Rohstoffe sind in der Regel die letzten Vermögenswerte, die fallen – genau das sehen wir heute (Gold, Silber, Kupfer, Palladium).
Aus dieser Perspektive sieht der aktuelle Zyklus sehr typisch aus.
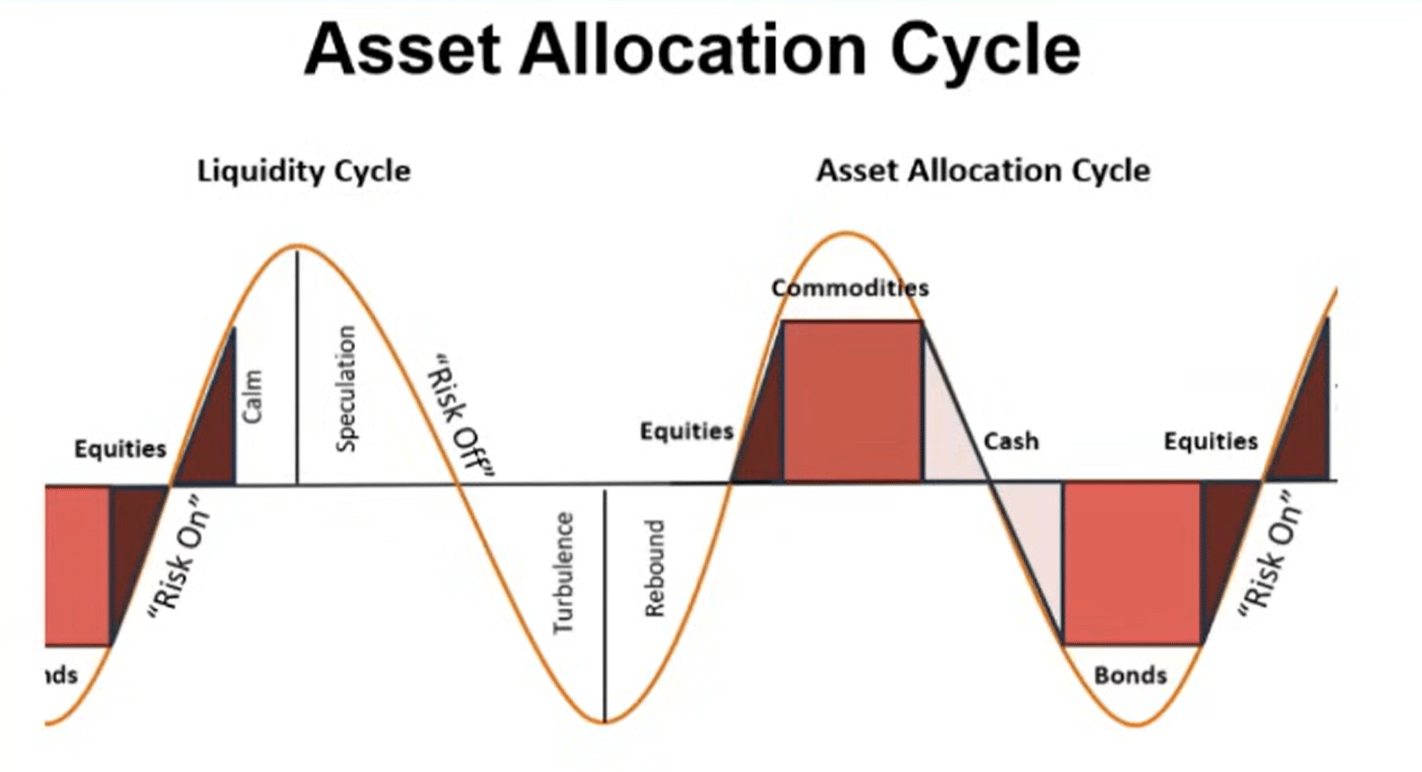
Wenn die Liquidität tatsächlich ihren Höhepunkt erreicht, erwarten wir, dass Investoren mit dem Wandel der Rahmenbedingungen in Bargeld und Anleihen umschichten. Klar ist: Dieser Prozess hat noch nicht begonnen (der Markt bleibt „risikofreudig“).
Schulden und Liquidität
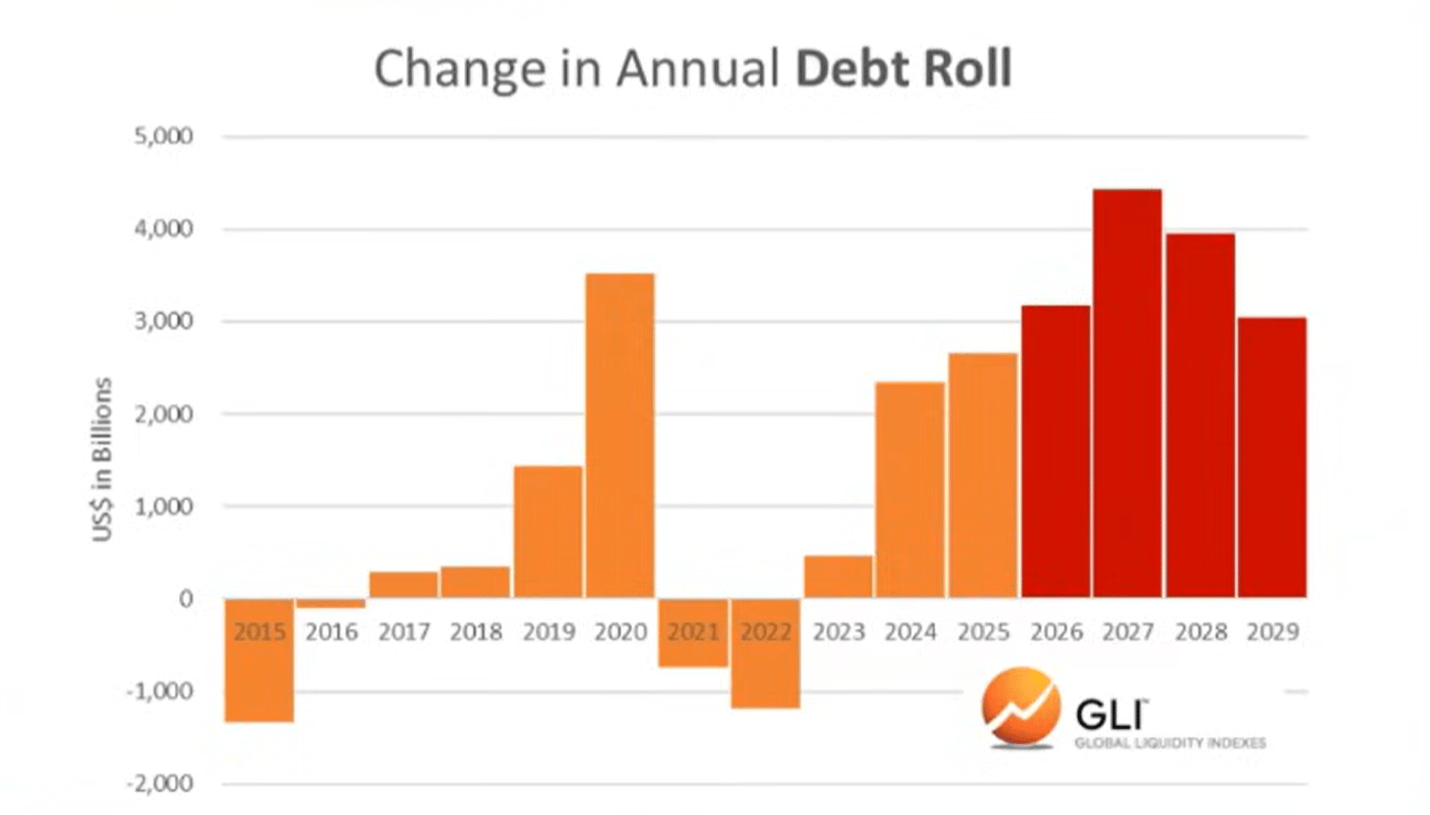
Laut Global Liquidity Index erreichte das Verhältnis von Schulden zu Liquidität in den wichtigsten Volkswirtschaften Ende letzten Jahres den niedrigsten Stand seit 1980. Es steigt nun wieder an und wird voraussichtlich bis 2026 weiter steigen.
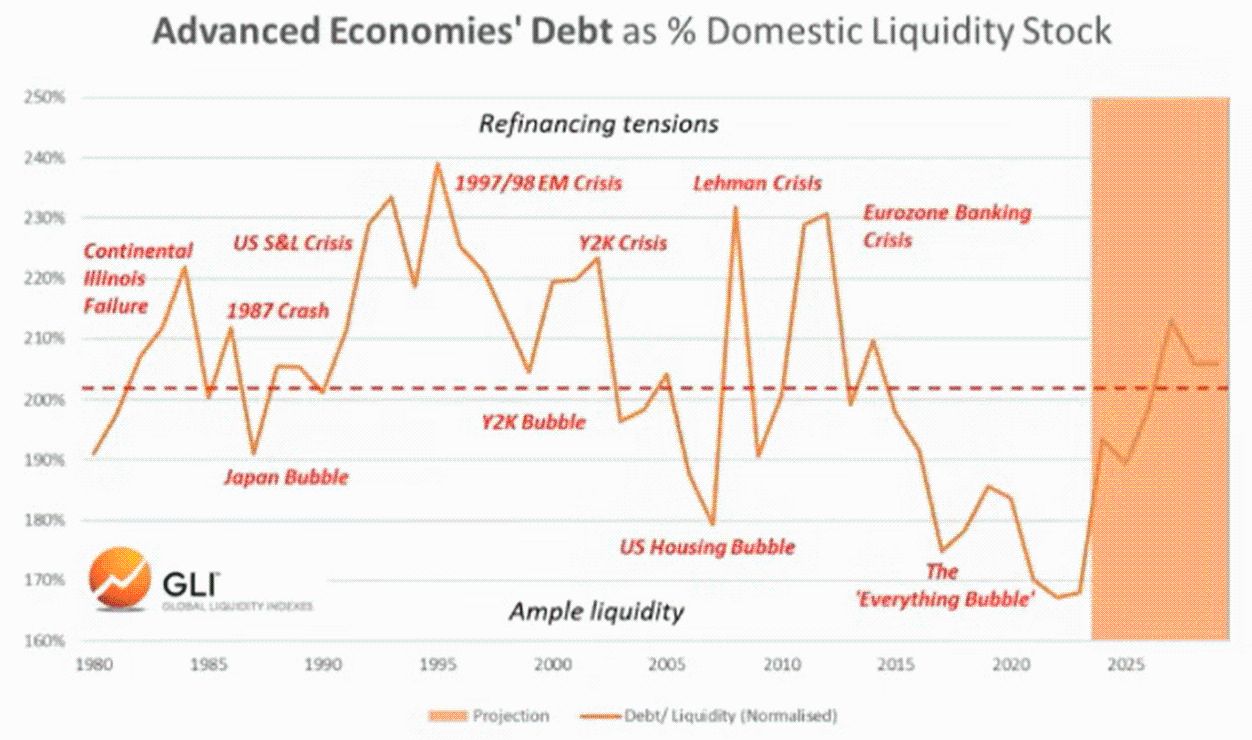
Der Anstieg des Verhältnisses von Schulden zu Liquidität erschwert die Bedienung von Billionen an zu refinanzierenden ausstehenden Schulden.
Bitcoin und globale Liquidität
Natürlich hat Bitcoin in den letzten beiden Zyklen das Top der globalen Liquidität „vorweggenommen“. Mit anderen Worten: Bitcoin erreichte seinen Höchststand einige Monate vor dem Höhepunkt der Liquidität und schien den anschließenden Rückgang zu antizipieren.
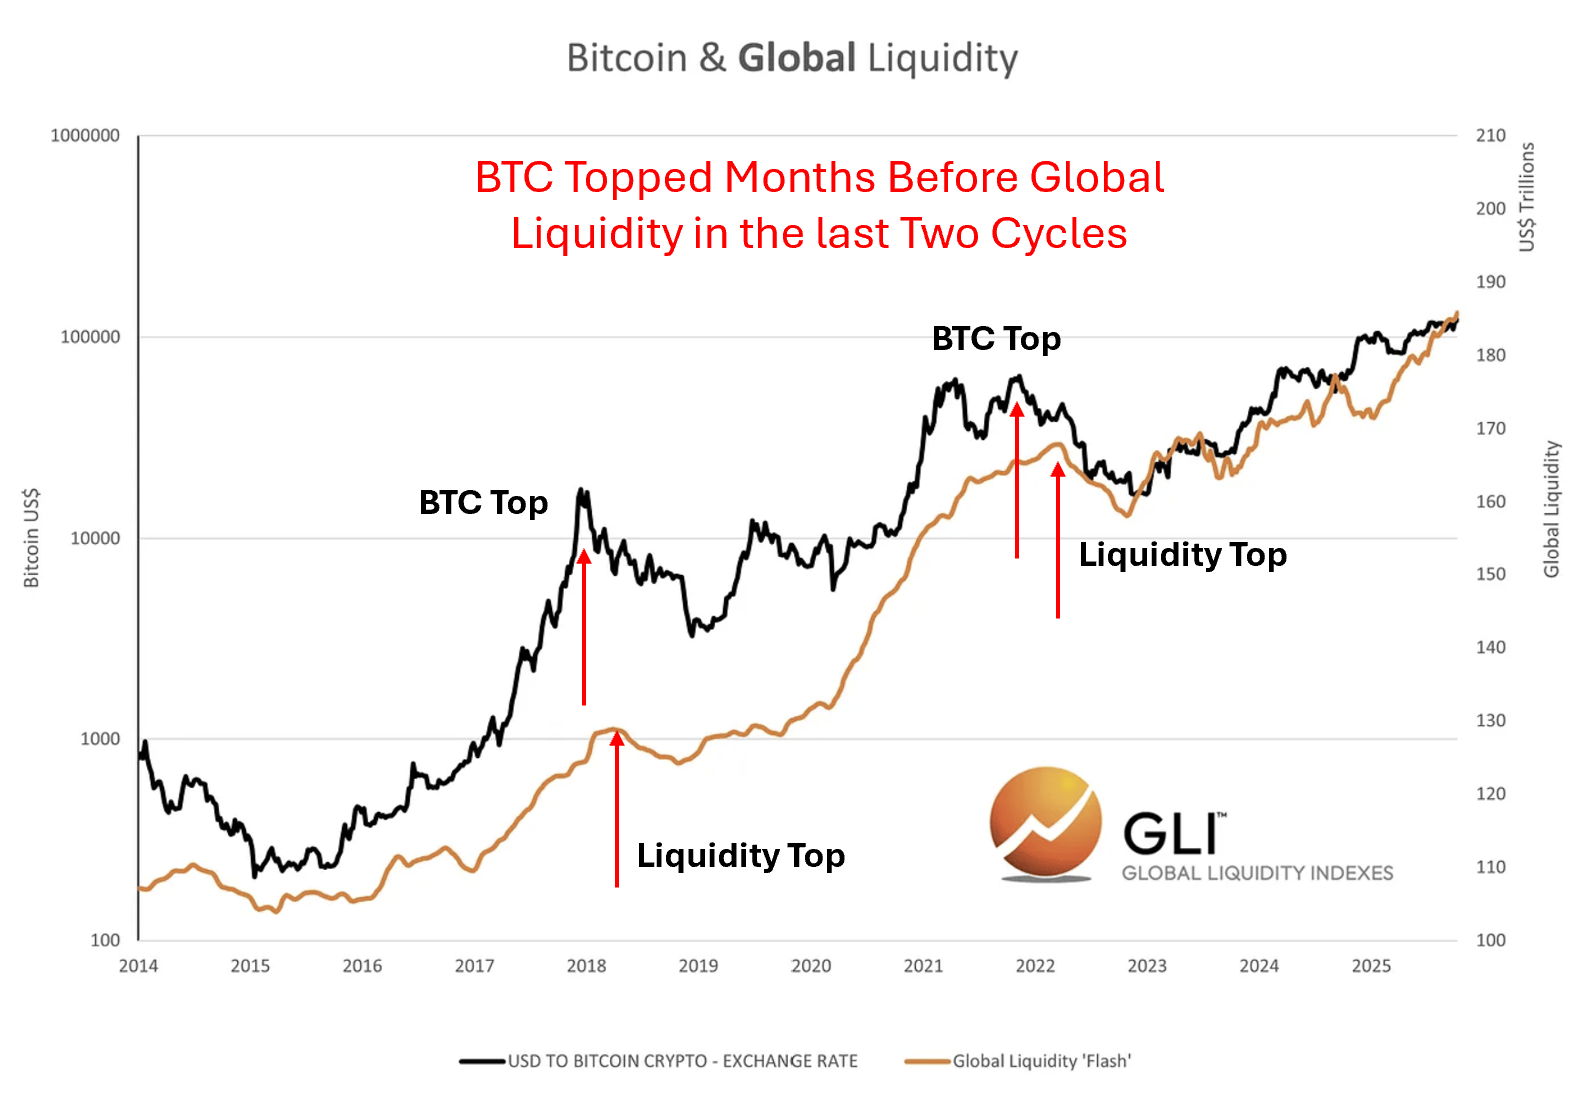
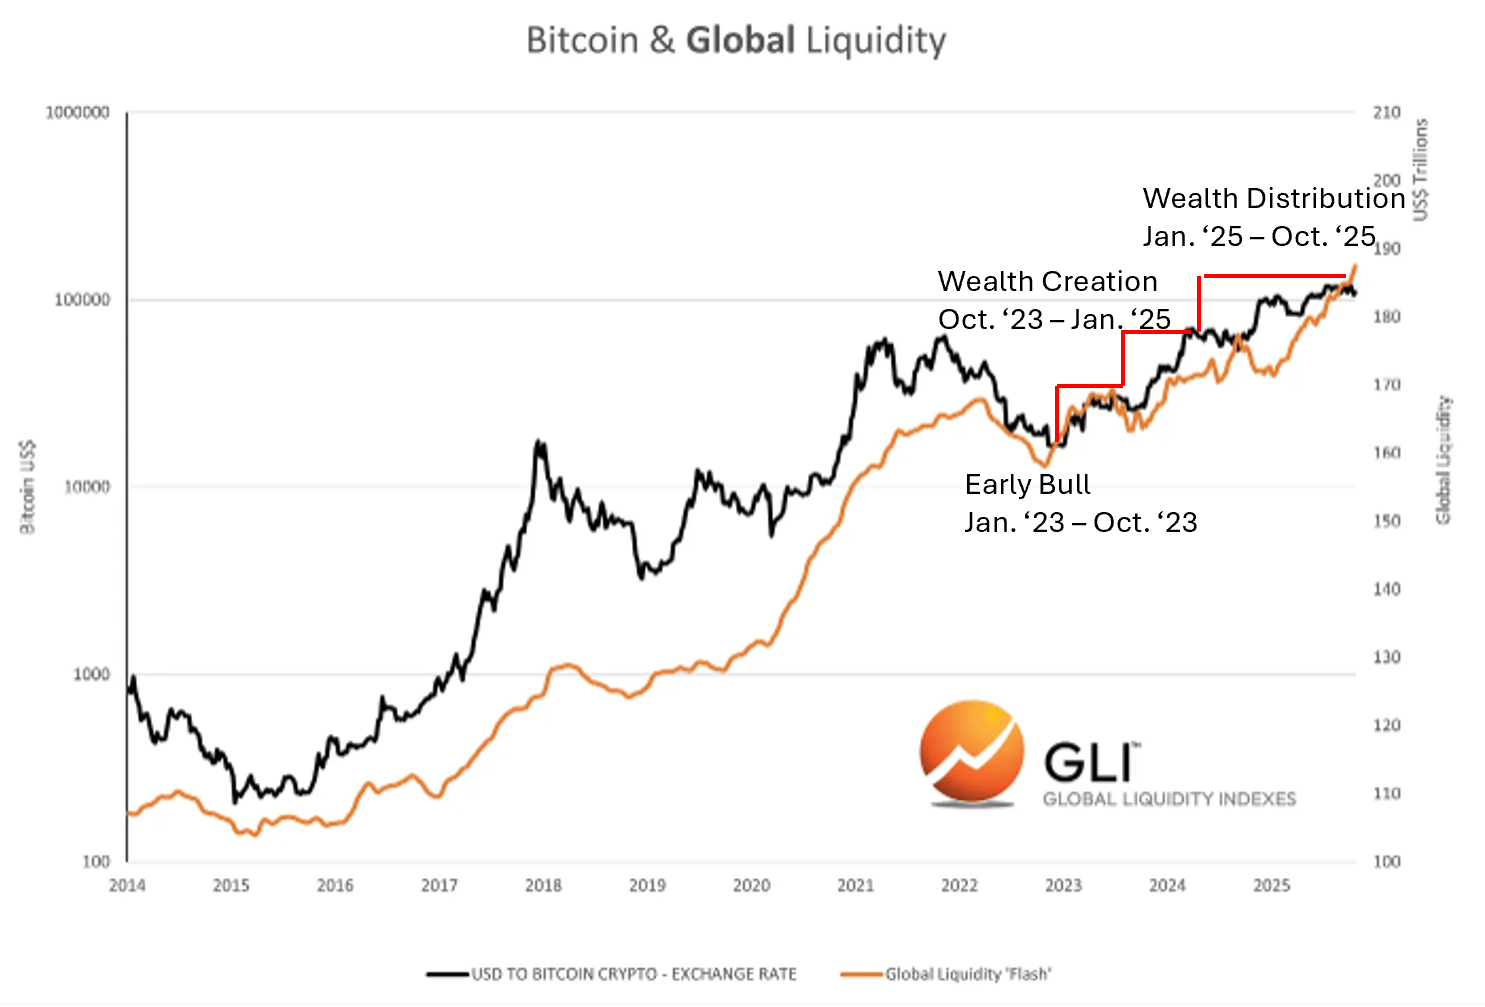
Wir wissen nicht, ob dies gerade jetzt geschieht. Wir wissen jedoch, dass die Krypto-Zyklen stets eng mit den Liquiditätszyklen verbunden waren.
Übereinstimmung mit den Krypto-Zyklen
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Sechs Jahre Inflation drücken, zwei Gegenstimmen üben Druck aus: Die Federal Reserve ist für eine Zinserhöhung im Dezember bereits „geladen“, könnte im März nächsten Jahres erneut eine durchführen?
Die US-Notenbank bleibt untätig, Wosh deutet eine mögliche Zinserhöhung im Dezember an und möglicherweise weitere Erhöhungen Anfang 2027; die Inflation hat seit sechs Jahren das Ziel nicht erreicht, und die Futures setzen bereits auf Zinserhöhungen im Dezember und März.
Oracle verspricht eine frühere als erwartete Rendite auf KI-Investitionen, prognostiziert einen positiven freien Cashflow in der zweiten Hälfte des Geschäftsjahres 2028 und eine Reduzierung der Investitionsausgaben im Geschäftsjahr 2029.
Die Finanzchefin von Oracle, Hilary Maxson, erklärte am Investorentag, dass Oracle erwartet, dass der freie Cashflow in der zweiten Hälfte des Geschäftsjahres 2028 positiv wird und im Geschäftsjahr 2029 über 30 Milliarden US-Dollar liegen wird – zuvor war der Markt allgemein davon ausgegangen, dass dieser Wert erst im Geschäftsjahr 2030 positiv werden würde. Sie rechnet außerdem damit, dass die Investitionsausgaben im Geschäftsjahr 2029 zurückgehen werden und setzte eine Obergrenze von 20 Milliarden US-Dollar für zusätzliche Finanzierungen bis zum Geschäftsjahr 2030. Nach dieser Nachricht stieg der Aktienkurs von Oracle zeitweise um über 13 %.
FedEx (FDX.US) legt nach der Aufspaltung des Frachtgeschäfts die ersten Ergebnisse vor: Umsatz und Gewinn übertreffen die Erwartungen, Jahresprognose wird angehoben, neuer CFO angekündigt.
Dank gestiegener Paketpreise, steigender Geschäftsvolumina und der fortgesetzten Umsetzung von strukturellen Kostensenkungsmaßnahmen übertrafen Umsatz und Gewinn von FedEx im laufenden Quartal die Erwartungen der Wall Street, und die Gewinnprognose für das Gesamtjahr 2026 wurde angehoben.
Krypto-Preise
Mehr


