Emploi non agricole et inflation alimentent les anticipations de resserrement : focus sur le dollar, les niveaux clés de l'or et la pression exercée sur les valorisations des actions américaines
Vue d'ensemble hebdomadaire des marchés
Cette semaine, l'attention des marchés s'est détournée de la résilience du marché du travail américain pour se porter sur la persistance de l'inflation, incitant les investisseurs à réévaluer la trajectoire de la politique monétaire de la Réserve fédérale en décembre. La principale question pour les traders n'est pas simplement de savoir si la Fed relèvera ses taux, mais dans quelle mesure cette hausse est déjà intégrée dans les cours et si les prochaines données entraîneront une nouvelle réévaluation.
Selon les informations fournies, les créations d'emplois non agricoles aux États-Unis ont atteint 165 000 en octobre, dépassant les 65 000 attendues, tandis que le taux de chômage a reculé à 4,1%. Après la publication du rapport, la probabilité implicite d'une hausse des taux d'au moins 25 points de base en décembre est remontée à environ 80%, soutenant le dollar et les rendements des bons du Trésor américain.
Le rapport sur l'IPC d'octobre publié ensuite a montré une hausse mensuelle de 0,4% de l'indice global et de 0,3% de l'indice sous-jacent, deux résultats supérieurs aux attentes. Ces chiffres ont alimenté les discussions sur une éventuelle hausse de 50 points de base. Toutefois, la probabilité d'environ 14% citée dans les informations fournies ne fait pas d'une hausse de 50 points de base le scénario central. Elle ne peut pas non plus être directement ajoutée à la probabilité d'une "hausse d'au moins 25 points de base" relevée à un autre moment.
Parallèlement, l'or a repassé le seuil de 4100 $ pendant la période de trading précédant la publication de l'IPC décrite dans les informations fournies. La poursuite du rebond après la publication des données d'inflation dépendra du dollar, des rendements réels et de la pression vendeuse aux niveaux supérieurs.
Principaux thèmes du marché
1. La vigueur de l'emploi soutient le dollar ; les écarts de taux relatifs seront ensuite déterminants
| Indicateur de l'emploi |
Résultat cité dans les informations fournies |
| Croissance de l'emploi non agricole en octobre |
165 000 contre 65 000 attendus |
| Croissance de l'emploi en septembre |
Révisée à la hausse à 60 000 |
| Taux de chômage |
Recul à 4,1% |
| Croissance mensuelle des salaires |
0,4% contre 0,3% attendu |
Un emploi plus solide que prévu réduit la nécessité pour la Fed d'assouplir rapidement sa politique en réaction à la faiblesse économique. Cela ne garantit toutefois pas une hausse des taux. Le taux d'activité, les heures travaillées et les révisions ultérieures restent des éléments importants.
Le DXY a progressé de 0,77% à 102,26 le lendemain de la publication du rapport sur l'emploi, tandis que les rendements des bons du Trésor à 2 et 10 ans ont respectivement atteint 4,52% et 4,85%.
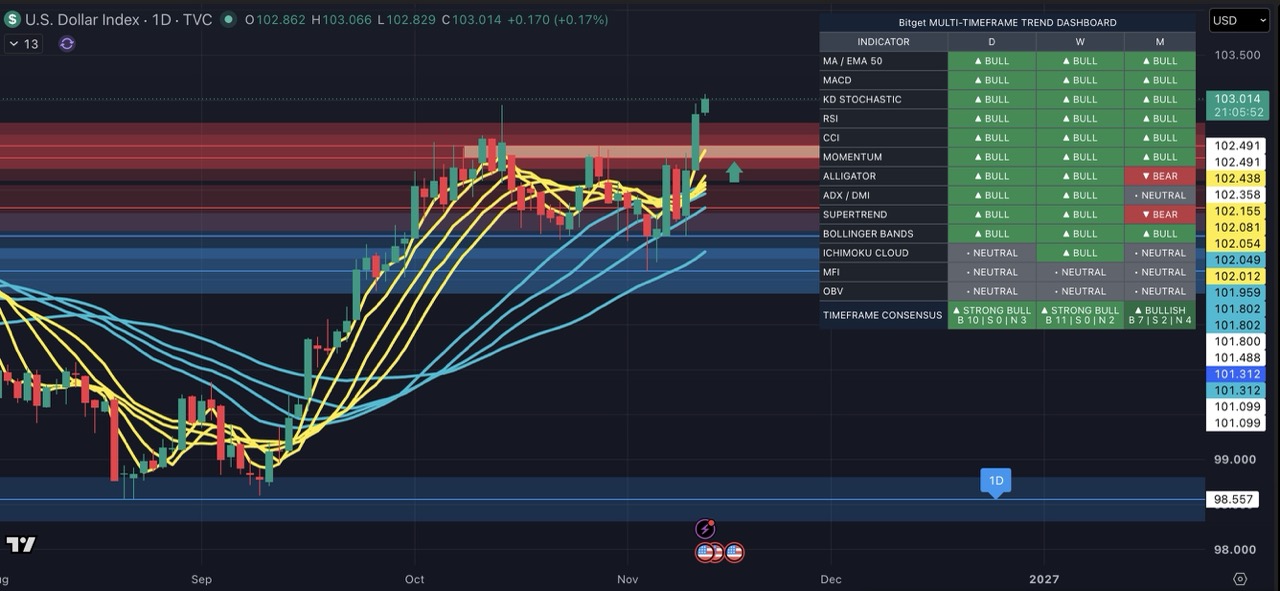
La capacité du dollar à maintenir sa vigueur dépend des avantages des États-Unis en matière de taux d'intérêt et de croissance par rapport aux autres économies. Pour EURUSD et GBPUSD, surveillez la divergence entre les politiques des banques centrales. Pour USDJPY, suivez les signaux de la Banque du Japon et le risque d'intervention sur le marché des changes, parallèlement à l'écart de rendement entre les États-Unis et le Japon.
Marchés et indicateurs à surveiller : DXY, EURUSD, GBPUSD, USDJPY, US02Y
2. Une surprise haussière de l'IPC ne garantit pas une hausse de 50 points de base de la Fed
| Indicateur |
Dernière variation mensuelle |
Attentes du marché |
Mois précédent |
| IPC global |
0,40% |
0,30% |
0,60% |
| IPC sous-jacent |
0,30% |
0,20% |
0,30% |
Le ralentissement de la croissance de l'IPC global signifie que les prix augmentent moins rapidement, et non qu'ils baissent. Le fait que l'IPC sous-jacent n'ait pas ralenti comme prévu suggère que les pressions inflationnistes de fond persistent.
Principaux éléments à surveiller :
-
Logement et services : l'inflation ralentit-elle suffisamment pour atténuer les pressions sur les prix sous-jacents ?
-
Biens sous-jacents : les coûts d'importation, les droits de douane et les variations des stocks continuent-ils de pousser les prix à la hausse ?
-
Pouvoir d'achat des ménages : les dépenses alimentaires et énergétiques réduisent-elles les dépenses discrétionnaires ?
Les marchés peuvent intégrer des "taux durablement élevés", une hausse de 25 points de base ou un resserrement plus agressif. Il s'agit de scénarios distincts. Les déclarations conditionnelles de responsables individuels ne constituent pas non plus une décision collective du FOMC.
Marchés et indicateurs à surveiller : DXY, US02Y, US10Y, XAUUSD, NAS100
3. L'or repasse au-dessus de 4100 $, mais le rebond doit encore être confirmé
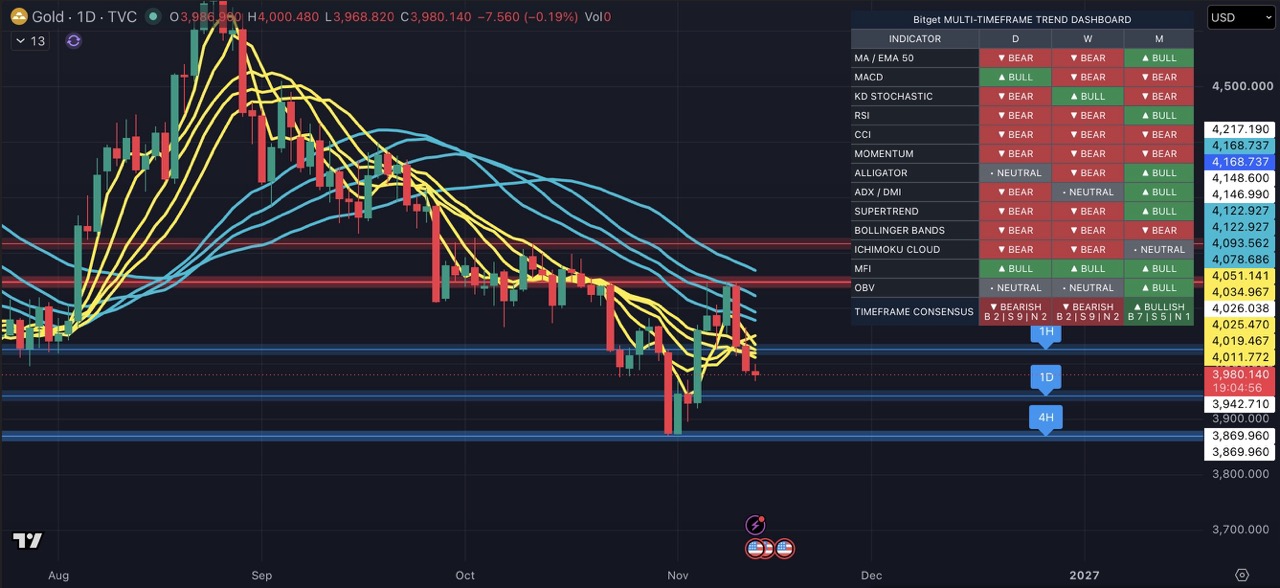
Avant la publication de l'IPC, l'or avait gagné environ 5% au cours de la semaine précédente avant d'atteindre approximativement 4120 $. Ce rebond ne peut pas être simplement extrapolé à la période suivant la publication de l'IPC.
La baisse des prix du pétrole n'est pas automatiquement favorable à l'or. Elle peut le soutenir si elle atténue les anticipations de resserrement et fait baisser les rendements réels. Cependant, si les anticipations d'inflation diminuent sans baisse parallèle des rendements nominaux, les rendements réels pourraient au contraire augmenter.
| Zone de prix |
Importance |
| 4140 $ – 4210 $ |
Zone majeure d'offre et de résistance |
| 4100 $ – 4115 $ |
Pivot clé à court terme |
| 4030 $ – 4050 $ |
Support intermédiaire |
| 3950 $ – 4010 $ |
Zone majeure de demande |
| 3870 $ – 3880 $ |
Zone du récent creux local |
-
Poursuite du rebond : si l'or se maintient près de 4100 $ et établit un support au-dessus de 4140 $ – 4150 $, surveillez 4185 $ et 4200 $ – 4210 $. Une cassure au-dessus de l'ensemble de la zone d'offre, suivie d'un nouveau test réussi, fournirait un signal plus solide de poursuite du mouvement.
-
Rejet et repli : si l'or clôture de nouveau sous 4100 $, surveillez d'abord 4050 $ – 4030 $, puis la zone de demande comprise entre 4010 $ et 3950 $.
Les clôtures journalières et la poursuite ultérieure du mouvement sont plus révélatrices que de brefs franchissements d'un niveau immédiatement après la publication de données, mais aucune ne garantit la validité d'une cassure.
Marchés et indicateurs à surveiller : XAUUSD, DXY, rendements réels
4. Les actions américaines confrontées au double test des valorisations et des bénéfices
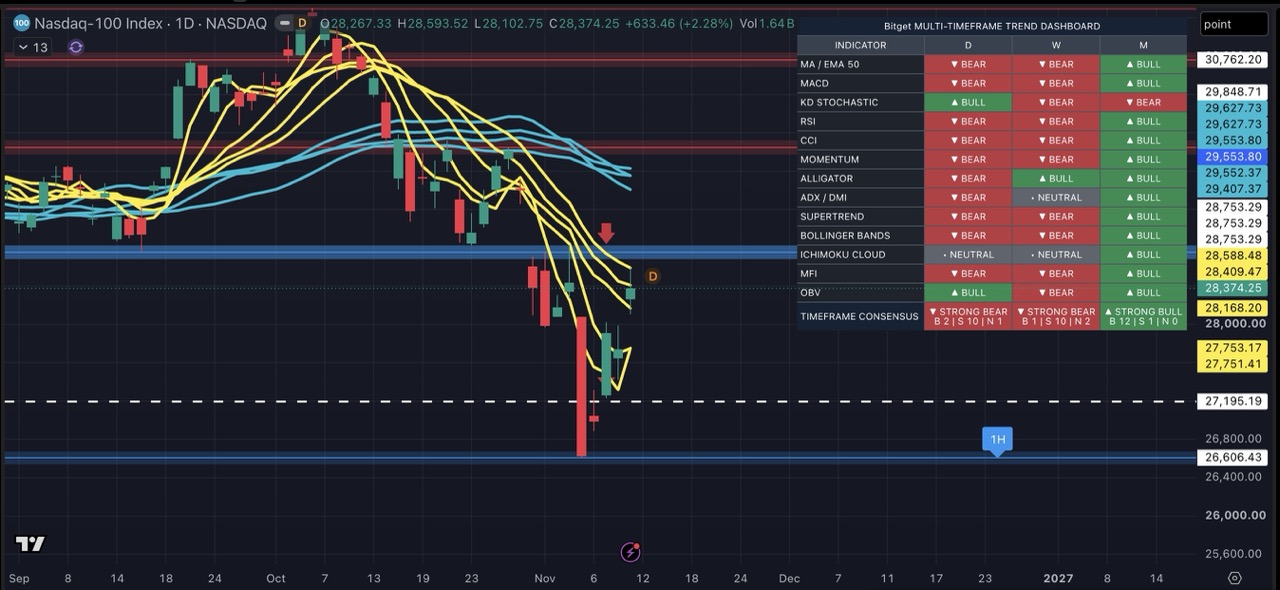
La vigueur de l'emploi soutient la consommation et les revenus, mais peut également prolonger l'environnement de taux élevés. Une inflation soutenue peut accroître les coûts de financement et la pression sur les marges.
-
NAS100 : surveillez les taux d'intérêt réels, les bénéfices du secteur technologique et les rendements des investissements dans l'IA.
-
US500 : surveillez si la croissance des bénéfices s'élargit et si la participation du marché s'améliore.
-
US30 : suivez la résilience économique des secteurs de l'industrie et de la finance, ainsi que des secteurs axés sur le marché intérieur.
Inquiétudes réglementaires liées à l'IA et forte correction des valeurs technologiques. Il convient encore de vérifier les évolutions réglementaires précises plutôt que d'attribuer l'ensemble du recul à un seul facteur. Un rebond sur une journée ne suffit pas non plus à confirmer la fin d'une correction.
Marchés et indicateurs à surveiller : NAS100, US500, US30, US10Y
5. Les raisons de la baisse du pétrole comptent davantage que sa seule direction
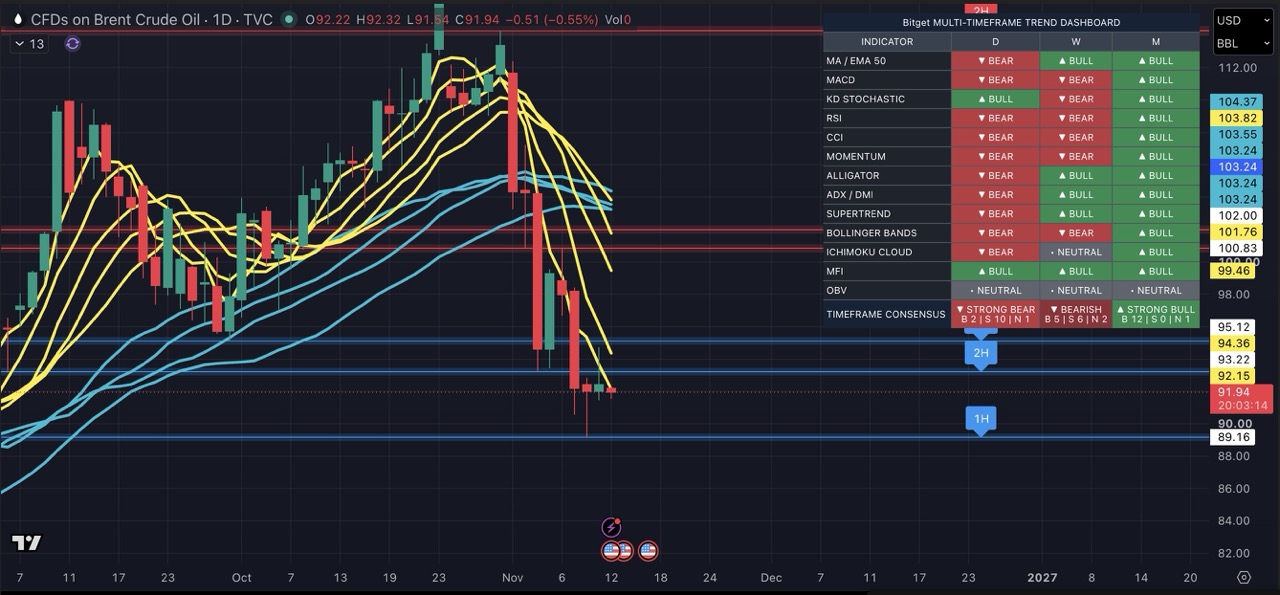
Si les prix du pétrole reculent grâce à une amélioration de l'offre, les pressions liées à l'inflation et aux coûts des entreprises pourraient s'atténuer. Si le recul reflète une détérioration de la demande, il pourrait ne pas profiter aux actions.
Les actualités géopolitiques doivent être évaluées en distinguant les anticipations de négociations des accords effectivement mis en œuvre, puis en les comparant aux exportations, à l'activité maritime, aux stocks et à la politique de l'OPEP+. Même si l'inflation énergétique ralentit, l'inflation du logement et des services pourrait maintenir une orientation restrictive de la politique de la Fed.
Marchés à surveiller : UKOUSD, USOUSD, DXY
Cadre de trading pour les principaux marchés de CFD
| Marché |
Facteurs de soutien potentiels |
Principaux risques / indicateurs de confirmation |
| DXY |
Avantage plus important des taux américains ; renforcement des anticipations de resserrement |
Les nouvelles positives sont déjà intégrées dans les cours ; surveillez US02Y et la divergence entre les politiques des banques centrales |
| EURUSD / GBPUSD |
Faiblesse du dollar ; politique monétaire locale relativement plus restrictive |
Avantage plus important des taux américains ; affaiblissement de la croissance locale |
| USDJPY |
Écart de rendement plus important entre les États-Unis et le Japon |
Orientation plus restrictive de la BOJ, intervention et débouclage des opérations de carry trade |
| XAUUSD |
Baisse des taux réels, affaiblissement du dollar et demande d'actifs refuges |
Surveillez 4100 $ et la zone comprise entre 4140 et 4210 |
| NAS100 |
Résilience des bénéfices du secteur technologique ; atténuation de la pression des taux |
Inquiétudes liées aux valorisations, à la réglementation et au rendement des investissements dans l'IA |
| US500 / US30 |
Résilience du marché du travail ; élargissement de la croissance des bénéfices |
Ralentissement de la consommation, hausse des coûts et détérioration de la participation du marché |
| UKOUSD / USOUSD |
Resserrement de l'offre ; amélioration de la demande |
Reprise de l'offre et faiblesse de la demande ; suivez les stocks et les exportations |
Principaux points d'attention pour la semaine à venir
1. Persistance de l'inflation : suivez le PPI, les prix à l'importation et les prochaines publications du PCE conformément au calendrier officiel. Évitez toute extrapolation directe à partir des données d'un seul mois.
2. Persistance de la réévaluation des anticipations concernant la Fed : vérifiez les déclarations originales des responsables et consignez la date de la réunion FedWatch concernée, l'horodatage des données et les fourchettes de taux cibles.
3. Confirmation croisée entre les actifs : une hausse simultanée du dollar et des rendements à court terme correspond davantage à un positionnement fondé sur un resserrement. Si le dollar et l'or progressent ensemble, examinez la demande d'actifs refuges.
4. Validité des niveaux de l'or : si les prix actuels se sont fortement éloignés des zones mentionnées dans les informations fournies, réévaluez les supports et les résistances.
5. Corrélation des positions : une position longue sur le dollar associée à des positions courtes sur l'or et les valeurs technologiques peut concentrer l'exposition à un même risque de politique monétaire.
Lors de la publication de données, surveillez les spreads, le slippage, les frais de financement overnight et les réserves de marge. Les ordres stop loss standards ne garantissent pas une exécution au prix indiqué.
Conclusion hebdomadaire
La résilience du marché du travail et la persistance de l'inflation accroissent le risque d'un resserrement de la politique monétaire, mais ne signifient pas que la Fed a décidé de l'ampleur d'une hausse des taux. Une nouvelle appréciation du dollar dépend des écarts de taux relatifs ; le rebond de l'or dépend des rendements réels et des principales zones d'offre ; les actions américaines nécessitent quant à elles une confirmation provenant à la fois des valorisations et des bénéfices.
Trois scénarios à court terme méritent d'être anticipés :
-
Hausse des anticipations de resserrement : le dollar pourrait en bénéficier, tandis que l'or et les valeurs technologiques aux valorisations élevées subiraient des pressions.
-
Les données sont élevées, mais les prix ne prolongent pas le mouvement : vérifiez si les anticipations sont déjà intégrées dans les cours et surveillez le risque de retournement.
-
La croissance ralentit et la demande d'actifs refuges augmente : les rendements pourraient baisser sans profiter aux actions, tandis que le dollar et l'or pourraient progresser ensemble.
💡 La priorité n'est pas de poursuivre le mouvement initial, mais de vérifier si les anticipations, les prix et les fondamentaux concordent, puis d'adapter la taille des positions à la perte que vous pouvez vous permettre de supporter.
Toutes les formations au trading proposées par Bitget sont fournies exclusivement à des fins éducatives et ne doivent pas être considérées comme des conseils financiers. Les stratégies et exemples présentés sont fournis uniquement à titre indicatif et peuvent ne pas refléter les conditions réelles du marché. Le trading de CFD comporte des risques importants, notamment la perte potentielle du capital. Les performances passées ne garantissent pas les résultats futurs. Veuillez effectuer des recherches approfondies et vous assurer de comprendre les risques encourus. Bitget décline toute responsabilité quant aux décisions de trading prises par les utilisateurs.


- Vue d'ensemble hebdomadaire des marchés
- Principaux thèmes du marché
- Cadre de trading pour les principaux marchés de CFD
- Principaux points d'attention pour la semaine à venir
- Conclusion hebdomadaire