
Rapport de recherche|Analyse détaillée du projet avantisfi & Analyse de la capitalisation boursière d’AVNT
I. Présentation du projet
II. Points forts du projet
-
Couche de trading à effet de levier universelle, couvrant diverses classes d'actifs
-
Effet de levier élevé et modèle sans frais, amélioration de l'efficacité du capital
-
Innovation technologique, expérience on-chain à faible latence
-
Communauté dynamique et développement durable
III. Perspectives de valorisation
IV. Modèle économique
Offre totale de tokens
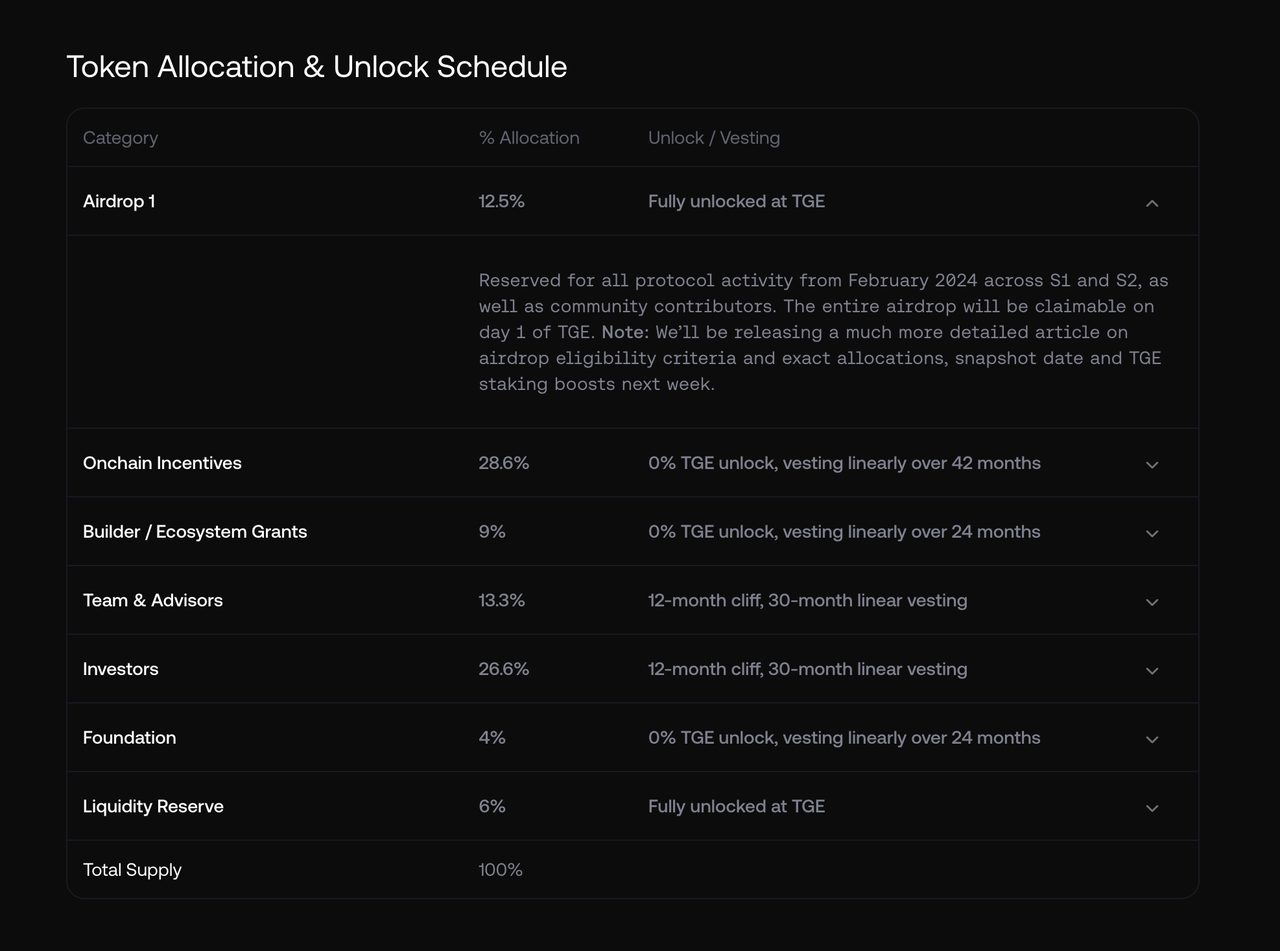
Structure de répartition
-
Premier airdrop 12,5% : déblocage complet au lancement du TGE ;
-
Incitations on-chain 28,6% : 0% au TGE, déblocage linéaire sur 42 mois ;
-
Builders et subventions écosystème 9% : 0% au TGE, déblocage linéaire sur 24 mois ;
-
Équipe et conseillers 13,3% : déblocage à partir de 12 mois après le TGE, linéaire sur 30 mois ;
-
Investisseurs 26,6% : déblocage à partir de 12 mois après le TGE, linéaire sur 30 mois ;
-
Fondation 4% : 0% au TGE, déblocage linéaire sur 24 mois ;
-
Réserve de liquidité 6% : déblocage complet au lancement du TGE.
Utilisation du token
-
Vote de gouvernance : les détenteurs de tokens peuvent participer à la gouvernance du protocole pour décider de l'orientation du projet et des ajustements de paramètres.
-
Revenus de staking : les utilisateurs peuvent staker leurs tokens pour obtenir des récompenses, améliorant la sécurité du réseau et la demande de tokens.
-
Fourniture de liquidité : les tokens peuvent être utilisés dans des pools de liquidité pour gagner des frais de transaction et stimuler l'activité de trading dans l'écosystème.
-
Paiement dans l'écosystème : utilisé comme moyen de paiement pour les frais de service de la plateforme et les coûts de transaction.
-
Mécanisme d'incitation : récompense des utilisateurs via le mining ou des missions, stimulant l'activité communautaire et l'expansion de l'écosystème.
V. Informations sur l'équipe et le financement
Informations sur l'équipe
Situation du financement
VI. Risques potentiels
-
La libération de liquidité lors du TGE initial représente 18,5%, ce qui entraîne un risque de pression à la vente après l'airdrop ;
-
Risque de pression à la vente après le déblocage linéaire mensuel pour les investisseurs et l'équipe ;
-
Risque de pression à la vente de la part de l'équipe et de la fondation.
-
La partie incitations on-chain représente 28,6%, il n'est pas exclu que les équipes ayant reçu des incitations vendent après le déblocage.
VII. Liens officiels
-
Website: https://www.avantisfi.com
-
Twitter: https://x.com/avantisfi
-
Discord : Aucun
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les élections de mi-mandat révèlent la vulnérabilité du marché ! Le trading basé sur l’IA fait face à un examen rigoureux, les prévisions de bénéfices des actions américaines pourraient être fortement révisées.
Les résultats des élections de mi-mandat aux États-Unis et la chute du marché qui s’en est suivie ont révélé la vulnérabilité due à la forte concentration des paris sur l’intelligence artificielle (AI). Les investisseurs pourraient devoir réajuster leurs attentes concernant les rendements des investissements.

La vague de déblocage de SpaceX coïncide avec le rééquilibrage des indices ! Selon les estimations de Goldman Sachs, le rééquilibrage de décembre pourrait générer 10,9 milliards de dollars d’achats passifs.
La proportion d’actions en circulation de SpaceX est passée d’environ 5 % lors de son introduction en bourse à un tiers, la hausse de la pondération dans les indices étant à l’origine d’une augmentation des capitaux passifs. Goldman Sachs prévoit qu’un rééquilibrage de l’indice Russell 1000 Growth le 11 décembre pourrait générer des achats d’une valeur de 10,9 milliards de dollars, principalement au profit des actionnaires internes lors de la levée du blocage. L’intégration dans le S&P 500 est attendue pour la seconde moitié de 2027, période au cours de laquelle les investissements passifs devraient encore s’intensifier.
Positions de Citi au troisième trimestre : Nvidia (NVDA.US) reste le principal titre détenu ; expansion bidirectionnelle des options sur indices et valeurs technologiques
Selon la divulgation de la Securities and Exchange Commission (SEC) des États-Unis, Citi Group (C.US) a soumis son rapport de portefeuille du troisième trimestre (13F) au 4 novembre 2026, couvrant la période jusqu'au 30 septembre 2026.

Carlyle continue de privilégier le secteur des soins de santé au troisième trimestre : Medline (MDLN.US) et StandardAero (SARO.US) représentent plus de 98 % de ses positions.
Carlyle (CG.US) a soumis son rapport de portefeuille du troisième trimestre (13F) jusqu'au 30 septembre 2026.

Prix des cryptos
Plus


