
Le "maître de la vente au sommet" a-t-il vendu trop tôt ?

Ethereum Foundation a encore vendu des tokens.
La nuit dernière, la fondation a annoncé qu'elle allait vendre 1 000 ETH (environ 4,5 millions de dollars) via la fonction TWAP de la plateforme d'échange décentralisée CoWSwap, en échange de stablecoins, afin de soutenir la "recherche, le financement et les dons".
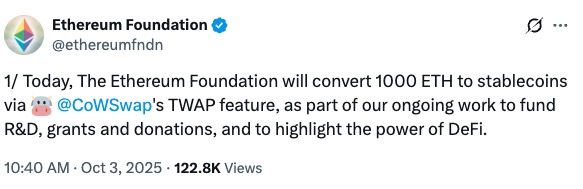
Si cela vous semble familier, c'est parce qu'ils ont déjà vendu le mois dernier. Cette fois-là, c'était encore plus important — 10 000 ETH, d'une valeur de plus de 43 millions de dollars.
La communauté s'est donc à nouveau enflammée. Certains plaisantent : "Le maître du timing du marché est de retour."
Pourquoi tout le monde surveille-t-il les ventes de la fondation ?
En réalité, les ventes d'ETH par l'Ethereum Foundation sont discutées presque chaque année. La raison est simple : elle détient trop d'ETH, et chaque vente représente plusieurs millions de dollars. De plus, à chaque fois, ces ventes ont tendance à avoir lieu lorsque le marché est favorable, ce qui amène inévitablement à penser à une "prise de bénéfices au sommet".
La communauté surnomme la fondation "le maître du timing du marché", et ce n'est pas sans raison :
-
En 2021, lors du bull market, elle a vendu un lot d'ETH ;
-
En 2022, pendant le bear market, elle n'a presque pas bougé ;
-
Depuis 2024, elle a de nouveau vendu à plusieurs reprises lors des rebonds d'ETH.
Bien sûr, du point de vue de la fondation, ces opérations sont justifiées : chaque année, ils doivent financer de nombreux projets de l'écosystème, hackathons, recherches et salaires, il est donc nécessaire de convertir une partie des fonds en stablecoins pour les dépenses.
Mais le marché est guidé par l'émotion. Peu importe la rationalité de la fondation, chaque vente déclenche la question : "Est-ce encore le sommet ?"
Signal on-chain : l'ETH est en "rupture discrète"
Il est à noter que, bien que la fondation vende, les données on-chain montrent que l'offre globale d'ETH diminue. Les réserves d'ETH sur les exchanges sont actuellement à un niveau historiquement bas, à seulement environ 9,2 millions.
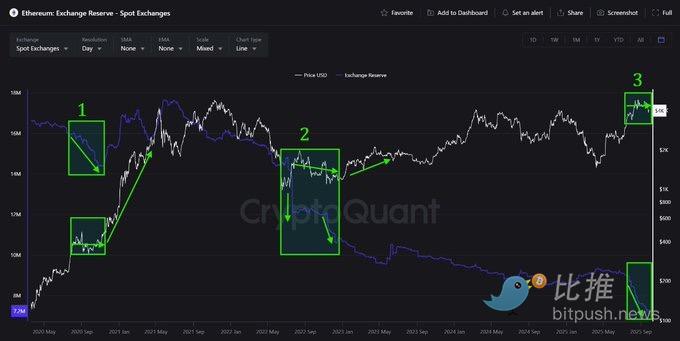
Cela signifie qu'il y a de moins en moins d'ETH disponibles à la vente immédiate sur le marché.
Analyste Leon Waidmann a résumé trois situations similaires dans l'histoire de l'ETH :
-
2020-2021 : Les réserves sont passées de 16 millions à 10 millions, l'ETH est passé de 400 dollars à 4 800 dollars ;
-
2022-2023 : Les réserves sont passées de 15 millions à 9 millions, l'ETH est passé de 1 100 dollars à 4 000 dollars ;
-
Maintenant : Les réserves sont à nouveau autour de 9 millions, le prix est remonté à environ 4 500 dollars, avec une hausse de plus de 10 % sur 7 jours.
Waidmann a utilisé une métaphore parlante : "C'est comme une baignoire dont on vide l'eau, mais le niveau ne baisse pas car de l'eau fraîche arrive (les acheteurs absorbent l'offre). Une fois les vendeurs épuisés et la demande qui explose, l'eau déborde soudainement."
Autrement dit, le marché est actuellement dans une phase de "pénurie d'offre + accumulation de demande" : en apparence calme, mais en réalité en pleine préparation.
Environnement macro : un changement de politique pourrait être un catalyseur clé
D'autre part, l'environnement macroéconomique évolue également. En raison du shutdown du gouvernement américain, la publication des données NFP de septembre a été retardée, et le marché anticipe que la Fed pourrait baisser les taux d'intérêt deux fois cette année.
L'équipe de recherche de Coinbase a écrit dans son dernier rapport : "Le marché des taux d'intérêt a déjà intégré deux baisses de 25 points de base. L'affaiblissement du dollar et les nouveaux sommets de l'or réduisent l'attrait des actifs en cash, ce qui profite au marché crypto."
Cela signifie que si les capitaux reviennent vers les actifs à risque, Ethereum pourrait être l'un des premiers à en bénéficier.
L'ETH ETF a enregistré quatre jours consécutifs d'entrées nettes supérieures à 1 milliard de dollars, et les achats des portefeuilles de baleines ont également nettement augmenté.
Analyse technique : seuil clé à 4 800 dollars
L'amélioration de l'environnement macroéconomique fournit une dynamique au marché, tandis que l'analyse technique nous offre une fenêtre importante pour observer la force de cette dynamique.
D'un point de vue technique, Ethereum se trouve actuellement à un point de décision clé. Après avoir franchi la résistance des 4 500 dollars et atteint un nouveau sommet sur deux semaines, le prix fait face à la ligne de tendance baissière formée depuis le 24 août. La capacité à franchir cette résistance déterminera la suite de l'évolution : en cas de franchissement, le prochain objectif sera 4 800 dollars ; sinon, une correction temporaire pourrait survenir.
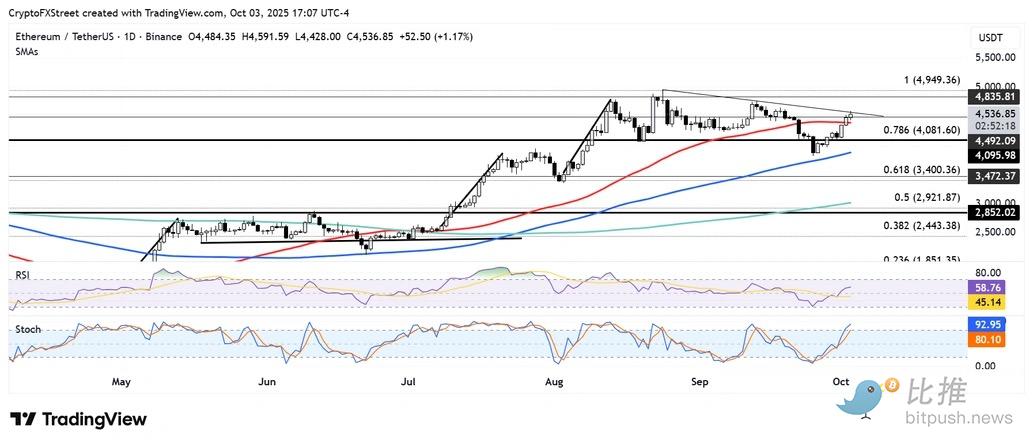
Au cours des dernières 24 heures, le marché des contrats à terme sur Ethereum a subi 123,8 millions de dollars de liquidations, dont 7,3 millions de dollars sur des positions short. Les indicateurs techniques montrent une situation mitigée : l'indice de force relative (RSI) reste au-dessus de la ligne neutre, maintenant une dynamique haussière, mais l'indicateur stochastique (Stoch) est déjà en zone de surachat.
Concernant les niveaux de support clés, le seuil des 4 100 dollars sera une ligne de défense importante ; en cas de cassure, la moyenne mobile simple (SMA) à 100 jours offrira un support supplémentaire. Il faudra surveiller de près la situation de la ligne de tendance : une consolidation au-dessus de la résistance ouvrirait un nouvel espace de hausse, sinon une correction technique pourrait survenir.
Par conséquent, voici quelques points clés et risques à surveiller :
-
Support : si l'ETH casse les supports clés (comme 4 100 ou 4 000 dollars), cela pourrait déclencher une baisse en chaîne ;
-
Point de départ des achats : si des institutions ou des DAT (trésoreries d'actifs numériques) recommencent à acheter massivement, cela pourrait être un catalyseur pour le marché ;
-
Évolution des facteurs macro : la politique de taux de la Fed, la force du dollar, la réglementation, etc., restent des éléments clés pour l'orientation du marché.
Auteur : Seed.eth
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L’analyse de Morgan Stanley sur l’impact du « Blue Wave » : 20 % des nouveaux projets de centres de données pourraient être reportés à 2029, et 40 % des puces livrées ne pourront pas être mises sous tension avant 2028.
Morgan Stanley estime que les élections de mi-mandat aux États-Unis perturbent substantiellement le rythme de construction des centres de données dédiés à l’IA : environ 5 GW de capacité devraient être reportés de 2028 à 2029, et jusqu’à 40 % du déploiement des puces entre 2026 et 2028 risquent de ne pas être alimentés à temps. La combinaison d’un déficit d’électricité, de résistances politiques et de la hausse des coûts pousse les capitaux à se déplacer plus rapidement vers des marchés étrangers tels que l’Asie du Sud-Est et l’Inde, ce qui pourrait allonger globalement le cycle des dépenses d’investissement liées à l’IA.

Le risque se transfère ! Goldman Sachs : La marge CDS des fabricants de puces dépasse pour la première fois celle des grands fournisseurs de cloud, les swaps de défaut sur l’IA atteignent un niveau record
Goldman Sachs indique que le risque de crédit lié à l’IA se déplace des géants du cloud vers les fournisseurs de puces, la prime de CDS sur les puces ayant dépassé pour la première fois en près de trois mois celle des grandes entreprises du cloud, ce qui reflète les inquiétudes du marché concernant la dépréciation des GPU et l’exposition croissante au financement des clients. Sous l’impact d’une vague d’offre, la prime d’émission obligataire des fournisseurs de cloud augmente nettement tandis que la durée se raccourcit. Avec l’afflux de centaines de milliards de dollars de financement de projets prévu d’ici 2027, la pression sur le marché du crédit continuera de s’accumuler.

Difficulté à réaliser des commandes de 3,57 milliards ? Le lancement inaugural de Neutron reporté et pression financière sur l'acquisition d'Iridium(IRDM.US)
Le rapport financier du troisième trimestre de Rocket Lab fait état de revenus de 268 millions de dollars et d’un carnet de commandes à exécuter de 3,57 milliards de dollars. Le premier vol de la fusée Neutron est reporté à 2027, des clients tels qu’ICEYE ayant déjà réservé leur créneau à l’avance. Bien que le flux de trésorerie d’exploitation soit positif, l’acquisition prévue d’Iridium nécessitera plus de 3 milliards de dollars en liquidités, tandis que les revenus futurs…
Analyse des nouvelles actions américaines | L'entreprise mature du e-commerce privé S2B2C : comment Global Home Selection (QQJ.US) raconte-t-elle son histoire de croissance ?
Qu'est-ce qui donne à Global Home Selection la confiance nécessaire pour s'attaquer au Nasdaq ?
Prix des cryptos
Plus


