
Analyse des données : la liquidité mondiale est-elle en train de s’épuiser ?

Auteur : Michael Nadeau
Traduction : BAIHUA Blockchain
L’ère post-pandémique a été définie par une domination fiscale — une économie stimulée par les déficits publics et l’émission d’obligations d’État à court terme, où la liquidité reste élevée même si la Fed maintient des taux d’intérêt élevés.
Aujourd’hui, nous entrons dans une phase dominée par le secteur privé. Par rapport à l’administration précédente, le Trésor retire désormais de la liquidité via des droits de douane et des restrictions de dépenses.
C’est pourquoi les taux d’intérêt doivent baisser.
Nous analysons le cycle actuel à travers le prisme de la liquidité mondiale afin de souligner pourquoi la présente vague de « dévaluation trade » touche à sa fin.
La domination fiscale touche-t-elle à sa fin ?
Nous voulons toujours « acheter au plus bas » lorsque tout le monde « poursuit la hausse ».
C’est pourquoi toutes les discussions récentes sur le « dévaluation trade » ont attiré notre attention.
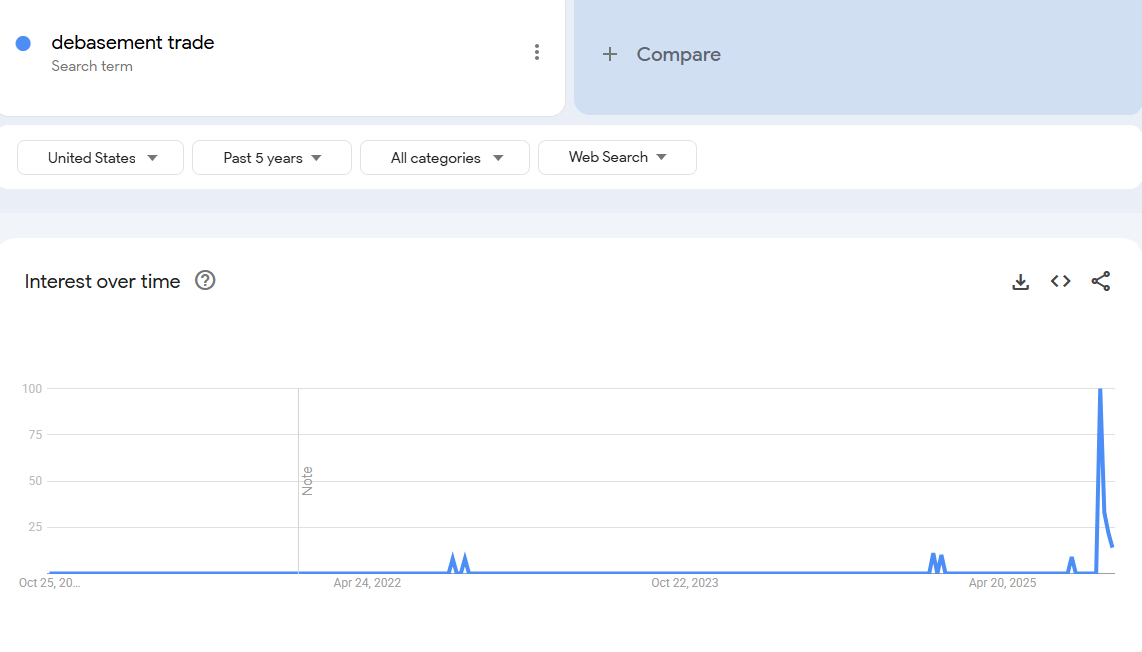
Selon nous, le bon moment pour s’intéresser au « dévaluation trade » était il y a quelques années. À cette époque, le prix du bitcoin était de 25 000 dollars, celui de l’or de 2 000 dollars. À part les analystes crypto et macro, personne n’en parlait.
À notre avis, cette « trade » est désormais quasiment terminée.
Notre travail consiste donc à comprendre les conditions qui l’ont créée, et si ces conditions vont perdurer.
Qu’est-ce qui a alimenté cette trade ? Selon nous, deux facteurs principaux.
1. Les dépenses du Trésor. Sous l’administration Biden, nous avons connu d’énormes déficits budgétaires.
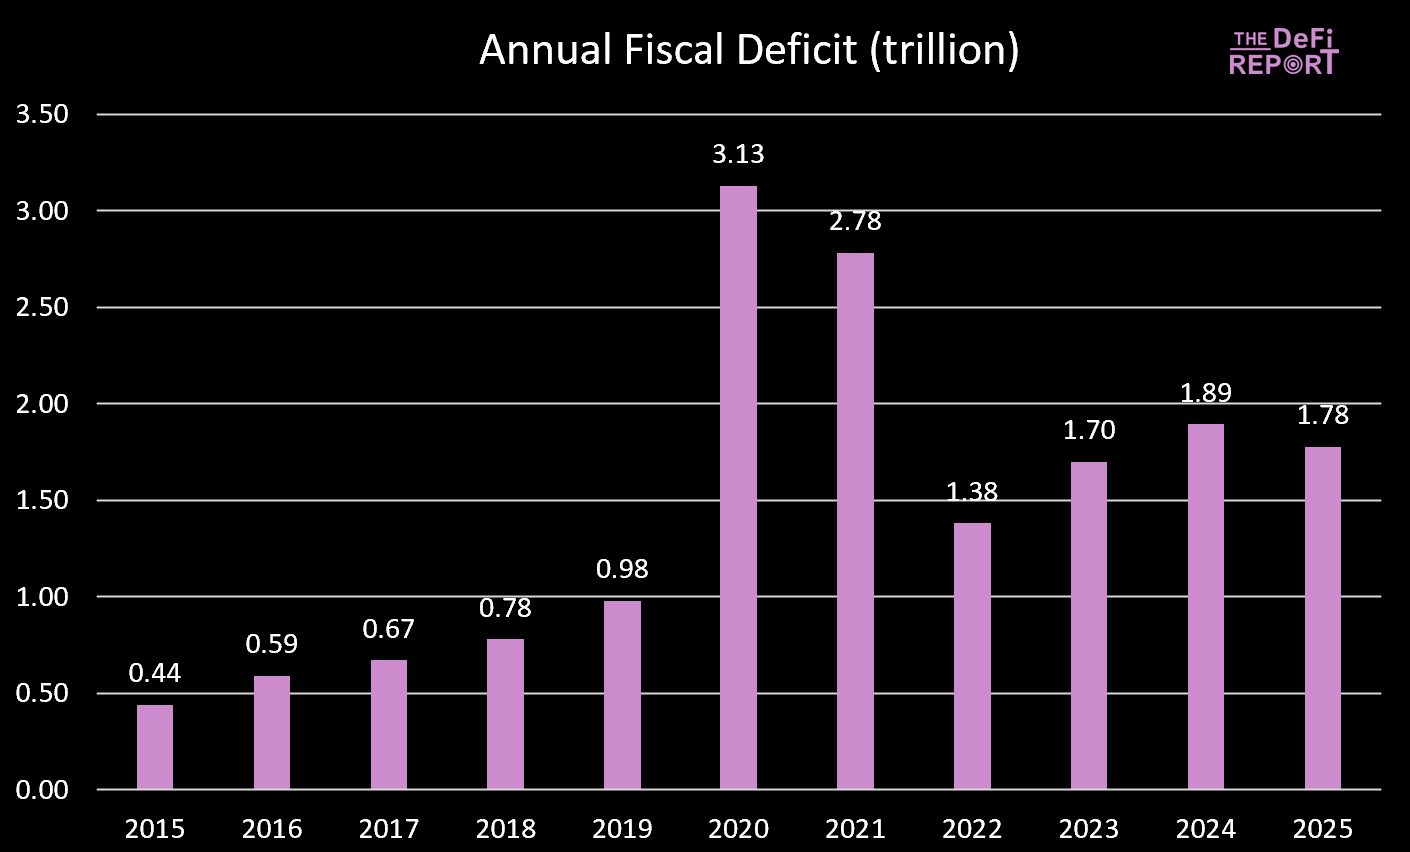
L’exercice fiscal 2025 vient de se terminer, le déficit a légèrement diminué — principalement en raison d’une augmentation des recettes fiscales (droits de douane) plutôt que d’une réduction des dépenses. Cependant, il est prévu que le « Big Beautiful Bill » réduise les dépenses en diminuant les prestations Medicaid et SNAP.
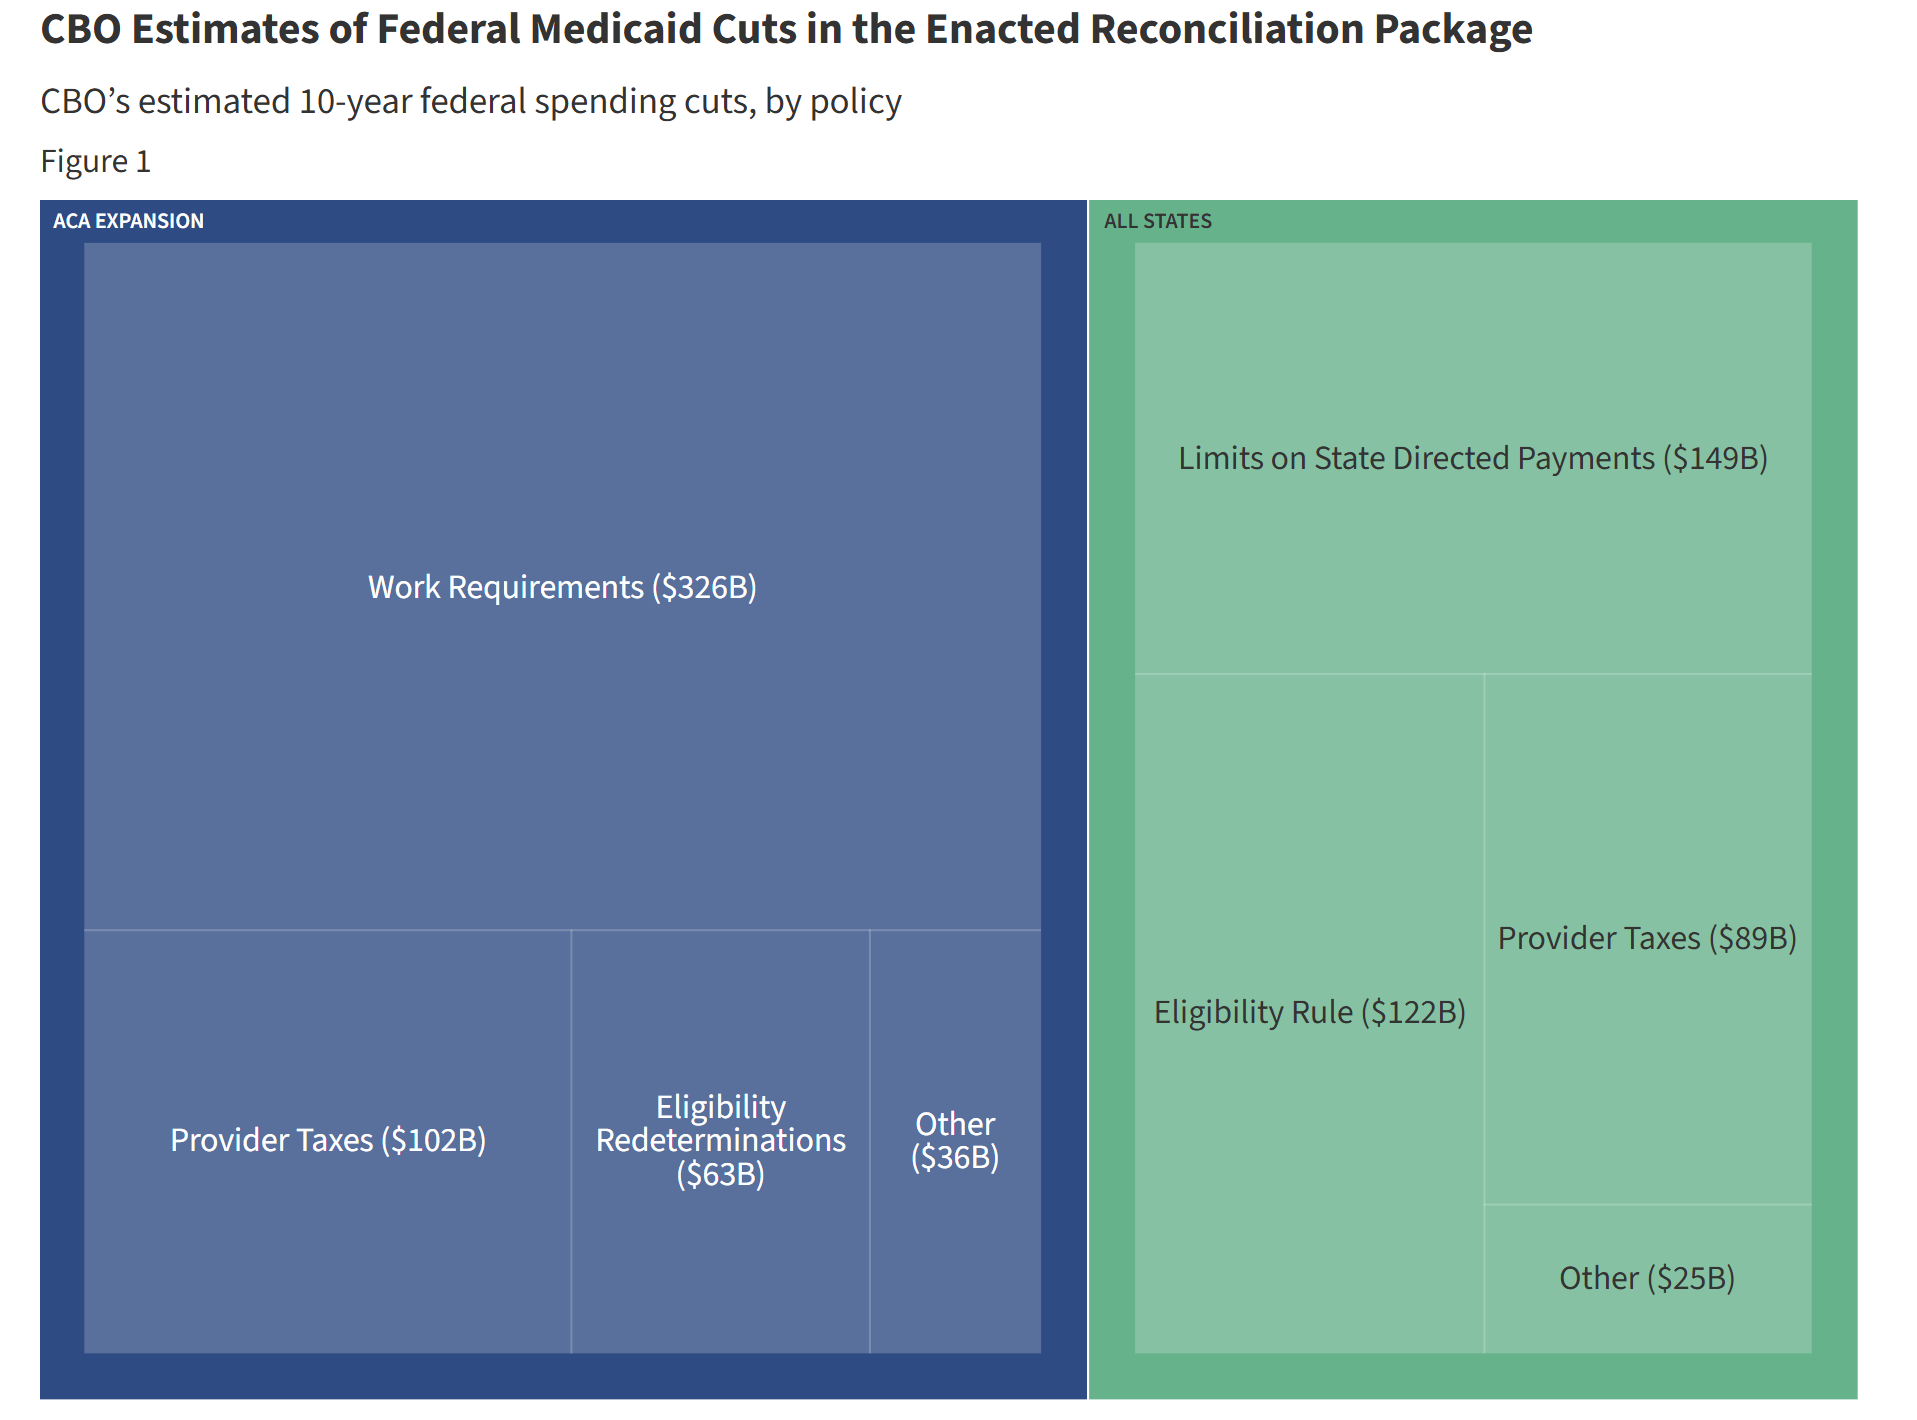
Sous Biden, les dépenses publiques et les transferts ont continuellement injecté de la liquidité dans l’économie. Mais sous le « Big Beautiful Bill », la croissance des dépenses ralentit.
Cela signifie que les fonds injectés par le gouvernement dans l’économie diminuent.
De plus, le gouvernement retire des fonds de l’économie via les droits de douane.
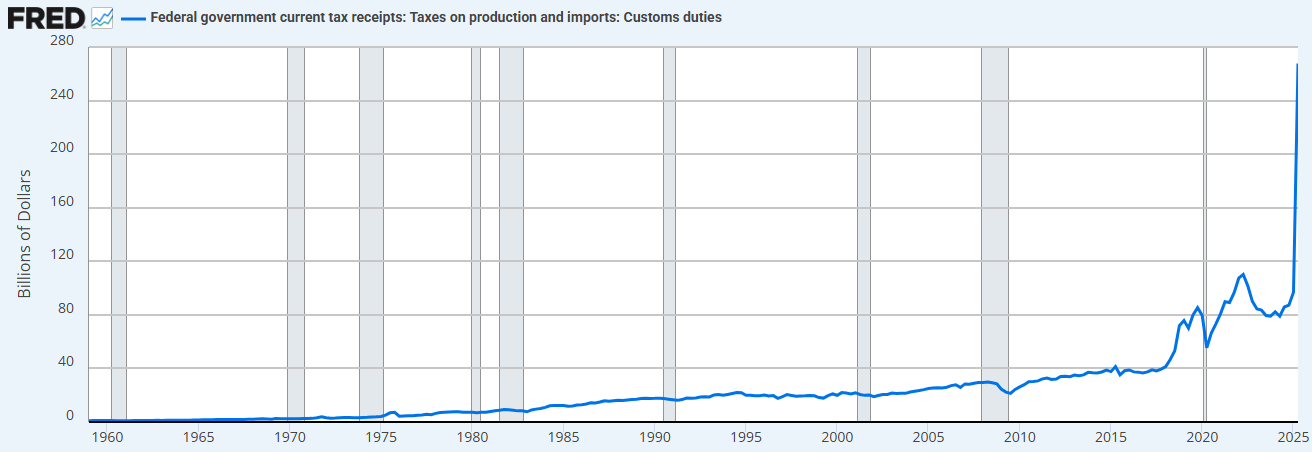
La combinaison de restrictions de dépenses (par rapport à l’administration précédente) et d’augmentation des droits de douane signifie que le Trésor absorbe désormais la liquidité, au lieu de l’alimenter.
C’est pourquoi nous avons besoin d’une baisse des taux.
« Nous allons reprivatiser l’économie, revitaliser le secteur privé et réduire la taille du secteur public. » - Scott Bessent
2. « Quantitative Easing du Trésor » (Treasury QE). Pour financer les dépenses excessives du Trésor sous Biden, nous avons également assisté à une nouvelle forme de « quantitative easing » (QE). On peut l’observer ci-dessous (ligne noire). Le « Treasury QE » finance les dépenses publiques via des bons à court terme plutôt que des obligations à long terme, soutenant ainsi le marché.
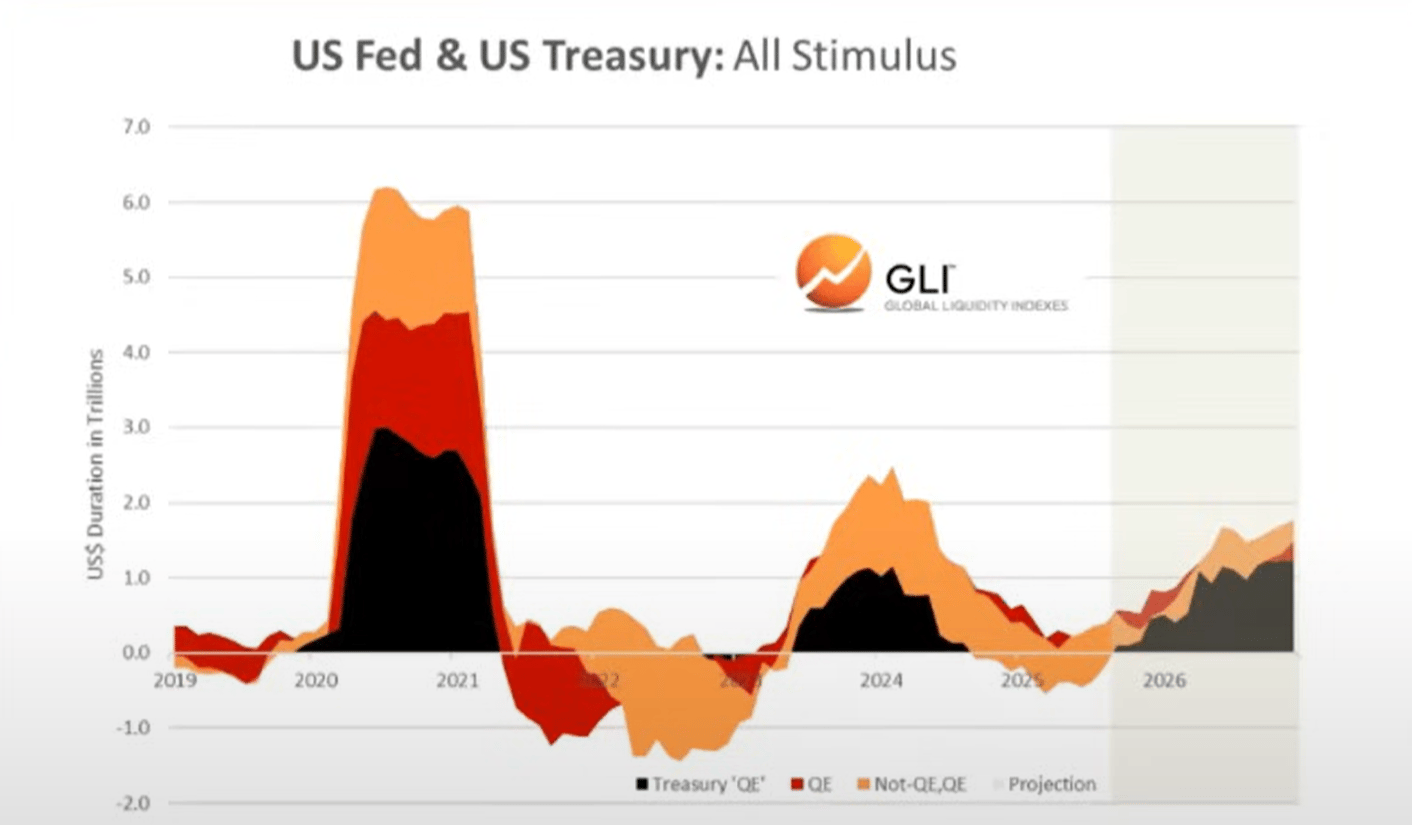
Nous pensons que ce sont les dépenses publiques et le Treasury QE qui ont alimenté le « dévaluation trade » et la « everything bubble » observés ces dernières années.
Mais nous passons maintenant à une « économie Trump », où le secteur privé prend le relais du Trésor.
Là encore, c’est pourquoi ils ont besoin de baisser les taux. Pour relancer le secteur privé via les prêts bancaires.
Alors que nous entrons dans cette période de transition, le cycle de liquidité mondiale semble atteindre son sommet…
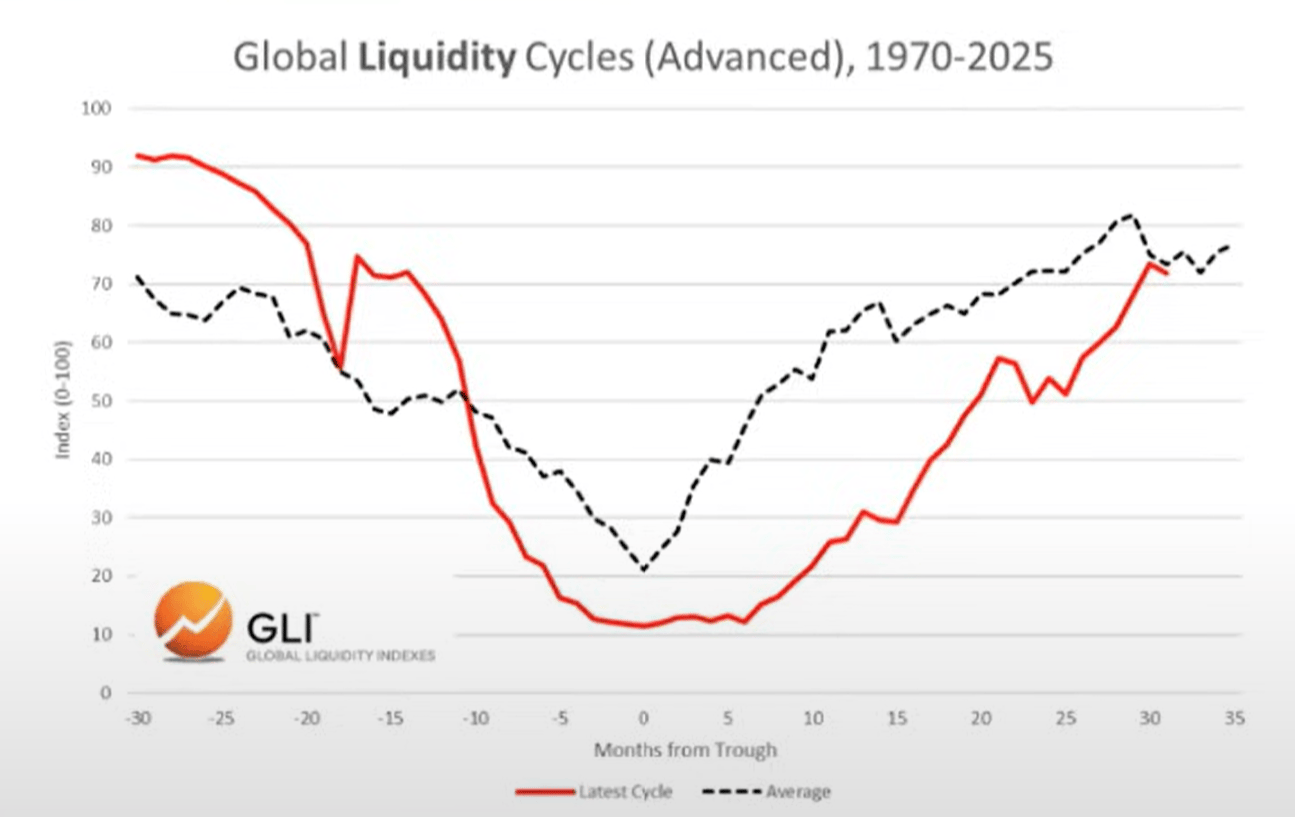
Le cycle de liquidité mondiale atteint son sommet et commence à décliner
Cycle actuel vs cycle moyen
Ci-dessous, nous pouvons observer la comparaison entre le cycle actuel (ligne rouge) et le cycle moyen historique depuis 1970 (ligne grise).
Allocation d’actifs
Sur la base des travaux de M. Howell sur le Global Liquidity Index, nous pouvons observer le cycle typique de liquidité et sa corrélation avec l’allocation d’actifs.
Les matières premières sont généralement les derniers actifs à baisser, ce que nous observons aujourd’hui (or, argent, cuivre, palladium).
De ce point de vue, le cycle actuel semble très typique.
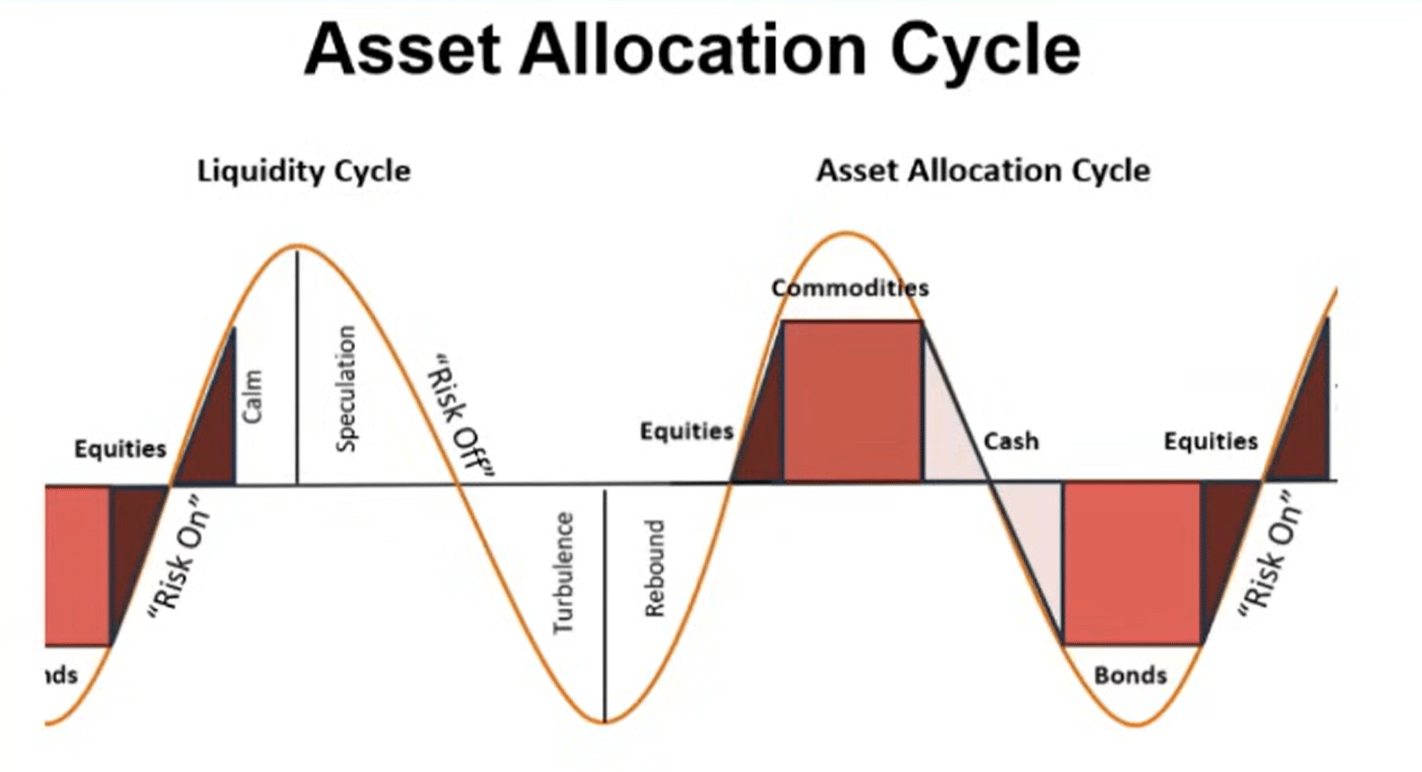
Donc. Si la liquidité atteint effectivement un sommet, nous nous attendons à ce que les investisseurs se tournent vers la trésorerie et les obligations à mesure que l’environnement évolue. Il est important de noter que ce processus n’a pas encore commencé (le marché reste « risk-on »).
Dette et liquidité
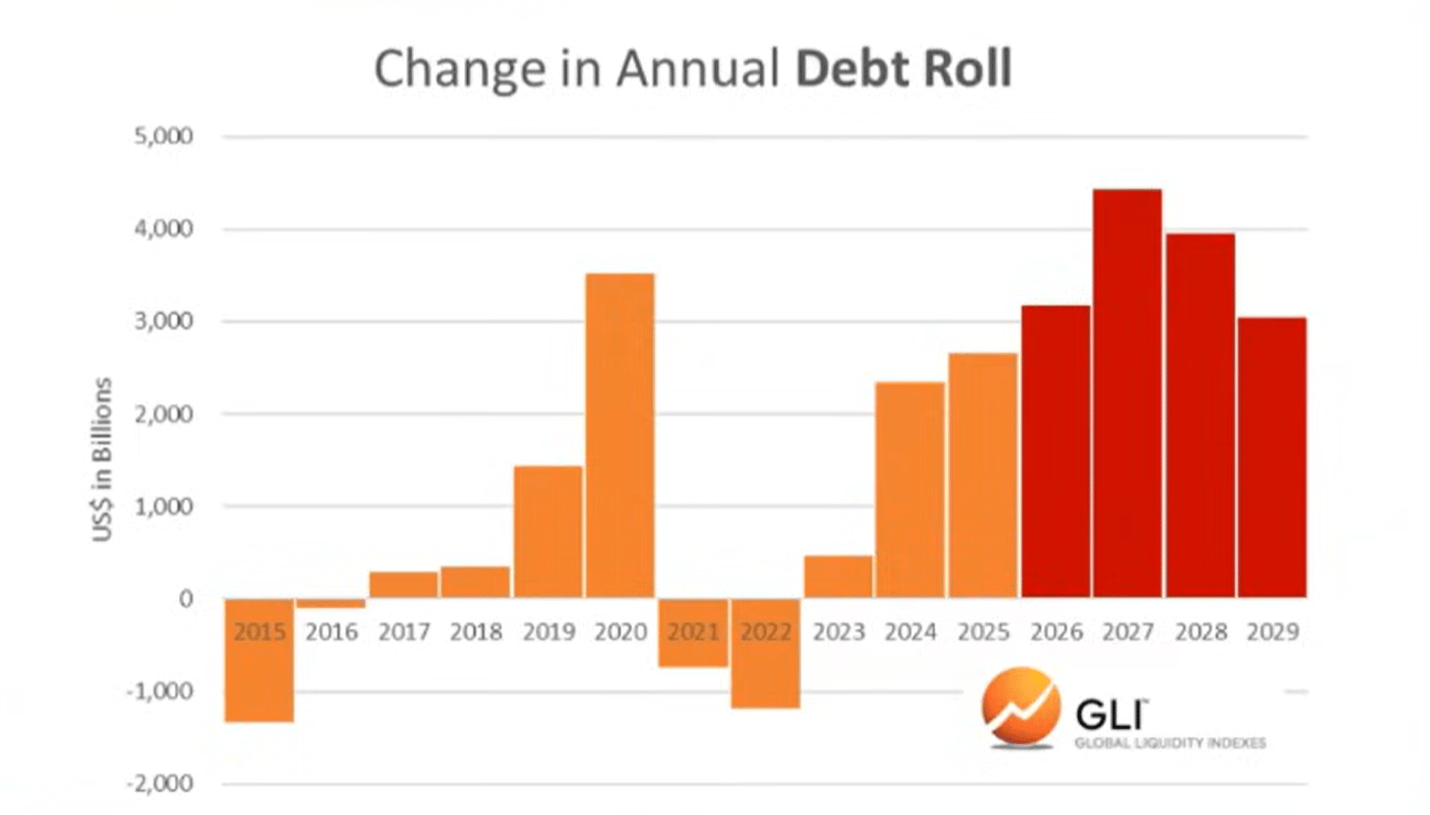
Selon le Global Liquidity Index, le ratio dette/liquidité des principales économies a atteint fin 2023 son plus bas niveau depuis 1980. Il est maintenant en hausse et devrait continuer à augmenter jusqu’en 2026.
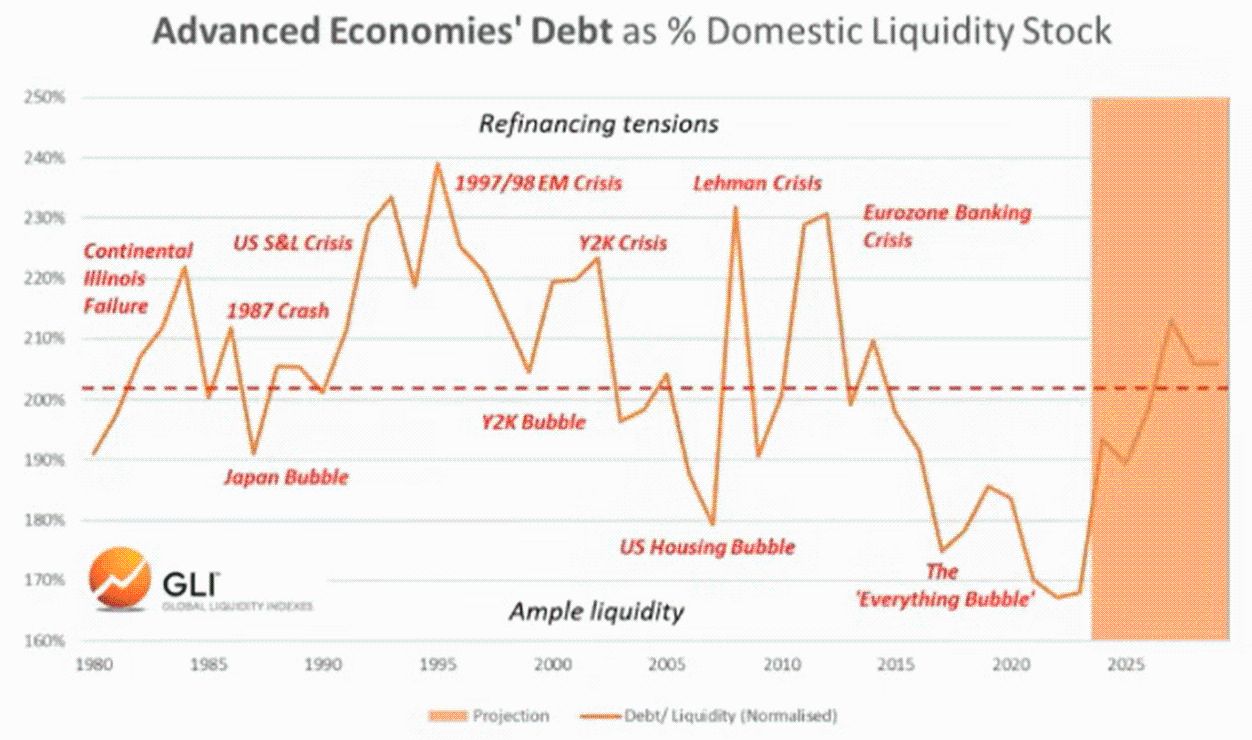
L’augmentation du ratio dette/liquidité rend plus difficile le service de la dette impayée de plusieurs milliers de milliards de dollars devant être refinancée.
Bitcoin et la liquidité mondiale
Bien sûr, le bitcoin a « anticipé » le sommet de la liquidité mondiale lors des deux derniers cycles. En d’autres termes, le bitcoin a atteint son sommet quelques mois avant que la liquidité ne commence à décliner, semblant anticiper la baisse à venir.
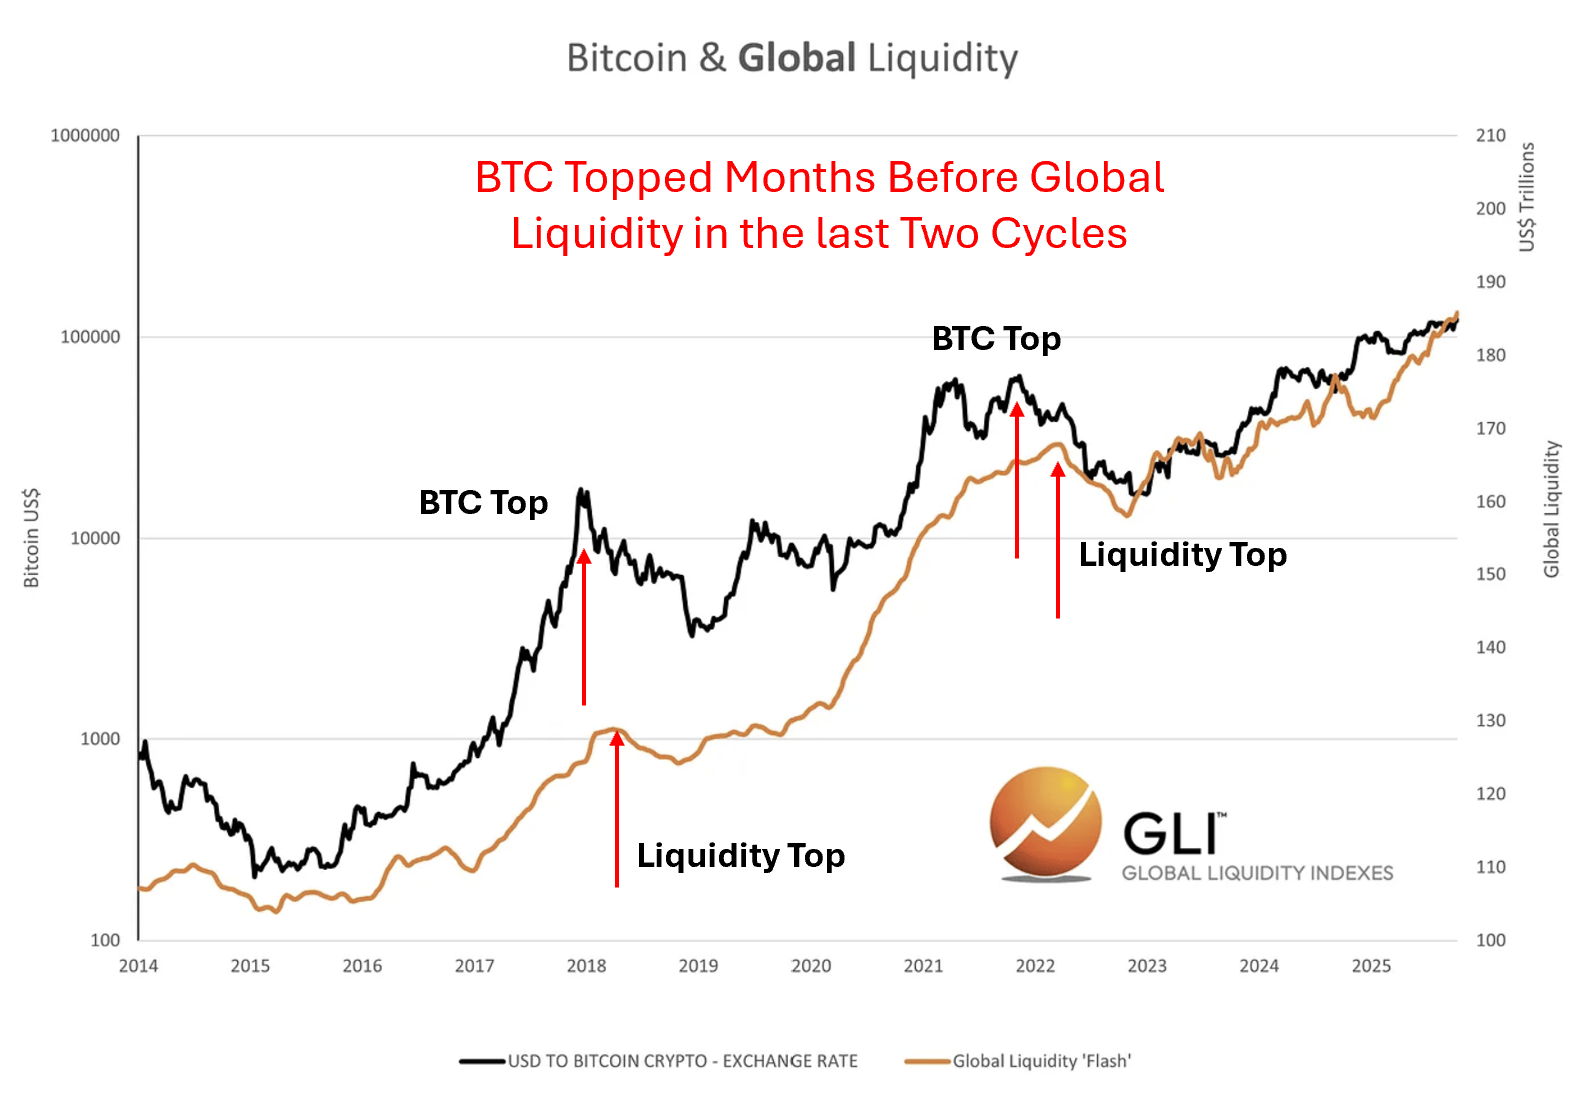
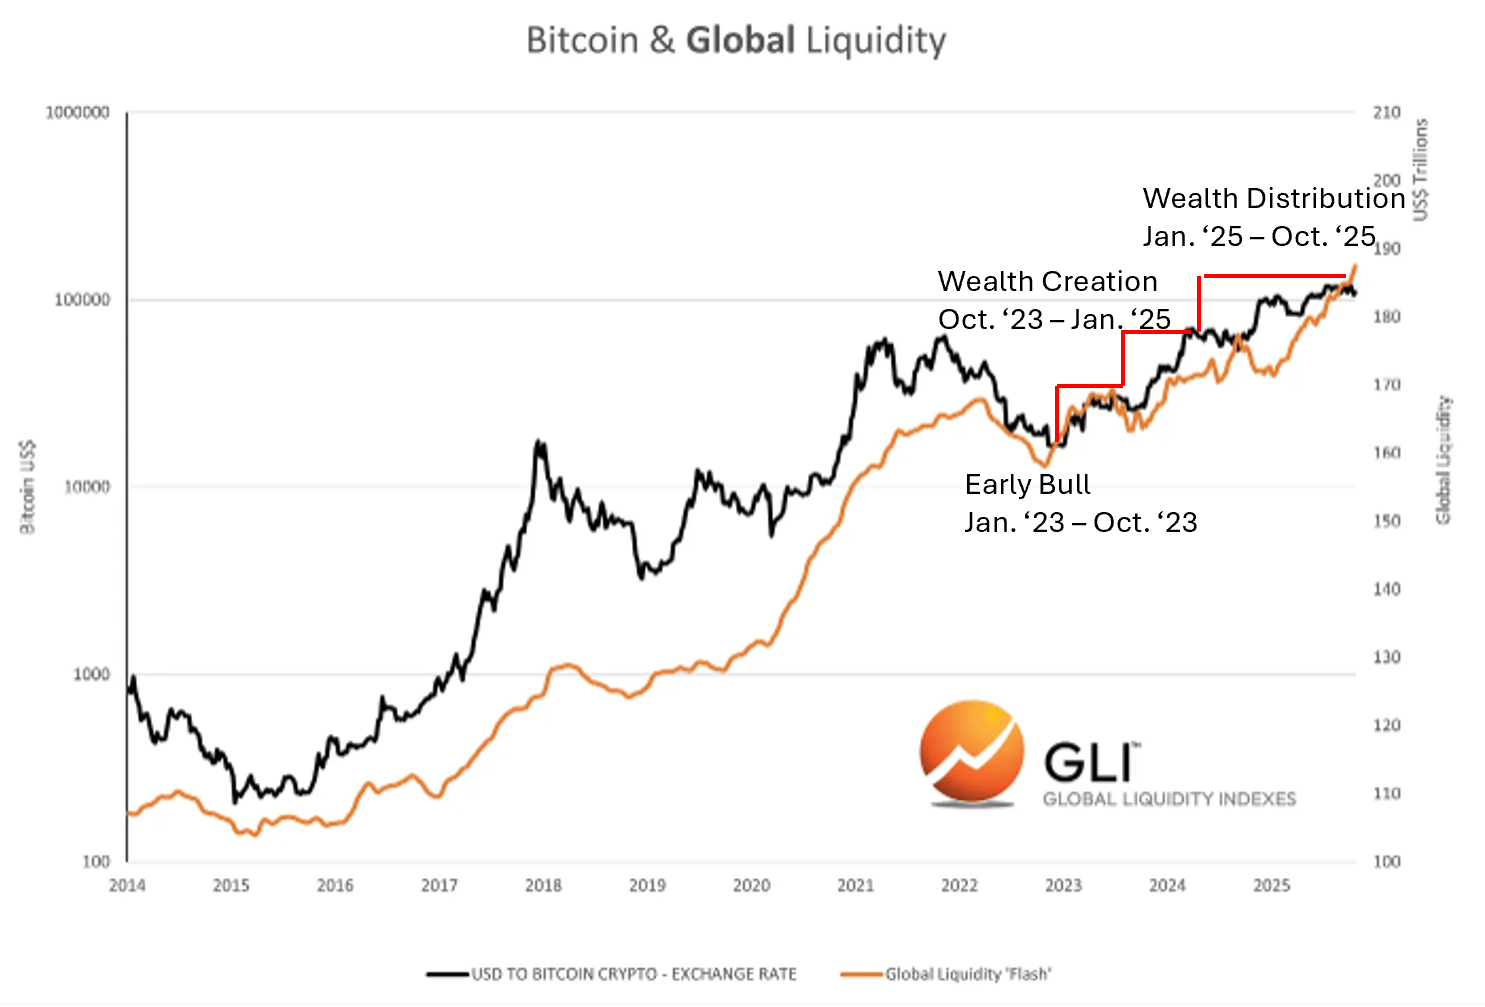
Nous ne savons pas si cela se produit actuellement. Mais nous savons que les cycles crypto suivent toujours de près les cycles de liquidité.
Corrélation avec les cycles crypto
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
En regardant les 100 dernières années d'histoire, Deutsche Bank prédit : « Les actions américaines ont connu leur dernière chute de l'année ».
La Deutsche Bank, se basant sur près d’un siècle de données de marché, révèle que le 27 octobre a souvent marqué le dernier creux annuel du S&P 500, suivi du démarrage unilatéral du "rallye de Noël". Les tendances de 2026 correspondent étroitement à celles des années d’élections de mi-mandat : l’indice atteint un nouveau sommet en mai, puis stagne pendant près de cinq mois. À mesure que le compte à rebours de l’élection présidentielle du 3 novembre commence, une rare fenêtre de résonance se forme, alimentée par la conjonction des facteurs saisonniers et électoraux.

Des performances solides attisent l’enthousiasme pour les puces, SK hynix bondit de 8 %, le marché coréen s’envole de 6 %, Kioxia grimpe de 10 % et mène l’indice Nikkei.
Mercredi, l'indice MSCI Asie-Pacifique a augmenté de 0,8 %, avec l'indice composite de Corée du Sud en tête, progressant de plus de 6 %. Les solides résultats de SK Hynix ont entraîné une forte hausse de l’ensemble du secteur des semi-conducteurs. Kioxia a bondi de 10,43 % et d'autres actions de puces telles que Ibiden, Taiyo Yuden, Murata et Renesas ont également enregistré des hausses significatives. La Banque de réserve de Nouvelle-Zélande a surpris en suspendant la hausse des taux d'intérêt, ce qui a fait chuter le dollar néo-zélandais de plus de 1 %, enregistrant sa plus forte baisse quotidienne face au dollar australien depuis 2017. Le pétrole Brent a rebondi de 1,6 %, tandis que l'or a légèrement reculé à environ 4045 dollars l'once.
Conférence téléphonique du troisième trimestre d'NXP (NXPI.US) : augmentation des objectifs pour les centres de données à 1 milliard de dollars, prévision d'une croissance à deux chiffres et d'une marge brute de 60 % en 2027
Les revenus du troisième trimestre de NXP s'élèvent à 3,79 milliards de dollars, soit une augmentation de 19 % en glissement annuel ; le secteur automobile dépasse pour la première fois 2 milliards de dollars et le chiffre d'affaires annuel des SDV dépasse 1,5 milliard de dollars. Une nouvelle autorisation de rachat de 5 milliards de dollars porte le total à 6,3 milliards de dollars. Les prévisions pour le quatrième trimestre sont de 3,85 milliards de dollars.
Prix des cryptos
Plus


