
La roupie indonésienne embourbée

L'Indonésie, la plus grande économie d’Asie du Sud-Est, a connu une chute cumulative de 29% du Jakarta Composite Index cette année, tandis que la roupie indonésienne s'est dépréciée de plus de 6% face au dollar. Victime de la triple crise « actions-obligations-devises », l’Indonésie a traversé ces six derniers mois une vague de défense de ses positions sur les marchés émergents. En janvier, MSCI a annoncé le gel de toute réallocation d’indice pour l’Indonésie, n’incluant plus de titres indonésiens dans les indices des marchés émergents, et a lancé un avertissement majeur : le marché indonésien souffre de défauts fondamentaux de sa capacité à attirer les investissements ; si les corrections requises ne sont pas effectuées à temps, l’Indonésie sera rétrogradée des marchés émergents vers les marchés frontières.
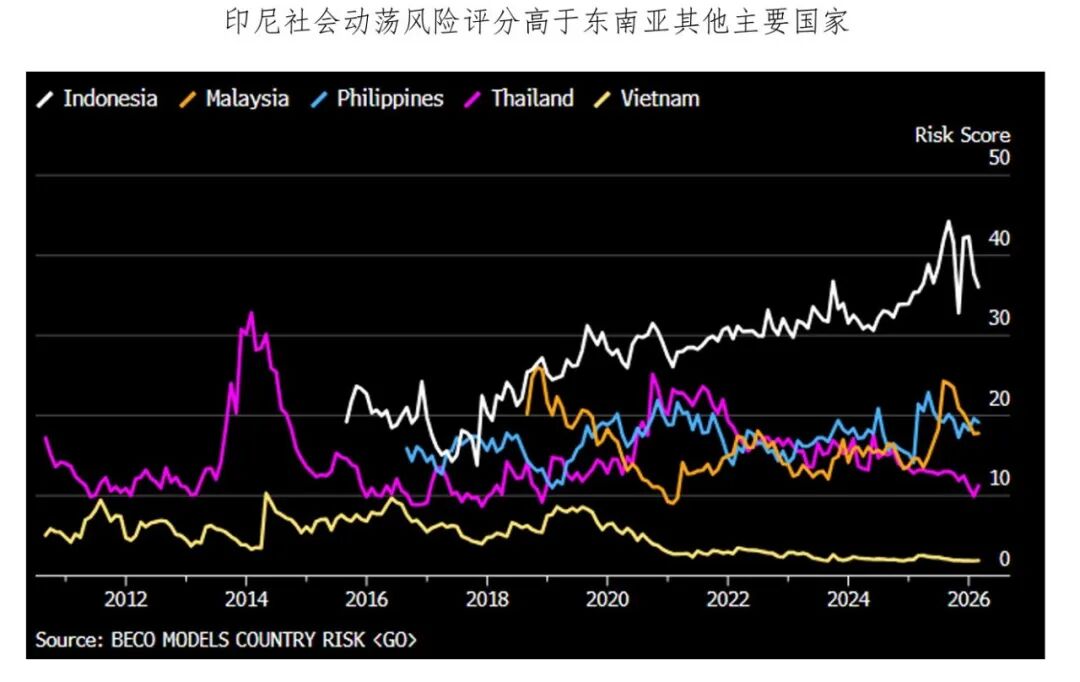
La décision finale de MSCI la semaine dernière a été de maintenir la notation, mais de réduire la notation du volet « flux d’information » à négatif. En moins d’un mois, la banque centrale indonésienne a relevé ses taux de 100 points de base, ce qui a permis à la roupie indonésienne de rebondir depuis son niveau historique le plus bas. La crise est-elle vraiment terminée ?
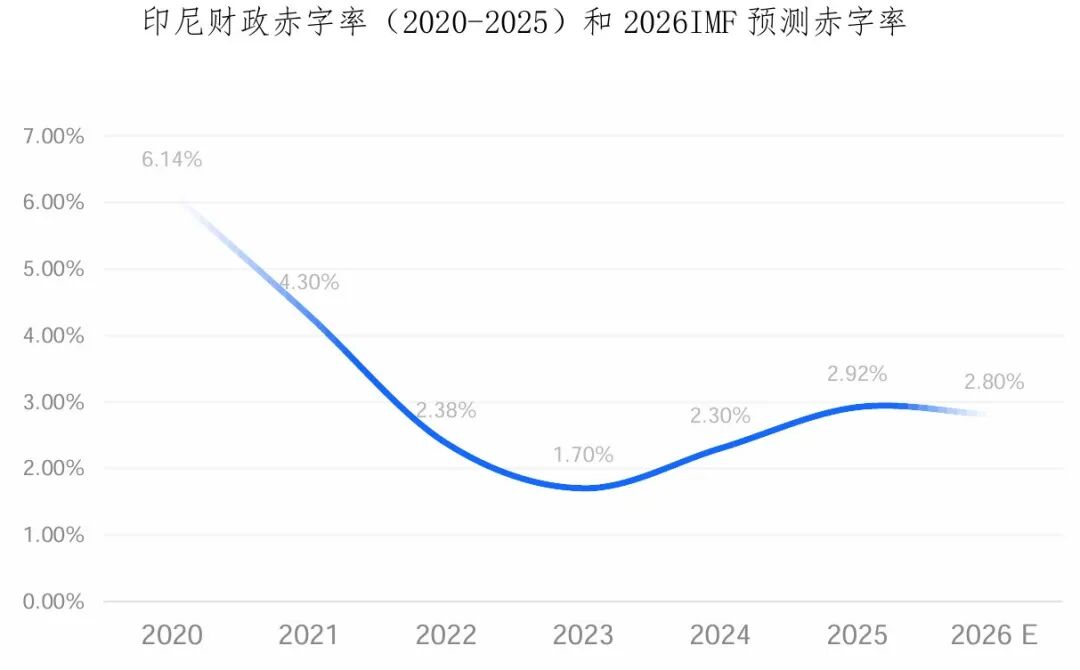
Le déficit budgétaire demeure élevé, pression sur la devise.La « Loi sur le budget national » indonésienne impose une limite stricte du déficit budgétaire à 3% et de la dette publique à 60%. En 2025, le taux de déficit budgétaire de l'Indonésie atteindra un sommet post-pandémique (la limite ayant été temporairement levée pendant la pandémie), avec la hausse des conflits entre les États-Unis et l’Iran entraînant une augmentation du prix international du pétrole, ce qui oblige à étendre les subventions de carburant, tout en poursuivant le programme national de nutrition et l’infrastructure. Face à des dépenses publiques élevées et une croissance des recettes fiscales atone, le marché doute aujourd'hui de l’équilibre budgétaire et de la viabilité financière de l'Indonésie.
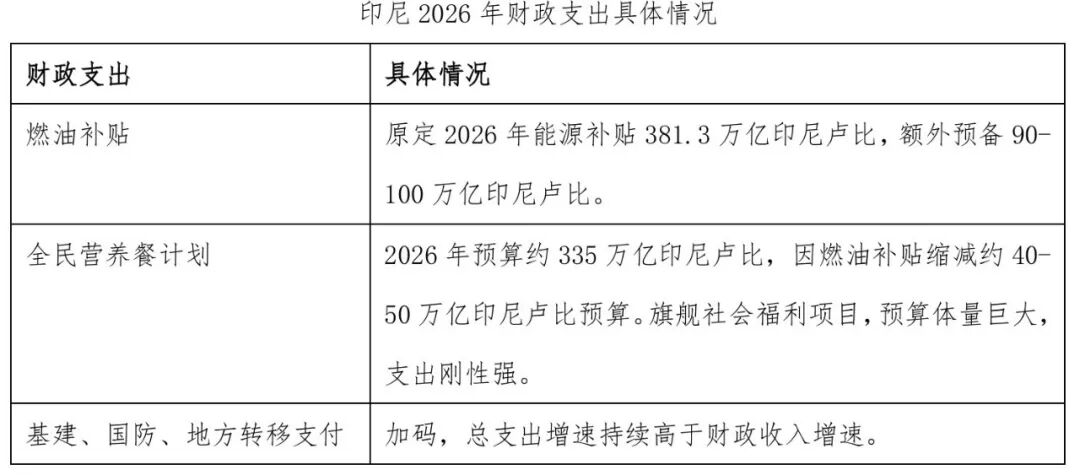
L’importation nette de pétrole devient un facteur pesant sur le taux de change depuis le conflit États-Unis-Iran.À titre de comparaison, le Brésil et l’Indonésie sont tous deux des économies émergentes exportant des matières premières, mais leurs monnaies évoluent différemment. En analysant leurs structures commerciales, le Brésil, grâce à sa technologie de pétrole en eaux profondes, est exportateur net de pétrole ; l’Indonésie, dont les échanges concernent majoritairement le charbon, l’huile de palme et les alliages de nickel, bénéficie certes d’un excédent commercial global, mais est structurellement importatrice nette d’énergie. La hausse récente des prix pétroliers suite au conflit États-Unis-Iran accentue la divergence des dynamiques monétaires entre les deux pays.
Dans l’article La guerre de défense des devises asiatiques, nous avons déjà expliqué comment, cette année, la banque centrale indonésienne est intervenue directement en utilisant ses réserves de change, tout en adoptant des mesures macroprudentielles et de contrôle des capitaux. Depuis mai, les hausses continues des taux d’intérêt ont permis de soulager la pression sur la roupie, mais la cause fondamentale de son affaiblissement demeure :
(1) L’extension persistante du déficit budgétaire, dont le taux reste élevé ; la hausse des taux et la dépréciation du taux de change devraient augmenter davantage la pression fiscale ;
(2) Les nouvelles politiques de monopole d’exportation des ressources stratégiques (contrôlant le charbon, l’huile de palme, les alliages de titane, etc., seuls les sociétés affiliées au fonds souverain sont autorisées à être intermédiaires légaux pour la vente à l’étranger) sont censées renforcer les recettes fiscales, mais suscitent la controverse sur le marché et peuvent nuire aux exportations. Combiné à l’importation nette constante d’énergie, l’incertitude commerciale augmente.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Les présidents régionaux de la Réserve fédérale font entendre leur voix « faucon » ! Goolsbee met en garde contre la vague d'investissements dans l'IA qui pourrait surchauffer l'économie, Barkin soutient la poursuite des hausses de taux
Deux responsables de la Réserve fédérale ont chacun prononcé un discours lundi sur les perspectives de l'économie américaine et de la politique monétaire, exprimant tous deux leur inquiétude face à une inflation persistante élevée.

Anthropic lance deux modèles d'IA les plus puissants, avec une vitesse de génération de sortie augmentée de 30%
La startup d’intelligence artificielle Anthropic a lancé deux nouveaux modèles d’IA de dernière génération : Claude Fable 5.2 et Claude Mythos 5.2.
Le bénéfice net de Occidental Petroleum (OXY.US) au troisième trimestre a augmenté de 148 % en glissement annuel pour atteindre 1,637 milliard de dollars, avec une réduction de la dette de 10,4 milliards de dollars depuis le début de l'année.
Les revenus du troisième trimestre d’Occidental Petroleum s’élèvent à 6,567 milliards de dollars, soit une croissance d’environ 19 % par rapport aux 5,519 milliards de dollars de la même période l’an dernier, mais en baisse d’environ 19 % par rapport aux 8,065 milliards de dollars du trimestre précédent.
La tournée de présentation d'Anthropic pourrait commencer dès mardi cette semaine ; après la vague de ventes AI, l'évaluation de l'IPO fait face à un grand test.
Si la présentation aux investisseurs se déroule bien, Anthropic pourrait finaliser son prix d’introduction et être cotée au Nasdaq pendant la semaine du 16 novembre, juste avant les vacances de Thanksgiving aux États-Unis. Selon des informations de vendredi dernier, après la forte chute des actions d’IA, certains investisseurs potentiels discutent maintenant une valorisation d’Anthropic avoisinant 1 200 à 1 300 milliards de dollars, certains envisageant même 1 100 milliards, soit bien en dessous des quelque 2 000 milliards évoqués précédemment sur le marché.
Prix des cryptos
Plus


