
20cm bersiap untuk comeback! Apakah “fondasi permainan” Applovin masih tetap stabil?

AppLovin (APP.US) Q3 membuktikan “kebangkitan spektakuler”, terutama karena dana sebelum laporan keuangan bersifat relatif hati-hati, namun kinerja sebenarnya melampaui ekspektasi dan mempercepat pertumbuhan lagi walaupun sedikit.
Poin-poin utama adalah sebagai berikut:
1.Pertumbuhan kembali mempercepat
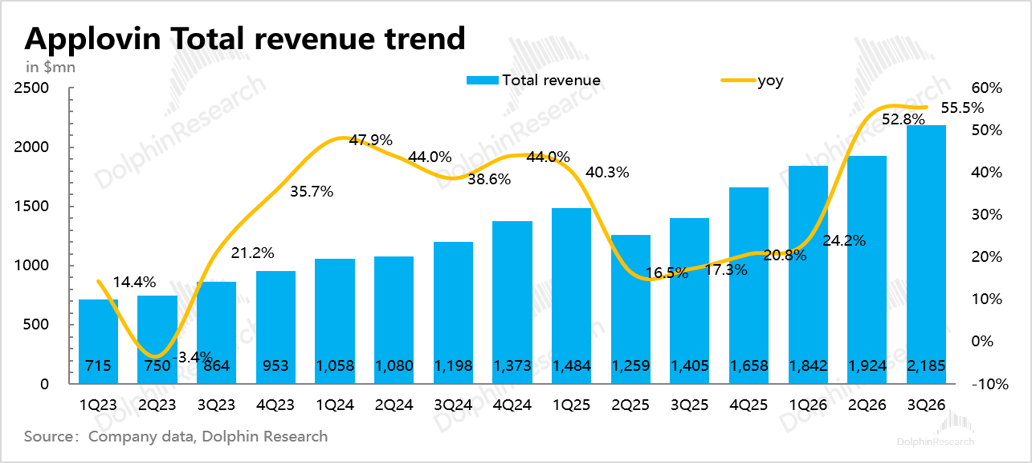
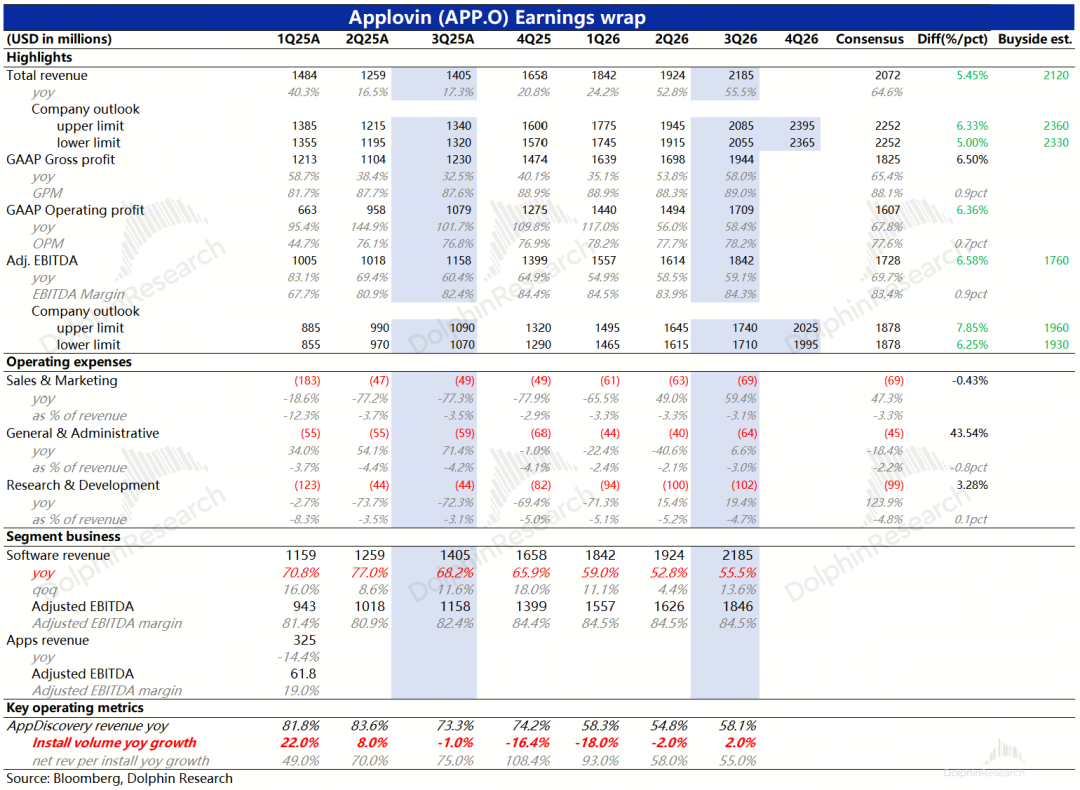
Pendapatan Q3 sebesar 2,2 miliar dolar AS, naik 13,6% secara kuartal, jauh lebih tinggi dibandingkan pertumbuhan kuartal sebelumnya, kembali ke zona pertumbuhan yang familiar bagi Applovin.
Pendapatan periode ini melampaui ekspektasi pembeli dan penjual, panduan Q4 implisit menunjukkan pertumbuhan melambat pada basis tinggi menjadi 45%, namun masih lebih tinggi dari ekspektasi pasar asli untuk Q4 yaitu sekitar 36%.
2. Iklan game kembali panas
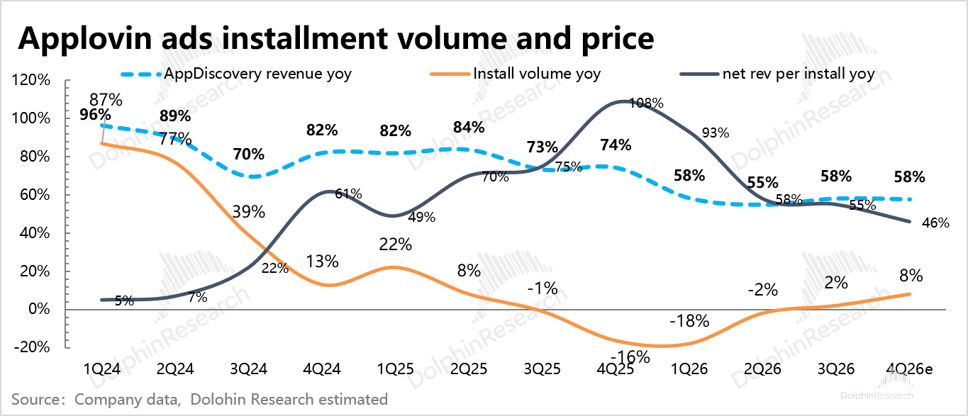
Jumlah instalasi aplikasi Q3 akhirnya kembali positif +2%yoy, pertumbuhan pendapatan per instalasi 55%, meski melambat dari kuartal sebelumnya tapi masih tinggi. Bila digabungkan volume dan harga, pendapatan iklan pemasangan aplikasi (terutama iklan game) tumbuh 58%, sedikit mempercepat dibanding Q2.
Menurut panduan Q4, Dolphin memperkirakan tren perubahan volume dan harga akan berlanjut di Q3, instalasi meningkat tapi pertumbuhan harga melambat, nilai prediksi hanya sebagai referensi.
Sebelum laporan keuangan, berdasarkan umpan balik survei Applovin, pangsa pasar iklan game menurun (harga tinggi, kompetitor juga memperluas penetrasi, pelanggan mungkin membagi sebagian anggaran untuk uji coba di platform kompetitor) dan model yang diperbarui pada Juli tidak menunjukkan optimasi ROAS yang signifikan, membuat dana yang sudah terpengaruh litigasi tetap hati-hati dan waspada terhadap “bom” Q2.
Meskipun data alternatif menunjukkan jumlah instalasi Max terus meningkat di Q3, pasar tetap terlalu khawatir tentang perluasan penetrasi Unity dan kembalinya Meta.
Kenyataannya, setelah model Applovin diluncurkan, pengiklan kembali beriklan,dan pertumbuhan industri iklan aplikasi (peningkatan penetrasi AI Overview, memaksa belanja promosi berpindah dari web ke aplikasi) mengimbangi dampak penurunan pangsa pasar Applovin, pendapatan naik lebih cepat dari ekspektasi pasar.

3. Iklan e-commerce masih tahap awal
Perusahaan belum mengungkap pendapatan iklan e-commerce, masih terlalu kecil. Survei institusi menunjukkan kemajuan iklan e-commerce tidak semulus yang diperkirakan sebelumnya dan tingkat konversi biasa saja.
Dolphin mengasumsikan, bila game tumbuh sekitar 48–50% yoy, pendapatan bersih e-commerce naik dua kali lipat yoy, maka pendapatan e-commerce Q3 diperkirakan 310-410 juta dolar AS, atau 14–19% dari total pendapatan.
Seiring perkembangan AI Agent, akses e-commerce mulai tergerus, kemungkinan meningkatkan investasi promosi; apakah Applovin dapat memanfaatkan peluang masih perlu diperhatikan, terutama peningkatan efisiensi konversi.
4. Profit margin sedikit membaik
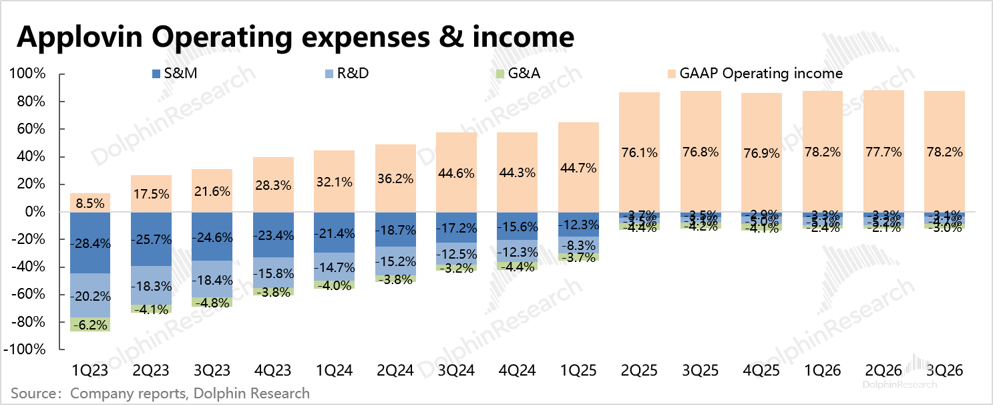
Di Q3, pembelanjaan terus meningkat tajam untuk pemasaran dan R&D dibandingkan tahun sebelumnya.
Beban penjualan utamanya terkait platform Axon self-service yang dibuka bagi pengiklan e-commerce, serta promosi untuk mendapat pelanggan baru;
Pertumbuhan R&D terutama berasal dari SBC (Stock Based Compensation) bagi karyawan (Oktober 2025 PSU memberikan 920 ribu saham ke beberapa core engineer non-manajemen, jika nilai pasar terpenuhi maka saham dapat diperoleh, diperkirakan dua tahun dicatat secara berkala), setelah dikurangi pertumbuhan normal 19%.
Secara kuartal, Q3 beban utama berasal dari biaya manajemen tambahan hampir 20 juta dolar, perusahaan mengungkapkan ini adalah biaya jasa profesional (Dolphin menduga terkait litigasi sekuritas September dan tuduhan Unity soal pengumpulan data).
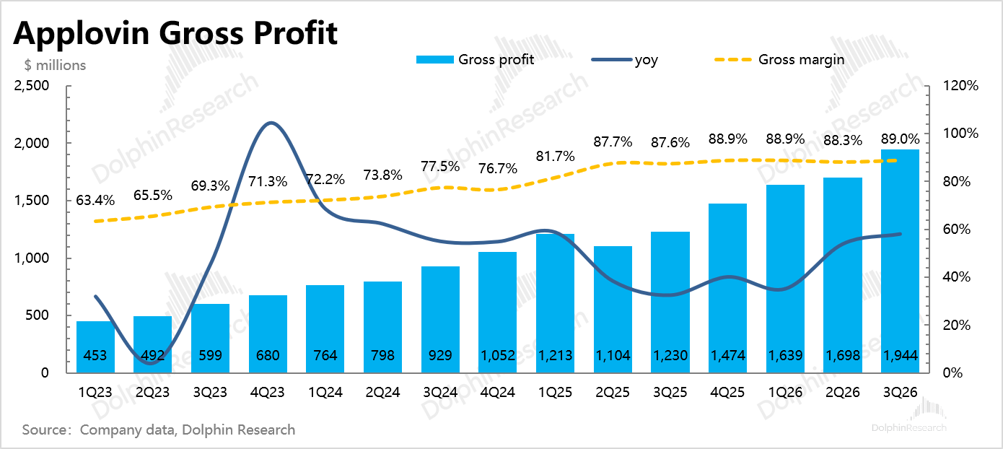
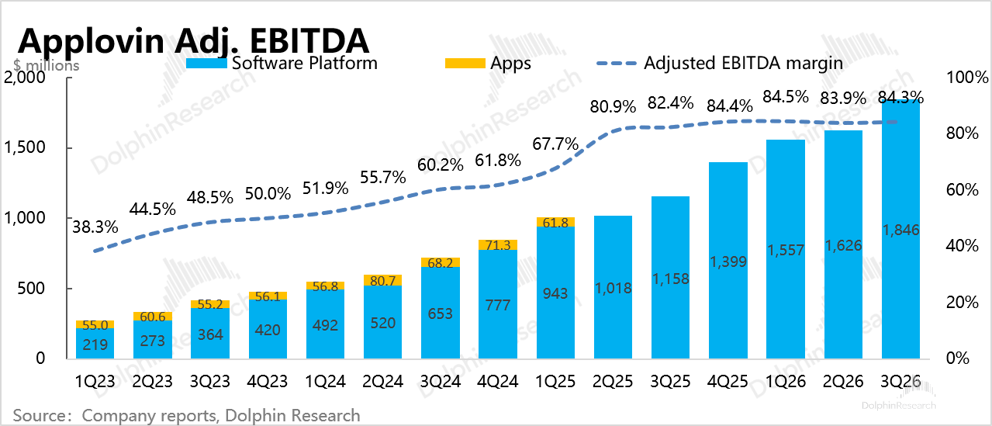
Karena pendapatan kuat, peningkatan beban terimbangi, GAAP margin operasi masih meningkat 0,5ppt. Adj.EBITDA, setelah menghapus faktor SBC, margin Q3 pulih hingga 84%, panduan Q4 menunjukkan margin tetap.
5.Buyback dilakukan habis-habisan
Q3 buyback dilakukan dengan harga rata-rata 339 dolar/saham sebanyak 1,4 miliar, 2,5 kali dari kuartal sebelumnya, tepat menggunakan seluruh cash flow bebas Q3. Dewan Direksi menambah otorisasi sebesar 3,2 miliar, total 3,6 miliar dolar akhir Oktober, sekitar 3% dari kapitalisasi pasar setelah jam perdagangan.
Kini saldo kas perusahaan 3,2 miliar dolar, free cash flow per kuartal sekitar 1,5 miliar, buyback 1 miliar per kuartal tidak masalah. Kuota 3,6 miliar dapat digunakan selama 3-4 kuartal. Jika kuota diperpanjang, buyback hingga 4 miliar setahun setara 4,4% dari kapitalisasi pasar kemarin (90,9 miliar dolar).
6. Rangkuman indikator utama
Pandangan Dolphin
“Ledakan” kuartal sebelumnya dipengaruhi iterasi model, meski Dolphin menilai sudah sangat oversold, pasar tetap mencari dasar sepanjang kuartal tersebut, merefleksikan kepanikan dana akan kinerja Applovin yang dianggap sudah mencapai puncak.
Maka kejutan terbesar Q3 adalah meredakan kekhawatiran dana tentang pilar utama Applovin —— iklan game mobile, dan mempertahankan valuasi bawahnya.
Meski pangsa pasar memang menyusut (Unity baru setahun dan Meta kembali dengan AI, sangat agresif), namun Applovin yang selama bertahun-tahun jadi pemimpin karena ROAS tinggi, keunggulan teknologinya sulit runtuh begitu saja.
Namun harga sudah mencapai puncak, selanjutnya logika volume akan membawa persaingan lebih langsung antara Applovin dan kompetitor yang kian kuat.Mungkin karena tekanan dari kompetitor, Applovin telah menuntut Unity terkait pengumpulan data pelacakan iklan tanpa izin.
Iklan game adalah pondasi utama, sementara iklan e-commerce adalah kunci bagi masa depan Applovin untuk tumbuh lebih besar dan kuat.Survei eksternal menunjukkan kemajuan sedang, pertumbuhan awal cepat, mayoritas berasal dari uji coba pengiklan. Namun seiring rendahnya tingkat konversi, berdampak langsung pada minat pengiklan untuk investasi lebih lanjut di masa depan.
Dalam conference call, manajemen masih sedikit mengkuantifikasi pendapatan iklan e-commerce, hanya menyebut pertumbuhan dua digit kuartal ke kuartal dan tiga digit year on year, serta menandai kontribusi e-commerce iklan yang mulai nyata dan bukan lagi tidak signifikan.
- END -
// RepostBuka putih
Artikel ini tidak mudah dibuat, klik“Bagikan”, beri saya dukungan listrik~
Disclaimer: Konten pada artikel ini hanya merefleksikan opini penulis dan tidak mewakili platform ini dengan kapasitas apa pun. Artikel ini tidak dimaksudkan sebagai referensi untuk membuat keputusan investasi.
Kamu mungkin juga menyukai
Interpretasi Saham Baru AS | Bisnis "usia paruh baya" e-commerce S2B2C di ranah pribadi: Apa yang menjadi cerita pertumbuhan Global Home Selection (QQJ.US)?
Apa sebenarnya yang memberi kepercayaan pada Global Selected Family untuk mengguncang Nasdaq?
Shawn Kim, "Dewa Memori" dari Morgan Stanley kembali mengeluarkan peringatan! Bom sebenarnya adalah "Tebing Keuntungan 2028", target harga saham memori diturunkan secara menyeluruh
Shawn Kim secara menyeluruh menurunkan target harga saham memori, target harga SK hynix diturunkan sebesar 38%, dan target harga Samsung Electronics diturunkan sebesar 19%. Dia memperingatkan bahwa industri akan menghadapi "jurang laba" pada tahun 2028: Penambahan kapasitas baru pada akhir 2027, penundaan pembangunan pusat data, penurunan premi HBM, dan harga spot NAND anjlok sekitar 20% dalam dua minggu. Tekanan empat kali lipat ini membuat dia secara signifikan menekan asumsi margin laba DRAM jangka panjang kedua perusahaan menuju rata-rata historis.

MARA Holdings(MARA.US) konferensi telepon Q3: Manajemen menyatakan dua perjanjian sewa AI/HPC ditargetkan ditandatangani tahun ini, total utang telah dikurangi 37% tahun ini
Perusahaan penambangan bitcoin MARA Holdings (MARA.US) merilis laporan keuangan kuartal ketiga tahun 2026. Laporan ini menunjukkan gambaran yang jarang terjadi: laba tercatat melonjak tajam sementara pendapatan operasional terus menurun—perusahaan sedang berada di titik krusial dalam peralihan dari “menambang bitcoin” menuju “infrastruktur AI”.


Harga kripto
Lainnya


