
TESR FRA è stato lanciato! Treehouse collabora con FalconX per inaugurare una nuova era dei derivati di staking su Ethereum

FalconX lancia il protocollo di tasso d'interesse forward su Ethereum (FRA).
Il noto broker globale di asset digitali istituzionali FalconX ha annunciato il lancio del primo mercato di trading di Forward Rate Agreement (FRA) su Ethereum, basato sul tasso di staking di Ethereum di Treehouse (TESR). Si tratta del primo strumento derivato nel mercato crypto che si allinea ai mercati dei tassi di interesse della finanza tradizionale, segnando un passo fondamentale verso l’integrazione degli asset digitali nei mercati a reddito fisso.
Il TESR FRA eseguito da FalconX consente ai partecipanti di fissare i tassi di interesse, coprire i rischi e strutturare le allocazioni facendo riferimento al TESR (il tasso di riferimento di staking di Ethereum creato da Treehouse per il mercato degli asset digitali). Questo non solo aiuta gli investitori a stabilizzare i rendimenti futuri dello staking, ma fornisce anche agli istituzionali strumenti di gestione del rischio più efficienti, migliorando l’efficienza nell’utilizzo del capitale.
Attualmente, numerosi investitori istituzionali e fondi hedge di rilievo, tra cui Algoquant, August Digital, Edge Capital, Monarq, Gallet Capital, LeadBlock Partners, BitPanda, MEV Capital, Mirana, Moonvault, RockawayX, Wave Digital Assets e JPEG Trading, hanno già partecipato o espresso interesse per il trading. Questo non solo evidenzia la crescente domanda istituzionale di derivati sui tassi di staking, ma rappresenta anche una pietra miliare nell’introduzione degli strumenti sui tassi di interesse della finanza tradizionale nel mercato crypto.
Cos’è un FRA (Forward Rate Agreement)?
Il FRA è un derivato sui tassi di interesse comunemente utilizzato nei mercati finanziari tradizionali, che consente di fissare in anticipo il tasso di interesse per un determinato periodo futuro, a fini di copertura o investimento.
Ad esempio, oggi stipuli un TESR FRA con una controparte, concordando che “per i 3 mesi che iniziano tra 3 mesi, riceverai un tasso di staking ETH fisso al 4,25%”:
- Se al momento della scadenza il TESR > 4,25%: significa che il tasso di mercato reale è superiore a quello del contratto → la parte che riceve il “tasso variabile” guadagna, perché ottiene un rendimento di mercato più alto; ma tu, come parte a “tasso fisso”, ricevi comunque il 4,25%, garantendoti un flusso di cassa stabile.
- Se al momento della scadenza il TESR < 4,25%: significa che il tasso di mercato reale è inferiore a quello del contratto → la parte a “tasso fisso” guadagna, perché continua a ricevere il 4,25%, più vantaggioso rispetto al mercato.
È importante notare che la modalità di regolamento del FRA non prevede la riscossione dei rendimenti di staking alla scadenza, ma il “differenziale dei tassi futuri” viene attualizzato in un flusso di cassa unico e pagato alla parte che ne beneficia all’inizio del contratto.
Il ruolo di Treehouse e TESR
Treehouse sta costruendo un layer decentralizzato di reddito fisso (Decentralized Fixed Income Layer), con l’obiettivo di risolvere i problemi fondamentali del mondo DeFi: elevata volatilità dei rendimenti, scarsa trasparenza dei tassi e mancanza di standardizzazione. I suoi principali prodotti sono due:
- tAssets: una nuova generazione di token di staking liquidi con strategie di rendimento integrate.
- DOR (Decentralized On-chain Rate): un meccanismo di consenso sui tassi decentralizzato che fornisce una fonte affidabile di tassi di riferimento per il settore DeFi, favorendo lo sviluppo su larga scala del mercato a reddito fisso.
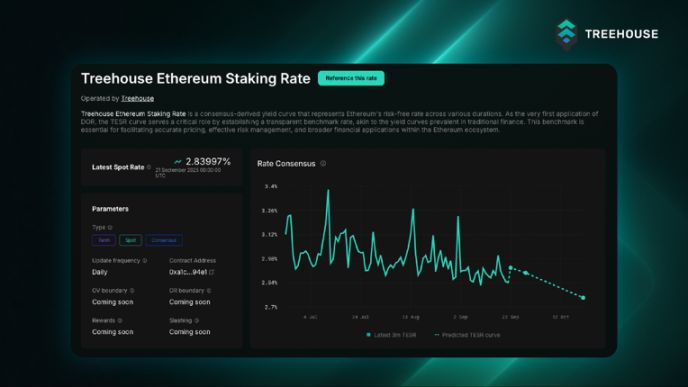
Il TESR è il primo tasso di riferimento del DOR: può essere considerato il LIBOR (London Interbank Offered Rate) o SOFR (Secured Overnight Financing Rate) del settore crypto, ovvero un “tasso di riferimento privo di rischio” comunemente utilizzato dal mercato.
Le caratteristiche del TESR sono le seguenti:
- Guidato dal consenso: aggrega i dati di trading e i risultati dei calcoli di un gruppo di esperti
- Elevata trasparenza: aggiornato quotidianamente, riflette fedelmente l’ambiente dei rendimenti di staking di Ethereum
- Elevata rilevanza di mercato: è già diventato l’indicatore di riferimento per il primo contratto FRA di staking ETH lanciato da FalconX
Con il lancio del TESR FRA, il DOR non è più solo un framework di dati, ma sta diventando progressivamente il tasso di riferimento centrale per la valutazione di prodotti di rendimento e derivati sui tassi di interesse, con un’applicazione sempre più ampia nell’ecosistema DeFi.
Per approfondire il DOR, puoi consultare l’articolo introduttivo o la documentazione ufficiale.
Scenari di applicazione del mercato TESR FRA
Grazie all’infrastruttura di FalconX, il mercato TESR FRA è già attivo in tempo reale e dispone di documentazione e procedure operative standardizzate, in linea con i mercati tradizionali. Questo consente agli utenti del mercato degli asset digitali di operare in modo più diversificato:
- Gestione del rischio: i validatori ETH, i fornitori di servizi di staking o i fondi possono utilizzare i FRA per fissare i rendimenti futuri dello staking, evitando l’incertezza dovuta alla volatilità dei tassi.
- Trading e allocazione strategica: se un investitore prevede che i tassi di staking ETH aumenteranno, può assumere una posizione lunga tramite FRA; se prevede un calo, può operare in senso opposto.
- Prodotti di investimento strutturati: i FRA possono essere utilizzati come componenti di base per promuovere prodotti di interest rate swap e altri protocolli di rendimento strutturato basati sullo standard DOR.
Dal TESR FRA, il mercato DeFi a reddito fisso entra in una nuova fase
Il TESR FRA lanciato congiuntamente da FalconX e Treehouse rappresenta un passo fondamentale per portare i derivati sui tassi di interesse tradizionali on-chain. Non solo offre agli istituzionali strumenti di copertura e gestione dei rendimenti, ma getta anche le basi per il mercato dei derivati sui tassi di interesse nel settore crypto, consentendo ai rendimenti di staking ETH di assumere una forma di mercato standardizzata, negoziabile e scalabile.
In futuro, con la maturazione del sistema DOR, vedremo emergere sempre più derivati DeFi e protocolli strutturati basati sui tassi di riferimento DOR, favorendo la costruzione di un’infrastruttura a reddito fisso nel mercato crypto paragonabile, se non superiore, a quella della finanza tradizionale!
Se vuoi assistere a questo processo, segui Treehouse X e continua a partecipare al suo ecosistema di reddito fisso per non perdere nulla! Inoltre, se un’istituzione è interessata a partecipare al trading di TESR FRA, può contattare FalconX.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Utile operativo di Berkshire Hathaway (BRK.A.US/BRK.B.US) in calo del 5,8% nel Q3: buyback ai massimi dell'anno, liquidità sale a 377,4 miliardi di dollari
L'utile operativo di Berkshire Hathaway nel terzo trimestre è diminuito del 5,8% su base annua, ma il volume di buyback trimestrale ha raggiunto il livello più alto dell'anno e le riserve di liquidità sono salite a 377,4 miliardi di dollari, segnando un nuovo record storico.

Interpretazione delle nuove azioni del mercato azionario USA|PNIG.US, con una performance in crescita, cerca di trasformarsi da commerciante a fornitore di soluzioni per sopravvivere e innovare
Le performance brillanti con un forte aumento di entrate e profitti forniscono senza dubbio una solida base per Mengxun Machinery nella sua corsa verso l’IPO sul mercato azionario statunitense.

Appena scommesso sull'AI, subito colpito dal mercato! Berkshire pubblica il bilancio questa sera, grande prova per la trasformazione di Abel
Greg Abel ha preso il controllo di Berkshire da meno di un anno, e ha già scommesso oltre 10,9 miliardi di dollari sul settore AI, rompendo completamente con la tradizionale avversione di Buffett verso le azioni tecnologiche. Tuttavia, il prezzo delle azioni di Alphabet è già sceso sotto il costo di acquisto e Bending Spoons continua a calare; la scommessa sull’AI sta affrontando la prova della realtà. Allo stesso tempo, l’utile per azione del terzo trimestre dovrebbe diminuire del 6% su base annua, mentre il volume dei riacquisti potrebbe crollare da 4,5 miliardi a 1,6 miliardi di dollari: la gestione dei 358 miliardi di dollari di liquidità metterà alla prova la competenza del nuovo leader nella allocazione del capitale.

La bolla dell'AI è scoppiata? Goldman Sachs: la situazione attuale somiglia più al 1998 che al 2000
Il trading desk di Goldman Sachs ha dichiarato che l'attuale ondata di vendite assomiglia più alla crisi di liquidità del 1998 che allo scoppio della bolla del 2000: si tratta di una liquidazione forzata dei leverage e non della smentita di una logica di business. Ciò che viene drasticamente rivalutato dal mercato sono il finanziamento alla costruzione e la tempistica, non la domanda sottostante. Inoltre, la questione dell’energia elettrica e delle licenze, ora al centro dell’attenzione del mercato, è in realtà la meno importante; una limitazione dell’offerta non equivale alla scomparsa della domanda. Il vero interrogativo a cui rispondere è: i ricavi potranno infine dimostrare la razionalità del capitale investito?

Prezzi delle criptovalute
Altro


