
Riepilogo annuale della causa Pump.fun: il mosaico della verità dietro 15.000 conversazioni chat

Autore originale: June, TechFlow di Deep Tide
A gennaio 2025, il mercato delle Meme coin era al culmine della frenesia. Con il lancio della moneta TRUMP da parte del presidente degli Stati Uniti Trump, una ondata speculativa senza precedenti travolse il mercato, e il mito dell’arricchimento con “monete da 100 volte” catturò tutta l’attenzione.
Nello stesso periodo, una causa contro la piattaforma Pump.fun stava silenziosamente prendendo il via.
Avanti veloce fino ai giorni nostri.
Alon Cohen, co-fondatore e Chief Operating Officer di Pump.fun, non si è fatto sentire sui social media da oltre un mese. Per Alon, solitamente attivo e sempre “online”, questo silenzio è particolarmente evidente. I dati mostrano che il volume settimanale delle transazioni su Pump.fun è crollato da 3.3 miliardi di dollari nel picco di gennaio agli attuali 481 milioni di dollari, con un calo superiore all’80%. Allo stesso tempo, il prezzo di PUMP è sceso a 0,0019 dollari, con un drawdown di circa il 78% rispetto al massimo storico.

Risaliamo al 12 luglio di qualche mese fa, quando la situazione era completamente diversa. La vendita pubblica di Pump.fun fu lanciata a un prezzo uniforme di 0,004 dollari per token, esaurendosi in 12 minuti e raccogliendo circa 600 milioni di dollari, portando l’entusiasmo alle stelle.
Dal fermento di inizio anno alla calma attuale, l’atteggiamento del mercato ha subito un netto cambiamento.
In tutto questo, l’unica cosa che non si è fermata è il piano di buyback. Il team di Pump.fun continua a eseguire il programma di riacquisto giornaliero. Fino ad ora, l’importo totale dei buyback ha raggiunto i 216 milioni di dollari, assorbendo circa il 15,16% dell’offerta in circolazione.
Nel frattempo, la causa che era stata trascurata durante la frenesia del mercato ora sta silenziosamente crescendo.
Tutto è iniziato con la perdita di $PNUT
La storia inizia a gennaio 2025.
Il 16 gennaio, l’investitore Kendall Carnahan ha presentato per primo una causa (numero di caso: Carnahan v. Baton Corp.) presso il tribunale del Distretto Sud di New York, puntando il dito contro Pump.fun e i suoi tre fondatori. La richiesta di Carnahan è chiara: ha subito una perdita dopo aver acquistato il token $PNUT sulla piattaforma e accusa Pump.fun di aver venduto titoli non registrati, violando il Securities Act del 1933 degli Stati Uniti.
Secondo i documenti della causa, la perdita effettiva di questo investitore è stata di soli 231 dollari.
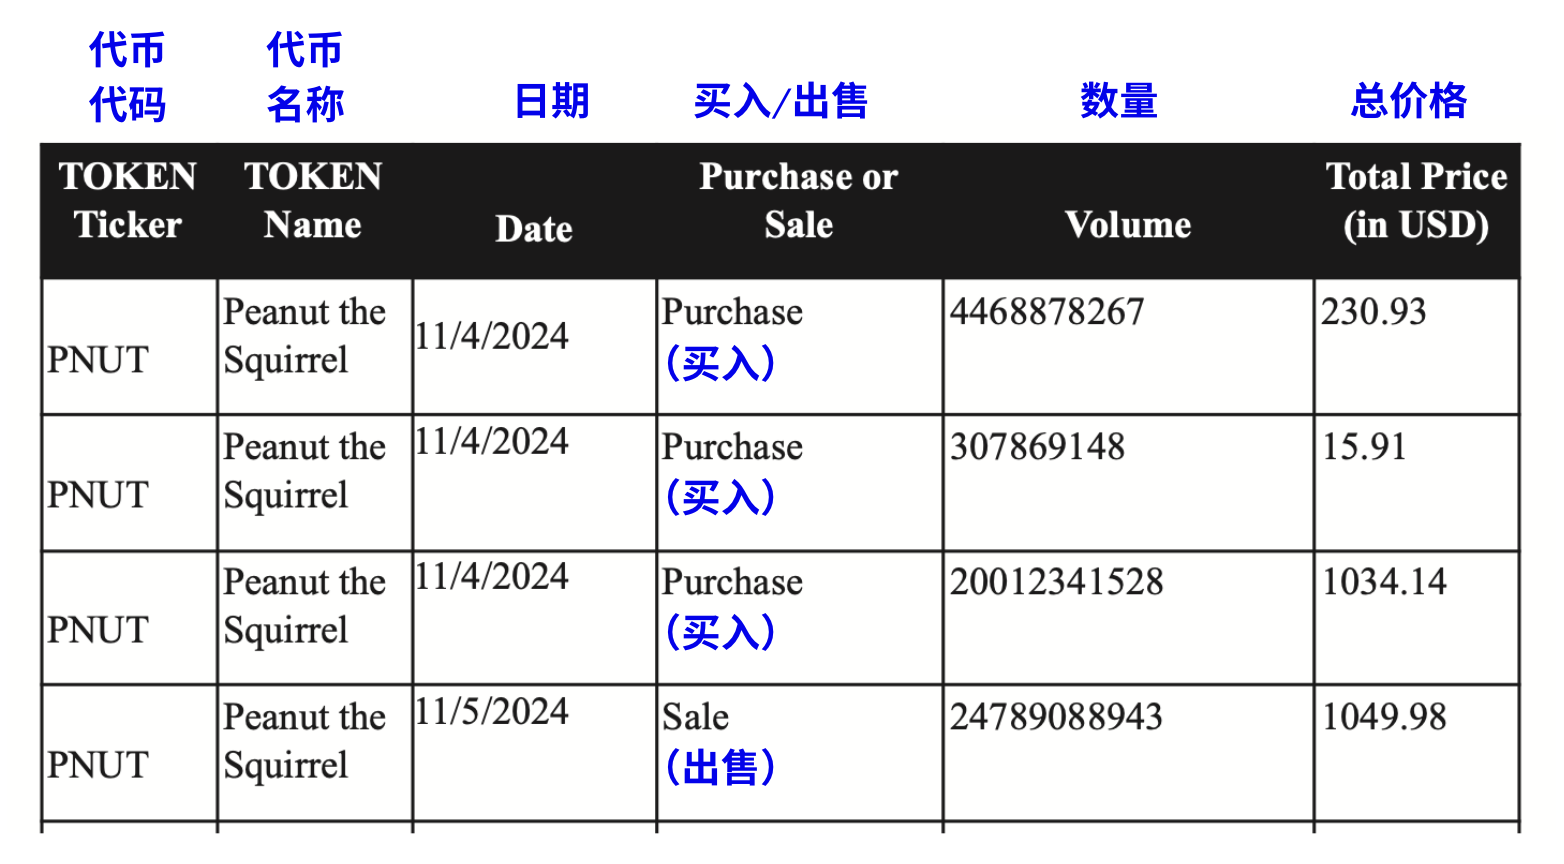
Solo due settimane dopo, il 30 gennaio, un altro investitore, Diego Aguilar, ha presentato una causa simile (numero di caso: Aguilar v. Baton Corp.). A differenza di Carnahan, Aguilar aveva acquistato una gamma più ampia di token, tra cui $FRED, $FWOG, $GRIFFAIN e altri meme coin emessi sulla piattaforma Pump.fun. La sua causa è più ampia e rappresenta tutti gli investitori che hanno acquistato token non registrati sulla piattaforma.
A questo punto, i due casi procedevano separatamente, ma gli imputati erano gli stessi:
La società operativa di Pump.fun, Baton Corporation Ltd, e i suoi tre fondatori: Alon Cohen (Chief Operating Officer), Dylan Kerler (Chief Technology Officer) e Noah Bernhard Hugo Tweedale (Chief Executive Officer).
Unificazione dei casi, il principale querelante ha perso 240.000 dollari
Le due cause indipendenti hanno presto attirato l’attenzione del tribunale. Il giudice Colleen McMahon del Distretto Sud di New York, responsabile del caso, ha notato un problema: entrambe le cause riguardano gli stessi imputati, la stessa piattaforma e le stesse violazioni. Perché dovrebbero essere giudicate separatamente?
Il 18 giugno 2025, il giudice McMahon ha sollevato direttamente la questione agli avvocati dei querelanti:
Perché esistono due cause indipendenti per la stessa questione? Ha chiesto agli avvocati di spiegare perché i due casi non dovrebbero essere unificati.
Gli avvocati dei querelanti hanno inizialmente cercato di difendere la separazione, sostenendo che si potevano mantenere due casi distinti: uno specifico per il token $PNUT e l’altro per tutti i token della piattaforma Pump.fun, suggerendo la nomina di due principali querelanti separati.
Ma il giudice non ha accettato questa strategia. Una tale “divisione” non solo sprecherebbe risorse giudiziarie, ma potrebbe anche portare a sentenze contraddittorie. Il punto è che tutti i querelanti affrontano lo stesso problema centrale: accusano Pump.fun di vendere titoli non registrati e si considerano vittime dello stesso sistema fraudolento.
Il 26 giugno, il giudice McMahon ha emesso una sentenza,unificando ufficialmente i due casi. Allo stesso tempo, secondo il Private Securities Litigation Reform Act (PSLRA), il giudice ha nominato ufficialmente Michael Okafor, che ha subito la perdita maggiore (secondo i registri del tribunale, Okafor ha perso circa 242.000 dollari nelle transazioni su Pump.fun, molto più degli altri querelanti), come principale querelante.
Da quel momento, gli investitori, inizialmente divisi, hanno formato un fronte comune.
Il mirino si sposta su Solana Labs e Jito
Solo un mese dopo l’unificazione dei casi, i querelanti hanno lanciato una bomba.
Il 23 luglio 2025, i querelanti hanno presentato una “Consolidated Amended Complaint”, ampliando drammaticamente la lista degli imputati. Questa volta, il mirino non era più solo su Pump.fun e i suoi tre fondatori, ma direttamente sui principali attori dell’ecosistema Solana.
I nuovi imputati includono:
- Solana Labs, Solana Foundation e i loro dirigenti (Imputati Solana): I querelanti accusano Solana di aver fatto molto di più che fornire solo la tecnologia blockchain. Secondo i documenti della causa, c’era una stretta coordinazione tecnica e comunicazione tra Pump.fun e Solana Labs, ben oltre una normale relazione sviluppatore-piattaforma.
- Jito Labs e i loro dirigenti (Imputati Jito): I querelanti sostengono che la tecnologia MEV di Jito ha permesso agli insider di pagare commissioni extra per garantire l’esecuzione prioritaria delle proprie transazioni, acquistando token prima degli utenti comuni e realizzando arbitraggio senza rischio.
La strategia dei querelanti è chiara: cercano di dimostrare che Pump.fun, Solana e Jito non operano indipendentemente, ma formano una comunità di interessi strettamente legata. Solana fornisce l’infrastruttura blockchain, Jito offre strumenti MEV, Pump.fun gestisce la piattaforma: insieme costruiscono un sistema apparentemente decentralizzato, ma in realtà manipolato.
Le accuse principali: non solo “perdere soldi”
Molti potrebbero pensare che si tratti solo di un gruppo di investitori arrabbiati per aver perso soldi con le criptovalute. Ma leggendo le centinaia di pagine dei documenti del tribunale, si scopre che le accuse dei querelanti puntano a un sistema fraudolento ben progettato.
Prima accusa: vendita di titoli non registrati
Questa è la base legale dell’intero caso.
I querelanti sostengono che tutti i meme token emessi sulla piattaforma Pump.fun sono in realtà contratti di investimento che, secondo il Howey Test, soddisfano la definizione di security. Tuttavia, gli imputati non hanno mai presentato alcuna dichiarazione di registrazione alla Securities and Exchange Commission degli Stati Uniti, vendendo pubblicamente questi token in violazione delle sezioni 5, 12(a)(1) e 15 del Securities Act del 1933.
La piattaforma, attraverso il meccanismo della “bonding curve”, vendeva token senza fornire agli investitori le necessarie informazioni sui rischi, la situazione finanziaria o il background del progetto, tutte informazioni obbligatorie per l’emissione di titoli registrati.
Nota: Il Howey Test è uno standard legale stabilito dalla Corte Suprema degli Stati Uniti nel caso SEC v. W.J. Howey Co. del 1946, utilizzato per determinare se una particolare transazione o schema costituisce un “contratto di investimento”. Se soddisfa questo test, l’asset è considerato una “security” e deve essere regolamentato dalla SEC e rispettare i requisiti di registrazione e divulgazione del Securities Act del 1933 e del Securities Exchange Act del 1934.
Seconda accusa: gestione di un’impresa di gioco d’azzardo illegale
I querelanti definiscono Pump.fun un “Meme Coin Casino”. Sostengono che l’atto di acquistare token con SOL sia essenzialmente una scommessa, il cui risultato dipende principalmente dalla fortuna e dalla speculazione di mercato, non dall’utilità reale del token. La piattaforma, come un banco da casinò, trattiene una commissione dell’1% su ogni transazione.
Terza accusa: frode telematica e pubblicità ingannevole
Pump.fun si promuove come “Fair Launch”, “No Presale”, “Rug-proof”, dando l’impressione che tutti i partecipanti partano dallo stesso punto di partenza. In realtà, secondo i querelanti, si tratta di una menzogna.
I documenti della causa indicano che Pump.fun ha integrato segretamente la tecnologia MEV di Jito Labs. Questo significa che gli insider, pagando una “mancia” extra, potevano usare i “Jito bundles” per acquistare token prima degli utenti comuni e rivenderli subito dopo l’aumento di prezzo, realizzando così il cosiddetto frontrunning.
Quarta accusa: riciclaggio di denaro e trasferimento di fondi senza licenza
I querelanti accusano Pump.fun di aver ricevuto e trasferito grandi somme di denaro senza alcuna licenza per il trasferimento di fondi. I documenti sostengono che la piattaforma abbia persino aiutato il gruppo di hacker nordcoreano Lazarus Group a riciclare denaro. In un caso specifico, gli hacker hanno emesso un meme token chiamato “QinShihuang” (Qin Shi Huang) su Pump.fun, sfruttando l’elevato traffico e la liquidità della piattaforma per mescolare “denaro sporco” con i fondi legittimi degli investitori retail.
Quinta accusa: totale assenza di protezione degli investitori
A differenza delle piattaforme finanziarie tradizionali, Pump.fun non ha alcun processo “Know Your Customer” (KYC), nessun protocollo antiriciclaggio (AML), né la più elementare verifica dell’età.
Il punto centrale dei querelanti può essere riassunto così: non si tratta di un normale investimento influenzato dalla volatilità del mercato, ma di un sistema fraudolento progettato fin dall’inizio per far perdere i piccoli investitori e arricchire gli insider.
Questa espansione trasforma radicalmente la natura della causa. I querelanti non si accontentano più di accusare Pump.fun come singolo attore, ma lo descrivono come parte di una più ampia “rete criminale”.
Un mese dopo, il 21 agosto, i querelanti hanno presentato una “RICO Case Statement”, accusando formalmente tutti gli imputati di costituire un’associazione a delinquere, che gestisce un “Meme Coin Casino” manipolato sotto le spoglie di una “fair launch platform”.
La logica dei querelanti è chiara: Pump.fun non opera in modo indipendente, ma è sostenuta da Solana (che fornisce l’infrastruttura blockchain) e da Jito (che offre strumenti MEV). I tre formano una comunità di interessi che froda gli investitori comuni.
Ma quali prove hanno i querelanti a sostegno di queste accuse? La risposta è arrivata qualche mese dopo.
Prove chiave: un informatore segreto e le chat interne
Dopo settembre 2025, la natura del caso è cambiata radicalmente.
Perché i querelanti hanno ottenuto prove concrete.
Un “confidential informant” ha fornito al team legale dei querelanti il primo lotto di chat interne, circa 5.000 messaggi. Queste chat, secondo quanto riferito, provengono dai canali di comunicazione interni di Pump.fun, Solana Labs e Jito Labs, e documentano il coordinamento tecnico e le interazioni commerciali tra le tre parti.
L’arrivo di queste prove è stato una manna per i querelanti. Fino a quel momento, tutte le accuse di collusione tecnica, manipolazione MEV e transazioni privilegiate da parte degli insider erano solo ipotesi, senza prove dirette.
Queste chat interne, invece, sembrano dimostrare la “relazione di cospirazione” tra le tre parti.
Un mese dopo, il 21 ottobre, lo stesso informatore ha fornito un secondo lotto di documenti, questa volta oltre 10.000 chat e documenti correlati. Questi materiali, secondo quanto riferito, documentano in dettaglio:
- Come Pump.fun ha coordinato l’integrazione tecnica con Solana Labs
- Come gli strumenti MEV di Jito sono stati integrati nel sistema di trading di Pump.fun
- Come le tre parti hanno discusso su come “ottimizzare” il processo di trading (che, secondo i querelanti, è un eufemismo per manipolare il mercato)
- Come gli insider hanno sfruttato il vantaggio informativo per le proprie operazioni
Gli avvocati dei querelanti hanno dichiarato nei documenti del tribunale che queste chat “rivelano una rete di frode ben progettata”, dimostrando che la relazione tra Pump.fun, Solana e Jito va ben oltre una semplice “partnership tecnica”.
Richiesta di una seconda revisione della denuncia
Di fronte a questa enorme mole di nuove prove, i querelanti hanno bisogno di tempo per organizzarle e analizzarle. Il 9 dicembre 2025, il tribunale ha approvato la richiesta dei querelanti di presentare una “Second Amended Complaint”, consentendo loro di includere queste nuove prove nella causa.
Ma sorge un problema: oltre 15.000 chat devono essere esaminate, selezionate, tradotte (alcune potrebbero non essere in inglese) e analizzate dal punto di vista legale, un compito enorme. Con l’avvicinarsi delle vacanze di Natale e Capodanno, il team legale dei querelanti ha chiaramente bisogno di più tempo.
Il 10 dicembre, i querelanti hanno presentato una mozione al tribunale per chiedere una proroga del termine per la presentazione della “Second Amended Complaint”.
Solo un giorno dopo, l’11 dicembre, il giudice McMahon ha approvato la richiesta di proroga. La nuova scadenza è stata fissata al 7 gennaio 2026. Questo significa che, dopo il nuovo anno, una “Second Amended Complaint” potenzialmente ancora più esplosiva sarà presentata in tribunale.
Stato attuale del caso
Ad oggi, questa causa va avanti da quasi un anno, ma la vera battaglia è appena iniziata.
Il 7 gennaio 2026, i querelanti presenteranno la “Second Amended Complaint” con tutte le nuove prove, e allora vedremo cosa rivelano davvero quelle 15.000 chat. Nel frattempo, gli imputati sono insolitamente silenziosi. Alon Cohen, co-fondatore di Pump.fun, non si è fatto sentire sui social media da oltre un mese, e anche i dirigenti di Solana e Jito non hanno rilasciato dichiarazioni pubbliche sulla causa.
Curiosamente, nonostante la portata e l’impatto crescente della causa, il mercato delle criptovalute sembra non preoccuparsene troppo. Il prezzo di Solana non ha subito forti oscillazioni a causa della causa, e il token $PUMP continua a scendere, ma più per il crollo della narrativa delle meme coin che per l’effetto diretto della causa.
Epilogo
Questa causa, nata dalle perdite nel trading di meme coin, si è trasformata in una class action contro l’intero ecosistema Solana.
Il caso ha ormai superato la semplice questione di “alcuni investitori che cercano di recuperare le perdite”. Tocca i problemi più centrali dell’industria delle criptovalute: la decentralizzazione è reale o solo un’illusione ben confezionata? Il fair launch è davvero equo?
Tuttavia, molte domande chiave rimangono senza risposta:
- Chi è davvero l’informatore segreto? Un ex dipendente? Un concorrente? O un infiltrato delle autorità di regolamentazione?
- Cosa contengono davvero le 15.000 chat? Sono prove concrete di cospirazione o semplici comunicazioni aziendali decontestualizzate?
- Come si difenderanno gli imputati?
Nel 2026, con la presentazione della “Second Amended Complaint” e l’avanzamento del processo, potremmo ottenere alcune risposte.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
1998 VS 2000, dirigente di Goldman Sachs: la vendita di AI somiglia più alla crisi di LTCM che alla bolla di internet, ma la questione fondamentale rimane irrisolta
Privorotsky, responsabile del trading Delta One di Goldman Sachs, preferisce paragonare il recente calo a uno shock di liquidità simile alla crisi del Long-Term Capital Management (LTCM) del 1998. All'epoca, i fondamentali della crescita economica degli Stati Uniti rimanevano solidi e, una volta ripristinata la liquidità e tagliati i tassi dalla Federal Reserve, il mercato recuperò rapidamente. Tuttavia, il mercato attuale non gode della protezione di un taglio dei tassi da parte della Federal Reserve. Privorotsky ha inoltre sottolineato che il vero problema dell'AI al momento è se i ricavi riusciranno a compensare il capitale investito, questione cui non si è ancora trovata una risposta.

I dati occupazionali di ottobre riaccendono le aspettative di un rialzo dei tassi a dicembre! Wall Street scommette su una probabilità superiore all’80%, “Il nuovo portavoce della Fed”: la svendita causata dall’AI potrebbe diventare una variabile di politica monetaria.
Dopo il rapporto sui posti di lavoro non agricoli, la probabilità di un aumento dei tassi a dicembre, secondo i trader, è salita fino all’85%. Gli operatori di Wall Street ritengono che il rapporto lasci spazio a ulteriori rialzi dei tassi, riportando pressione sui tassi dopo le elezioni di metà mandato, proprio mentre il mercato temeva che il rallentamento della costruzione dell’AI potesse indebolire le aspettative di stretta monetaria. Alcuni restano tuttavia cauti su un rialzo a dicembre, poiché la volatilità del mercato azionario e le prospettive di investimento nell’AI potrebbero trattenere la Fed. La cosiddetta “Nuova Agenzia di Comunicazione della Fed” sostiene che il rapporto non abbia scosso il giudizio della Fed su crescita economica e inflazione; resta da vedere se la svendita di asset AI cambierà le condizioni finanziarie, diventando una nuova variabile per la decisione di dicembre. Si dovrà inoltre osservare se Waller attribuisca più importanza ai dati sull’occupazione passati o ai segnali di mercato prospettici.
L'occupazione non agricola negli Stati Uniti è aumentata a ottobre di 165.000 unità, ben oltre le aspettative! Il tasso di disoccupazione è sceso sorprendentemente al 4,1%, riscaldando le aspettative di un aumento dei tassi di interesse a dicembre.
A ottobre negli Stati Uniti l’occupazione non agricola è aumentata di 165.000 unità, pari a 2,5 volte rispetto alla previsione mediana di Wall Street di 65.000, rappresentando una deviazione eccezionalmente forte di circa 5 deviazioni standard, oltrepassando la fascia superiore delle stime di tutte le istituzioni. Il tasso di disoccupazione è inaspettatamente sceso dal 4,2% al 4,1%, mentre il mercato si aspettava rimanesse invariato; anche la crescita annuale del salario medio è accelerata al 3,1%. Allo stesso tempo, i dati dei due mesi precedenti sull’occupazione non agricola sono stati rivisti al rialzo per un totale di 84.000 unità. Dopo la pubblicazione dei dati, il rendimento del Treasury a 2 anni è salito di 7 punti base e la probabilità di un aumento dei tassi da parte della Federal Reserve a dicembre è stata stimata al 70%.
La ondata di vendite di AI colpisce l'IPO di Anthropic, la valutazione potenziale prevista scende a 1,2-1,3 trilioni di dollari
La fascia di valutazione discussa dai potenziali investitori è stata ridotta dal precedente massimo di 2.000 miliardi di dollari a 1.200-1.300 miliardi di dollari, e alcuni strategist suggeriscono persino di scendere sotto i 1.000 miliardi per garantire maggiore sicurezza. Di fronte alla forte volatilità del mercato e alle preoccupazioni finanziarie come le perdite trimestrali, Anthropic si trova di fronte ad una difficile scelta tra una valutazione al ribasso, un’emissione ridotta o il rinvio della quotazione in borsa.

Prezzi delle criptovalute
Altro


