
Perché le istituzioni continuano ad aumentare la loro posizione in TSMC in questo momento?

Ciao a tutti, sono You Dou.
Dopo la pubblicazione del bilancio 4Q25 di TSMC, il mercato ha reagito rapidamente.
Ma la vera domanda da porsi è:
Perché in questa fase le istituzioni scelgono di continuare ad aumentare il target su TSMC?
Questa domanda non si risponde solo a sensazione.
In questo articolo, mi concentrerò principalmente sulle analisi di J.P. Morgan e Goldman Sachs pubblicate dopo il bilancio, per analizzare dal punto di vista dei modelli istituzionali perché, in questo momento, scelgano di continuare a rialzare.
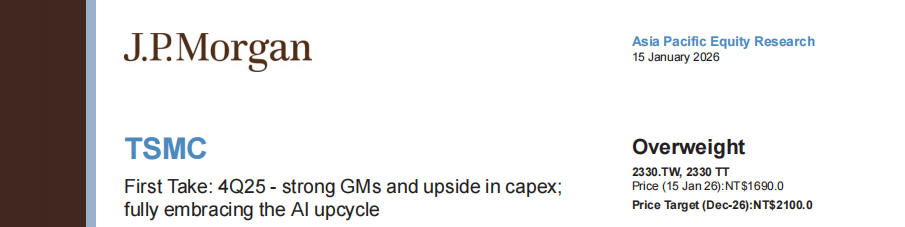
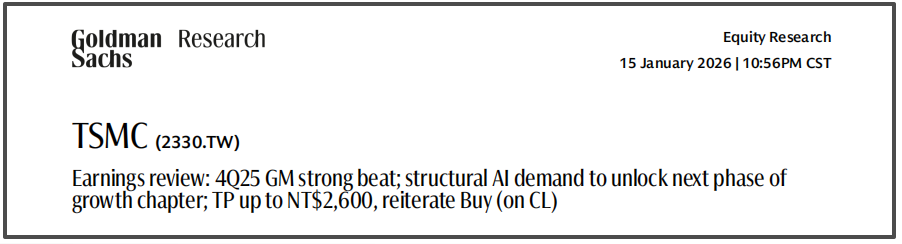
Partiamo dalla conclusione.
Questo rialzo non è dovuto al fatto che il bilancio sia “bello”, ma perchéle ipotesi precedenti non reggono più.
Sia J.P. Morgan che Goldman Sachs hanno in comune una cosa in questa mossa:
Non si tratta di un piccolo aggiustamento, ma di un cambiamento nelle ipotesi di lungo periodo.
Questo cambiamento si riflette principalmente in tre aspetti.
Primo livello: l’AI non è più una variabile marginale
Negli ultimi anni, la valutazione delle istituzioni sui ricavi AI di TSMC era per lo più:
crescita molto rapida, ma ancora solo una sottocategoria dell’HPC, con impatto limitato sul modello di lungo termine.
Dopo questo bilancio, questo posizionamento è stato completamente superato.
Le istituzioni ora generalmente considerano i ricavi relativi agli AI accelerator, direttamente come:
la variabile chiave che determina il tasso di utilizzo dei processi avanzati
la variabile chiave che determina il ritmo degli investimenti in capitale
persino la variabile che determina l’inclinazione della crescita aziendale
Quando l’AI passa da “opzionale” a “variabile principale”,
il modello di crescita preesistente deve essere rivisto verso l’alto.
Non si tratta di ottimismo, ma di un cambiamento strutturale.
Secondo livello: il margine lordo al 60% viene considerato “normale”
Se il lato dei ricavi cambia la pendenza della crescita,
il lato dei profitti cambia invecel’ancora di valutazione stessa.
La cosa veramente importante di questo bilancio non è il superamento delle aspettative in un singolo trimestre, ma tre elementi che si verificano contemporaneamente:
margine lordo stabile sopra il 60% nel 4Q25
l’outlook per il 1Q26 è ulteriormente rivisto verso l’alto
le indicazioni di margine lordo di lungo termine vengono chiaramente riviste al rialzo
Il significato dietro è:
le istituzioni iniziano ad accettare una nuova premessa —
nei prossimi anni TSMC potrebbe non vedere più il margine lordo centrale tornare appena sopra il 50%.
Una volta confermato questo spostamento verso l’alto del margine lordo centrale:
la variazione dell’EPS non è più lineare,
matutta la fascia di redditività viene alzata.
Ecco perché molti rialzi non avvengono semplicemente aumentando il multiplo di valutazione, ma perché l’EPS viene riprezzato.
Terzo livello: la “natura” del Capex è cambiata
Sul Capex di TSMC il dibattito del mercato è sempre stato acceso.
Ma la chiave del cambiamento nel giudizio delle istituzioni questa volta non è quanto sia grande il Capex, ma perché il Capex debba essere così grande.
Questa volta, la definizione istituzionale del Capex è:
non è una scommessa anticiclica
non è un investimento difensivo
maun posizionamento anticipato spinto dalla certezza di lungo termine della domanda AI
In altre parole:
il Capex non viene più considerato una variabile di rischio, ma il risultato della visibilità della crescita.
Quando il Capex viene compreso in questo modo, il suo significato per la valutazione cambia radicalmente.
Perché “adesso” continuare ad aumentare, e non prima o dopo?
Questa è una questione chiave spesso trascurata.
Le istituzioni non scoprono oggi che l’AI è importante,
né vedono oggi la tensione sui processi avanzati.
Il vero punto di svolta è la verifica simultanea di tre elementi:
1️⃣ La domanda AI non è più un rumore di ordini, ma una curva sostenibile
2️⃣ Il margine lordo non è stato significativamente compresso dall’espansione produttiva e dalla presenza all’estero
3️⃣ L’atteggiamento del management verso il Capex di medio-lungo periodo è diventato più deciso
Quando questi tre punti si verificano insieme,
le “ipotesi prudenti” devono essere riviste.
Ecco perché il rialzo avviene ora, e non prima del bilancio.
La mia interpretazione
Guardando solo al prezzo delle azioni, questo rialzo sembra “seguire la tendenza”;
ma dal punto di vista dei modelli istituzionali, è una correzione necessaria.
TSMC sta passando da:
“azienda manifatturiera altamente ciclica”
a:
“asset centrale con redditività strutturale nell’era delle infrastrutture AI”.
In questo contesto,
il continuo aumento delle stime da parte delle istituzioni non è aggressivo, ma in ritardo.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Appena scommesso sull'AI, subito colpito dal mercato! Berkshire pubblica il bilancio questa sera, grande prova per la trasformazione di Abel
Greg Abel ha preso il controllo di Berkshire da meno di un anno, e ha già scommesso oltre 10,9 miliardi di dollari sul settore AI, rompendo completamente con la tradizionale avversione di Buffett verso le azioni tecnologiche. Tuttavia, il prezzo delle azioni di Alphabet è già sceso sotto il costo di acquisto e Bending Spoons continua a calare; la scommessa sull’AI sta affrontando la prova della realtà. Allo stesso tempo, l’utile per azione del terzo trimestre dovrebbe diminuire del 6% su base annua, mentre il volume dei riacquisti potrebbe crollare da 4,5 miliardi a 1,6 miliardi di dollari: la gestione dei 358 miliardi di dollari di liquidità metterà alla prova la competenza del nuovo leader nella allocazione del capitale.

La bolla dell'AI è scoppiata? Goldman Sachs: la situazione attuale somiglia più al 1998 che al 2000
Il trading desk di Goldman Sachs ha dichiarato che l'attuale ondata di vendite assomiglia più alla crisi di liquidità del 1998 che allo scoppio della bolla del 2000: si tratta di una liquidazione forzata dei leverage e non della smentita di una logica di business. Ciò che viene drasticamente rivalutato dal mercato sono il finanziamento alla costruzione e la tempistica, non la domanda sottostante. Inoltre, la questione dell’energia elettrica e delle licenze, ora al centro dell’attenzione del mercato, è in realtà la meno importante; una limitazione dell’offerta non equivale alla scomparsa della domanda. Il vero interrogativo a cui rispondere è: i ricavi potranno infine dimostrare la razionalità del capitale investito?

Tesla Cybertruck: dalla rottura del finestrino alla cessazione della produzione, tre anni e mezzo si chiude il capitolo
Cybertruck è stato al centro di controversie fin dalla sua presentazione nel 2019: il fallimento nella dimostrazione del finestrino il giorno del lancio, quattro anni di ritardo nella produzione di massa, il prezzo aumentato da 39.900 dollari a oltre 100.000 dollari e undici richiami accumulati. Il giorno prima dell'annuncio della sospensione della produzione, Tesla ha nuovamente aumentato il prezzo, ponendo così un finale enigmatico a questo modello ricco di vicende drammatiche.

Il picco della spesa in capitale per l'AI coincide con il picco dell'economia americana?

Prezzi delle criptovalute
Altro


