
Gli addetti ai lavori hanno investito pesantemente in queste 3 azioni nel quarto trimestre: una si distingue

Gli acquisti da parte degli insider sono stati molto intensi nel quarto trimestre del 2025, con flussi di denaro verso titoli sottovalutati. La domanda, come sempre, è se questi acquisti siano un vero segnale per gli investitori value o se i dirigenti stiano semplicemente cercando di sostenere i propri mercati. In questo caso, gli insider mettono in evidenza valore e opportunità in tre titoli, ma uno spicca su tutti. La sua tecnologia è semplice, efficace e richiesta, rendendolo una forza dirompente in un settore in rapida crescita.
Alight detenuta in modo stretto e accumulata dagli insider
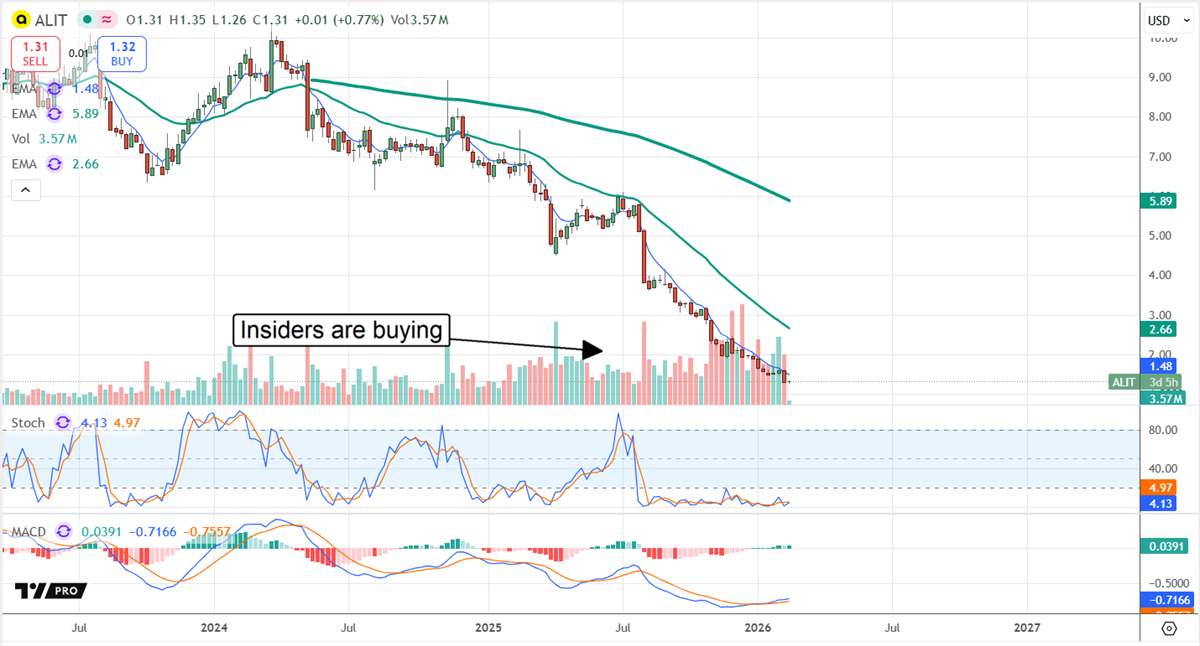
Alight (NYSE: ALIT) è una piattaforma cloud per il coinvolgimento dei dipendenti. I suoi servizi aiutano datori di lavoro e dipendenti a rimanere connessi dopo l'assunzione, offrendo una soluzione per la pianificazione, le richieste di ferie, i servizi finanziari e il pieno utilizzo dei benefit. Gli insider, tra cui diversi membri del consiglio di amministrazione, hanno acquistato questo titolo, aumentando l'attività durante tutto il 2025 fino a raggiungere un picco nel quarto trimestre. Il gruppo possiede circa il 2% delle azioni, una quota non elevata, ma significativa dato l'alto livello di acquisti e la presenza istituzionale. Le istituzioni detengono praticamente tutte le restanti azioni e stanno anch'esse accumulando, assorbendo ciò che il mercato offre.
Lo short interest è un fattore nel calo del prezzo del titolo. Anche se le istituzioni stanno acquistando, l'attività non è abbastanza aggressiva o sufficiente a compensare le vendite allo scoperto. Lo short interest è diminuito dai suoi massimi ma resta elevato, vicino al 7%, e pesa su questo mercato. Le problematiche includono una crescita debole e irregolare e un alto livello di debito. I fattori compensativi includono la redditività e i dividendi, che valgono il 12% annualizzato all'inizio del 2026. Questo titolo a bassa capitalizzazione comporta rischi, ma il dividendo non è tra questi. È ben rapportato alle previsioni sull'EPS, che stimano un payout ratio basso del 28% nel 2026 e un miglioramento negli anni successivi.
L'andamento del prezzo delle azioni è incerto, ma suggerisce un'eccessiva estensione e un crescente potenziale di rimbalzo. Sebbene il prezzo sia in calo, il volume è in aumento e indicatori come il MACD suggeriscono che i rialzisti stanno riprendendo il controllo. Negli scambi vicino a $1,30, il titolo si trova al di sotto del target minimo degli analisti, con un potenziale rialzista del 200% rispetto al consenso.
Gli insider di The Cooper Companies confermano la prospettiva di crescita
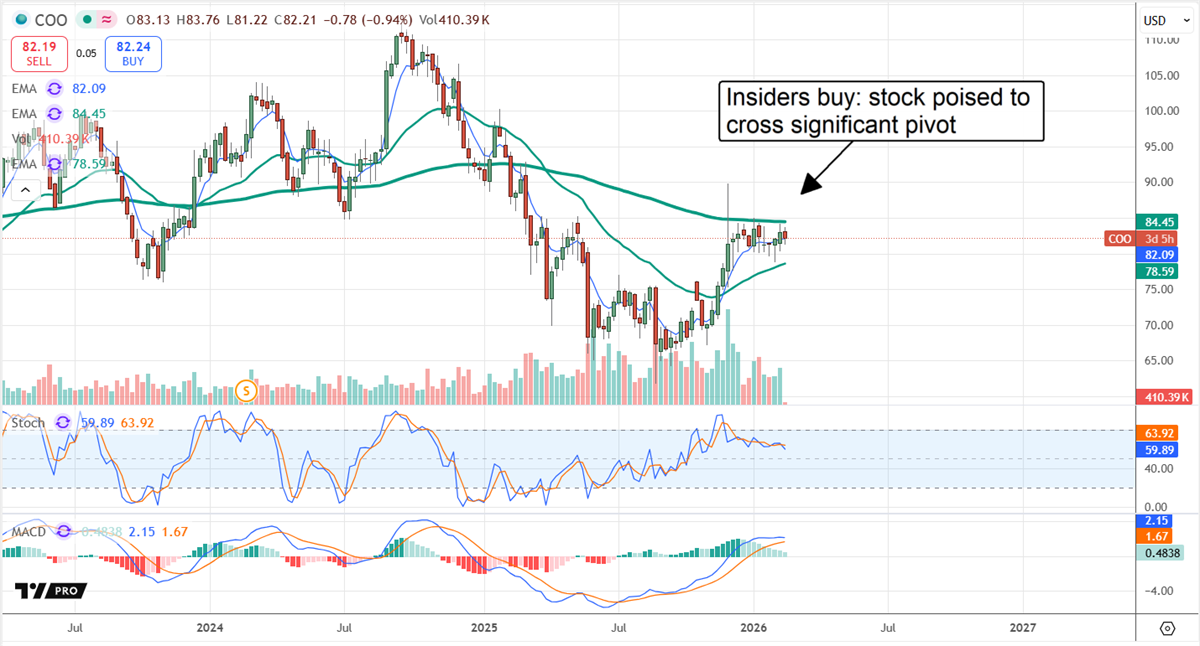
The Cooper Companies (NASDAQ: COO) non distribuisce dividendi, preferendo invece reinvestire nella crescita. Le prospettive di crescita non sono straordinarie, ma mostrano miglioramenti costanti nei ricavi e negli utili che generano valore per gli investitori. Azienda nel settore med tech, Cooper si concentra principalmente sulla visione e sulla salute femminile, e gli insider stanno accumulando azioni. Gli insider, incluso il CEO e diversi membri del consiglio, hanno acquistato circa 2,6 milioni di dollari in azioni durante il quarto trimestre del 2026, portando le loro partecipazioni a circa il 3% delle azioni.
Anche le istituzioni e gli analisti sono ottimisti su questo titolo, indicando un'accumulazione nel mercato. Le istituzioni, che detengono circa il 24% del titolo, hanno aumentato gli acquisti durante tutto il 2025 e sono sulla buona strada per stabilire un nuovo massimo nel primo trimestre del 2026. Gli analisti, volto visibile del sentiment di vendita, valutano il titolo come Moderate Buy, la copertura è solida, il sentiment stabile e i target di prezzo suggeriscono un minimo del 12% di potenziale rialzista. Questo 12% è significativo, perché porta il mercato su un massimo di lungo periodo, vicino al punto medio di un range di negoziazione a lungo termine e sopra le medie mobili critiche dove è probabile che continui a crescere.
AirJoule: Una tecnologia che i data center (e altri settori) dovranno possedere
AirJoule Technologies (NASDAQ: AIRJ) è un'azienda semplice che produce deumidificatori. Tuttavia, i loro modelli avanzati sono dal 75% al 90% più efficienti rispetto ai sistemi a refrigerante, offrendo un'utilità molto richiesta e costi notevolmente inferiori per molti settori. Sebbene numerosi settori dipendano dal controllo dell'umidità, quello dei data center si distingue.
I data center stanno proliferando, con strutture top di gamma da 1 gigawatt che partono da 35 miliardi di dollari, e i loro componenti sono estremamente sensibili all'umidità. Non solo la corrosione può causare malfunzionamenti catastrofici dei sistemi, ma anche gocce e condensa possono compromettere gravemente la trasmissione ottica dei dati.
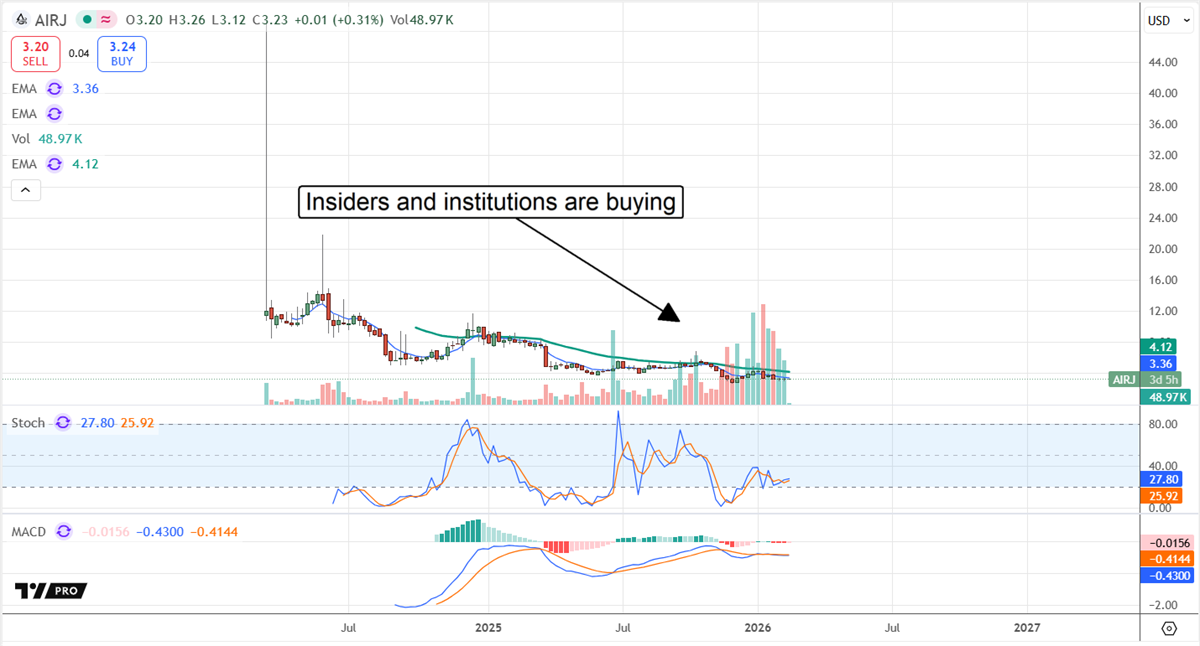
Gli insider di AirJoule, inclusi CEO, CFO e diversi membri del consiglio, hanno acquistato pesantemente nel quarto trimestre e nel 2025. Questo è significativo sia per la quantità sia per le loro partecipazioni, che si aggirano intorno al 40%. Nel frattempo, anche le istituzioni stanno accumulando azioni, possedendo circa il 60% del mercato, rendendolo un mercato detenuto in modo molto stretto. Gli analisti, che valutano il titolo con un consenso di Moderate Buy, prevedono un rialzo superiore al 100% nella fascia bassa della loro forchetta di target e del 200% secondo il consenso. I catalizzatori di questo movimento probabilmente arriveranno più avanti nell'anno, con l'inizio della commercializzazione e delle vendite.
Dove dovresti investire 1.000 dollari in questo momento?
Prima di effettuare la tua prossima operazione, dovresti ascoltare questo.
MarketBeat tiene traccia quotidianamente dei migliori analisti di ricerca di Wall Street e dei titoli che raccomandano ai propri clienti come i più apprezzati e performanti.
Il nostro team ha identificato i cinque titoli che i principali analisti stanno suggerendo ai loro clienti di acquistare ora, prima che il mercato più ampio se ne accorga... e nessuno dei grandi nomi compare nella lista.
Credono che questi cinque titoli siano le cinque migliori aziende da acquistare ora per gli investitori...
Scopri qui i cinque titoli
L'articolo "Insiders Piled Into These 3 Stocks in Q4—One Stands Out" è apparso per la prima volta su MarketBeat.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
L'occupazione non agricola negli Stati Uniti è aumentata a ottobre di 165.000 unità, ben oltre le aspettative! Il tasso di disoccupazione è sceso sorprendentemente al 4,1%, riscaldando le aspettative di un aumento dei tassi di interesse a dicembre.
A ottobre negli Stati Uniti l’occupazione non agricola è aumentata di 165.000 unità, pari a 2,5 volte rispetto alla previsione mediana di Wall Street di 65.000, rappresentando una deviazione eccezionalmente forte di circa 5 deviazioni standard, oltrepassando la fascia superiore delle stime di tutte le istituzioni. Il tasso di disoccupazione è inaspettatamente sceso dal 4,2% al 4,1%, mentre il mercato si aspettava rimanesse invariato; anche la crescita annuale del salario medio è accelerata al 3,1%. Allo stesso tempo, i dati dei due mesi precedenti sull’occupazione non agricola sono stati rivisti al rialzo per un totale di 84.000 unità. Dopo la pubblicazione dei dati, il rendimento del Treasury a 2 anni è salito di 7 punti base e la probabilità di un aumento dei tassi da parte della Federal Reserve a dicembre è stata stimata al 70%.
La ondata di vendite di AI colpisce l'IPO di Anthropic, la valutazione potenziale prevista scende a 1,2-1,3 trilioni di dollari
La fascia di valutazione discussa dai potenziali investitori è stata ridotta dal precedente massimo di 2.000 miliardi di dollari a 1.200-1.300 miliardi di dollari, e alcuni strategist suggeriscono persino di scendere sotto i 1.000 miliardi per garantire maggiore sicurezza. Di fronte alla forte volatilità del mercato e alle preoccupazioni finanziarie come le perdite trimestrali, Anthropic si trova di fronte ad una difficile scelta tra una valutazione al ribasso, un’emissione ridotta o il rinvio della quotazione in borsa.

I ricavi del terzo trimestre di Moderna aumentano del 29% su base annua, superando le aspettative; la guidance di crescita dei ricavi annuali viene aumentata al 15%-25% | Notizie sui risultati finanziari
I ricavi del terzo trimestre di Moderna sono cresciuti del 29% su base annua, raggiungendo 1,31 miliardi di dollari, con utili nettamente superiori alle aspettative. L’azienda ha rivisto al rialzo la previsione di crescita dei ricavi per il 2026, portandola al 15-25%. La crescente domanda di vaccini di nuova generazione contro il Covid-19, i vaccini antinfluenzali e l’espansione nei mercati internazionali hanno favorito il miglioramento dei risultati. Anche i dati di fase III sul vaccino personalizzato contro il cancro hanno mostrato progressi positivi. L’azienda sta contemporaneamente promuovendo la riduzione dei costi e lo sviluppo della pipeline, con una significativa revisione al rialzo delle previsioni di liquidità per fine anno.
Eli Lilly (LLY.US) "abbassa le difese" e si allea con l'ex rivale Hims (HIMS.US) per conquistare il mercato dei farmaci dimagranti a pagamento
Eli Lilly sta collaborando con Hims & Hers Health, sfruttando l’ampia base di clienti di questa società di telemedicina per estendere la copertura del suo importante farmaco per la perdita di peso, al fine di aumentare le vendite dei suoi medicinali, inclusa la nuova pillola orale per la perdita di peso Foundayo.

Prezzi delle criptovalute
Altro


