
Previsione per il Q3 di Tesla (TSLA): Dopo una consegna superiore alle attese, sarà possibile invertire la pressione sui profitti che hanno mancato per più trimestri consecutivi?
 Bitget2026/10/20 03:31
1. Punti chiave dell'investimento in sintesi
Tesla (TSLA.US) pubblicherà i risultati del terzo trimestre fiscale 2026 il 21 ottobre 2026 dopo la chiusura dei mercati statunitensi. Le stime del consenso di Wall Street prevedono ricavi per circa 27,8-28,3 miliardi di USD (stabili o leggermente in calo rispetto all'anno precedente), con un utile per azione rettificato stimato tra 0,43-0,45 USD (in calo del 10%-14% anno su anno). In precedenza, la società aveva già comunicato consegne Q3 pari a 486.532 unità (circa -2,1% a/a, ma superiori alle attese di mercato) e dispiegamento nel segmento energy storage per 13,7 GWh (circa +9,6% a/a).
Il focus di questo report non ricade sui dati di consegna già pubblicati, ma sulla stabilizzazione dei margini lordi delle auto, la capacità della divisione energia di contribuire stabilmente e i progressi nella commercializzazione di Robotaxi/FSD che possano supportare la valutazione. Il mercato monitora inoltre la pressione sul flusso di cassa libero legata agli alti investimenti in conto capitale e le indicazioni fornite dal management sulle prospettive annuali e le narrazioni relative all’AI.
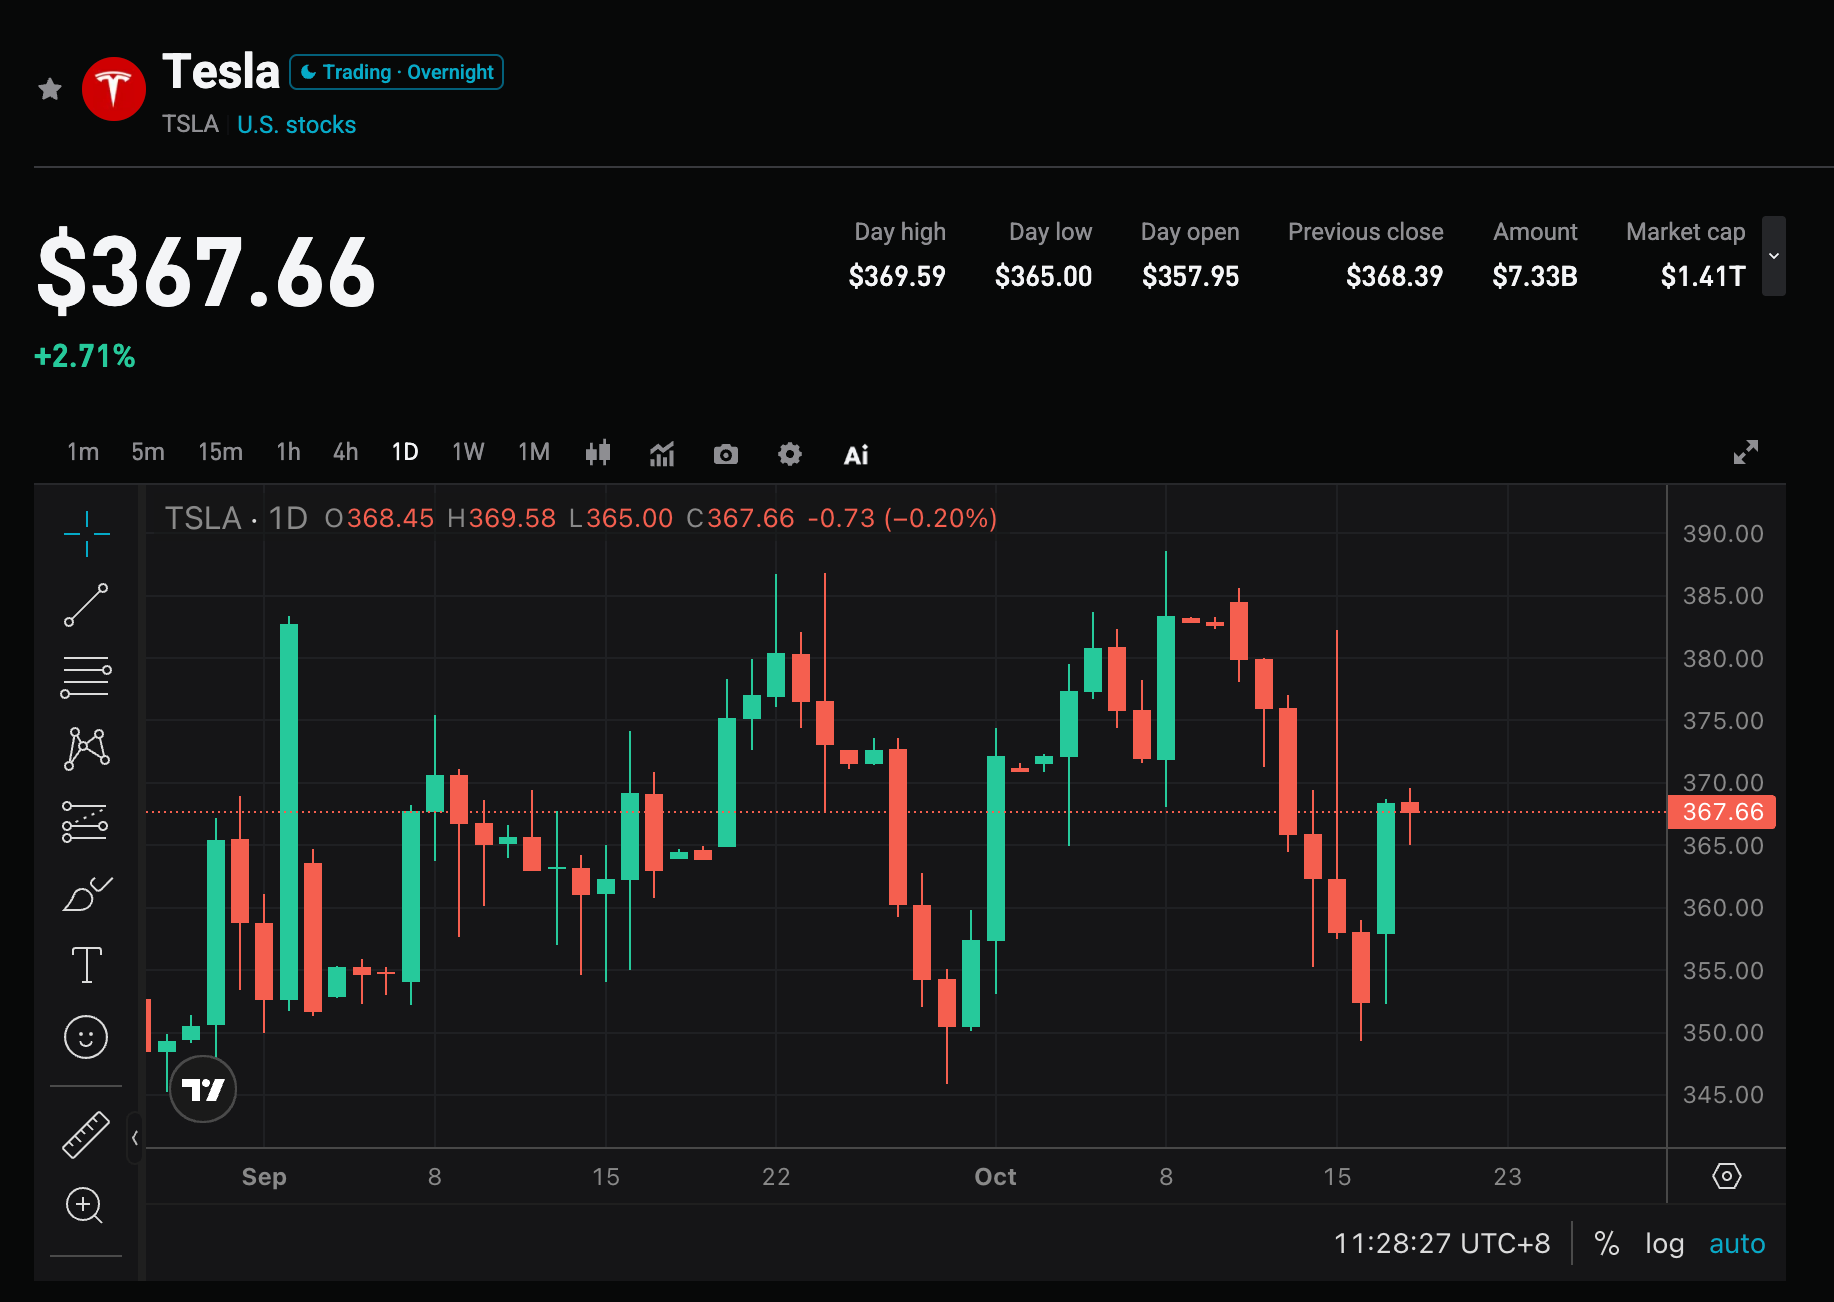
2. Quattro principali punti di attenzione
Focus 1: Dopo le consegne superiori alle attese, ricavi ed EPS riusciranno a interrompere la serie di delusioni?
Le consegne Q3 hanno battuto il consenso di circa 25.000 vetture, ma le attese sui ricavi sono ancora vicine o leggermente inferiori rispetto allo stesso periodo dell’anno precedente. Negli ultimi dieci trimestri Tesla ha mancato le stime su ricavi sei volte e su EPS tra cinque e sette volte, mostrando nel complesso un basso tasso di sorprese positive. Se i ricavi si attestassero nella fascia medio-alta dei 28,3 miliardi di USD e l’EPS raggiungesse o superasse 0,45 USD, ciò aiuterebbe a cambiare la percezione di “buoni dati di consegna ma redditività sotto pressione”; viceversa, rafforzerebbero i timori del mercato riguardo a una compressione persistente dei margini.
Focus 2: Margine lordo automotive e mix di prodotto
Il segmento auto resta la principale fonte di ricavo, ma si prevede pressione sul fatturato annuo. Il mercato è attento a verificare un potenziale miglioramento dei margini automotive rispetto al Q2, nonché il contributo tra Model 3/Y e gli altri modelli (incluso Cybertruck). I costi delle materie prime, la strategia di pricing e la gestione degli stock incidono direttamente sulla redditività. Segnali di stabilizzazione dei margini darebbero sostegno alla valutazione; invece, un nuovo calo accentuerebbe i dubbi su domanda e potere di prezzo.
Focus 3: Crescita compensativa del business energia e servizi
Il segmento energy storage prosegue da diversi trimestri con risultati brillanti, con deployment Q3 pari a 13,7 GWh. Si attende che ricavi ed espansione dei servizi energia diventino una forza compensativa importante; attenzione alla crescita e ai margini, nonché al contributo complessivo ai risultati. Se il comparto energia mantiene tassi di crescita elevati, potrà bilanciare parzialmente la pressione del core automotive e rafforzare la narrazione di Tesla quale società tecnologica energetica integrata.
Focus 4: Robotaxi, FSD e ritmo degli investimenti
A partire dal Q3 è stata avviata una fase operativa dei Robotaxi; il mercato osserva da vicino l’andamento delle miglia a pagamento, i progressi degli abbonamenti FSD ed eventuali aggiornamenti sulle tempistiche di commercializzazione forniti dal management. Si prevede che il capex annuo superi i 25 miliardi di USD, mentre il flusso di cassa libero Q3 potrebbe restare sotto pressione. Solo se gli investimenti porteranno a ricavi tangibili nell’AI e nell’auto a guida autonoma, si potranno determinare le prospettive di lungo termine per il titolo.
3. Opportunità e rischi coesistono
Catalizzatori al rialzo:
- Ricavi ed EPS nettamente sopra il consenso con segnali di miglioramento del margine auto.
- Forte crescita del business energia, progresso sopra le attese su Robotaxi/FSD e revisioni al rialzo della guidance annuale.
- Il management fornisce maggiore trasparenza sui ritorni e sulla tempistica dei grandi investimenti.
Rischi al ribasso:
- Ricavi o EPS inferiori alle attese, margine automotive ancora in calo.
- Flusso di cassa libero pesantemente negativo, guidances capex ulteriormente riviste al rialzo senza ricavi a supporto.
- Progressi su Robotaxi/FSD deludenti, combinati con pressione da valutazioni elevate che portano a storni.
4. Suggerimenti operativi e strategia
Tesi rialzista: Se ricavi, EPS e margini dovessero migliorare simultaneamente e il management fornisse segnali positivi su Robotaxi ed energia, ciò rafforzerebbe la fiducia di mercato nel valore a lungo termine di Tesla su AI e guida autonoma, sostenendo un recupero delle valutazioni.
Rischi ribassisti: Se la redditività restasse sotto pressione, il flusso di cassa libero peggiorasse o i progressi nell’autonomous driving fossero tiepidi, potrebbe scattare prese di profitto, specialmente in un contesto di elevata volatilità dei titoli tecnologici.
Dati chiave:
- Ricavi totali e crescita su base annua
- EPS rettificato e margine lordo automotive
- Ricavi e volume implementato divisione energia
- Flusso di cassa libero e capex
- Indicatori operativi Robotaxi/FSD e guidance annuale
Consiglio operativo: Se i risultati superano le attese con guidance ottimistiche, valutare opportunità post eventuali storni; se i dati sono deboli o le guidance deludono, prestare attenzione alla volatilità di breve periodo per evitare acquisti ai massimi. La gestione della posizione e degli stop-loss va modulata a seconda della propria tolleranza al rischio.
Disclaimer: Il contenuto sopra riportato ha solo scopo informativo e non costituisce suggerimento d'investimento.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche

La regolamentazione più rigorosa dei data center negli Stati Uniti colpisce le azioni dell'infrastruttura AI? Morgan Stanley: impatto limitato nel 2027, i rischi sono più concentrati nel 2028
Morgan Stanley ritiene che la vendita delle azioni di infrastrutture AI causata dalle elezioni di metà mandato negli Stati Uniti possa essere una reazione eccessiva; il rischio di espansione dei data center entro il 2027 è limitato e la domanda di capacità AI rimane forte. Alcune azioni tecnologiche mostrano già opportunità d’investimento, con Microsoft che rimane il titolo preferito.

Goldman Sachs indica le linee di tendenza chiave, l'ultima difesa del Nasdaq è in pericolo.
L’indice Nasdaq 100 è in calo per la quarta settimana consecutiva, testando precisamente la linea di tendenza chiave che collega i minimi del 2025 e del 2026 (26630 punti). Nonostante i forti utili del terzo trimestre, l’elevata propensione al rischio del mercato e l’aumento dell’indice di panico hanno portato gli investitori ad assorbire le aspettative di un possibile rallentamento nel 2028, facendo continuare il calo dei prezzi delle azioni. Con la massiccia fuoriuscita di capitali dall’estero e una forte divergenza nelle valutazioni, il mercato attende la prova dell’indice CPI e delle trimestrali dei giganti dei chip di questa settimana.

Goldman Sachs sostiene Oracle (ORCL.US): le preoccupazioni sul finanziamento dell'AI potrebbero essere esagerate, i rischi nei progetti in corso sono controllabili
Goldman Sachs mantiene la valutazione "Compra" per Oracle, con un prezzo obiettivo di 206 dollari per 12 mesi.

Prezzi delle criptovalute
Altro


