
非農業部門雇用者数とインフレが金融引き締め観測を強める:ドル、ゴールドの重要水準、米国株のバリュエーション圧力に注目
週間市場概況
今週、市場の注目は米国労働市場の底堅さから根強いインフレへと移り、投資家は米連邦準備制度理事会(FRB)の12月の政策方針を再評価しました。取引上の重要な問題は、FRBが利上げするかどうかだけではありません。どの程度まで市場に織り込まれているのか、そして今後のデータによってさらなる織り込み直しが起きるかどうかが焦点です。
提供された資料によると、米国の10月非農業部門雇用者数は165,000人増加し、予想の65,000人を上回りました。一方、失業率は4.1%に低下しました。この発表を受け、12月に少なくとも25ベーシスポイントの利上げが実施されるとの市場予想確率は約80%まで回復し、ドルと米国債利回りを押し上げました。
その後発表された10月のCPIでは、総合指数が前月比0.4%、コア指数が0.3%上昇し、いずれも予想を上回りました。これにより、50ベーシスポイントの利上げの可能性が議論されるようになりました。ただし、資料で示された約14%という確率は、50ベーシスポイントの利上げが基本シナリオであることを意味しません。また、異なる時点で記録された「少なくとも25ベーシスポイントの利上げ」の確率に直接加算することもできません。
一方、資料に記載されたCPI発表前の取引では、ゴールドが4,100ドル台を回復しました。インフレ指標発表後も反発が続くかどうかは、ドル、実質利回り、上値での売り圧力に左右されます。
主要な市場テーマ
1. 堅調な雇用統計がドルを下支え、次の焦点は相対的な金利差
| 雇用指標 |
資料に記載された結果 |
| 10月の非農業部門雇用者数の増加 |
165,000人(予想65,000人) |
| 9月の雇用者数の増加 |
60,000人に上方修正 |
| 失業率 |
4.1%に低下 |
| 賃金の前月比伸び率 |
0.4%(予想0.3%) |
予想を上回る雇用統計により、景気の弱さに対応してFRBが金融政策を緩和する緊急性は低下します。ただし、利上げが確実になるわけではありません。労働参加率、労働時間、その後の改定も引き続き重要です。
雇用統計発表後、DXYは同日0.77%上昇して102.26となり、2年債と10年債の利回りはそれぞれ4.52%と4.85%に上昇しました。
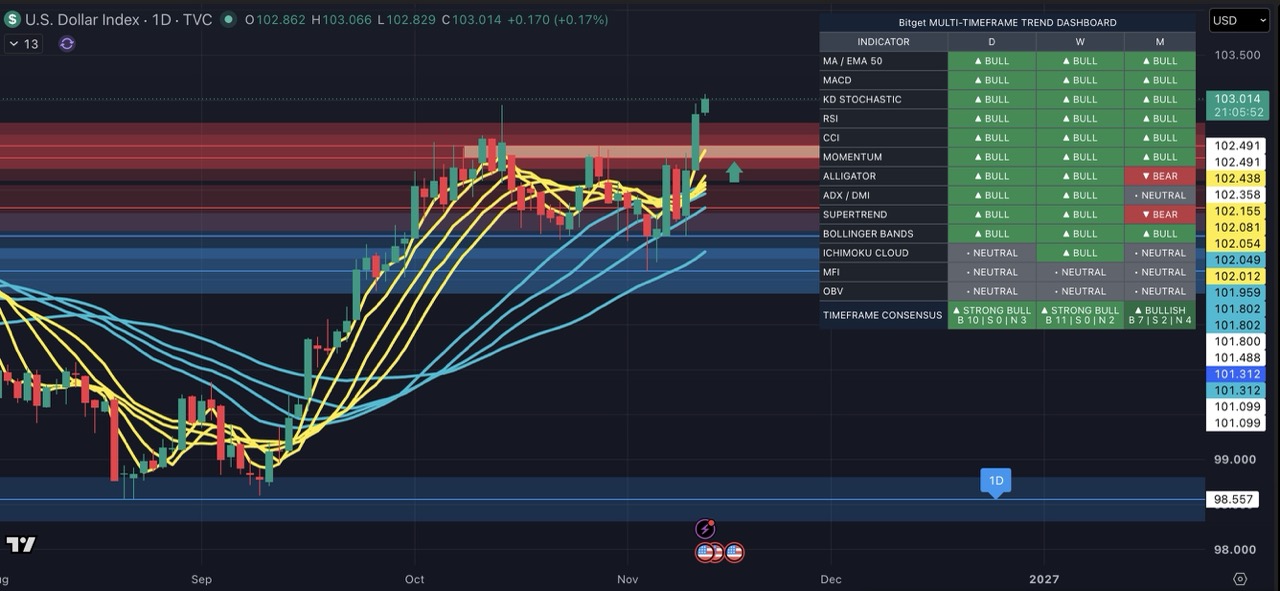
ドルが強さを維持できるかどうかは、他国・地域と比較した米国の利率および成長面での優位性に左右されます。EURUSDとGBPUSDでは、中央銀行間の政策の乖離に注目してください。USDJPYでは、日米の利回り差に加え、日本銀行のシグナルと為替介入リスクを確認する必要があります。
注目すべき市場と指標:DXY、EURUSD、GBPUSD、USDJPY、US02Y
2. CPIの上振れはFRBによる50ベーシスポイントの利上げを保証しない
| 指標 |
直近の前月比変化 |
市場予想 |
前月 |
| 総合CPI |
0.40% |
0.30% |
0.60% |
| コアCPI |
0.30% |
0.20% |
0.30% |
総合CPIの伸び鈍化は、物価の上昇ペースが緩やかになっていることを意味し、物価が下落しているわけではありません。コアCPIが予想どおりに鈍化しなかったことは、基調的な物価上昇圧力が根強いことを示唆しています。
主な注目分野は以下のとおりです。
-
住宅とサービス:インフレはコア物価への圧力を和らげるのに十分なペースで鈍化しているか?
-
コア財:輸入コスト、関税、在庫の変化は引き続き物価を押し上げているか?
-
家計の購買力:食料品費とエネルギー費が裁量的支出を圧迫しているか?
市場は「より高い金利がより長く続く」シナリオ、25ベーシスポイントの利上げ、またはより積極型の金融引き締めを織り込んでいる可能性があります。これらはそれぞれ異なるシナリオです。また、個々の当局者による条件付きの発言は、FOMC全体の決定を示すものではありません。
注目すべき市場と指標:DXY、US02Y、US10Y、XAUUSD、NAS100
3. ゴールドは4,100ドル台を回復したものの、反発にはなお確認が必要
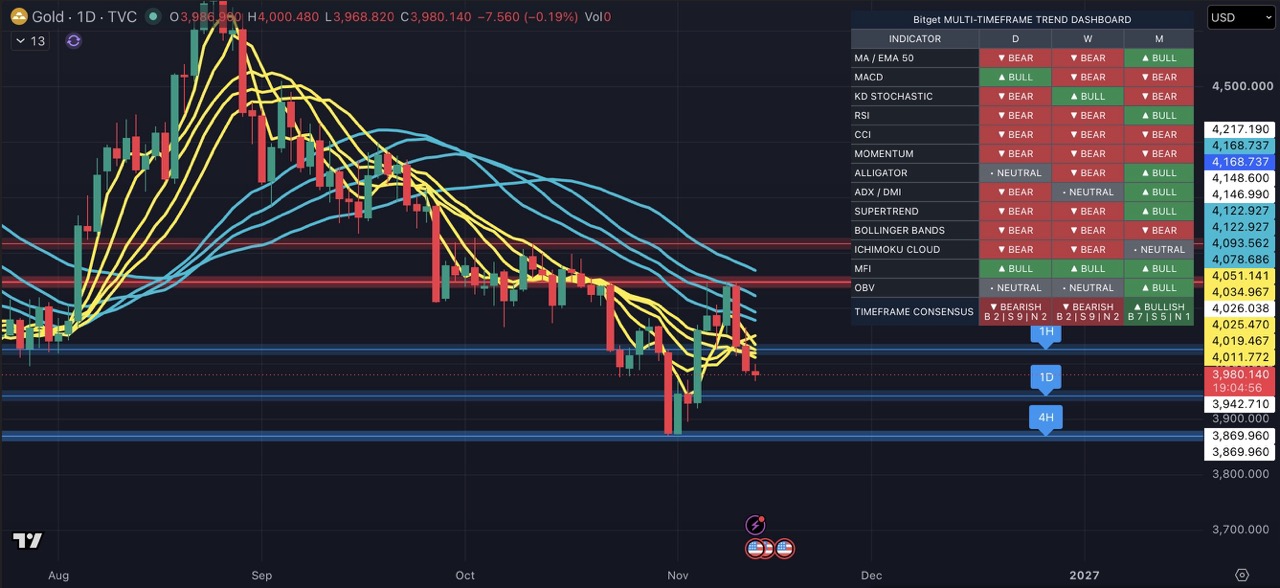
CPI発表前の値動きでは、ゴールドは前週に約5%上昇した後、約4,120ドルに達しました。この反発がCPI発表後もそのまま続くと想定することはできません。
原油価格の下落がゴールドにとって自動的に強気材料になるわけではありません。金融引き締め観測を和らげ、実質利回りを低下させる場合は下支え要因となる可能性があります。しかし、インフレ期待が低下する一方で名目利回りが連動して下がらなければ、実質利回りは逆に上昇する可能性があります。
| 価格帯 |
重要性 |
| 4,140ドル〜4,210ドル |
主要な供給・レジスタンスゾーン |
| 4,100ドル〜4,115ドル |
短期的な重要ピボット |
| 4,030ドル〜4,050ドル |
中間サポート |
| 3,950ドル〜4,010ドル |
主要な需要ゾーン |
| 3,870ドル〜3,880ドル |
直近のスイング安値圏 |
-
反発の継続:ゴールドが4,100ドル付近を維持し、4,140ドル〜4,150ドルを上回る水準でサポートを形成した場合は、4,185ドルと4,200ドル〜4,210ドルに注目してください。供給ゾーン全体を上抜けた後、再テストに成功すれば、上昇継続を示すより強いシグナルとなります。
-
反落と押し戻し:ゴールドが再び4,100ドルを下回って引けた場合は、まず4,050ドル〜4,030ドル、その後は4,010ドル〜3,950ドルの需要ゾーンに注目してください。
日足終値とその後の値動きは、データ発表直後に一時的に水準を突破する動きよりも有益な情報となりますが、いずれも有効なブレイクアウトを保証するものではありません。
注目すべき市場と指標:XAUUSD、DXY、実質利回り
4. 米国株はバリュエーションと利益の二重の試練に直面
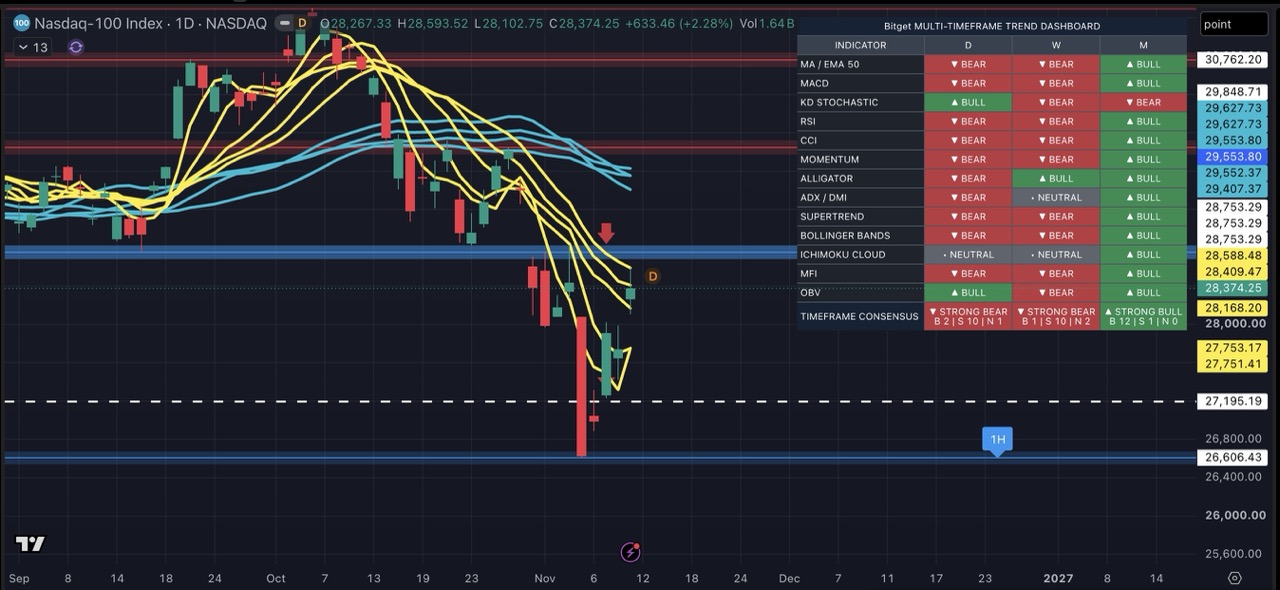
堅調な雇用は消費と売上高を下支えしますが、高金利環境を長引かせる可能性もあります。高止まりするインフレは、資金調達コストとマージンへの圧力を高める可能性があります。
-
NAS100:実質利率、テクノロジー企業の利益、AI投資のリターンに注目してください。
-
US500:利益成長が幅広い企業に広がっているか、市場の騰落状況が改善しているかを確認してください。
-
US30:資本財、金融、国内市場を中心とするセクター全体の景気耐性を追跡してください。
AI規制への懸念とテクノロジー株の急落が見られました。ただし、下落全体を単一の要因に帰するのではなく、具体的な政策動向を確認する必要があります。また、1日の反発だけでは、調整局面の終了を確認するには不十分です。
注目すべき市場と指標:NAS100、US500、US30、US10Y
5. 原油価格は下落方向よりも下落理由が重要
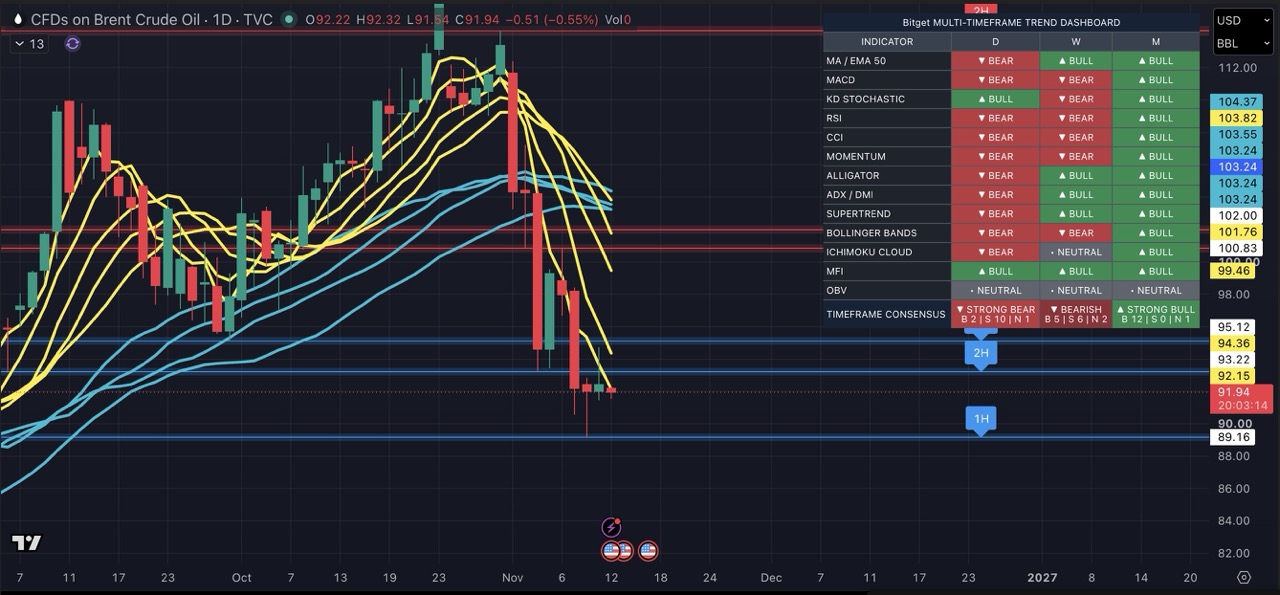
供給改善によって原油価格が下落している場合、インフレ圧力と企業のコスト負担が和らぐ可能性があります。一方、需要の悪化を反映した下落であれば、株式に恩恵をもたらすとは限りません。
地政学的なニュースは、交渉への期待と実際に履行された合意を区別したうえで、輸出、海運アクティビティ、在庫、OPEC+の政策と照らし合わせて評価する必要があります。エネルギーインフレが鈍化しても、住宅とサービスのインフレによってFRBの政策姿勢が引き締め的な状態に維持される可能性があります。
注目すべき市場:UKOUSD、USOUSD、DXY
主要CFD市場の取引フレームワーク
| 市場 |
潜在的な下支え要因 |
主なリスク/確認指標 |
| DXY |
米国の金利面での優位性拡大、金融引き締め観測の強まり |
好材料がすでに織り込まれている可能性。US02Yと中央銀行間の政策の乖離に注目 |
| EURUSD / GBPUSD |
ドル安、相対的に引き締め的な域内金融政策 |
米国の金利面での優位性拡大、域内成長の鈍化 |
| USDJPY |
日米の利回り差拡大 |
日銀の一段とタカ派的な姿勢、為替介入、キャリートレードの巻き戻し |
| XAUUSD |
実質金利の低下、ドル安、安全資産需要 |
4,100ドルおよび4,140ドル〜4,210ドルのゾーンに注目 |
| NAS100 |
底堅いテクノロジー企業の利益、金利圧力の緩和 |
バリュエーション、規制、AI投資のリターンに関する懸念 |
| US500 / US30 |
労働市場の底堅さ、利益成長の広がり |
消費の減速、コスト上昇、市場の騰落状況の悪化 |
| UKOUSD / USOUSD |
供給の引き締まり、需要の改善 |
供給の回復と需要の弱さ。在庫と輸出を追跡 |
今後1週間の主な注目点
1. インフレの持続性:公式カレンダーに基づき、PPI、輸入物価、その後のPCE発表を確認してください。単月のデータから直接的に先行きを推定することは避けてください。
2. FRBに関する織り込み直しの持続性: 当局者の発言原文を確認し、関連するFedWatchの会合日、データのタイムスタンプ、政策金利の目標レンジを記録してください。
3. クロスアセットによる確認: ドルと短期債利回りの同時上昇は、金融引き締めを見込む取引との整合性がより高い動きです。ドルとゴールドが同時に上昇する場合は、安全資産需要を確認してください。
4. ゴールドの価格水準の有効性: 現在価格が資料に記載されたゾーンから大きく乖離している場合は、サポートとレジスタンスを再評価してください。
5. ポジションの相関:ドルをロングにする一方で、ゴールドとテクノロジー株をショートにすると、同じ政策リスクへのエクスポージャーが集中する可能性があります。
データ発表前後には、スプレッド、スリッページ、オーバーナイトの資金調達コスト、マージンの余力を確認してください。標準的な損切注文では、指定価格での約定は保証されません。
週間まとめ
労働市場の底堅さと根強いインフレは、政策が一段と引き締められるリスクを高めますが、FRBが利上げ幅を決定したことを意味するものではありません。ドルのさらなる上昇は相対的な金利差に、ゴールドの反発は実質利回りと主要な供給ゾーンに左右されます。また、米国株にはバリュエーションと利益の両面からの確認が必要です。
短期的には、以下の3つのシナリオに備える価値があります。
-
金融引き締め観測が強まる:ドルには追い風となる可能性がある一方、ゴールドと割高なテクノロジー株には圧力がかかる可能性があります。
-
データが上振れても、価格が追随しない:期待がすでに織り込まれている可能性と、反転リスクに注意してください。
-
成長が鈍化し、安全資産需要が高まる:株式には恩恵をもたらさないまま利回りが低下する一方、ドルとゴールドが同時に上昇する可能性があります。
💡 優先すべきなのは初動を追いかけることではなく、期待、価格、ファンダメンタルズが一致しているかを確認し、許容できる損失額に応じてポジション規模を調整することです。
Bitgetが提供するすべての取引教育コンテンツは、教育のみを目的としており、金融アドバイスとみなされるべきではありません。共有される戦略と例は参考情報にすぎず、実際の市場状況を反映していない場合があります。CFD取引には、資本を失う可能性を含む重大なリスクが伴います。過去の実績は将来の成果を保証するものではありません。十分な調査を行い、関連するリスクを理解したうえで取引してください。Bitgetは、ユーザーが行った取引判断について責任を負いません。


- 週間市場概況
- 主要な市場テーマ
- 主要CFD市場の取引フレームワーク
- 今後1週間の主な注目点
- 週間まとめ
 VIXは平静、VXNはパニックを示す — ダウの強気派にはなお52,907突破が必要2026-11-12 | 5m
 米国CPIが予想を上回り、PPIに注目:トレーダーは金、外国為替、株価指数にどう対応すべきか?2026-11-12 | 5m
 米国10月CPIは予想上振れ:FRBの50bps利上げに注目 — 米ドル、ゴールド、米国株のポジション戦略は?2026-11-11 | 10m