
10億ドルの評価額を持つFarcasterは、なぜ「分散型」Twitterを実現できなかったのか?

Farcasterは、分散型ソーシャルネットワーキングがスケーリングの課題に直面していることを認識し、「ソーシャル・ファースト」からウォレットビジネスへのフォーカス転換を進めています。
Original Article Title: " 100億ドルの評価額と5年の模索、なぜ「白旗」を上げたのか?"
Original Article Author: Bootly, via Bitpush News
設立から5年、累計約1億8000万ドルの資金調達、かつては評価額が100億ドル近くに達したFarcasterが、Web3ソーシャルの道がうまくいかなかったことを正式に認めた。
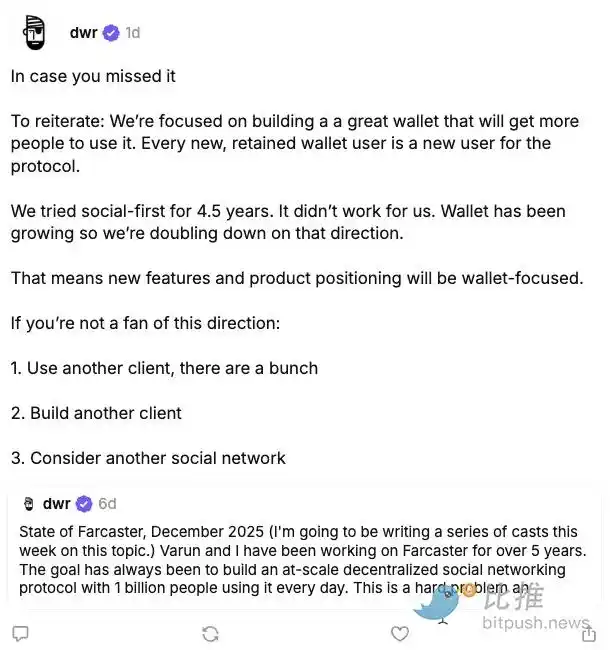
最近、Farcasterの共同創業者Dan Romeroがプラットフォーム上で連続して投稿し、チームが「ソーシャルファースト」のプロダクト戦略を放棄し、今後はウォレット分野に全面的に注力することを発表した。彼の発言によれば、これは積極的なアップグレードではなく、長期にわたる試行錯誤の末、現実に迫られて選択したものだという。
「4年半ソーシャルファーストでやってみたが、うまくいかなかった。」
この評価はFarcasterの変革を意味するだけでなく、Web3ソーシャルの構造的課題にも再びスポットライトを当てている。
理想と現実のギャップ:なぜFarcasterは「分散型Twitter」になれなかったのか
Farcasterは2020年、Web3の盛り上がりの中で登場した。Web2ソーシャルプラットフォームの3つのコア課題に取り組もうとした:
・プラットフォームの独占と検閲
・ユーザーデータが自分のものではない
・クリエイターが直接マネタイズできない
その設計コンセプトは非常に理想主義的だった:
・プロトコル層の分散化
・クライアントは自由に構築可能
・ソーシャル関係はオンチェーン化・移行可能
数多くの「分散型ソーシャル」プロジェクトの中で、Farcasterはかつて最もProduct-Market Fit(PMF)に近いプロダクトと見なされていた。特に2023年のWarpcast以降、多くのKOLがCrypto Twitterから参加し、次世代ソーシャルネットワークのプロトタイプのように見えた。
しかし、問題はすぐに表面化した。
Dune AnalyticsのFarcaster月間アクティブユーザー(MAU)データによると、Farcasterのユーザー成長曲線は非常に明確だが楽観的とは言えないパターンを示している:
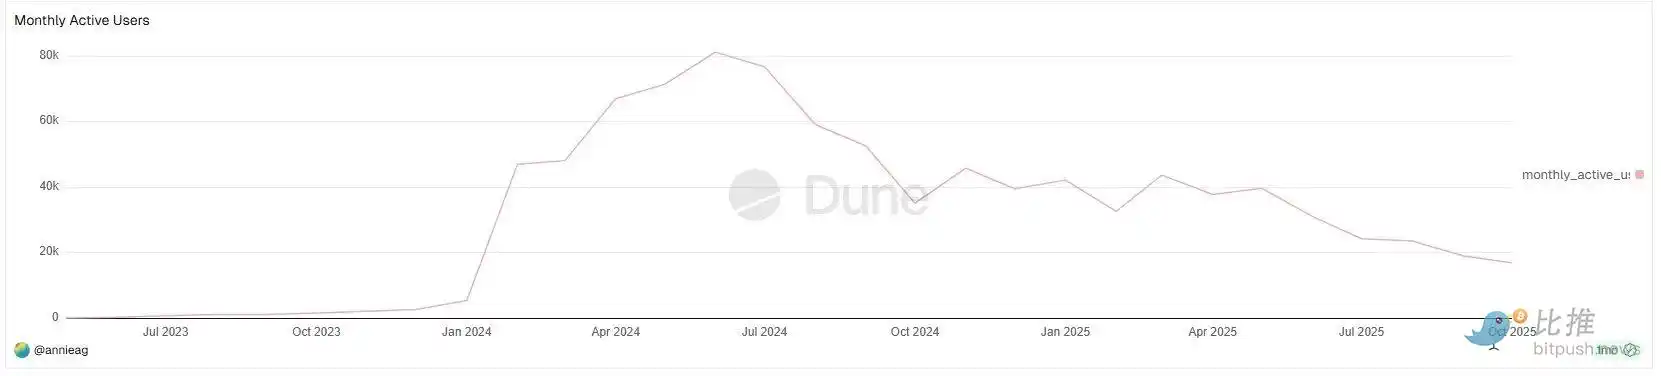
2023年のほとんどの期間、Farcasterの月間アクティブユーザー(MAU)はほぼ無視できるレベルだった;
本当の成長の転換点は2024年初頭に訪れ、MAUは数千人から短期間で約4万~5万人に急増し、2024年中頃には8万人近くまでピークに達した。
これはFarcaster創設以来、唯一本当に意味のあるスケーリングウィンドウだった。特に注目すべきは、この成長がベアマーケット中ではなく、Baseエコシステムが活発でSocialFiの話題が盛り上がるフェーズで起きたことだ。
しかし、このウィンドウは長くは続かなかった。
2024年後半から、MAUデータは明らかな減少を示し、その後1年間は上下しながらも下降傾向をたどった:
・MAUは何度か反発したが、ピークは徐々に低下
・2025年後半にはMAUが2万人未満にまで落ち込んだ
実際、Farcasterの成長は常に「サークルを突破」できず、ユーザーベースは非常に同質的だった:
・暗号業界のプロフェッショナル
・VC
・ビルダー
・クリプトネイティブユーザー
一般ユーザーにとって:
・登録のハードルが高い
・ソーシャルコンテンツが「内輪」色が強い
・ユーザー体験はXやInstagramより優れていない
これによりFarcasterは真のネットワーク効果を生み出せなかった。
DeFi KOLのIgnas(@DeFiIgnas)はXで率直に「Farcasterは皆が長らく感じていたことを単に認めただけ」と述べた:
X(旧Twitter)のネットワーク効果の強さは、ほぼ突破不可能だ。
これはクリプトの話題性の問題ではなく、ソーシャルプロダクトの構造的障壁である。プロダクト観点から見ると、Farcasterのソーシャル面の課題は非常に典型的だ:
・ユーザー成長が常にクリプトネイティブ層に限定
・コンテンツが自己言及的で拡散しにくい
・クリエイターマネタイズとユーザーリテンションが好循環を形成できなかった
だからこそ、IgnasはFarcasterの新戦略を一言で要約した:
「ウォレットにソーシャルを加える方が、ソーシャルにウォレットを加えるより簡単だ。」
この評価は根本的に「ソーシャルはWeb3の主要ニーズではない」と認めている。
「バブルは心地よいが、数字は残酷」
MAUデータが「Farcasterの現状」を答えるなら、もう一つの問いは「この市場自体はどれほど大きいのか?」だ。
クリプトクリエイターのWiimeeがXで印象的な比較データを提供した。
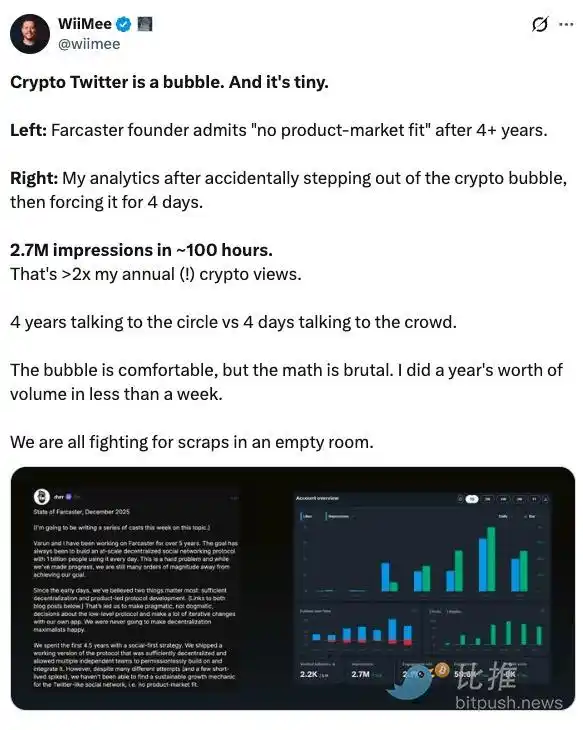
「偶然クリプトコンテンツの枠を突破」した後、Wiimeeは一般向けのコンテンツを4日間連続で制作。その分析データによると、約100時間で270万インプレッションを獲得し、これは1年間の全クリプトコンテンツの総閲覧数の2倍以上だった。
彼はこう述べた:「Crypto Twitterはバブルであり、小さい。4日間一般大衆に話しかける方が、4年間インサイダーに話しかけるより影響力がある。」
これはFarcasterへの直接的な批判ではなく、より根本的な問題を示している:クリプトソーシャルは本質的に自己言及的なエコシステムであり、外部への発信力が弱い。コンテンツも人脈もフォロワーも同じネイティブ層に限定されていると、どんなに洗練されたプロトコル設計でも市場規模の壁を突破できない。
つまり、Farcasterが直面する課題は「プロダクトが十分に良くない」ではなく、「この領域にいる人が十分に多くない」ことだ。
ウォレット、思いがけずPMFを達成
Farcasterの内部判断を本当に変えたのは、ソーシャルへの反省ではなく、ウォレットの思いがけない検証だった。
2024年初頭、Farcasterはアプリ内にウォレット機能を導入。当初はソーシャル体験の補完として設計されたが、利用データを見ると、ウォレットの成長率・利用頻度・リテンションはソーシャルモジュールとは明らかに異なっていた。
Dan Romeroは公開の場で強調した:「新しいウォレットユーザーとリテンションユーザーは、すべてプロトコルの新規ユーザーだ。」
この一言がロードマップ調整の核心ロジックを示している。ウォレットは「表現力」ではなく、実際のオンチェーン操作ニーズ――送金、取引、署名、新アプリとの連携――に直面している。
10月、FarcasterはAIエージェント駆動のトークン発行ツールClankerを買収し、徐々にウォレットシステムに統合した。この動きも「ウォレットファースト」路線への明確なコミットメントと見なされた。
ビジネス観点から、この方向性には明らかな利点がある:
・利用頻度が高い
・マネタイズ経路が明確
・オンチェーンエコシステムとの統合が密接
対照的に、ソーシャル機能は成長エンジンというより「おまけ」に近い。
ウォレット戦略はデータドリブンだが、コミュニティ内では論争も起きている。
長年のユーザーの中には、ウォレット自体に反対ではないが、伴う文化的変化――「ユーザー」が「トレーダー」と再定義され、「共創者」が「古参」とラベリングされること――に違和感を覚えると明言する者もいる。
これは現実的な問題を露呈している:プロダクトの方向性が変わるとき、コミュニティの感情はロードマップより移行しにくい。Farcasterのプロトコル層は分散化を維持しているが、プロダクト方向の意思決定権は依然としてチームに大きく依存している。この緊張感は転換期に一層強まる。
Romeroは後にコミュニケーションの問題を認めたが、チームが選択を下したことも明言した。
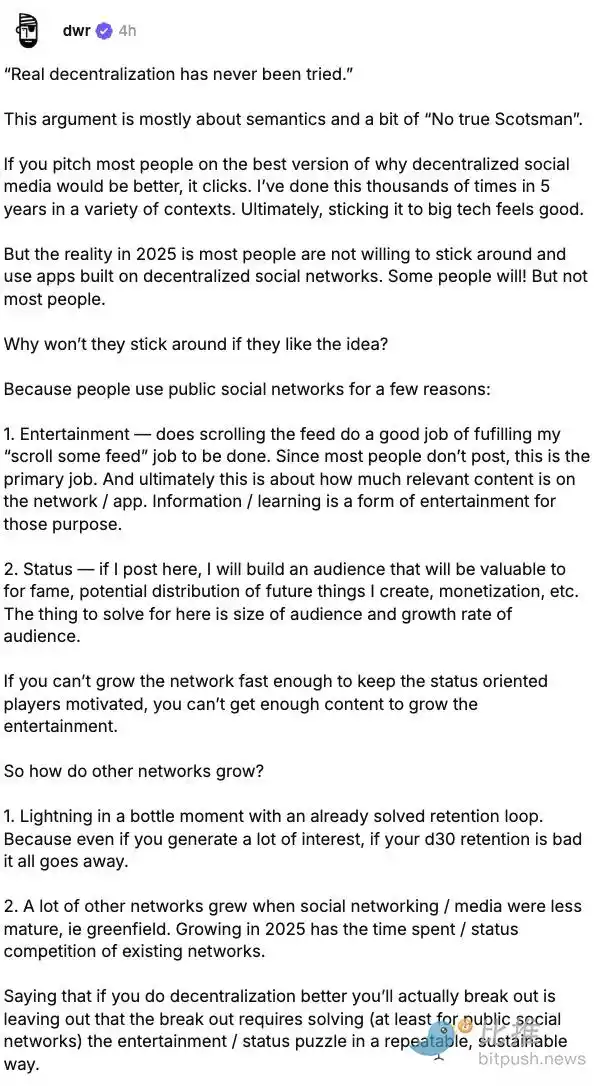
これは傲慢ではなく、レイトステージのスタートアッププロジェクトに共通する現実チェックだ。この意味で、Farcasterはソーシャルの理想を捨てたのではなく、「スケールする幻想」を手放したのだ。
ある観察者が言ったように、「まずツールでユーザーを定着させてから、ソーシャルの余地が生まれる」のかもしれない。
Farcasterの選択は最もロマンチックではないかもしれないが、現実に最も近い。ネイティブな金融ツール(ウォレット、取引、発行)との統合を深く掘り下げることが、持続可能なビジネス価値への実践的な道だろう。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
モルガン・スタンレーが示す「ブルーウェーブ」の影響:新たなデータセンター計画の20%が2029年まで延期、40%の出荷済みチップは2028年まで「通電不可」
モルガン・スタンレーは、米国の中間選挙がAIデータセンターの建設ペースに実質的な混乱をもたらしていると考えています。約5GWの容量は2028年から2029年に順延され、2026〜2028年の間に最大40%のチップ展開がタイムリーに電力供給できないリスクに直面しています。電力不足、政治的障害、コストの上昇という三重の圧力が重なり、資本が急速に東南アジアやインドなどの海外市場へ移転しています。その結果、AIの資本支出サイクルが全体的に長期化する可能性があります。

リスクが移行中!ゴールドマン・サックス:チップメーカーのCDSスプレッドが初めて超大手クラウドベンダーを超え、AIデフォルトスワップが記録を更新
ゴールドマン・サックスは、AIクレジットリスクがクラウド大手からチップサプライヤーへ移行していると指摘しています。チップのCDSスプレッドは過去3か月で初めて超大規模クラウド事業者を上回り、GPUの減価償却や顧客への与信エクスポージャーの増加に対する市場の懸念が浮き彫りとなっています。供給過剰の影響を受け、クラウド事業者の社債スプレッドは大幅に上昇し、デュレーションも短縮しています。2027年までに数千億ドル規模のプロジェクトファイナンスが流入する中、クレジット市場への圧力は依然として蓄積し続ける見込みです。

35.7億注文の資金化が困難?Neutronの初飛行延期とIridium(IRDM.US)の買収資金圧力
Rocket Labの第3四半期収益は2億6800万ドルで、未履行注文は35億7000万ドルに達しました。Neutronロケットの初飛行は2027年に延期され、ICEYEなどの顧客は事前にスケジュールを確保しています。営業キャッシュフローはプラス転換しましたが、Iridiumの買収には30億ドル以上の現金が必要であり、将来的な収益…
米国株新規株分析 | S2B2Cプライベート領域ECの「中年ビジネス」:全球家精选(QQJ.US)はどのように成長ストーリーを語るのか?
一体何がグローバルセレクトにナスダックへの挑戦の自信を与えたのか?
暗号資産価格
もっと見る


