
報道:ベンチャーキャピタル(VC)はWeb3と暗号分野の非金融応用シナリオについて意見が分かれる

著名な暗号資産ベンチャーキャピタルのパートナーたちは最近、インターネット上で激しく議論しています。暗号資産、Web3およびブロックチェーン分野の非金融系アプリケーションは、投資家需要やプロダクトマーケットフィットの欠如によって失敗したのか、それとも最高の非金融イノベーションはこれからなのか?
この論争は金曜日、a16z cryptoのマネージングパートナーChris Dixonが投稿した記事から始まりました。彼は、長年にわたり「詐欺、搾取的行為、規制の圧力」によって非金融系の暗号資産アプリケーションが離陸できなかったと述べています。
これらのユースケースには、分散型ソーシャルメディア、デジタルID管理、分散型メディアストリーミングプラットフォーム、デジタル著作権プラットフォーム、Web3ゲームなどが含まれます。
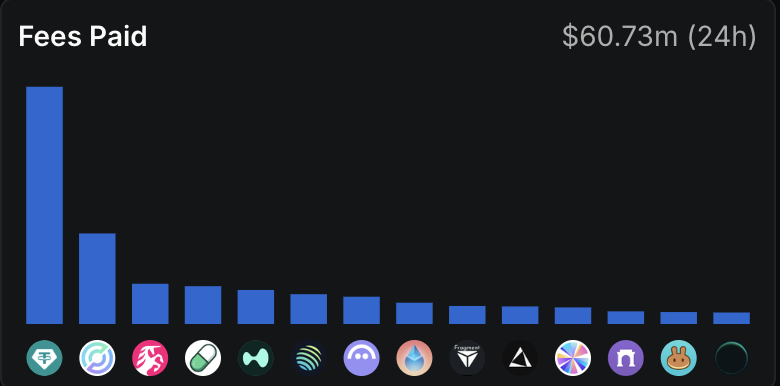 過去24時間で、暗号資産取引所および分散型金融アプリケーションは合計6,070万ドル以上の手数料を徴収しました。出典:DeFiLlama
「暗号資産分野の非金融アプリケーションが失敗したのは、誰もそれを必要としなかったからだ」と、暗号資産ベンチャーキャピタルDragonflyのマネージングパートナーであるHaseeb Quereshiは日曜日の返答で述べました。彼は次のように付け加えています:
「認めましょう、それらはもともと出来の悪いプロダクトであり、市場のテストに耐えられなかったのです。GenslerやSam Bankman-Fried(SBF)、Terraが原因で失敗したのではなく、誰もそれらを欲しがらなかったのです。そうでないふりをするのは、ただの自己慰めに過ぎません。」
Dixonは、a16z cryptoのファンドは少なくとも10年単位で運用していると述べ、「新しい産業を築くには時間がかかる」と語っています。
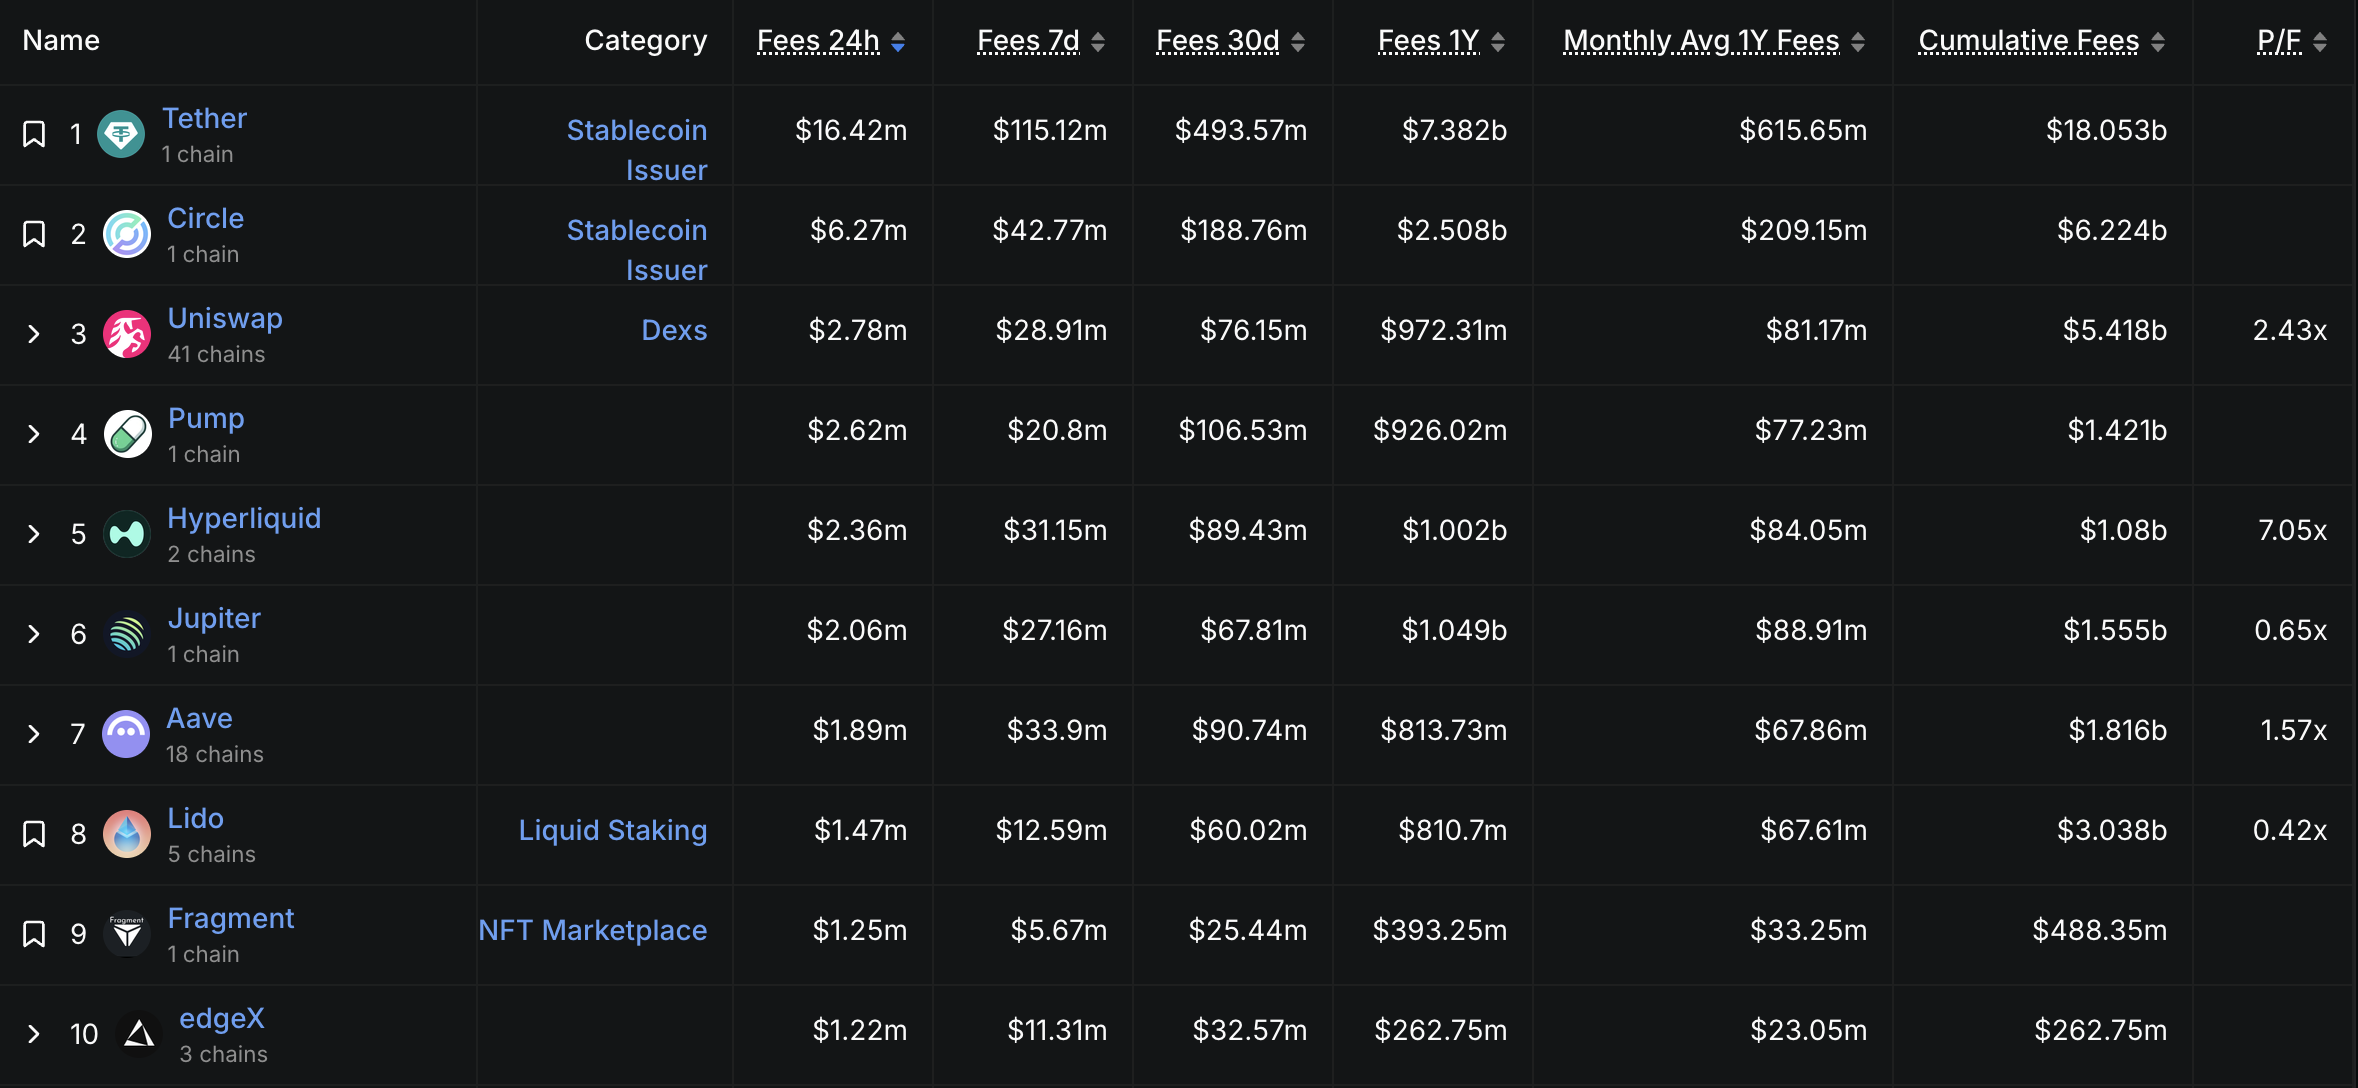 手数料と収益で上位10位にランクインしている暗号資産アプリケーションはいずれも金融分野です。出典:DeFiLlama
「ベンチャーキャピタルの世界では、『正しいと証明されるまで待つ』という贅沢はありません。」ベンチャーキャピタルCastle Island Venturesの創業パートナーNic CarterはQuereshiへの返信で述べ、「2〜3年のファンド投資サイクルで市場を予測し、正否を判断する必要があります」と語りました。
この論争は、2025年に暗号資産プロジェクトがベンチャーキャピタルのブームを迎え、資金の大部分がトークン化された現実世界資産(RWA)や、デジタルトークンによってチェーン上で表現される実物資産・伝統的金融資産に流れているタイミングで起きています。
異なるポートフォリオ構築アプローチ
Dragonflyのポートフォリオは、金融系ユースケースおよびオンチェーン金融システムの価値とリスクの流動性を促進するブロックチェーン基盤インフラに主軸を置いています。
同社の一部の投資先には、ステーブルコインと決済プラットフォームのAgora、決済インフラサービスのRain、合成ドル発行元のEthena、そしてMonadパブリックチェーンネットワークなどが含まれます。
a16zについては、暗号資産投資ポートフォリオはCoinbaseや分散型取引所Uniswapなど多くの金融系アプリケーションをカバーしているものの、コミュニティ構築、ゲーム、メディアストリーミングなど、より広範なWeb3分野にも及んでいます。
これらのプロジェクトには、コミュニティ構築クラブのFriends With Benefits、デジタルIDサービスのWorld、Web3ゲームプラットフォームのYield Guild Gamesなどが含まれます。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
業績発表後に50%急騰!シティは「AI+デジタル広告」リーダーAppLovin(APP.US)の上昇が続くと予想、500ドルで新たなEコマース市場を目指す
テクノロジー株が売却される中、AppLovinは収益の実現により独自の動きを見せました。11月5日、ナスダック100指数は6.36%下落し、フィラデルフィア半導体指数は12.25%急落しましたが、AppLovinは決算発表後に31.04%上昇しました。その後の2営業日でも上昇を続け、11月9日までに410ドルで取引を終了し、決算発表前から累計約50.9%の上昇となりました。

信頼度はゼロ!ゴールドマン・サックスがヘッジファンドのポジションを解説:「投げ売り清算」、コロナ禍以来最大の損失
ゴールドマン・サックスのプライムブローカレッジデータによると、ヘッジファンドの先週の純レバレッジ率は過去5年間で最低水準となり、レバレッジ削減規模は2020年3月のパンデミック以来最大となりました。ロング・ショート比率も過去5年で最低に達しています。テクノロジー株の純売却額は300億ドルを超え、2023年7月の市場混乱時を大きく上回りました。CTA(商品投資顧問)によるクオンツ戦略は、今後1週間にわたって相場が上昇・下落いずれの場合も継続的に売却すると予測され、最大の売り圧力は487億ドルに達する可能性があります。現在、市場の逆張りで買い支えているのはミューチュアルファンドと企業による自社株買いのみであり、市場の本格的な底打ちは、クオンツによる売却圧力の解消を待つ必要があります。

AI株が暴落した後に何を買うべきか?オッペンハイマー:「リターン実現」の流れに注目し、Microsoft、Oracle、SAPを最優先
オッペンハイマーが449名のIT購買担当者を対象に実施した調査によると、AIエージェント主導のAIアプリケーションソフトウェア製品は、依然としてより大規模な企業予算の獲得を目指しているものの、顧客は投資収益の検証をますます重視するようになっています。そのため、2027年には支出拡大のペースが鈍化する可能性があり、ソフトウェア業界全体が一概に成長加速を迎えるとは限りません。このため、Microsoft、Oracle、SAPはオッペンハイマーのアナリストチームによって主要な潜在的な勝者として挙げられています。

暗号資産価格
もっと見る


