Lingguhang pananaw sa market | Muling sumigla ang mga taya sa rate hike dahil sa nonfarm payrolls, mabilis na nabawasan ang risk premium sa langis, nagkaroon ng rotation sa mga U.S. equity index
Noong nakaraang linggo, matinding nagbago-bago ang mga market dahil sa tatlong pangunahing tema. Higit na lumampas sa inaasahan ang U.S. nonfarm payrolls para sa Oktubre, kaya muling sumigla ang mga taya sa rate hike ng Federal Reserve sa Disyembre, lumakas ang dolyar, at tumaas ang mga Treasury yield. Bumagsak nang humigit-kumulang 13% sa buong linggo ang mga internasyonal na presyo ng langis dahil sa mga inaasahang paghupa ng tensyon sa pagitan ng U.S. at Iran at mga alalahanin sa oversupply, bagama’t nalimitahan ang pagbaba dahil sa mga pag-atake sa tanker at panganib sa shipping sa Strait of Hormuz. Bahagyang bumawi ang mga U.S. equity, sa pangunguna ng matinding rebound ng mga chip stock matapos ang malawakang selloff, ngunit nagtala pa rin ang Nasdaq at S&P 500 ng ikaapat na sunod na lingguhang pagbaba, na may malinaw na pagkakaiba-iba sa loob ng mga index. Para sa mga CFD trader, hindi lamang pagtukoy sa direksyon ang dapat pagtuunan ngayong linggo, kundi pati ang mga ugnayan ng dolyar, mga interest rate, geopolitical risk sa langis, at rotation ng mga U.S. equity index—gayundin ang mga panganib sa volatility at liquidity sa panahon ng mahahalagang data release.
1. Dolyar at mga rate: Pinalakas ng matatag na nonfarm payrolls ang mga taya sa rate hike sa Disyembre
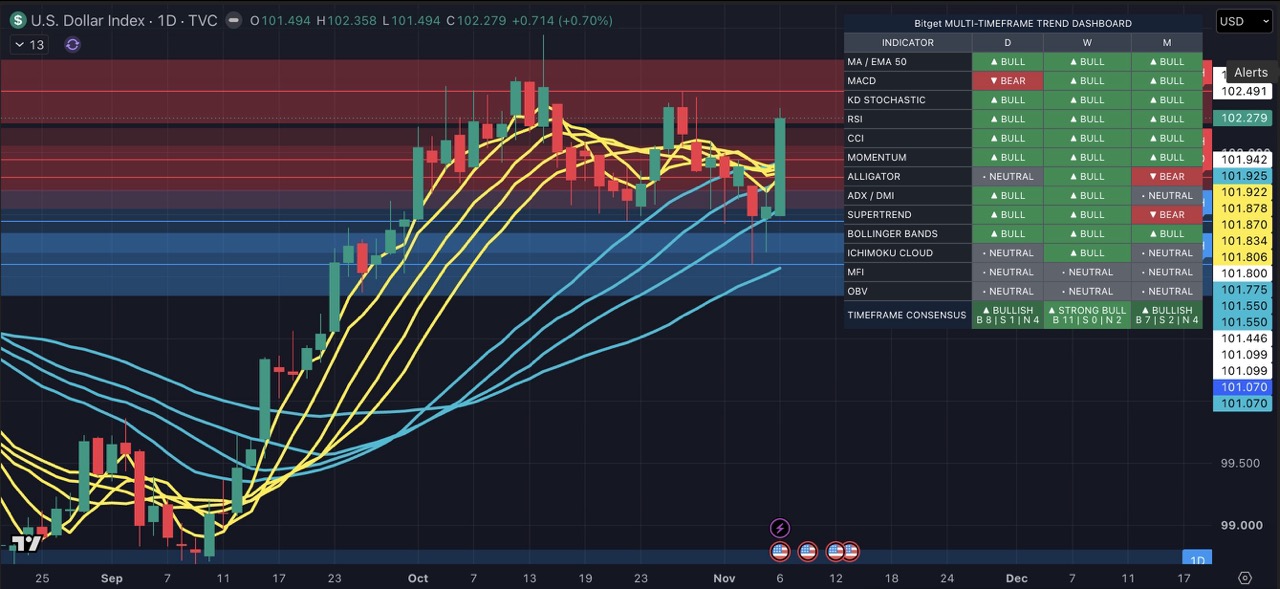
Tumaas nang 165,000 ang U.S. nonfarm payrolls para sa Oktubre, na higit na mataas sa tantiya ng mga ekonomista na 65,000. Nasa humigit-kumulang 59,000 hanggang 65,000 ang mga tantiya batay sa iba’t ibang survey methodology, at malinaw na lumampas sa inaasahan ang aktuwal na reading. Itinaas sa 60,000 ang nirebisang job gains para sa Setyembre, habang bumaba sa 4.1% ang unemployment rate. Ipinapakita ng matatag na employment data na nananatiling resilient ang ekonomiya ng U.S. at mas may puwang ang Fed na panatilihin ang tightening policy.
Ayon sa CME FedWatch tool, matapos lumabas ang report, muling tumaas sa halos 80% ang posibilidad ng hindi bababa sa 25-basis-point na rate hike sa meeting sa Disyembre, matapos itong bumaba sa humigit-kumulang 67% bago nito. Ang ICE U.S. Dollar Index, na sumusubaybay sa dolyar laban sa anim na pangunahing currency, ay tumaas nang 0.77% noong Biyernes sa 102.26—ang pinakamalaking isang-araw na pagtaas nito mula noong 17/06. Tumaas ito nang 0.3% sa buong linggo at nagsara nang mas mataas sa lingguhang batayan.
Sabay-sabay na tumugon ang mga pangunahing currency pair. Bumaba ang EUR/USD nang 0.67% sa 1.11437, ang pinakamalaking isang-araw na pagbaba nito mula noong 01/10, at nalugi nang 0.1% sa buong linggo, na siyang ikatlong sunod na lingguhang pagbaba. Bumagsak ang GBP/USD nang 0.71% sa 1.3355, ang pinakamalaking isang-araw na pagbaba nito mula noong 23/09, at bumaba nang halos 0.3% sa buong linggo, kaya nagtapos ang tatlong linggong winning streak nito. Tumaas ang USD/JPY nang 0.47% sa 158.430, habang humina ang yen nang halos 0.6% sa buong linggo—ang pinakamalaking lingguhang pagbaba nito mula noong linggo ng 18/09.
Tumaas din ang mga Treasury yield. Umakyat nang 1.6 basis point sa 4.85% ang 10-year Treasury yield, habang tumaas nang 4.1 basis point sa 4.52% ang 2-year yield. Sinuportahan ng mga komento ng mga opisyal ng Fed ang mga inaasahan sa rate hike. Sinabi ni New York Fed President Williams na nananatiling resilient ang economic growth ngunit napakataas pa rin ng inflation. Sinabi ni St. Louis Fed President Musalem na nananatiling isa ang inflation sa mga isyung pinakamahigpit na binabantayan. Sinabi ni San Francisco Fed President Daly na kahit matapos ang “masakit” na selloff sa mga tech stock, maaaring kailanganin pa rin ng Fed na magtaas pa ng mga rate.
Dapat bantayan sa CFD trading: Sinusuportahan sa malapit na panahon ang mga Dollar Index CFD ng matatag na nonfarm payrolls at mga taya sa rate hike, ngunit maaaring mabilis na mawala ang mga pagtaas ng dolyar kung hihina ang mga susunod na employment o inflation data. Lubhang sensitibo ang EUR, GBP, at JPY sa mga inaasahan sa polisiya ng U.S., at maaaring lumawak ang mga spread at volatility sa panahon ng mga data release. Dapat iwasan ng mga trader ang mga one-sided bet at unahin ang event risk at pagkontrol sa position.
2. Langis: Nababawasan ang geopolitical risk premium habang nakikipagbuno sa tail risk sa supply
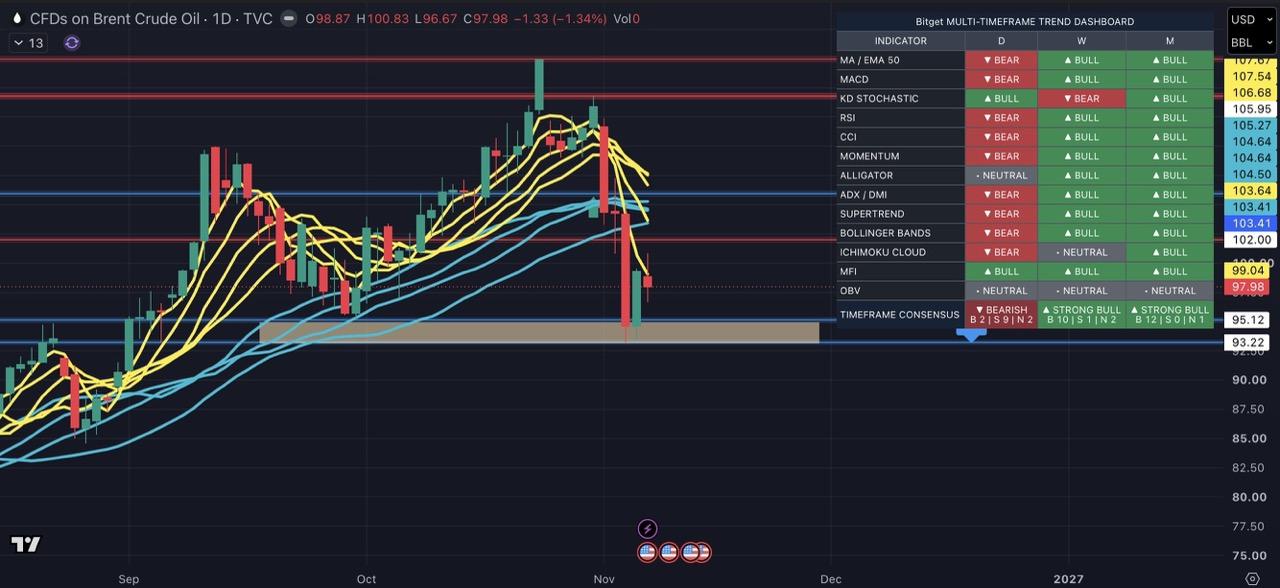
Bumagsak nang husto ang mga presyo ng langis noong nakaraang linggo. Bumaba ang Brent mula $113.43 noong nakaraang Biyernes patungong $98.32, na $15.11 o humigit-kumulang 13.3% ang ibinaba sa buong linggo. Bumaba ang WTI mula $104.12 patungong $90.83, na $13.29 o humigit-kumulang 12.8% ang ibinaba. Kapwa naitala ng dalawang benchmark ang isa sa pinakamalalaking lingguhang pagbaba nila ngayong taon.
Ang pangunahing dahilan ng pullback ay ang resulta ng midterm election sa U.S., na nagpalakas sa mga inaasahang paghupa ng tensyon sa sigalot ng U.S. at Iran. Matapos ang malaking tagumpay ng Democrats, inaasahan ng mga market na maaaring humarap ang White House sa mas matinding political pressure na bawasan ang epekto ng sigalot sa ekonomiya at pataasin ang posibilidad ng mga diplomatikong pagsisikap na mapahupa ang tensyon. Inaasahan din ng mga investor na maaari pang makabawi ang mga crude export mula sa Middle East. Ayon sa Reuters, bumagsak nang humigit-kumulang 8% ang mga presyo ng langis noong Miyerkules patungo sa pinakamababang antas sa loob ng dalawang buwan, na nagpapakita ng mabilis na pagbaba ng mga inaasahang paglala ng sigalot sa Middle East at unti-unting pagkawala ng risk premium na dating nakapresyo sa market.
Nagpakita rin ng mga senyales ng paghina ang supply-demand fundamentals. Bumalik na sa mga antas bago ang sigalot ang premium sa Middle East crude spot benchmark, na nagpapahiwatig na lumuwag na ang kakulangan sa regional supply. Nagsimula nang pigilan ng matataas na presyo ng enerhiya ang consumer demand, at unti-unting nagpapakita ang market ng mga senyales na maaaring lumampas ang supply sa demand. Sinabi ng mga analyst ng Rystad Energy na unti-unting lumilipat ang crude market patungo sa oversupply, bagama’t nananatili ang mga pagkakaiba sa quality at kailangang mag-adjust ang mga refiner ayon sa mga grade ng crude na kayang iproseso ng kanilang equipment. Dahil sa mga shipping restriction sa paligid ng Strait of Hormuz, napilitan din ang mga operator na gumamit ng mas mahahabang ruta at ship-to-ship transfer.
Gayunpaman, hindi pa nawawala ang mga panganib sa supply. Sinabi ng isang Greek ship management company na sumabog ang isang oil product tanker sa Persian Gulf noong 05/11, na ikinamatay ng isang crew member, at pinaniniwalaang dulot ng missile attack ang insidente. Ipinakita ng data ng UKMTO na nananatiling malapit sa pinakamataas na antas sa kasaysayan ang dalas ng mga kamakailang pag-atake sa tanker. Sinabi ng Iran noong Huwebes na tatlo pang tanker ang inatake sa Strait of Hormuz, na nagpalala sa mga alalahanin sa shipping security. Sinabi ng isang Kpler analyst na hindi kailangang bumalik sa $117 kada barrel ang langis para maging mahal ang energy cost, at kahit nasa $93 ito, hindi pa rin nawawala ang mga orihinal na problema.
Dapat bantayan sa CFD trading: Ang pangunahing panandaliang variable para sa mga crude CFD ay ang labanan sa pagitan ng “pagkawala ng geopolitical risk premium” at “tail risk ng pagkaantala sa supply.” Kung magkaroon ng makabuluhang progreso ang diplomatikong pag-uusap ng U.S. at Iran, maaaring lalo pang mabawasan ang risk premium sa mga presyo ng langis. Ngunit kung magpapatuloy ang mga pag-atake sa tanker o hahantong pa sa pagganti, maaaring muling itulak pataas ng mga panganib sa supply ang mga presyo ng langis. Lubhang nakadepende sa mga headline at napakataas ng volatility ng UKOUSD. Dapat bigyang-pansin ng mga trader ang pagkontrol sa position, mga setting ng stop-loss, at gap risk kaugnay ng mga balita.
3. Mga U.S. equity index: Malakas ang rebound ng mga chip stock, ngunit mas mahalaga ang pagkakaiba-iba sa loob ng mga index
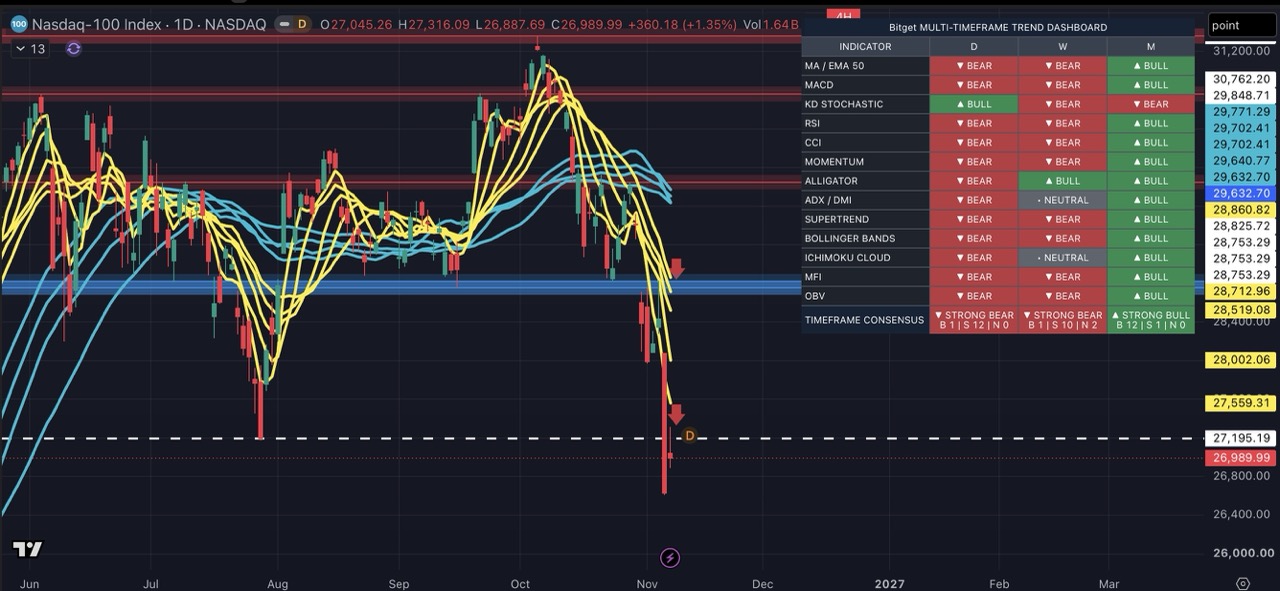
Bumawi ang mga U.S. stock noong Biyernes, ngunit mas mukha itong bahagyang pagbangon matapos ang matinding selloff kaysa ganap na pagbabalik ng risk appetite. Matapos dumanas ang mga chip stock ng marahas na selloff noong nakaraang trading day, bumalik sa semiconductor sector ang mga dip buyer.
Nagsara pa ring mas mababa ang lahat ng tatlong pangunahing index sa buong linggo. Bumaba ang Nasdaq nang 3.4% at ang S&P 500 nang 2.7%, at kapwa nagtala ng ikaapat na sunod na lingguhang pagbaba. Mas resilient ang Dow, na may lingguhang pagbaba na 0.9%. Ipinapakita nito na hindi pa nababaligtad ng rebound ng semiconductor noong Biyernes ang pangkalahatang mahinang tono para sa linggo.
Kapansin-pansin ang mga headline sa mga indibidwal na stock: Tumaas ang Intel nang mahigit 7.7%, ang Lam Research nang mahigit 8%, at ang IonQ nang mahigit 23% matapos ang matatag na earnings, habang lumakas din ang Moderna at Tesla. Ngunit para sa mga CFD trader, mas angkop ang mga signal sa antas ng index para matukoy ang capital flow at risk appetite. Ipinapakita ng malakas na rebound sa Philadelphia Semiconductor Index ang panandaliang pagbangon ng sentiment sa semiconductor, ngunit ipinapaalala ng ikaapat na sunod na lingguhang pagbaba ng Nasdaq at S&P 500 sa mga investor na hindi pa ganap na nakakaalpas sa pressure ang mas malawak na market.
Sa macro side, pinalakas ng matatag na nonfarm payrolls ang mga inaasahan sa rate hike sa Disyembre, habang sabay na tumaas ang mga Treasury yield at dolyar. Tumaas ang 10-year yield sa humigit-kumulang 4.86%, na karaniwang naglalagay ng pressure sa mga growth stock na mataas ang valuation. Sa policy side, matapos ang midterm election sa U.S., nag-aalala ang mga market na maaaring humarap sa mas maraming restriction ang pagtatayo ng mga data center. Ang volatility ng mga AI at chip stock ay hindi lamang nagmumula sa earnings o orders, kundi pati sa mga regulatory expectation. Sinabi ng bagong halal na governor ng Texas na dapat magtatag muna ng mga batas na nagpoprotekta sa mga residente bago isulong ang pagtatayo ng mga data center, at maaaring patuloy na makaapekto sa mga AI-related stock ang kaugnay na uncertainty.
Dapat bantayan sa CFD trading: Sa halip na pagtuunan lamang ang intraday move ng mga indibidwal na stock gaya ng AMD, Nvidia, o TSMC ADR, dapat palawakin ng mga trader ang kanilang pananaw patungo sa antas ng index. Sinasalamin ng Philadelphia Semiconductor Index ang pangkalahatang lakas ng semiconductor sector. Ang Nasdaq ay isang bellwether para sa mga tech at growth stock at sensitibo sa mga inaasahan sa rate at balita tungkol sa AI regulation. Maaaring gamitin ang S&P 500 upang sukatin ang market breadth. Maaaring gamitin ang Dow upang ihambing ang risk appetite kaugnay ng mga tech stock. Kapag lumipat ang market mula sa galaw ng mga indibidwal na stock patungo sa index rotation, mas direktang maipapahayag ng mga trader sa pamamagitan ng mga U.S. equity index CFD ang kanilang pananaw sa malawak na direksyon ng market, lakas ng sector, o relatibong performance ng mga index, nang hindi kinakaharap ang earnings o news gap risk ng isang kumpanya.
Checklist ng CFD trading plan ngayong linggo
1. Mga Dollar Index CFD: Bantayan kung magpapatuloy ang mga taya sa rate hike at kung pahihinain ng paparating na employment at inflation data, pati ng mga komento ng mga opisyal ng Fed, ang pag-angat ng dolyar.
2. Mga CFD ng pangunahing currency pair: Sensitibo ang EUR, GBP, at JPY sa mga inaasahan sa polisiya ng U.S. Maaaring lumawak ang volatility at mga spread sa panahon ng mga data release, kaya makabubuting bawasan ang leverage at kontrolin ang laki ng position.
3. Mga crude oil CFD (UKOUSD): Mahigpit na bantayan ang pag-uusap ng U.S. at Iran, mga pag-atake sa tanker, at shipping risk sa Strait of Hormuz. Iwasan ang malalaking one-sided position sa gitna ng mga galaw na dulot ng mga headline.
4. Mga U.S. equity index CFD: Bantayan ang relatibong lakas ng Philadelphia Semiconductor Index, Nasdaq, S&P 500, at Dow. Kung tumataas ang isang index ngunit bumabagsak ang karamihan sa mga constituent nito, hindi malawak ang saklaw ng rebound.
5. Panganib sa volatility at liquidity: Sa panahon ng mahahalagang data release, tumataas ang mga panganib sa slippage at paglawak ng spread, at kasabay nitong tumataas ang panganib sa mga position na may leverage. Magtakda ng mga stop-loss nang maaga, unti-unting magdagdag sa mga position, at panatilihin ang flexibility ng capital.
Konklusyon: Hindi pa katiyakan ang mga inaasahan; pagtuunan ang mga ugnayan at risk control
Dahil sa matatag na nonfarm payrolls, muling itinakda ng mga market ang presyo ng mga taya sa rate hike ng Fed sa Disyembre. Nagsara nang mas mataas ang Dollar Index sa buong linggo, nalagay sa pressure ang EUR at GBP, at tumaas ang mga Treasury yield. Nasa matinding labanan ang langis sa pagitan ng mga inaasahang paghupa ng tensyon ng U.S. at Iran at mga panganib ng pagkaantala sa supply. Malakas na bumawi ang mga U.S. chip stock, ngunit ipinapaalala ng internal index rotation at mahinang lingguhang performance sa mga trader na huwag lamang tumingin sa mga indibidwal na stock. Para sa mga CFD trader, hindi lamang direksyon ang dapat pagtuunan ngayong linggo, kundi pati ang mga ugnayan ng dolyar, mga yield, geopolitical risk sa langis, at mga U.S. equity index—gayundin ang mga panganib sa volatility at liquidity kaugnay ng mahahalagang balita.
Gustong i-trade ang Dollar Index, mga pangunahing currency pair, crude oil UKOUSD, at mga U.S. equity index CFD? Pumunta ngayon sa Bitget CFD para samantalahin ang mga oportunidad mula sa volatility sa iba’t ibang produkto ng tradisyonal na financial market. Bago mag-place ng mga order, itakda ang mga stop-loss at laki ng position, mahigpit na bantayan ang mga inaasahan sa polisiya ng Fed, pag-uusap ng U.S. at Iran, at shipping risk sa Strait of Hormuz, at planuhin ang mga trade ngayong linggo gamit ang mas kumpletong cross-asset perspective.
Ang lahat ng trading education na ibinibigay ng Bitget ay para lamang sa layuning pang-edukasyon at hindi dapat ituring na financial advice. Ang mga ibinahaging strategy at halimbawa ay para lamang sa reference at maaaring hindi sumasalamin sa aktuwal na mga kondisyon ng market. May malalaking panganib ang CFD trading, kabilang ang posibleng pagkawala ng capital. Hindi ginagarantiya ng nakaraang performance ang mga resulta sa hinaharap. Mangyaring magsagawa ng masusing pananaliksik at tiyaking nauunawaan ninyo ang mga kaakibat na panganib. Hindi mananagot ang Bitget sa anumang trading decision na gagawin ng mga user.


- 1. Dolyar at mga rate: Pinalakas ng matatag na nonfarm payrolls ang mga taya sa rate hike sa Disyembre
- 2. Langis: Nababawasan ang geopolitical risk premium habang nakikipagbuno sa tail risk sa supply
- 3. Mga U.S. equity index: Malakas ang rebound ng mga chip stock, ngunit mas mahalaga ang pagkakaiba-iba sa loob ng mga index
- Checklist ng CFD trading plan ngayong linggo
- Konklusyon: Hindi pa katiyakan ang mga inaasahan; pagtuunan ang mga ugnayan at risk control