
Prognoza wyników finansowych AI chmur CoreWeave i Nebius za trzeci kwartał: weryfikacja i ponowna ocena zadłużenia po obniżce o połowę!
 2026/11/10 03:36
🔥 Radar gorących tematów amerykańskiej giełdy już dostępny! 3 główne trendy na giełdzie USA + 6 starannie wyselekcjonowanych akcji + 7 kluczowych wydarzeń w kalendarzu – gdzie są szanse na amerykańskim rynku w tym tygodniu? Kliknij link, by zobaczyć wszystkie 22 kierunki handlu na jednej grafice→
1. Szybki przegląd kluczowych punktów inwestycyjnych
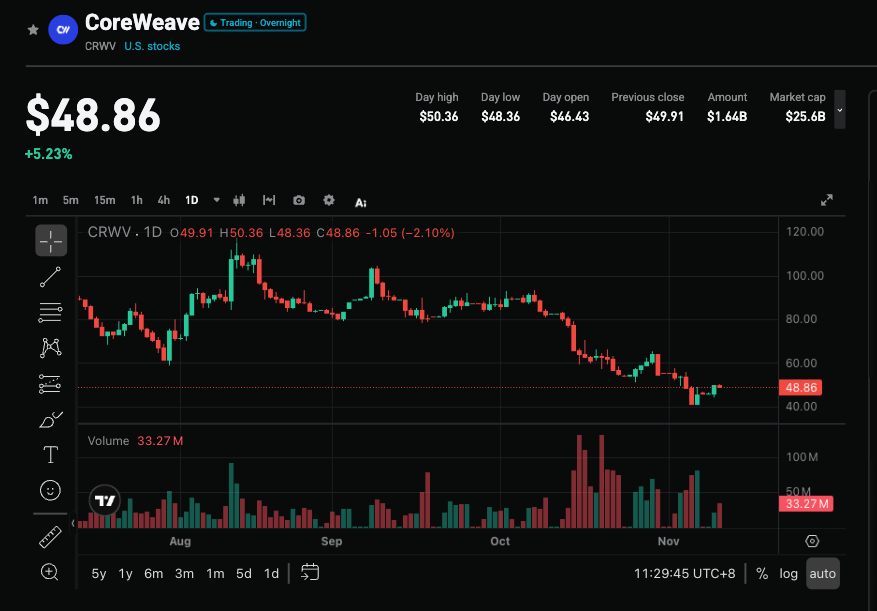
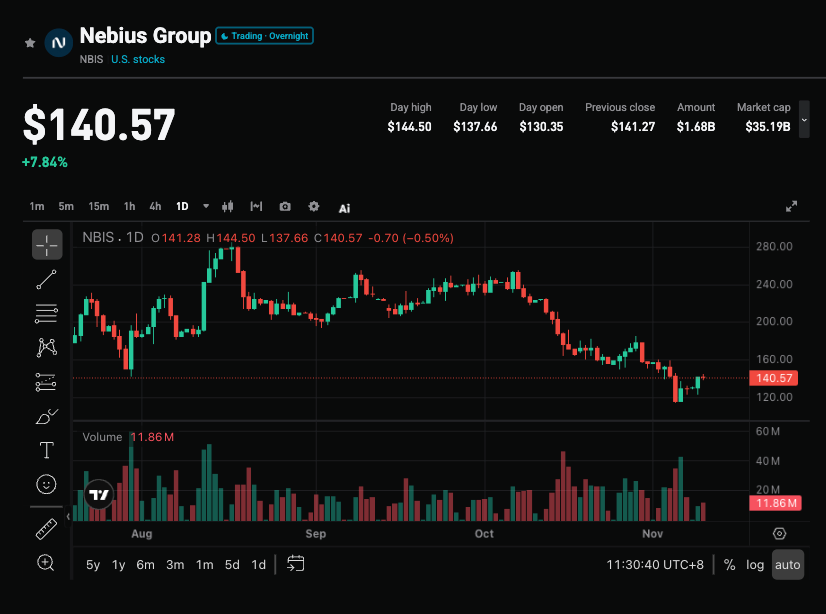
CoreWeave (CRWV.US) ogłosi wyniki za trzeci kwartał 2026 roku 10 listopada, a Nebius (NBIS.US) zrobi to 12 listopada. Konsensus rynkowy przewiduje, że przychody CoreWeave wyniosą około 3,55 mld USD, a Nebius około 908 mln USD. Oba wyniki są zbliżone do oczekiwań, więc przestrzeń do pozytywnego zaskoczenia jest ograniczona; jednak marża EBITDA wynosi odpowiednio ok. 58% i 39%, podczas gdy obie firmy nadal odnotowują stratę na akcję. W ciągu ostatniego miesiąca kursy obu spółek gwałtownie spadły – odpowiednio o ok. 44% i 36%, niemal sięgając połowy swojej wartości. Główny problem przesunął się z popytu na rynek do trwałości finansowania wysoko lewarowanego. Najnowsze raporty finansowe i konferencje sprawdzą, czy środki finansowe są na miejscu, czy marże mogą się utrzymać oraz jaki jest postęp w dywersyfikacji klientów.
2. Cztery główne obszary uwagi
Fokus 1: Czy wysoki wzrost przychodów zneutralizuje obawy o finansowanie?
Obie firmy wciąż wykazują silną trajektorię wzrostu. Przychody CoreWeave według konsensusu na ten rok wyniosą ok. 12,86 mld USD, a w 2027 roku mają wzrosnąć do 26,47 mld USD (wzrost o ok. 106%); Nebius odpowiednio 3,37 mld USD teraz i do 11,98 mld USD w 2027 roku (+255%). Wzrost wspierają zamówienia CoreWeave o wartości ponad 129 mld USD oraz długoterminowe kontrakty Nebius na ponad 40 mld USD. Jednak prognozy analityków już nadrobiły tempo – zakres możliwego pozytywnego odchylenia w III kwartale jest bardzo wąski (CoreWeave tylko o ok. 0,06%, Nebius ok. 0,96%), więc same liczby nie będą prawdopodobnie głównym katalizatorem.
Fokus 2: Trwałość zadłużenia i nakładów inwestycyjnych
CoreWeave ma około 50 mld USD zadłużenia, a w połowie października rentowność obligacji zapadających w 2031 roku niemal sięgnęła 16%, a spread CDS wzrósł do ok. 1 200 punktów bazowych. Firma w sierpniu podniosła nakłady inwestycyjne do 35-39 mld USD, około trzykrotnie więcej niż prognozowane przychody w 2026 roku. Nebius ma mniejsze zadłużenie – dopiero co podpisał uprzywilejowane zabezpieczone finansowanie o wartości 3,5 mld USD (tylko na 364 dni, SOFR+275-350 pb) i poszukuje finansowania opartego na zabezpieczeniu kontraktami. Kluczowe pytanie rynkowe przesunęło się z "czy klienci potrzebują mocy obliczeniowej" na "czy kredytodawcy będą dalej finansować".
Fokus 3: Marże oraz ścieżka do swobodnych przepływów pieniężnych
To właśnie ok. 58% marży EBITDA CoreWeave jest filarem ich logiki spłaty zadłużenia, a marża Nebius na poziomie ok. 39% szybko rośnie z niskiej bazy. Spadek marż w którejkolwiek ze spółek może wzmocnić pogląd, że "ekonomia wynajmu GPU nie jest tak atrakcyjna, jak sugeruje tempo wzrostu". Inwestorzy szczególnie oczekują od CoreWeave przedstawienia harmonogramu wejścia w dodatnie przepływy pieniężne rozciągającego się do 2030 roku oraz od Nebius konkretów odnośnie refinansowania krótkoterminowego zadłużenia.
Fokus 4: Koncentracja klientów i dywersyfikacja działalności
Głównymi klientami CoreWeave są Microsoft, OpenAI i Meta, co przyczynia się do ryzyka koncentracji; CEO od czasu debiutu giełdowego sprzedał akcje warte niemal 1 mld USD, co obecnie może budzić wątpliwości ładu korporacyjnego. Po stronie Nebius, Palantir wskazał go jako preferowanego partnera w zakresie infrastruktury AI dla podmiotów państwowych i sfinalizował przejęcie Inferize w celu wzmocnienia możliwości inference. CoreWeave planuje natomiast ekspansję w Danii oraz od czwartego kwartału budowę światowej sieci AI obejmującej ZEA, Indie, Indonezję, Singapur, Australię, Koreę Południową i Japonię. Czy nowe zamówienia przegonią obecnych największych dostawców chmury i AI-labów – to kluczowy punkt do obserwacji.
3. Ryzyka i szanse idą ramię w ramię
Czynniki wzrostu:
- Zarząd jasno wskaże źródła finansowania nakładów inwestycyjnych i przedstawi wiarygodną ścieżkę do dodatnich przepływów pieniężnych (szczególnie do 2030 roku).
- Marże pozostają stabilne bądź przewyższają oczekiwania, a baza klientów wyraźnie się dywersyfikuje.
- Po publikacji wyników spadną rentowności obligacji i spready CDS, potwierdzając poprawę nastrojów na rynku kredytowym.
Ryzyka spadkowe:
- Konferencja poświęcona jest głównie problemom refinansowania i niejasnym komunikatom, co rynek interpretuje jako fiasko finansowania.
- Spadek marż lub pojawią się oznaki przymusowego ograniczenia nakładów inwestycyjnych.
- Brak poprawy w koncentracji klientów, dodatkowo potęgowany sprzedażą akcji przez CEO lub pytaniami o dawną spółkę-matkę Yandex.
4. Rekomendacje dotyczące strategii handlowych
Argumenty za wzrostem: Jeśli okaże się, że fundusze są zabezpieczone, marże stabilne, a nowe zamówienia świadczą o dywersyfikacji klientów, rynek może uznać, że spadek powyżej 40% zbyt mocno odzwierciedla pesymistyczne oczekiwania i pojawi się przestrzeń do odbudowy wyceny. Średni cenowy cel analityków dla CoreWeave to ok. 131,41 USD (implikowany wzrost o ok. 183%), a dla Nebius ok. 286,53 USD (ok. 121% wzrostu), podczas gdy wskaźnik EV/EBITDA już wyraźnie się skurczył.
Ryzyka dla niedźwiedzi: Jeśli kluczowe dane będą zgodne tylko z oczekiwaniami, a konferencja nie odpowie na pytania o finansowanie i przepływy pieniężne, prawdopodobieństwo dalszej presji na kurs rośnie – a rynek obligacji może sygnalizować problemy jeszcze silniej niż kursy akcji.
Kluczowe dane:
- Przychody i marża EBITDA w Q3 oraz rozmiar straty na akcję
- Źródła finansowania nakładów inwestycyjnych i harmonogram przepływów pieniężnych
- Postępy w nowych zamówieniach i dywersyfikacji bazy klientów
- Zmiany rentowności obligacji/spreadów CDS
Zalecenia operacyjne: Gdy wyniki oraz konferencja dadzą jasno pozytywne sygnały nt. finansowania i przepływów pieniężnych, można rozważyć pozycjonowanie po korekcie; w przypadku niejasnych deklaracji lub braku poprawy wskaźników kredytowych, należy uważać na krótkoterminowe ryzyko zmienności i nie gonić za ceną. Wysokość pozycji i stop loss należy elastycznie dostosować do własnej tolerancji ryzyka.
Zastrzeżenie: Powyższe treści mają wyłącznie charakter informacyjny i nie stanowią porady inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Take-Two(TTWO.US) Q2 rozmowa telefoniczna: CEO twierdzi, że przedsprzedaż GTA VI jest „bezprecedensowa”, ale odmawia podwyższenia prognozy. Przewiduje „historyczny rok”
Take-Two ogłosiło wyniki finansowe za drugi kwartał roku fiskalnego 2027 (zakończony 30 września) po amerykańskim czasie wschodnim 9 listopada i zorganizowało telekonferencję wynikową.
Rocket Lab (RKLB.US) konferencja Q3: CEO odpowiada na opóźnienie Neutron, mówiąc że wada została naprawiona, zaległości osiągnęły rekordowy poziom, a cena wystrzelenia wzrosła do 70 milionów dolarów
Na najbardziej oczekiwanym wydarzeniu dotyczącym wyników Rocket Lab (RKLB.US) za trzeci kwartał skupiono się na opóźnieniu pierwszego lotu nowej generacji średniej klasy, odzyskiwanej rakiety Neutron: z powodu wykrycia drobnych szczelin (voids) między warstwami kompozytu węglowego na przedniej kopule zbiornika pierwszego stopnia, pierwszy lot został przesunięty na "nie wcześniej niż 2027 rok".
Morgan Stanley utrzymuje ocenę „kupuj” dla Unity(U.US): wyniki za Q3 umacniają byczy scenariusz, plotki o przejęciu za 25 miliardów dolarów działają jak opcja na wzrost.
Morgan Stanley opublikował raport analityczny, utrzymując rekomendację "kupuj" dla firmy zajmującej się silnikiem gier 3D Unity Software oraz wyznaczając cenę docelową na 62 USD.
Prospekt Anthropic został wycofany tuż po publikacji! Szczegóły finansowania o wartości 69,3 miliarda dolarów przypadkowo ujawnione, Nvidia, Microsoft, TSMC i inni wspólnie obstawiają 26 miliardów
Pierwotnie wydane dokumenty przez Anthropic wskazywały, że firma planuje wyemitować około 867 milionów akcji w przedziale cenowym od 70 do 80 dolarów za akcję. Jednak w drugiej wiadomości firma jasno zaznaczyła, że w szczegółach dotyczących wyceny pojawił się błąd i zaktualizuje prospekt emisyjny w późniejszym czasie.

Ceny krypto
Więcej


