
O relatório financeiro da CRWV supera expectativas, ações sobem mais de 7% após o fechamento! Receita do terceiro trimestre aumenta 168% para US$ 3,661 bilhões, margem operacional ajustada sobe para 10%, orientação anual ajustada para US$ 13-13,3 bilhões.
 2026/11/11 03:40
CoreWeave (CRWV) este relatório do terceiro trimestre serviu para aliviar temporariamente as preocupações do mercado sobre a possível desaceleração da demanda por infraestrutura de IA. A receita teve um aumento anual de 168%, margem de lucro superando as expectativas, além de uma revisão para cima na orientação de receita anual e no lucro operacional ajustado. Após o call, as ações subiram cerca de 5% (com alta de até 10% no pós-mercado). Entretanto, as dívidas também estão crescendo rapidamente: no final do trimestre, a dívida aumentou para cerca de US$ 46,9 bilhões, e a despesa de juros do quarto trimestre ainda deve superar claramente o lucro operacional do período. A história de crescimento continua, assim como a pressão do excesso de alavancagem financeira.
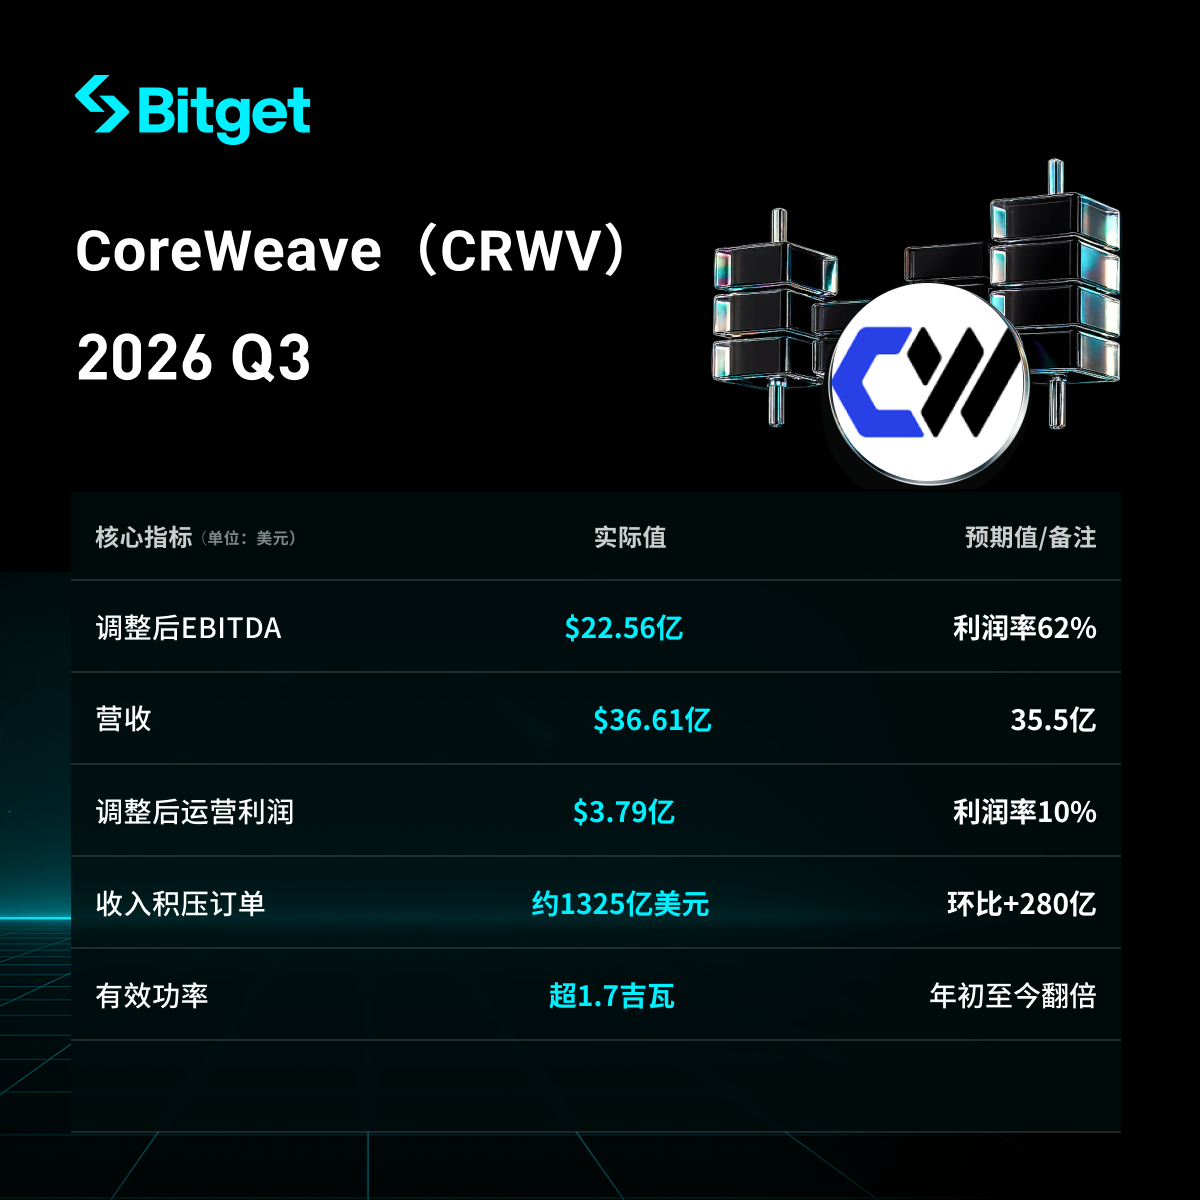
Pontos-chave
- No terceiro trimestre, a receita foi de US$ 3,661 bilhões, crescimento anual de 168% e trimestral de 42%, superando a expectativa do mercado de cerca de US$ 3,55 a 3,56 bilhões, além de ultrapassar o limite superior da própria orientação da empresa. O incremento de receita no trimestre excedeu US$ 1 bilhão pela primeira vez.
- EBITDA ajustado de US$ 2,256 bilhões, margem de 62%; lucro operacional ajustado de US$ 379 milhões, margem operacional de 10% (no segundo trimestre era apenas 5%, no primeiro apenas 1%), alcançando dígitos duplos um trimestre antes do previsto.
- Pedidos acumulados de aproximadamente US$ 132,5 bilhões (aumento trimestral de cerca de US$ 28 bilhões), capacidade total contratada superior a 4,6 GW, capacidade efetiva superior a 1,7 GW (dobrou desde o início do ano).
- A orientação de receita para o ano de 2026 foi revisada para US$ 13 a 13,3 bilhões (anteriormente US$ 12,4 a 13,2 bilhões), orientação de lucro operacional ajustado aumentada para US$ 1,275 a 1,375 bilhões (valor médio elevado em cerca de 26%), meta de receita anualizada no final do ano revisada para US$ 20 a 21 bilhões.
- Endividamento trimestral aumentou cerca de US$ 11,8 bilhões para US$ 46,9 bilhões, despesa líquida de juros no terceiro trimestre de US$ 846 milhões; expectativa de despesa de juros no quarto trimestre entre US$ 1,05 a 1,15 bilhões, ainda será cerca de 1,4 vezes o lucro operacional ajustado do período. O CEO enfatizou que não emitirá dívida corporativa sem garantia a taxas altas, baseando-se principalmente em financiamento de ativos atrelados a contratos, adiantamento de clientes e fluxo de caixa operacional.
1. Desempenho geral de receita e lucro
| Receita | US$ 3,661 bilhões | +168% | Supera as expectativas de cerca de US$ 3,55-3,56 bilhões, supera orientação da empresa |
| EBITDA ajustado | US$ 2,256 bilhões | Crescimento significativo | Margem de 62%, acima da previsão de 57,6% |
| Lucro operacional ajustado | US$ 379 milhões | Grande aumento | Margem de 10% (no segundo trimestre era 5%) |
| Prejuízo líquido | US$ 709 milhões | Expansão | Prejuízo líquido por ação de US$ 1,27, melhor que o prejuízo esperado |
| Despesa líquida de juros | US$ 846 milhões | Aumento acentuado | Corresponde a cerca de 23% da receita |
A receita trimestral aumentou pela primeira vez mais de US$ 1 bilhão, principalmente devido ao aceleramento das entregas de capacidade e ao ambiente favorável de preços. Os custos de depreciação totalizaram US$ 1,89 bilhão (aproximadamente 52% da receita), fluxo de caixa operacional foi cerca de US$ 1,98 bilhão, porém os gastos em propriedades e equipamentos chegaram a US$ 9,44 bilhões, resultando em consumo líquido significativo de caixa. O caixa não restrito é de cerca de US$ 4,1 bilhões.
2. Pedidos acumulados, capacidade e demanda
- Pedidos acumulados de aproximadamente US$ 132,5 bilhões (aumento de cerca de US$ 28 bilhões em comparação aos US$ 104,2 bilhões de final de junho, alta anual de cerca de 2,4 vezes). Espera-se receber cerca de US$ 9 bilhões em adiantamento de clientes e depósitos nos próximos três meses.
- No trimestre, foram adicionados mais de 200 MW de capacidade efetiva, totalizando mais de 1,7 GW, dobrando desde o início do ano. Capacidade contratada total supera 4,6 GW (acréscimo trimestral de mais de 900 MW), sendo que a expansão internacional (Índia, Indonésia, Espanha, etc.) responde por mais de 1,3 GW de contratos.
- Apenas cerca de 37% da capacidade contratada está ativada. A meta de capacidade efetiva para o final do ano permanece acima de 1,85 GW.
- O CEO Michael Intrator afirmou que a capacidade está praticamente esgotada até 2027, sendo a demanda qualificada cerca de 10 vezes a capacidade disponível; a demanda para 2028 também é robusta. Neste trimestre, o preço de GPUs antigas (Ampere, Hopper, etc.) subiu entre 30%-50% em relação ao trimestre anterior, e a renovação de GPUs com vencimento em 2027-2028 pode gerar cerca de US$ 10 bilhões em receita anual adicional, sem necessidade de novo investimento em capital.
A administração enfatizou a postura "primeiro o contrato do cliente, depois o investimento", e que os investimentos estão vinculados à demanda já comprometida, com os adiantamentos dos clientes sustentando as obras.
3. Orientação anual e gastos de capital
- A orientação de receita para o ano de 2026 subiu para US$ 13-13,3 bilhões (implicando receita de cerca de US$ 4,7-5 bilhões no quarto trimestre).
- A orientação de lucro operacional ajustado aumentou para US$ 1,275-1,375 bilhões, com o valor médio cerca de 26% maior que o anterior, implicando um lucro operacional ajustado de cerca de US$ 800 milhões no quarto trimestre (mais de duas vezes do trimestre atual).
- A meta de receita anualizada para o final do ano subiu para US$ 20-21 bilhões.
- O limite inferior da orientação de gastos de capital para o ano foi elevado, com o intervalo revisado para US$ 37-39 bilhões (antes, US$ 35-39 bilhões). Os gastos de capital do terceiro trimestre foram de cerca de US$ 14,5 bilhões, acima do limite superior da orientação da empresa. O quarto trimestre terá espaço limitado, com parte dos gastos possivelmente antecipados.
- Estratégia de financiamento: foco em empréstimos com saque diferido (DDTL) vinculados aos contratos de clientes específicos, adiantamentos de clientes e fluxo de caixa operacional, restringindo a nova captação de capital no nível da empresa-mãe. O CEO deixou claro que não emitirá dívida corporativa sem garantia dadas as atuais altas taxas de rendimento.
4. Dívida e pressão financeira
No final do trimestre, a dívida aumentou para cerca de US$ 46,9 bilhões (US$ 35,1 bilhões em junho, US$ 21,4 bilhões no início do ano), com acréscimo trimestral de US$ 11,8 bilhões. O total de passivos é ainda maior (incluindo arrendamentos operacionais, etc.), com patrimônio dos acionistas em apenas cerca de US$ 4 bilhões, mostrando altíssima alavancagem. A despesa líquida de juros no terceiro trimestre (US$ 846 milhões) já supera o lucro operacional ajustado do período; a expectativa de despesa de juros no quarto trimestre é de cerca de US$ 1,1 bilhão, ainda cerca de 1,4 vezes o lucro operacional.
O consumo líquido de caixa acumulado nos três primeiros trimestres foi significativo. A empresa tem utilizado mecanismos de contratos vinculados para quitar parte da dívida e apontou que "após quitar a dívida, a infraestrutura se torna fonte importante de fluxo de caixa próprio". Analistas continuam destacando desafios estruturais: custo elevado dos juros, necessidade de financiamento extra para gastos de capital contínuos e ambiente de políticas de centros de dados (com restrições de novas construções em alguns locais).
5. Reação do mercado e perspectivas
Após a divulgação do balanço, as ações subiram até 10% no pós-mercado para cerca de US$ 54, mas após o call fecharam em alta de cerca de 5%. No ano, acumula queda de cerca de 32%, muito abaixo do pico de junho de 2025 (cerca de US$ 183), sendo que após balanços anteriores a performance foi pressionada. Este resultado aliviou temporariamente o temor narrativo de "desaceleração na construção de IA", mas o volume de dívida, o encargo de juros e o ritmo de gastos de capital permanecem como pontos de divergência central.
O CEO classificou este relatório como um "sinal de virada": a empresa está operando do modo correto e continua sendo a escolha preferida dos clientes. A demanda (pedidos acumulados, preços, capacidade esgotada) é robusta, e a oferta (entregas de capacidade, expansão internacional) está avançando, mas os custos de financiamento e riscos de execução sob alto nível de alavancagem devem ser monitorados de forma contínua.
Aviso de risco: O conteúdo acima é apenas para referência, não constitui conselho de investimento. Negociações em ações, futuros e alavancagem envolvem alto risco; tome decisões cuidadosamente de acordo com sua situação.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Perspectiva de Novas Ações nos EUA | Do prejuízo ao lucro de 5,46 milhões: o negócio de plataforma "tridimensional" com sabor de golfe
Cruzando a linha de lucro e prejuízo, o ponto de inflexão do crescimento já chegou.
O núcleo do CPI supera as expectativas novamente, "vozes de falcão" do Federal Reserve aumentam! Membro votante do FOMC em 2027 afirma que a inflação está aquecida
O presidente do Federal Reserve de Chicago, Austan Goolsbee, afirmou que os funcionários precisam resolver o problema da inflação elevada e disse que o relatório de preços ao consumidor de outubro é preocupante.
Remédio para perda de peso recebe alerta de “doença ocular rara” da FDA, Novo Nordisk (NVO.US), Eli Lilly (LLY.US): não há evidências de relação causal
A FDA exige que todos os medicamentos GLP-1 incluam um aviso sobre a doença ocular rara NAION; Novo Nordisk e Eli Lilly negam relação causal, enquanto o Citi afirma que o impacto para a adoção é limitado.


Preços de criptomoedas
Mais


