
PPI США за серпень несподівано значно знизився, чи є шанси на зниження ставки ФРС на 50 базисних пунктів?

Дані PPI можуть свідчити про те, що CPI також знизиться, що додає складності дискусії щодо обсягу зниження ставок Федеральної резервної системи у вересні...
Звіт про індекс цін виробників (PPI) за серпень, опублікований у середу Бюро статистики праці США (BLS), показав, що тиск інфляції на оптовому рівні послаблюється, що знижує ймовірність значного зростання споживчих цін у найближчі місяці.
PPI у США за серпень у річному вимірі склав 2.6%, що є найнижчим показником з червня і значно нижче очікуваних 3.3%; попереднє значення було знижено з 3.3% до 3.1%. У місячному вимірі показник склав -0.1%, що є першим зниженням за чотири місяці, нижче очікуваних 0.3%; попереднє значення було знижено з 0.9% до 0.7%.
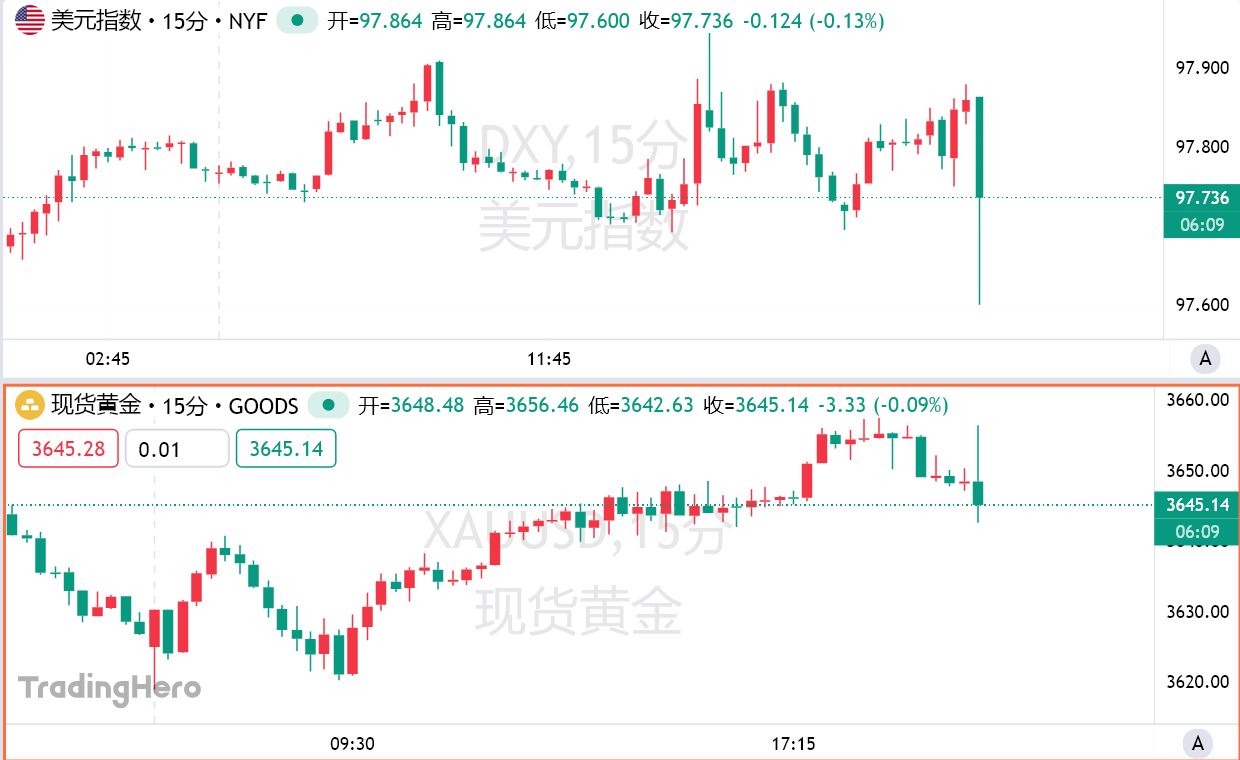
Dollar Index різко знизився на 26 пунктів, до мінімуму 97.6. Spot Gold короткостроково піднявся на 8 доларів, після чого трохи відступив. Небазові валютні пари переважно зросли, EUR/USD короткостроково піднявся більш ніж на 30 пунктів, до максимуму 1.1729. USD/JPY різко знизився на 40 пунктів, до мінімуму 147.11. Ф'ючерси на американські фондові індекси короткостроково піднялися, ф'ючерси на S&P 500 зросли на 0.44%.
Короткострокові ф'ючерси на процентні ставки США зросли після публікації даних PPI, трейдери посилили ставки на зниження ставки Федеральною резервною системою. Державні облігації США відновилися: дохідність 10-річних казначейських облігацій США знизилася на 0.6 базисного пункту до 4.068%. Дохідність 2-річних казначейських облігацій США знизилася на 1.1 базисного пункту до 3.531%. Дохідність 30-річних казначейських облігацій США зросла на 0.5 базисного пункту до 4.722%.
Незважаючи на те, що тарифна політика Трампа підвищила витрати компаній, минулого місяця підприємства все ж уникли значного підвищення цін. Це зниження PPI відбулося після значного зростання у липні, і багато компаній побоюються, що суттєве підвищення цін може відлякати клієнтів на тлі економічної невизначеності, яка продовжує впливати на споживчі рішення.
Останні дані PPI додають ще один рівень складності до політичних дебатів Федеральної резервної системи. Інвестори вже впевнені, що Федеральна резервна система знизить ставку наступного тижня, але розмір зниження залишається питанням. Ринок загалом очікує зниження на 25 базисних пунктів, але слабкі дані щодо зайнятості знову підвищили ймовірність більшого зниження на 50 базисних пунктів.
Аналітик американського фінансового сайту investinglive Адам Баттон зазначив, що завтра буде опубліковано звіт про індекс споживчих цін (CPI). Дані PPI є сильним сигналом, що дані CPI можуть бути нижчими за очікування. Якщо результати CPI будуть нижчими за очікування — особливо якщо вони будуть значно нижчими — тоді ймовірність зниження ставки Федеральною резервною системою на 50 базисних пунктів стане ще вищою. Він особливо підкреслив, що місячне зниження PPI без урахування продуктів харчування та енергоносіїв стало найбільшим за останні 10 років.
Ступінь, до якої компанії перекладають тарифний тягар на споживачів, стане ключовим фактором, що впливатиме на динаміку ставок цього року. Хоча посадовці Федеральної резервної системи загалом очікують, що імпортні тарифи підвищуватимуть інфляцію протягом решти 2025 року, вони ще не визначили, чи це одноразове коригування, чи більш тривалий вплив.
Дані CPI, які мають бути опубліковані у четвер, дадуть уявлення про те, наскільки тарифи у серпні вплинули на американських споживачів. Прогнозисти очікують, що базовий CPI без урахування продуктів харчування та енергоносіїв знову зросте у місячному вимірі.
Для економістів важливість звіту PPI також полягає в тому, що деякі його компоненти використовуються для розрахунку індексу цін на особисте споживання (PCE), який є улюбленим інфляційним показником Федеральної резервної системи. Відповідні категорії у серпні показали змішані результати: послуги з управління портфелем та ціни на авіаквитки продовжували стабільно зростати, а показники медичних послуг залишалися помірними.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Goldman Sachs визначає ключову лінію тренду, останній рубіж Nasdaq під загрозою
Індекс Nasdaq 100 падає вже чотири тижні поспіль, наразі він точно тестує ключову трендову лінію, яка з'єднує мінімуми 2025 та 2026 років (26630 пунктів). Незважаючи на сильні прибутки за третій квартал, через високий рівень обережності на ринку та зростання індикаторів паніки, інвестори переключилися на врахування потенційного уповільнення у 2028 році, а ціни акцій продовжують знижуватись. На тлі значного відтоку іноземного капіталу та різкої диверсифікації оцінок, ринок очікує випробування цього тижня даними CPI та фінансовими звітами чипових гігантів.

Goldman Sachs підтримує Oracle (ORCL.US): занепокоєння щодо фінансування AI можливо перебільшене, ризики поточних проектів контрольовані
Goldman Sachs зберігає рейтинг "купувати" для Oracle з 12-місячною цільовою ціною 206 доларів.

Проміжні вибори виявили вразливість ринку! AI-торгівля піддається суворому випробуванню, очікування прибутків на американському фондовому ринку можуть зазнати значного коригування.
Результати проміжних виборів у США та подальше обвалення ринку вже виявили вразливість, спричинену надмірною концентрацією ставок на штучний інтелект (AI) на ринку. Інвесторам, можливо, доведеться переглянути свої очікування щодо прибутковості інвестицій.

SpaceX розблокування збігається з перестановкою індексу! Голдман Сакс оцінює: груднева перестановка може принести 10,9 мільярдів доларів пасивних покупок
Частка обігових акцій SpaceX зросла з приблизно 5% під час IPO до однієї третини, індексне розширення ваги провокує збільшення пасивних інвестицій. Goldman Sachs прогнозує, що перебалансування індексу Russell 1000 Growth 11 грудня може принести купівлю на суму 10,9 млрд доларів, основним контрагентом будуть внутрішні акціонери після закінчення періоду блокування. Вікно для включення до S&P 500 вказує на другу половину 2027 року, тоді пасивний інвестиційний арбітраж ще більше загостриться.
Ціни на криптовалюти
Більше


