
Капітальні витрати AI досягли піку – чи досягне піку й економіка США?

Капітальні витрати на AI наближаються до історичного переломного моменту, і доля економічного зростання США може бути глибоко пов'язана з ними.
За даними Trade Wind Terminal, стратег Jefferies Кристофер Вуд у своєму останньому звіті попереджає, що фінансові ринки вже чітко сигналізували про можливе досягнення піку циклу капітальних витрат на AI через розширення кредитних спредів і тривале падіння акцій напівпровідників — а макроекономічне значення цього висновку значно ширше за сам технологічний сектор.
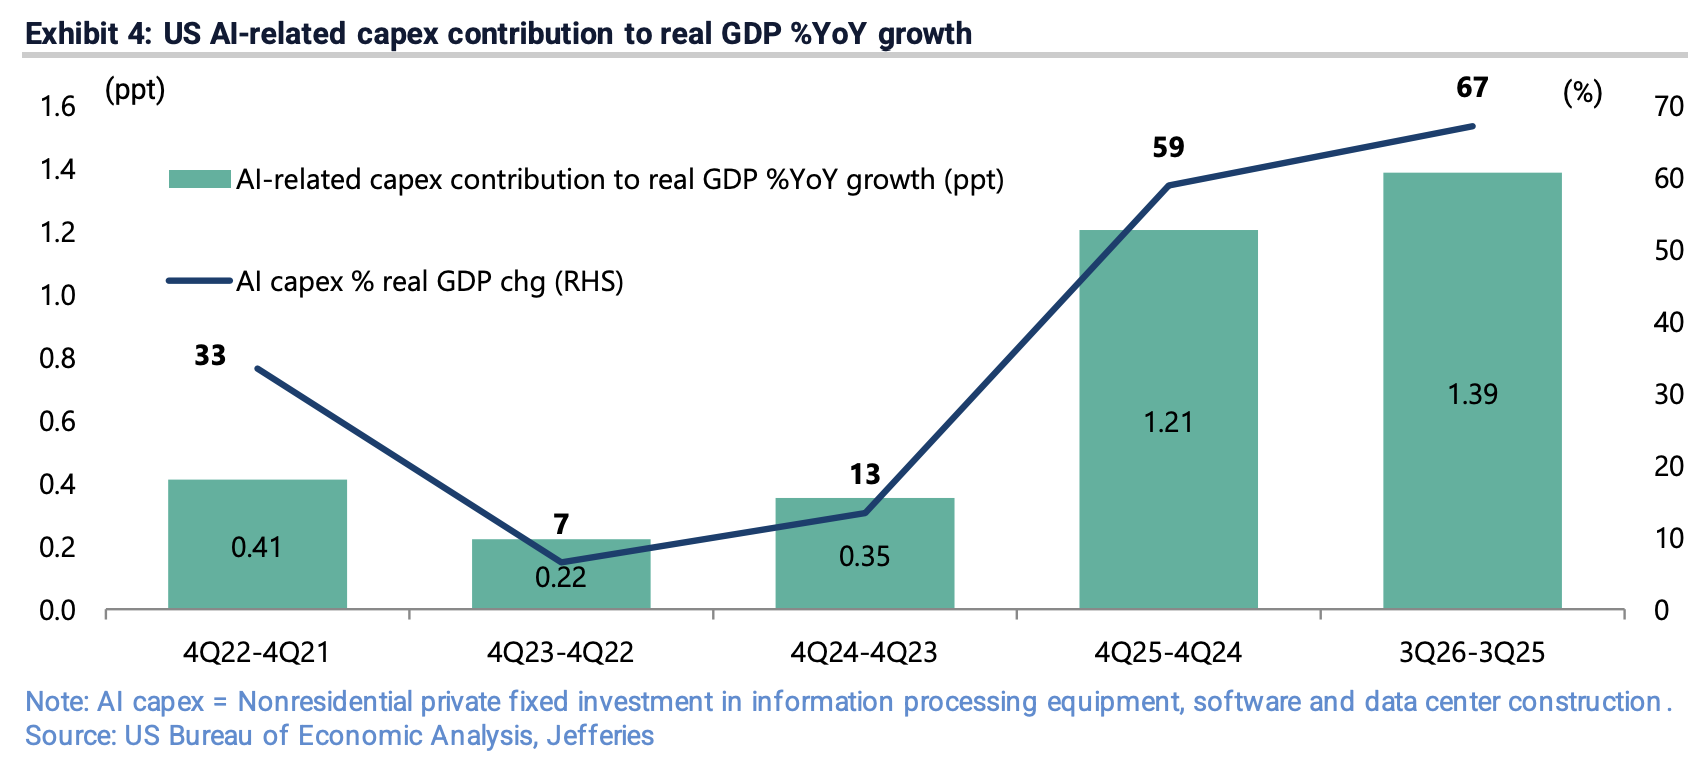
Згідно зі звітом Jefferies, за чотири квартали до третього кварталу 2026 року реальний внесок капітальних витрат, пов’язаних із AI у США, у річне зростання реального ВВП становив 1,39 процентних пункти — це 67% загального темпу зростання у 2,1%. Тим часом інвестиції в інформаційне обробне обладнання та програмне забезпечення досягли 5,35% від номінального ВВП, перевищивши максимум "бульбашки" інтернету у 2000 році на рівні 4,46% і встановивши історичний рекорд. Це означає, що якщо витрати на AI реально скорочуватимуться, зростання економіки США зазнає прямого і суттєвого шоку зниження.
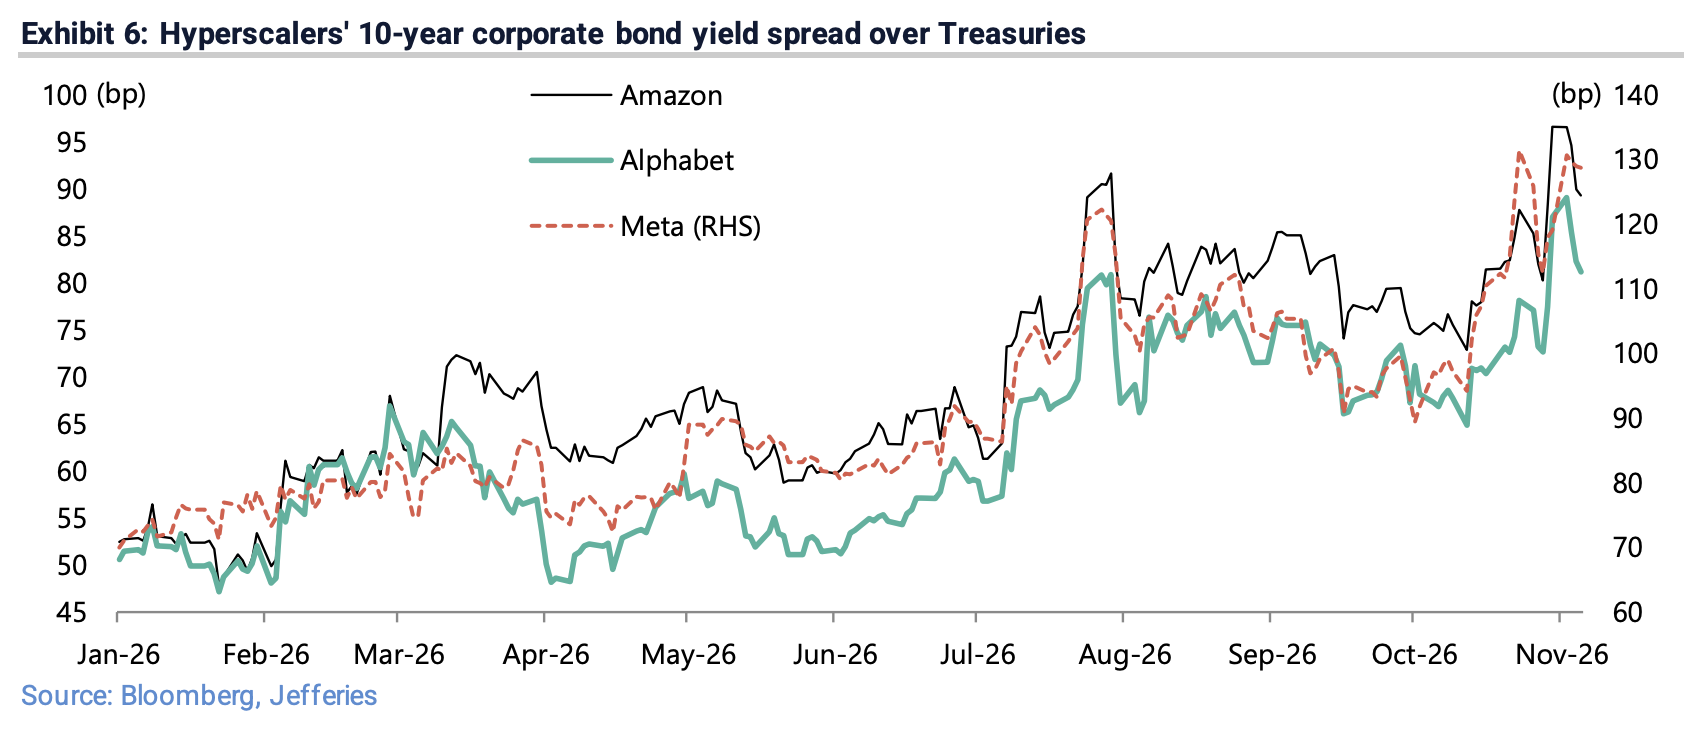
Ринок уже відреагував першим. Акції напівпровідників продовжують перебувати під тиском, а на кредитному ринку виникають явні розломи: кредитний спред за 10-річними корпоративними облігаціями Amazon, Alphabet та Meta зріс порівняно з недавніми мінімумами на 16, 16 та 35 базисних пунктів відповідно; 5-річні CDS-спреди Oracle та CoreWeave зросли з мінімумів на початку червня до 329 і 1163 базисних пунктів відповідно. Тим часом, після проміжних виборів у США демократам вдалося повернути контроль над Конгресом, що викликає занепокоєння ринку щодо ще більш суворої регуляторної політики стосовно дата-центрів та AI-моделей, що може додатково знизити очікування щодо витрат на AI.
Кредитний ринок подає сигнал тривоги, консенсусні прогнози витрат на AI зазнають тиску на зниження
Турбулентність на кредитному ринку є найпрямішим ринковим доказом теорії піку капітальних витрат на AI цього циклу. Звіт Jefferies вказує, що найкращий спосіб оцінити ризики капітальних витрат на AI — це постійно відстежувати AI-релевантні кредитні спреди — і поточна динаміка вже показує чіткий сигнал звуження.
Конкретні дані свідчать, що 10-річні кредитні спреди корпоративних облігацій Amazon, Alphabet та Meta зросли з мінімальних значень 12 жовтня у 73, 65 та 94 базисних пункти відповідно до 89, 81 та 129 базисних пунктів. 5-річні CDS-спреди Oracle та CoreWeave з початкових червневих мінімумів у 153 та 452 базисних пункти наприкінці жовтня злетіли до 329 та 1163 відповідно. 5-річний CDS-спред SoftBank також зріс із 278 базисних пунктів наприкінці червня до 442 пунктів.
Суть цього сигналу полягає в тому, що ринок все більше не готовий фінансувати інвестиції, пов’язані з AI. Звіт Jefferies вважає, що це означає вагомий ризик зниження ринкового консенсусного прогнозу сукупних капітальних витрат чотирьох гіпермасштабованих хмарних гігантів (Microsoft, Amazon, Alphabet і Meta) на 2026 рік — близько 1,04 трлн доларів.
Вільний грошовий потік гіперскейлерів під загрозою, AI поглинає традиційний бізнес
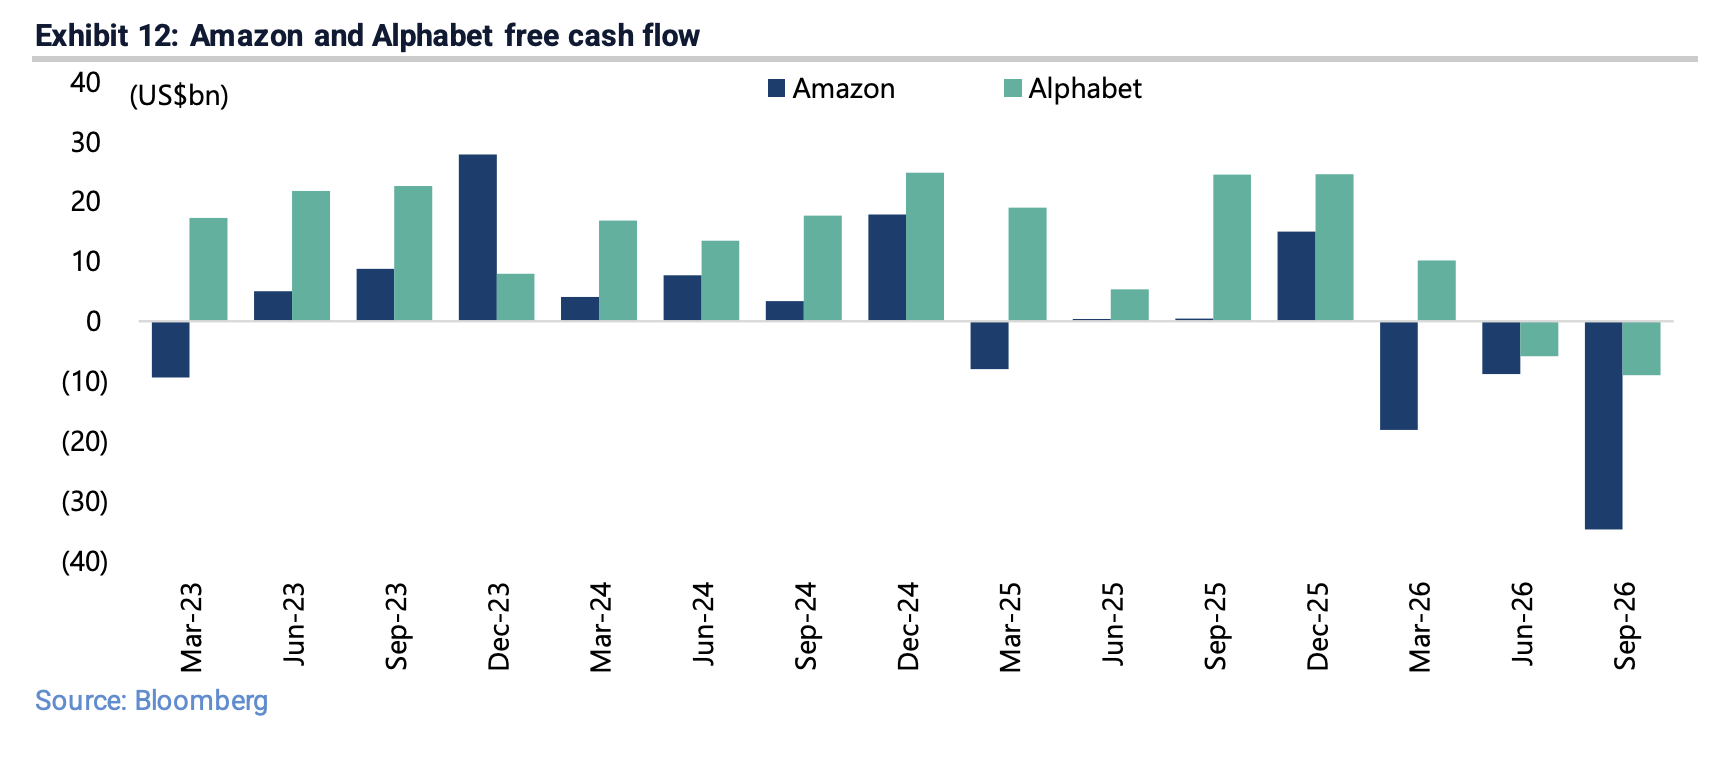
Останній квартальний звіт ще більше посилив сумніви щодо стійкості капітальних витрат на AI. Сукупні капітальні витрати чотирьох основних хмарних гігантів у третьому кварталі зросли на 108% р/р і сягнули 202 млрд доларів, однак водночас вільний грошовий потік Amazon та Alphabet вже став від’ємним — мінус 35 млрд і мінус 9 млрд доларів відповідно.
Ще більш насторожуючим для ринку є той факт, що AI вже починає поглинати традиційний основний бізнес гіперскейлерів. Темпи зростання доходів від пошуку Alphabet (Google Search) впали з 19% р/р у першому кварталі 2026 року до 12% у третьому кварталі, а частка доходів від пошуку в загальній виручці Alphabet вперше впала нижче 50% і становила 49,7%. Тим часом, дохід Google Cloud зріс на 103% р/р до 30,7 млрд доларів, а його частка у виручці піднялася з 20,7% до 24,1%. Зростання доходів онлайн-магазину Amazon скоротилося з 15% р/р у другому кварталі до 2% у третьому, тоді як виручка AWS зросла на 39% р/р до 46 млрд доларів.
Згідно зі звітом Jefferies, ключовий мотив масштабних інвестицій гіпермасштабованих хмарних компаній у AI — страх, що AI підірве їхній традиційний бізнес. Це — оборонна, а не наступальна логіка витрат, що ставить їх у ситуацію "не витратити — помреш, витратиш — і то не факт, що виживеш", тобто в пастку дилеми в’язня.
Розширення циклічної фінансової системи: ризик "занадто великий, щоб впасти"
Звіт Jefferies особливо підкреслює зростаючий структурний ризик у американській AI-екосистемі: циклічна фінансова система, побудована навколо капітальних витрат на AI.
Залишкові зобов'язання за контрактами чотирьох головних гіперскейлерів (Microsoft, Amazon, Alphabet і Oracle), тобто портфель накопичених замовлень, на кінець минулого кварталу досягли 2,5 трлн доларів. Тим часом значний обсяг фінансування дата-центрів здійснюється поза балансом, і гіганти співпрацюють із приватними кредиторами у створенні "спеціальних цільових" інвестиційних структур.
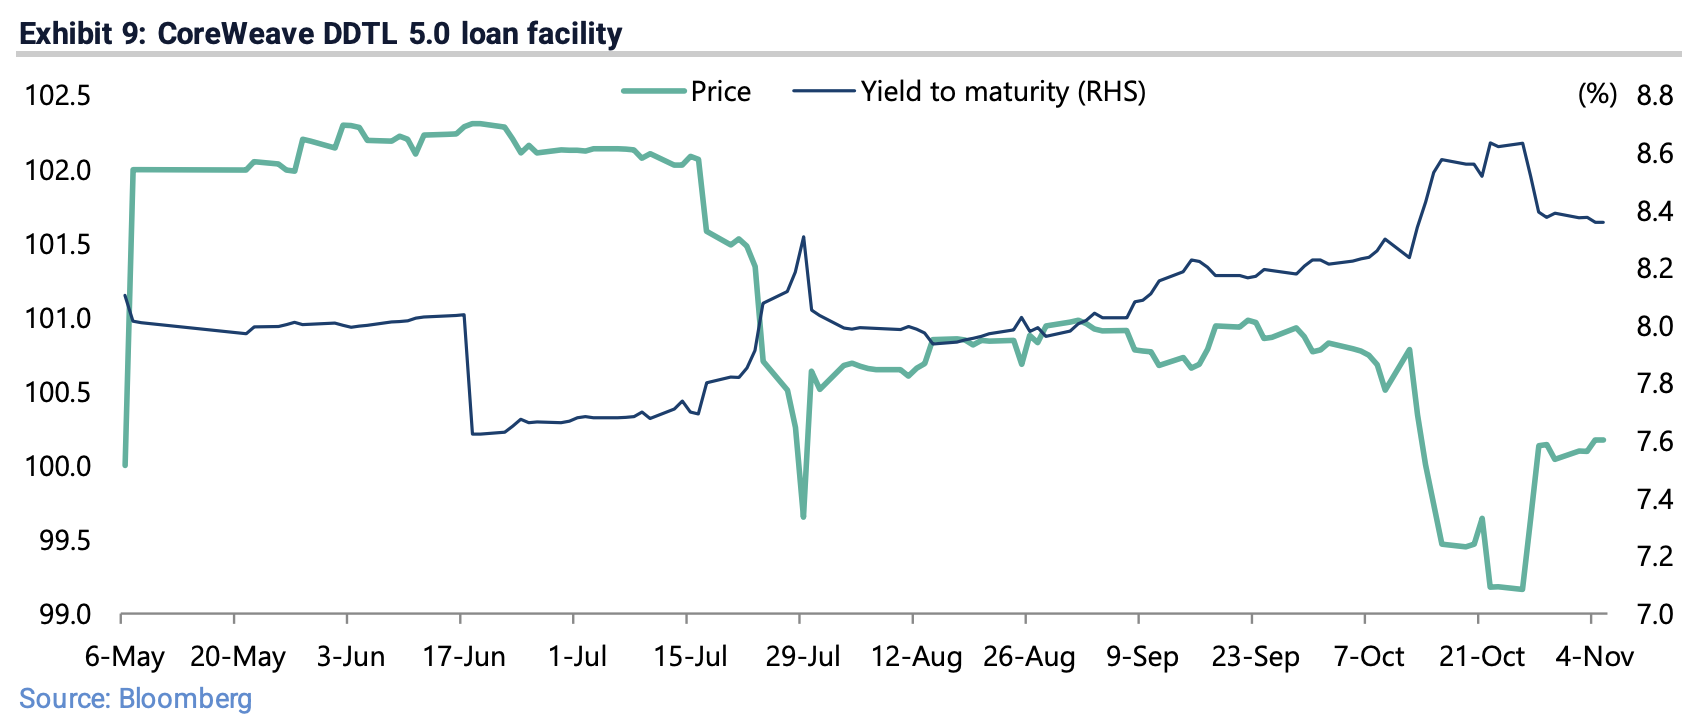
У травні цього року CoreWeave завершила залучення кредиту на 3,1 млрд доларів із відкладеним вилученням (DDTL 5.0) — це перший відомий публічний сек'юритизований інструмент кредитування під GPU через дочірню компанію, з дохідністю до погашення, що зросла з 7,62% до 8,36%. За оцінками, обсяг нових щорічних сек'юритизацій активів дата-центрів 2025 року сягне 27 млрд доларів, а у 2026 році — зросте до 40 млрд доларів.
Звіт Jefferies прямо наголошує, що ця система є надзвичайно ризикованою з фінансового погляду, якщо не виходити з припущення, що окремі ланки американської AI-екосистеми вже стали "занадто великими, щоб впасти".
Скорочення штатів у Microsoft і зменшення витрат китайських AI – сигнал зміни парадигми галузі
Можливий поворотний момент циклу капітальних витрат на AI вже відбився у поведінці компаній. Microsoft оголосила про пакет добровільного скорочення для близько 60 тис. працівників, що перевищує чверть її глобального штату. За даними Jefferies, безпосередньою причиною такого кроку є скорочення витрат через постійний ріст рахунків за капітальні інвестиції — хоча у третьому кварталі Microsoft все ще мала позитивний вільний грошовий потік у 18,6 млрд доларів.
Водночас керівник глобальної стратегії Jefferies з кількісних інвестицій Деш Перамунетіллеке у жовтневому звіті зазначив, що прогнозна динаміка прибутковості AI-акцій у світі сповільниться зі 100% у 2026 році до 30% у 2027 й 22% у 2028, і рекомендує інвесторам починати розширювати позиції за межами AI-сектора.
У Китаї прагнення до зниження витрат визначає AI-сектор від самого початку його розвитку. Едісон Лі, керівник досліджень Jefferies з питань технологій і телекомунікацій, наголошує: китайські AI-лабораторії зосереджені на ефективності обчислювальних потужностей — як через їхню відносну обмеженість, так і тому, що китайський AI з самого початку орієнтований на комерціалізацію, а не на досягнення AGI, як у Силіконовій долині. Цей прагматичний шлях може стати тим, на який американська AI-галузь буде змушена перейти через тиск на фінансування.
У разі різкої зупинки витрат на AI, держоблігації США не зможуть бути "тихою гаванню"
Звіт Jefferies чітко попереджає про макроекономічні наслідки різкого скорочення капітальних витрат на AI: це напряму негативно вдарить по економіці США й стане тригером стрімкої зміни очікувань щодо політики Федеральної резервної системи із жорсткої на пом’якшену.
Водночас звіт наголошує: у цьому сценарії казначейські облігації США не відіграватимуть звичної ролі "захисного активу". Причина — "ефект фіскальної домінанти": поточний дефіцит бюджету США вже сягає 6,2% ВВП, а історія підказує, що під час рецесій фіскальний дефіцит зазвичай поглиблюється ще на близько 6 процентних пунктів. Якщо економіка піде вниз, увага ринку негайно перемкнеться на різке погіршення стану бюджету, і тоді ринок держоблігацій США виглядатиме більше як проблемний ринок, що розвивається, ніж як надійний притулок.
Звіт також цитує закон Амара, нагадуючи інвесторам: короткостроковий вплив нових технологій часто переоцінюється, а довгостроковий — недооцінюється. Поточна динаміка ринку свідчить про те, що глобальний короткостроковий ажіотаж навколо AI міг уже досягти піку. Для інвесторів, в умовах зростаючої невизначеності циклу капітальних витрат на AI, активи з низькою кореляцією до AI-циклу — такі як золото й біотехнології — можуть заслуговувати на більшу увагу.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Великі банки Уолл-стріт колективно підвищують прогнози щодо підвищення ставок, ф'ючерси на держоблігації США продовжують падати, золото впало більш ніж на 1% і пробило позначку 4000.
Після перевищення очікувань щодо індексу споживчих цін (CPI) США за жовтень, Goldman Sachs та Nomura у своїх прогнозах щодо шляху підвищення ставок додали можливість підвищення ставки в березні наступного року, Deutsche Bank додав прогноз на підвищення ставки у січні. Наразі ринок повністю врахував очікування підвищення ставки на 25 базисних пунктів у грудні, ймовірність підвищення на 50 базисних пунктів становить 13%. У середу спот-ринок державних облігацій США був закритий, ф'ючерси на державні облігації США продовжили падіння, відповідна дохідність підвищилася на 2-4 базисних пункти, спот-ціна золота знизилася на 1,1%.

Чи варто хвилюватися через зниження темпів будівництва AI-центрів обробки даних? Імпортний бум у США навряд чи вщухне у короткостроковій перспективі, а справжній удар може відбутися у 2029 році
В середньому, з моменту визначення інвестицій у проєкт дата-центру до початку будівництва минає 4,8 роки, а від початку будівництва до введення в експлуатацію потрібно ще 2,6 роки. Сервери зазвичай завозяться лише після завершення будівельних конструкцій і встановлення стелажів. Для таких торгових партнерів, як Тайвань, Південна Корея та Мексика, які залежать від ланцюга постачань дата-центрів зі США, інерційний попит на період будівництва забезпечує буфер для експорту щонайменше на найближчі один-два роки.

Велика суперечка у Федеральній резервній системі: Коли має закінчитися термін повноважень "третьої особи" Вільямса?
Суперечка полягає в тому, чи Вільямс має залишити посаду у червні 2028 року після повного десятирічного терміну, чи у червні 2027 року, коли йому виповниться 65 років і настане пенсійний вік. Аналітики зазначають, що Рада керуючих Федеральної резервної системи має остаточний дискреційний повноваження; якщо Вільямс піде у відставку раніше, глава ФРС Волш зможе достроково отримати контроль над цим ключовим кадровим призначенням, проте примусове скорочення терміну повноважень Вільямса може сприйматися як політична маніпуляція. Сам Вільямс очікує працювати до червня 2028 року.

Morgan Stanley попереджає: ціни на старі сховища досягають піку, до 2028 року пропозиція і попит можуть стати більш рівноважними
Morgan Stanley зазначає, що після виборів у США очікується, що близько 20% нового обсягу американських дата-центрів у 2028 році буде відкладено до 2029 року, що може спричинити "розрив" у ланцюжках постачання та ризик накопичення застарілих запасів. Застарілі сховища менш обмежені довгостроковими контрактами з фіксованими цінами, тому звуження розриву між попитом та пропозицією призведе до значної цінової волатильності. Зазначений аналіз стосується лише застарілих сховищ, включаючи DDR3/4, SLC/MLC NAND та NOR флеш-пам'ять.

Ціни на криптовалюти
Більше


