
Dự báo báo cáo tài chính quý 3 của Tesla (TSLA): Sau khi giao hàng vượt kỳ vọng, liệu có thể đảo ngược áp lực lợi nhuận bị hụt liên tục?
 Bitget2026/10/20 03:31
1. Điểm nhanh đầu tư
Tesla (TSLA.US) sẽ công bố kết quả kinh doanh quý III năm tài chính 2026 sau giờ giao dịch chứng khoán Mỹ vào ngày 21/10/2026. Dự báo đồng thuận của Phố Wall cho doanh thu khoảng 27,8 - 28,3 tỷ USD (tăng trưởng gần như không thay đổi hoặc giảm nhẹ so với cùng kỳ), thu nhập trên mỗi cổ phiếu điều chỉnh khoảng 0,43 - 0,45 USD (giảm khoảng 10%-14% so với cùng kỳ). Công ty trước đó đã công bố số lượng giao hàng Q3 là 486.532 chiếc (giảm khoảng 2,1% so với cùng kỳ nhưng vượt kỳ vọng thị trường), triển khai lưu trữ năng lượng 13,7 GWh (tăng khoảng 9,6% so với cùng kỳ).
Báo cáo tài chính lần này trọng tâm không phải là con số giao hàng (đã công bố) mà là tỷ suất lợi nhuận gộp ngành ô tô có ổn định hay không, ngành năng lượng có tiếp tục đóng góp hay không và tiến triển thương mại hóa Robotaxi/FSD có hỗ trợ được định giá hay không. Thị trường cũng quan tâm áp lực dòng tiền tự do khi chi tiêu vốn cao, cũng như quan điểm của ban lãnh đạo về định hướng cả năm và các nội dung liên quan đến AI.
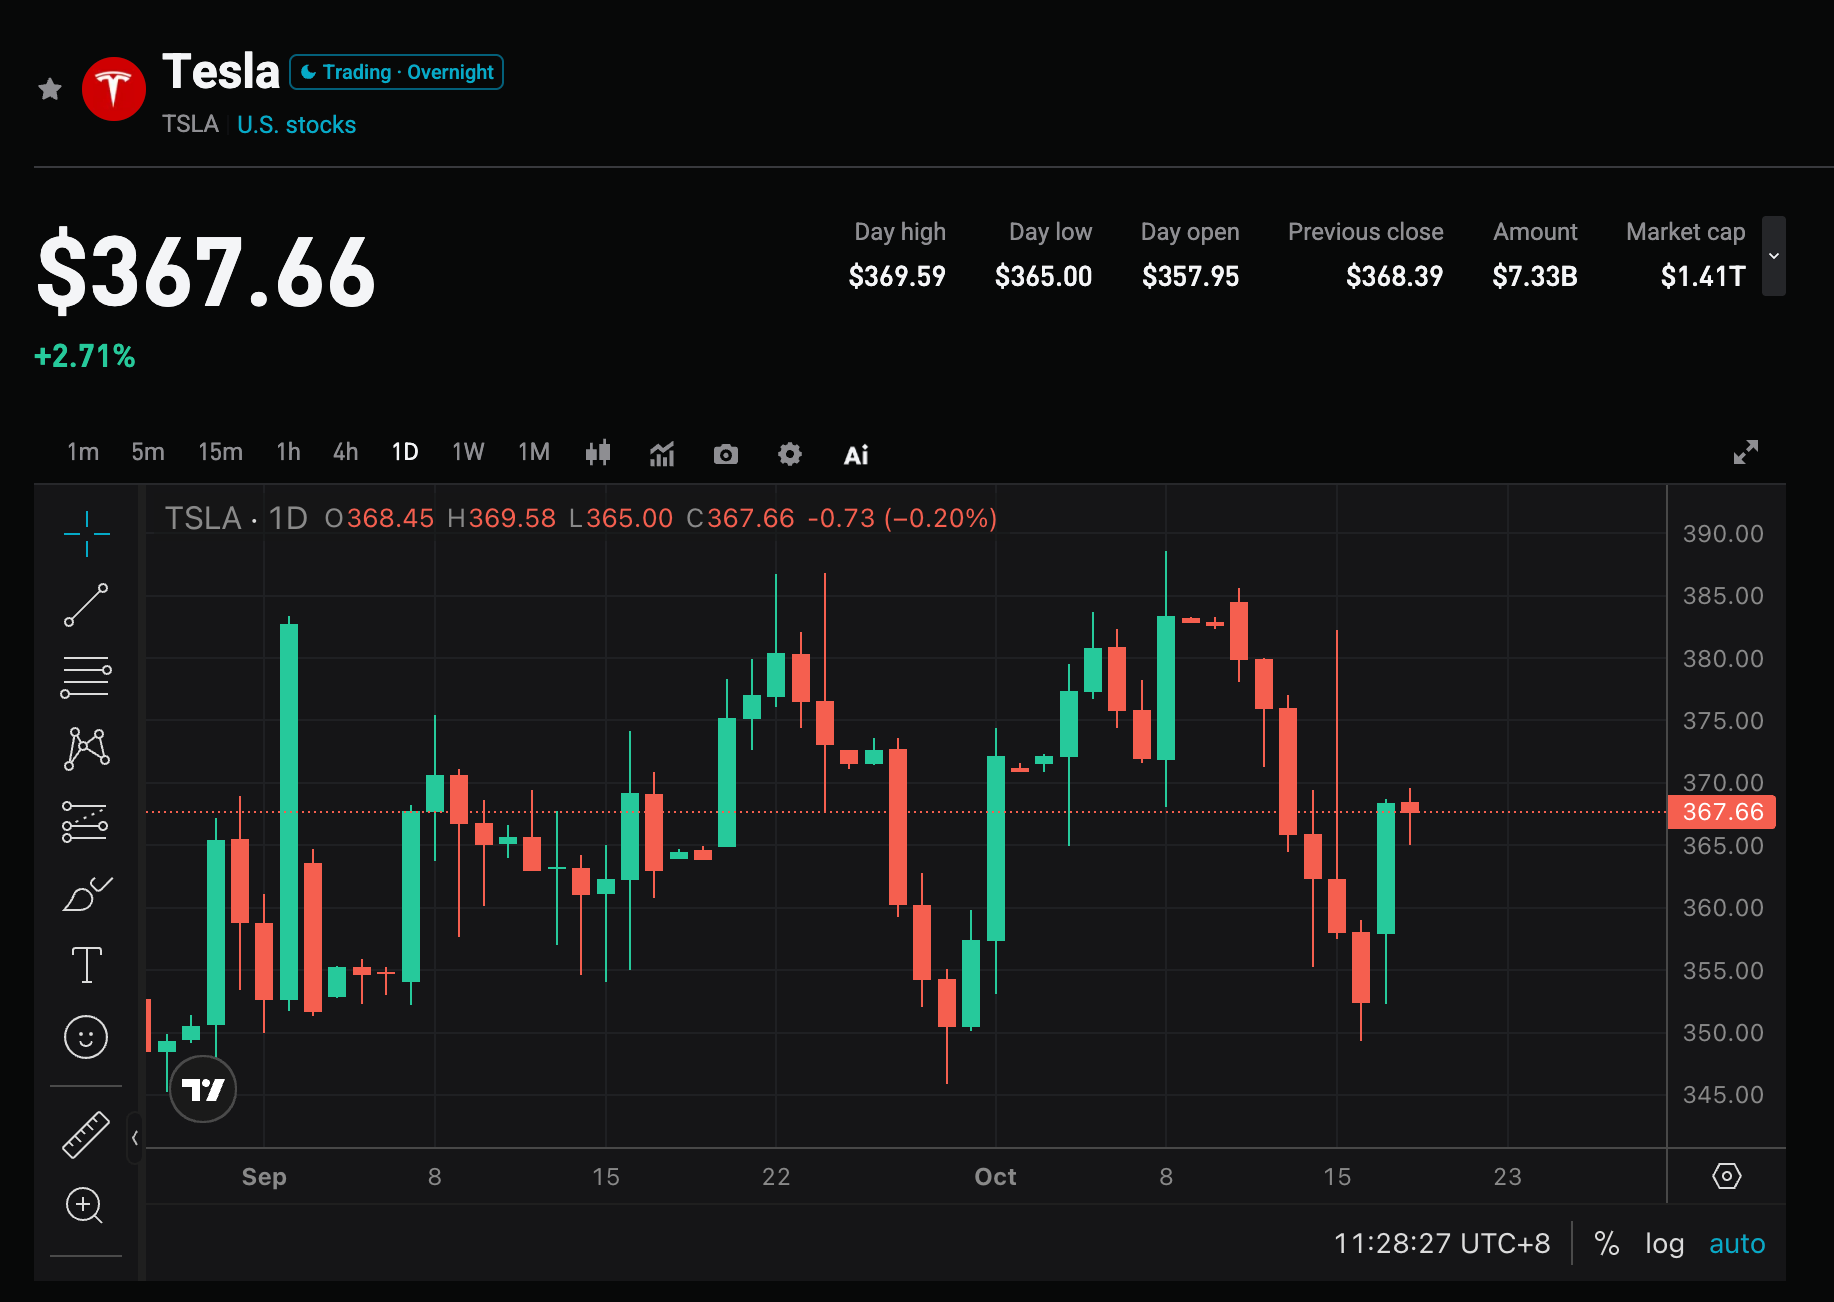
2. Bốn điểm chính cần lưu ý
Điểm 1: Sau khi giao hàng vượt dự báo, liệu doanh thu và EPS có ngừng bị miss liên tiếp?
Giao hàng Q3 đã vượt đồng thuận khoảng 25.000 xe, nhưng dự báo doanh thu vẫn gần như ngang hoặc thấp hơn năm trước. Trong 10 quý gần đây, Tesla bị miss doanh thu 6 lần, miss EPS 5-7 lần, tỷ lệ vượt kỳ vọng tổng thể khá thấp. Nếu lần này doanh thu gần mức cao 28,3 tỷ USD và EPS đạt hoặc vượt 0,45 USD, sẽ giúp xoay chuyển hình ảnh "giao tốt nhưng lợi nhuận chịu áp lực"; ngược lại sẽ khiến lo ngại về tỷ suất lợi nhuận bị kéo dài thêm.
Điểm 2: Tỷ suất lợi nhuận gộp ngành ô tô và cấu trúc sản phẩm
Ngành ô tô vẫn là nguồn thu chủ lực, dự báo bị áp lực tăng trưởng so với cùng kỳ. Thị trường tập trung quan sát tỷ suất lợi nhuận ngành ô tô có cải thiện so với Q2 không, cũng như cấu trúc đóng góp của Model 3/Y và các dòng khác (bao gồm Cybertruck). Chi phí nguyên liệu, chiến lược giá và xử lý tồn kho sẽ trực tiếp quyết định hiệu quả lợi nhuận. Nếu tỷ suất lợi nhuận ổn định, sẽ là điểm tựa cho định giá; nếu tiếp tục giảm, sẽ làm dấy lên nghi ngờ về năng lực giá và nhu cầu.
Điểm 3: Tăng trưởng ngành năng lượng và dịch vụ giúp bù trừ
Ngành lưu trữ năng lượng đã liên tiếp nhiều quý đạt kết quả xuất sắc, triển khai Q3 là 13,7 GWh. Dự kiến doanh thu ngành năng lượng và dịch vụ sẽ là lực lượng bù trừ quan trọng, thị trường quan tâm tốc độ tăng trưởng, tỷ suất lợi nhuận có mở rộng đóng góp vào tổng thể không. Nếu ngành năng lượng tiếp tục tăng mạnh, sẽ bù đắp phần nào áp lực ngành ô tô và củng cố câu chuyện Tesla như một công ty công nghệ năng lượng toàn diện.
Điểm 4: Robotaxi, FSD và tiến độ chi tiêu vốn
Q3 đã khởi động một số hoạt động vận hành Robotaxi, thị trường sẽ theo dõi chỉ số dặm trả phí, tiến triển đăng ký FSD, cũng như cập nhật về thời gian thương mại hóa từ ban lãnh đạo. Chi tiêu vốn cả năm dự kiến vượt 25 tỷ USD, tự do dòng tiền Q3 vẫn chịu áp lực. Liệu đầu tư mạnh có chuyển thành doanh thu AI và tự lái rõ rệt không là chìa khóa xác định hướng giá cổ phiếu về trung và dài hạn.
3. Cơ hội và rủi ro song hành
Catalyst tăng giá:
- Doanh thu và EPS vượt đồng thuận rõ rệt, tỷ suất lợi nhuận ô tô cải thiện.
- Ngành năng lượng tăng trưởng mạnh, Robotaxi/FSD thương mại hóa tiến triển tốt hơn kỳ vọng, ban lãnh đạo nâng chỉ tiêu cả năm.
- Ban lãnh đạo đưa lộ trình và thời gian hoàn vốn cho chi tiêu vốn rõ ràng hơn.
Rủi ro giảm giá:
- Doanh thu hoặc EPS tiếp tục miss, tỷ suất lợi nhuận ô tô giảm thêm.
- Dòng tiền tự do âm lớn, chỉ tiêu chi tiêu vốn thêm cao mà không có doanh thu tương ứng.
- Robotaxi/FSD không đạt tiến độ, cộng thêm định giá cao gây điều chỉnh.
4. Khuyến nghị chiến lược giao dịch
Logic mua: Nếu doanh thu, EPS và tỷ suất lợi nhuận cùng cải thiện, đồng thời ban lãnh đạo đưa tín hiệu tích cực về Robotaxi và ngành năng lượng, có thể tăng niềm tin thị trường vào giá trị lâu dài AI và tự lái của Tesla, hỗ trợ phục hồi định giá.
Rủi ro bán: Nếu lợi nhuận vẫn chịu áp lực, dòng tiền tự do tệ hoặc tiến độ tự lái không nổi bật, có thể kích hoạt chốt lời, đặc biệt trong môi trường biến động cao của cổ phiếu công nghệ.
Dữ liệu quan trọng:
- Tổng doanh thu và tốc độ tăng trưởng so với cùng kỳ
- EPS điều chỉnh và tỷ suất lợi nhuận ngành ô tô
- Doanh thu ngành năng lượng và sản lượng triển khai
- Dòng tiền tự do và chi tiêu vốn
- Chỉ số hoạt động Robotaxi/FSD và chỉ tiêu cả năm
Khuyến nghị vận hành: Khi kết quả vượt kỳ vọng và chỉ tiêu tích cực, có thể chú ý cơ hội xây dựng vị thế khi giá điều chỉnh; nếu dữ liệu bình thường hoặc chỉ tiêu yếu, cần chú ý rủi ro biến động ngắn hạn, tránh mua đuổi. Nên linh hoạt điều chỉnh vị trí và điểm dừng lỗ theo năng lực chịu rủi ro cá nhân.
Tuyên bố miễn trách: Nội dung trên chỉ mang tính tham khảo, không phải khuyến nghị đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Cuộc họp điện thoại Q3 của CoreWeave (CRWV.US): CEO phản hồi lo ngại về nợ cao, nói rằng "sẽ không sử dụng thị trường nợ không bảo đảm", 75% chi tiêu vốn cam kết gắn với khách hàng thuộc cấp đầu tư
Nhà cung cấp dịch vụ điện toán đám mây AI CoreWeave đã tổ chức cuộc họp điện thoại công bố kết quả kinh doanh quý 3 năm 2026 (tính đến ngày 30 tháng 9) sau khi công bố báo cáo tài chính vào ngày 10 tháng 11 theo giờ miền Đông nước Mỹ.
Trong một tuần, giá cổ phiếu Micron giảm mạnh 22%, cơ hội mua vào chip nhớ đã mở ra? Bank of America đặt cược chu kỳ siêu tăng trưởng sẽ tiếp tục đến năm 2028
Những yếu tố hỗ trợ dự đoán tăng giá của các tổ chức đầu tư hàng đầu phố Wall như Bank of America đến từ mô hình huấn luyện AI do RSI dẫn dắt, sự mở rộng ứng dụng các AI agent xoay quanh quá trình suy luận AI hiệu suất cao thúc đẩy nhu cầu về HBM, bộ nhớ máy chủ và SSD doanh nghiệp; trong khi đó, công nghệ sản xuất tiên tiến, chuyển đổi năng lực và quá trình nâng cao tỷ lệ thành phẩm lại hạn chế nguồn cung, cùng với các hợp đồng cung ứng dài hạn càng nâng cao mức độ rõ ràng về doanh số bán hàng.

Chủ tịch Ngân hàng Dự trữ Liên bang Philadelphia Paulson ủng hộ tăng lãi suất dần dần, nhưng cảnh báo lạm phát vẫn "mắc kẹt" trên mức mục tiêu.
Lạm phát cơ bản "kẹt" trong khoảng 2,5%-3%, chịu áp lực từ thuế quan, năng lượng và nhu cầu trung tâm dữ liệu AI, Paulson vẫn kiên trì tăng lãi suất dần dần nhưng đặt ra điều kiện rõ ràng – nếu kỳ vọng lạm phát tăng hoặc áp lực tiền lương tích tụ, sẽ chuyển sang hành động nhanh hơn. Đồng thời, thành viên Hội đồng Waller cho biết nếu CPI lõi tháng 10 tăng hàng tháng đạt 0,3% thì nên xem xét tăng lãi suất 50 điểm cơ bản vào tháng 12, Chủ tịch Fed Dallas Logan nói rằng ít nhất cần tăng lãi suất thêm hai lần nữa.
Giá tiền điện tử
Thêm


