
Triển vọng báo cáo tài chính quý 4 của Applied Materials (AMAT): Liệu nhu cầu thiết bị AI có thể hỗ trợ doanh thu hàng chục tỷ USD mỗi quý và duy trì tốc độ tăng trưởng cao?
 2026/11/12 02:44
1. Điểm nhấn đầu tư
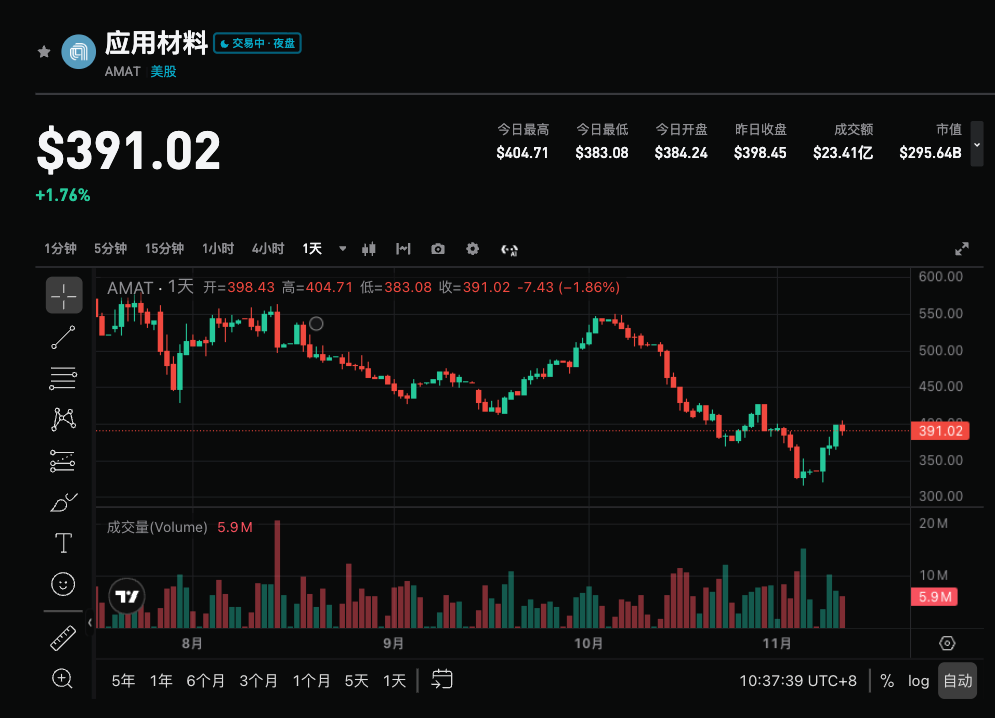
Applied Materials (AMAT.US) sẽ công bố kết quả kinh doanh Q4 niên độ 2026 vào sau phiên giao dịch ngày 12/11/2026 trên thị trường chứng khoán Mỹ. Đồng thuận thị trường kỳ vọng doanh thu khoảng 10,3 tỷ USD (+51,5% so với cùng kỳ, hướng dẫn trung bình từ công ty là 10,25 tỷ USD), EPS phi GAAP khoảng 4,06 USD (+87,1% so với cùng kỳ, hướng dẫn trung bình của công ty là 4,02 USD). Công ty đã vượt kỳ vọng trong 8 quý liên tiếp gần đây, ban lãnh đạo từng nhận định nhu cầu AI thúc đẩy kết quả kỷ lục và kỳ vọng tăng trưởng sẽ nhanh hơn thị trường chung cho đến năm 2027. Thị trường đặc biệt chú ý liệu đơn đặt hàng thiết bị liên quan đến AI có thể hoàn toàn bù đắp biến động chu kỳ truyền thống hay không, cũng như hướng dẫn quý tiếp theo có giữ được nhịp tăng trưởng cao hay không.
2. Bốn điểm trọng tâm theo dõi
Trọng điểm 1: Nhu cầu logic tiên tiến AI, DRAM và đóng gói tiên tiến
Mở rộng sức mạnh tính toán AI là động lực tăng trưởng cốt lõi. Ban lãnh đạo dự báo bộ phận logic tiên tiến (leading-edge foundry-logic), DRAM (bao gồm HBM) và đóng gói tiên tiến sẽ chiếm khoảng 80% tăng trưởng thiết bị bán dẫn (WFE) giai đoạn 2026-2027. Công ty đang dẫn đầu trong các lĩnh vực này và hướng tới tăng thị phần. Hướng dẫn doanh thu Q4 trung bình đã vượt mốc 10 tỷ USD (+51% so với cùng kỳ), doanh thu đóng gói tiên tiến dự kiến tăng trưởng trên 70% trong năm 2026. Thị trường sẽ kiểm định liệu các đơn hàng và lượng xuất xưởng từ các lĩnh vực giá trị cao này có tiếp tục duy trì mạnh mẽ không.
Trọng điểm 2: Chiều hướng mở rộng biên lợi nhuận sau 8 quý liên tục vượt kỳ vọng
Khác với một số đối thủ cùng ngành, biên lợi nhuận gộp của Applied Materials đã cải thiện so với cùng kỳ trong 13 quý liên tiếp. Quý 3, biên lợi nhuận gộp phi GAAP khoảng 50,4%, ban lãnh đạo dự báo quý 4 giữ ổn định. Khả năng định giá, tối ưu hóa cơ cấu sản phẩm và đòn bẩy vận hành là các yếu tố then chốt. Nếu biên lợi nhuận quý này tiếp tục mở rộng hoặc ít nhất giữ ổn định, sẽ củng cố logic “tăng trưởng cao + lợi nhuận cao”; nếu do tăng công suất hay chi phí tăng khiến biên suy giảm, có thể làm yếu đi tính linh hoạt lợi nhuận.
Trọng điểm 3: Tỷ trọng doanh thu Trung Quốc giảm và tác động của kiểm soát xuất khẩu
Tỷ trọng doanh thu từ Trung Quốc đã giảm từ mức cao xuống khoảng 28% (trước đó cao hơn). Kiểm soát xuất khẩu và yếu tố địa chính trị là những biến số tiềm ẩn. Thị trường chú ý liệu nhu cầu các quy trình trưởng thành còn được giữ vững và tăng trưởng ngoài Trung Quốc (đặc biệt khách hàng Mỹ và các quy trình tiên tiến khác) có bù đắp hết được không. Ban lãnh đạo kỳ vọng tầm nhìn nhu cầu dài hạn vẫn tích cực, một số đối thoại đã kéo dài đến 2030.
Trọng điểm 4: Tính bền vững của hướng dẫn quý kế tiếp và cả năm
Q4 là điểm kiểm chứng liệu tăng trưởng mạnh đã đạt đỉnh chưa. Kỳ vọng đồng thuận đã nhỉnh hơn hướng dẫn trung bình của công ty, chỉ đạt dự báo có thể chưa đủ hỗ trợ giá cổ phiếu. Thị trường sẽ chú trọng theo dõi hướng dẫn Q1 niên độ 2027 (một số tổ chức dự bối tiếp tục tăng trưởng quý sau quý) cũng như phát biểu của lãnh đạo về “tăng trưởng nhanh hơn thị trường” năm 2027 có được duy trì hoặc nâng lên không. Mảng dịch vụ (AGS) dự báo tăng trưởng trên 20% năm 2026, cũng là yếu tố ổn định.
3. Rủi ro và cơ hội song song
Chất xúc tác tăng giá:
- Doanh thu và EPS vượt xa kỳ vọng (đặc biệt doanh thu đóng gói tiên tiến và DRAM mạnh), cùng với nâng hướng dẫn quý kế tiếp.
- Biên lợi nhuận gộp tiếp tục mở rộng hoặc giữ ở mức cao, xác minh năng lực định giá và ưu thế cơ cấu sản phẩm.
- Ban lãnh đạo khẳng định hoặc tăng cường triển vọng tăng trưởng nhanh hơn thị trường năm 2027, tầm nhìn đơn hàng dài hạn kéo dài thêm.
Rủi ro giảm giá:
- Chỉ đạt hoặc thấp hơn một chút so với hướng dẫn trung bình, không nâng triển vọng, làm dấy lên nghi ngờ về tính bền vững tăng trưởng cao.
- Nhu cầu Trung Quốc tiếp tục giảm hoặc ảnh hưởng kiểm soát xuất khẩu lớn hơn dự kiến, tăng trưởng ngoài Trung Quốc không đủ bù đắp.
- Chí phí leo thang khi mở rộng công suất hoặc hạn chế chuỗi cung ứng làm biên lợi nhuận chịu áp lực.
4. Khuyến nghị chiến lược giao dịch
Logic mua lên: Nếu nhu cầu thiết bị liên quan đến AI (logic tiên tiến, DRAM, đóng gói tiên tiến) vượt kỳ vọng rõ rệt, đồng thời biên lợi nhuận ổn định và đưa ra hướng dẫn tích cực cho quý/kế hoạch cả năm tiếp theo, có thể củng cố vị thế Applied Materials là nhà cung cấp thiết bị bán dẫn AI cốt lõi, hỗ trợ phục hồi định giá.
Rủi ro bán ra: Nếu kết quả chỉ tương đương hướng dẫn trung bình, triển vọng thận trọng hoặc biên lợi nhuận suy giảm, cùng với việc giá cổ phiếu gần đây đã điều chỉnh mạnh (khoảng -14,5% trong tháng vừa qua), có thể dẫn đến chốt lời tiếp tục.
Dữ liệu then chốt:
- Tổng doanh thu và tốc độ tăng trưởng theo năm/quý
- Kết quả doanh thu liên quan đến đóng gói tiên tiến, DRAM và logic tiên tiến
- Biên lợi nhuận gộp phi GAAP và biên lợi nhuận hoạt động
- Hướng dẫn Q1 niên độ 2027 và cả năm có được nâng lên không
- Tỷ trọng doanh thu từ Trung Quốc và đóng góp từ tăng trưởng ngoài Trung Quốc
Khuyến nghị thao tác: Khi kết quả vượt kỳ vọng và hướng dẫn tích cực, có thể xem xét cơ hội mua tích lũy sau điều chỉnh giá; nếu kết quả bình thường hoặc hướng dẫn yếu, cần chú ý rủi ro biến động ngắn hạn, tránh mua đuổi giá cao. Quy mô vị thế và điểm cắt lỗ nên điều chỉnh linh hoạt theo khả năng chịu rủi ro cá nhân.
Tuyên bố miễn trừ trách nhiệm: Nội dung trên chỉ mang tính chất tham khảo, không phải lời khuyên đầu tư.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Chiết khấu chính trị gia tăng sau cuộc bầu cử Brazil, Morgan Stanley vẫn lạc quan về cổ phiếu dầu khí Brazil (PBR.US), tập trung vào giá nhiên liệu và cổ tức
Morgan Stanley vẫn duy trì xếp hạng lạc quan nhất là "tăng tỷ trọng", nhưng đã hạ mục tiêu giá cuối năm 2027 từ 31 USD xuống 25 USD.

Corning (GLW.US) được Jefferies xếp hạng “mua vào” lần đầu! Các nhà máy AI đổ xô mua sợi quang, nguồn cung toàn cầu có thể thiếu hụt tới 30%
Đối với Corning, lợi nhuận gia tăng gần đây chủ yếu đến từ việc mở rộng cụm AI. Khi số lượng liên kết quang giữa các tủ và khuôn viên ngày càng nhiều, khách hàng cần lắp đặt nhiều cáp quang hơn trong không gian ống và tủ hạn chế, thúc đẩy nhu cầu đối với hệ thống cáp quang và kết nối mật độ cao.

Hiệu ứng cộng hưởng sẽ cần chờ lâu hơn! Citi nâng chi phí cộng hưởng của Skydance (SKYD.US) lên 4 tỷ, nhưng vẫn giữ đánh giá “Mua vào”
Ngân hàng Citibank đã phát hành báo cáo cập nhật mô hình 3Q26 cho Skydance Corp và duy trì đánh giá "mua vào" với giá mục tiêu là 10 đô la.
Giá tiền điện tử
Thêm


