
Krypto-ETF-Mittelabflüsse: Verdienen Emittenten wie BlackRock trotzdem noch gut?

Die Gebühreneinnahmen des BlackRock Crypto ETF sind um 38 % gesunken, das ETF-Geschäft entkommt dem Marktzyklus-Fluch nicht.
Originaltitel: When Wrappers Run Red
Originalautor: Prathik Desai, Token Dispatch
Übersetzung: Luffy, Foresight News
In den ersten beiden Wochen im Oktober 2025 zogen die Bitcoin-Spot-ETFs jeweils 3,2 Milliarden USD und 2,7 Milliarden USD an Zuflüssen an und stellten damit den höchsten und den fünfthöchsten wöchentlichen Nettozuflussrekord des Jahres 2025 auf.
Zuvor schien es, als könnten die Bitcoin-ETFs in der zweiten Jahreshälfte 2025 das Ziel erreichen, „keine Wochen mit aufeinanderfolgenden Mittelabflüssen“ zu verzeichnen.
Doch dann ereignete sich das schwerste Liquidationsereignis in der Geschichte der Kryptowährungen. Bei diesem Vorfall wurden Vermögenswerte im Wert von 19 Milliarden USD ausgelöscht, was dem Kryptomarkt bis heute einen Schock versetzt hat.
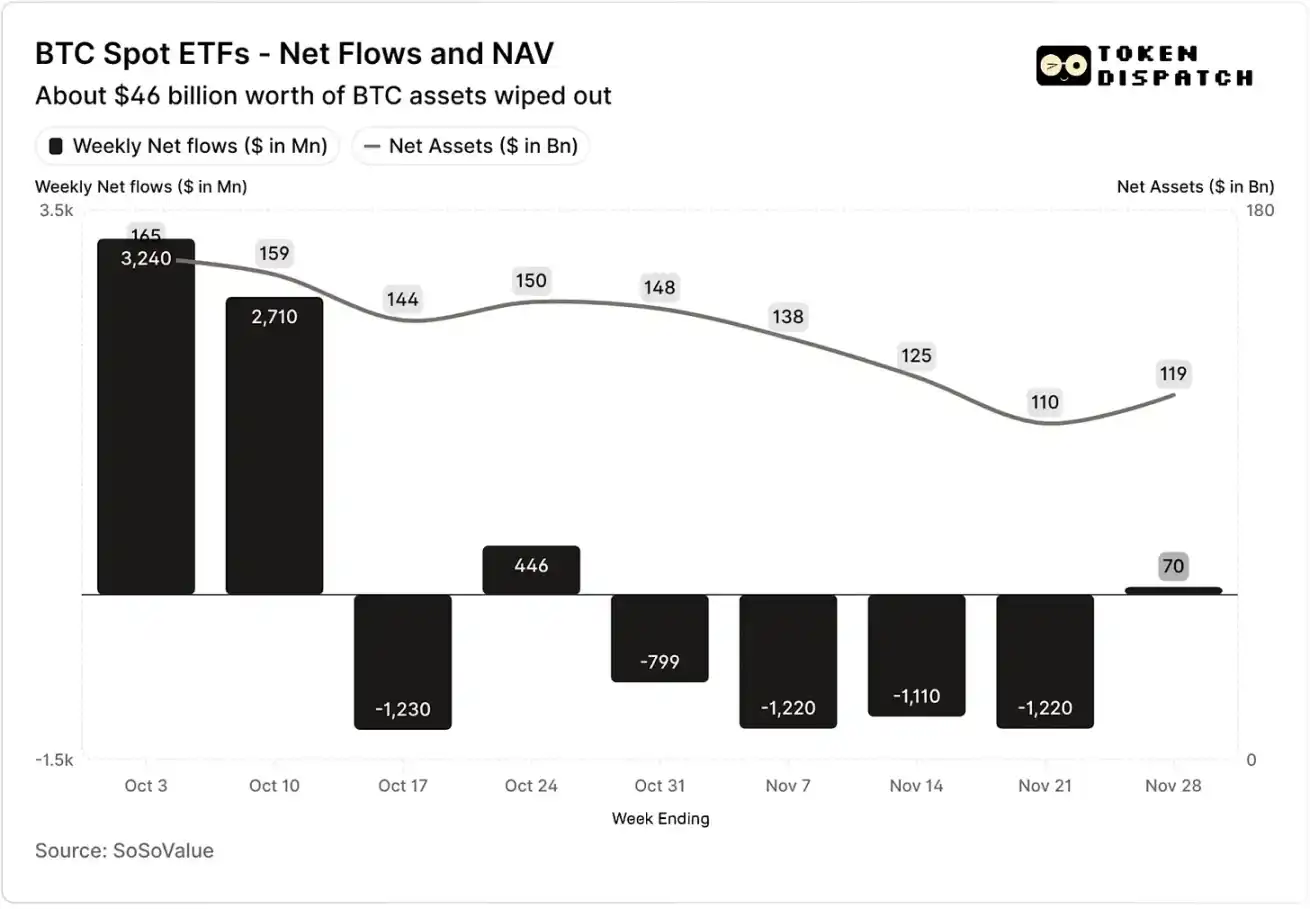
Nettozuflüsse und Nettovermögen der Bitcoin-Spot-ETFs im Oktober und November
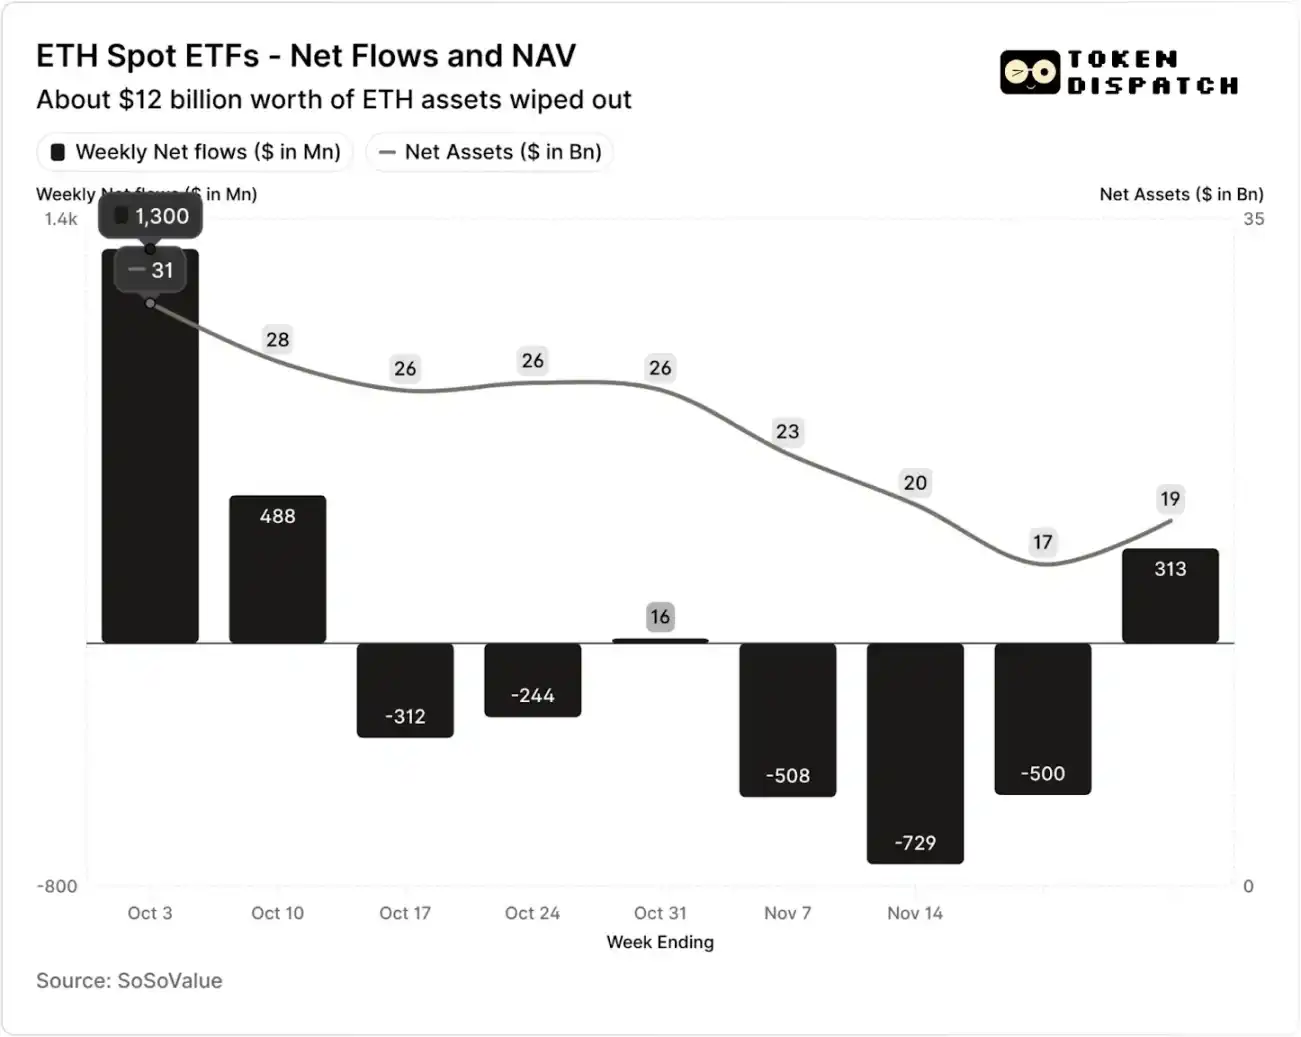
Nettozuflüsse und Nettovermögen der Ethereum-Spot-ETFs im Oktober und November
Doch in den sieben Wochen nach dem Liquidationsereignis verzeichneten die Bitcoin- und Ethereum-ETFs in fünf Wochen Mittelabflüsse von jeweils über 5 Milliarden USD und 2 Milliarden USD.
Bis zur Woche zum 21. November schrumpfte der Nettoinventarwert (NAV) der von den Bitcoin-ETF-Emittenten verwalteten Vermögenswerte von etwa 164,5 Milliarden USD auf 110,1 Milliarden USD; der NAV der Ethereum-ETFs wurde fast halbiert und fiel von 30,6 Milliarden USD auf 16,9 Milliarden USD. Dieser Rückgang ist teilweise auf den Preisverfall von Bitcoin und Ethereum selbst sowie auf die Rücknahme einiger Token zurückzuführen. Innerhalb von weniger als zwei Monaten verdampfte etwa ein Drittel des kombinierten Nettovermögens der Bitcoin- und Ethereum-ETFs.
Der Rückgang der Mittelzuflüsse spiegelt nicht nur die Stimmung der Anleger wider, sondern wirkt sich auch direkt auf die Gebührenerträge der ETF-Emittenten aus.
Bitcoin- und Ethereum-Spot-ETFs sind für Emittenten wie BlackRock, Fidelity, Grayscale, Bitwise und andere wahre „Gelddruckmaschinen“. Jeder Fonds erhebt Gebühren auf Basis des gehaltenen Vermögens, die in der Regel als jährliche Gebührensätze ausgewiesen, tatsächlich aber auf Basis des täglichen Nettoinventarwerts berechnet werden.
Jeden Tag verkauft der Trust, der Bitcoin- oder Ethereum-Anteile hält, einen Teil seiner Bestände, um Gebühren und andere Betriebskosten zu bezahlen. Für die Emittenten bedeutet dies, dass ihr Jahresumsatz etwa dem verwalteten Vermögen (AUM) multipliziert mit dem Gebührensatz entspricht; für die Anteilseigner bedeutet dies, dass sich die Anzahl der gehaltenen Token im Laufe der Zeit schrittweise verwässert.
Die Gebührensätze der ETF-Emittenten liegen zwischen 0,15 % und 2,50 %.
Rücknahmen oder Mittelabflüsse führen nicht direkt zu Gewinnen oder Verlusten für die Emittenten, aber Abflüsse verringern letztlich das verwaltete Vermögen und damit die Bemessungsgrundlage für die zu erhebenden Gebühren.
Am 3. Oktober belief sich das von den Bitcoin- und Ethereum-ETF-Emittenten gemeinsam verwaltete Vermögen auf 195 Milliarden USD. In Verbindung mit den oben genannten Gebührensätzen war das Gebührenvolumen beträchtlich. Bis zum 21. November betrug das verbleibende Vermögen dieser Produkte jedoch nur noch etwa 127 Milliarden USD.
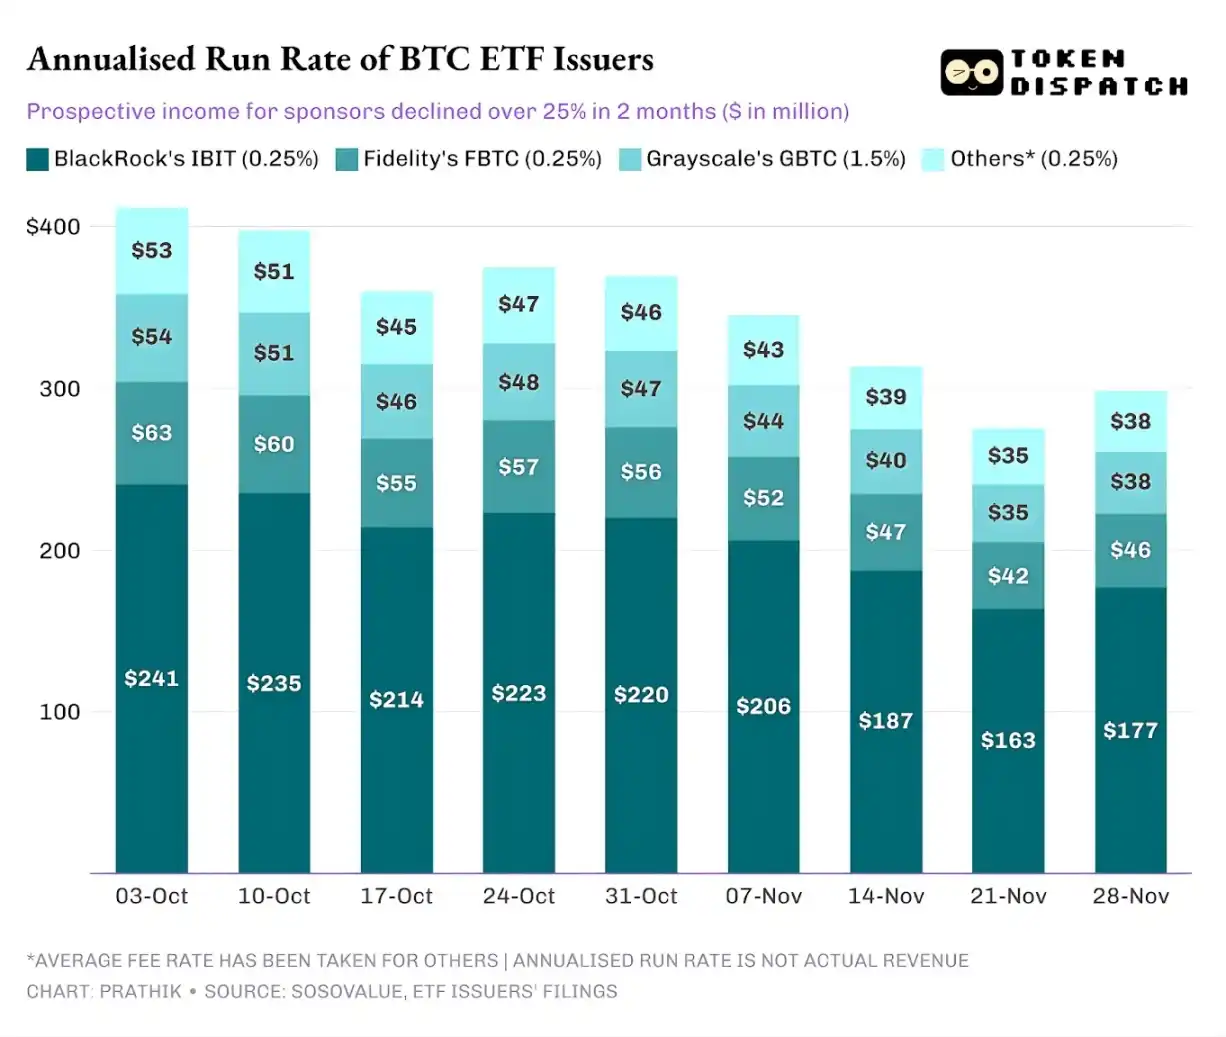
Berechnet man die jährlichen Gebührenerträge auf Basis des am Wochenende verwalteten Vermögens, so ist das potenzielle Einkommen der Bitcoin-ETFs in den letzten zwei Monaten um mehr als 25 % gesunken; die Emittenten der Ethereum-ETFs waren noch stärker betroffen, ihr jährlicher Umsatz ist in den letzten neun Wochen um 35 % zurückgegangen.
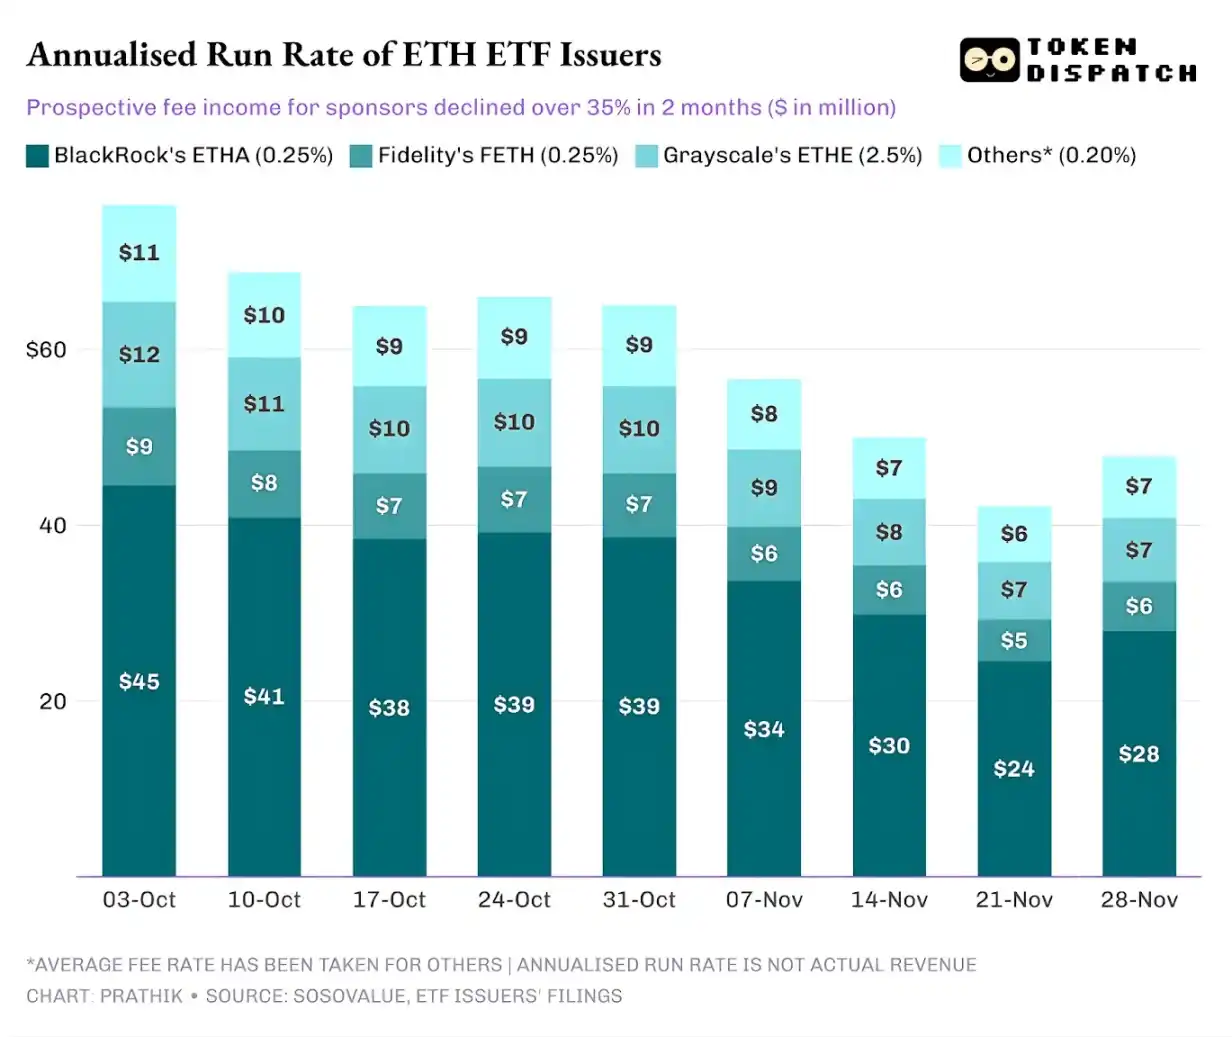
Je größer das Emissionsvolumen, desto schlimmer der Absturz
Aus Sicht einzelner Emittenten zeigen sich hinter den Mittelbewegungen drei leicht unterschiedliche Tendenzen.
Für BlackRock ist das Geschäft durch „Skaleneffekte“ und „zyklische Schwankungen“ gekennzeichnet. Die Produkte IBIT und ETHA sind zur Standardwahl für institutionelle Anleger geworden, die über ETFs in Bitcoin und Ethereum investieren möchten. Dies ermöglicht es dem weltweit größten Vermögensverwalter, auf Basis einer riesigen Vermögensbasis eine Gebühr von 0,25 % zu erheben, was insbesondere bei Rekordvermögen Anfang Oktober zu sehr hohen Einnahmen führte. Doch das bedeutet auch, dass IBIT und ETHA bei Risikoabbau großer Anleger im November zu den bevorzugten Verkaufszielen wurden.
Die Daten sprechen für sich: Die jährlichen Gebührenerträge der Bitcoin- und Ethereum-ETFs von BlackRock sind um 28 % bzw. 38 % gesunken, was über dem Branchendurchschnitt von 25 % bzw. 35 % liegt.
Bei Fidelity ist die Situation ähnlich wie bei BlackRock, allerdings in kleinerem Maßstab. Auch die Fonds FBTC und FETH folgten dem Muster „erst Zuflüsse, dann Abflüsse“ – die Markteuphorie im Oktober wurde schließlich im November durch Mittelabflüsse abgelöst.
Die Geschichte von Grayscale ist eher ein „Altlastenproblem“. Einst waren GBTC und ETHE für viele US-Anleger der einzige skalierbare Zugang zu Bitcoin und Ethereum über Brokerkonten. Doch mit dem Aufstieg von BlackRock, Fidelity und anderen ist diese Monopolstellung verloren gegangen. Erschwerend kommt hinzu, dass die frühen Produkte von Grayscale eine hohe Gebührenstruktur aufwiesen, was in den letzten zwei Jahren zu anhaltendem Mittelabfluss führte.
Auch die Marktentwicklung im Oktober und November bestätigt diese Tendenz: Bei guter Marktlage fließt das Kapital in Produkte mit niedrigeren Gebühren; bei schwacher Marktlage werden die Bestände insgesamt reduziert.
Die Gebühren der frühen Krypto-Produkte von Grayscale sind 6- bis 10-mal so hoch wie die von kostengünstigen ETFs. Zwar können hohe Gebühren die Umsatzzahlen steigern, doch die hohen Kosten vertreiben die Anleger und verringern die Vermögensbasis, auf die Gebühren erhoben werden können. Das verbleibende Kapital bleibt meist nur wegen steuerlicher, investitionsbezogener oder operativer Hürden und nicht aus aktiver Anlegerentscheidung; jeder Abfluss erinnert den Markt daran: Sobald es bessere Alternativen gibt, werden noch mehr Anleger die teuren Produkte verlassen.
Diese ETF-Daten zeigen mehrere Schlüsselfaktoren des aktuellen Institutionalisierungsprozesses im Kryptobereich auf.
Der Spot-ETF-Markt im Oktober und November zeigt, dass das Management von Krypto-ETFs genauso zyklisch ist wie der zugrunde liegende Markt. Wenn die Preise steigen und die Nachrichtenlage positiv ist, führen Zuflüsse zu höheren Gebührenerträgen; sobald sich das makroökonomische Umfeld ändert, zieht das Kapital schnell ab.
Große Emittenten haben zwar effiziente „Gebührenkanäle“ für Bitcoin- und Ethereum-Vermögenswerte aufgebaut, doch die Schwankungen im Oktober und November zeigen, dass auch diese Kanäle nicht vor den Zyklen des Marktes gefeit sind. Für die Emittenten besteht die zentrale Herausforderung darin, in der nächsten Marktkorrektur das Vermögen zu halten und große Schwankungen bei den Gebührenerträgen infolge makroökonomischer Veränderungen zu vermeiden.
Zwar können Emittenten nicht verhindern, dass Anleger während Verkaufswellen Anteile zurückgeben, aber ertragsorientierte Produkte können das Abwärtsrisiko bis zu einem gewissen Grad abfedern.
Covered-Call-ETFs können Anlegern Prämieneinnahmen verschaffen (Anmerkung: Covered Calls sind eine Optionsstrategie, bei der Anleger, die den Basiswert halten, gleichzeitig eine entsprechende Anzahl von Call-Optionen verkaufen. Durch die vereinnahmte Prämie soll die Rendite erhöht oder ein Teil des Risikos abgesichert werden.), um einen Teil der Kursverluste des Basiswerts auszugleichen; auch Staking-Produkte sind eine mögliche Richtung. Solche Produkte müssen jedoch zunächst die behördliche Prüfung bestehen, bevor sie offiziell auf den Markt gebracht werden können.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die US-Arbeitsmarktdaten für Oktober entfachen Zinserhöhungserwartungen für Dezember neu! Über 80 % Wahrscheinlichkeit laut Wetten an der Wall Street, "Neue Federal Reserve Nachrichtenagentur": KI-Verkäufe könnten zum politischen Faktor werden
Nach dem Bericht über die Nicht-Landwirtschaftlichen Arbeitsplätze stieg die Wahrscheinlichkeit einer Zinserhöhung im Dezember unter den Händlern zeitweise auf 85 %. Wall-Street-Experten sind der Meinung, dass der Bericht weiteren Spielraum für Zinserhöhungen bietet und angesichts von Sorgen über eine nach den Zwischenwahlen verlangsamte KI-Investition, die die Zinserwartungen abschwächen könnte, neuen Druck auf eine Zinserhöhung ausübt. Einige bleiben jedoch bezüglich einer Zinserhöhung im Dezember vorsichtig, da Marktschwankungen und die Aussichten für KI-Investitionen die Federal Reserve beeinflussen könnten. Das „Neue Fed-Kommunikationsmedium“ ist der Ansicht, dass der Bericht die Einschätzung der Fed zu Wirtschafts-wachstum und Inflation nicht erschüttert hat. Ob der Ausverkauf von KI-Assets die Finanzbedingungen und damit die Dezember-Entscheidung beeinflusst, könnte zu einer neuen Variable werden. Es bleibt zu beobachten, ob Waller mehr Wert auf rückwirkende Arbeitsmarktdaten oder auf zukunftsorientierte Marktsignale legt.
Die US-amerikanischen Nicht-Farm-Arbeitsplätze sind im Oktober um 165.000 gestiegen, weit über den Erwartungen! Die Arbeitslosenquote ist überraschend auf 4,1 % gesunken, Zinserhöhungserwartungen für Dezember nehmen zu.
Im Oktober stieg die Zahl der neu geschaffenen Arbeitsplätze in den USA um 165.000 und lag damit 2,5-mal über dem Wall-Street-Konsens von 65.000 - dies entspricht einer außergewöhnlichen Abweichung von etwa fünf Standardabweichungen und übertrifft die obere Grenze aller Prognosen. Die Arbeitslosenquote fiel unerwartet von 4,2 % auf 4,1 %, während der Markt einen unveränderten Wert erwartet hatte; das durchschnittliche Lohnwachstum beschleunigte sich ebenfalls auf 3,1 % im Jahresvergleich. Gleichzeitig wurden die Nonfarm-Zahlen der vergangenen zwei Monate um insgesamt 84.000 nach oben revidiert. Nach Veröffentlichung der Daten stieg die Rendite zweijähriger US-Staatsanleihen zeitweise um 7 Basispunkte; die Wahrscheinlichkeit einer Zinserhöhung durch die Federal Reserve im Dezember wurde auf 70 % eingepreist.
Die KI-Verkaufswelle trifft das Anthropic IPO, die potenzielle Bewertung wird auf 1,2 bis 1,3 Billionen US-Dollar nach unten korrigiert.
Die von potenziellen Investoren diskutierte Bewertungsspanne wurde von zuvor maximal 2 Billionen US-Dollar auf 1,2 bis 1,3 Billionen US-Dollar nach unten korrigiert. Einige Strategen empfehlen sogar, die Bewertung unter 1 Billion US-Dollar anzusetzen, um auf der sicheren Seite zu sein. Angesichts heftiger Marktschwankungen und finanzieller Bedenken wie Quartalsverlusten steht Anthropic nun vor der schwierigen Entscheidung, die Bewertung zu senken, das Ausgabenvolumen zu reduzieren oder den Börsengang zu verschieben.

Moderna Q3-Umsatz steigt im Jahresvergleich um 29 % und übertrifft die Erwartungen deutlich, Jahresumsatzziel auf 15 %-25 % angehoben | Geschäftsbericht-Nachrichten
Der Umsatz von Moderna stieg im dritten Quartal im Jahresvergleich um 29 % auf 1,31 Milliarden US-Dollar, der Gewinn übertraf die Erwartungen deutlich. Das Unternehmen hat seine Prognose für das Umsatzwachstum 2026 auf 15 % bis 25 % angehoben. Die Leistung verbesserte sich durch die Markteinführung des nächsten Generation Corona-Impfstoffs und Grippeimpfstoffs sowie die Expansion auf internationale Märkte. Auch die Phase-III-Daten zum personalisierten Krebsimpfstoff zeigten positive Fortschritte. Gleichzeitig treibt das Unternehmen Kostensenkungen und Pipeline-F&E voran und hat die Cash-Prognose für das Jahresende deutlich nach oben angepasst.
Krypto-Preise
Mehr


