
Jenseits von NVIDIA: 4 KI- und Quanten-Strategien mit großem Plattform-Potenzial für 2026

Die meisten Investoren im Jahr 2026 sind sich in einem Punkt einig: Die Investition in etablierte KI-Marktführer ist der klarste Weg, um vom anhaltenden Technologieboom zu profitieren. Unternehmen wie NVIDIA NVDA profitieren weiterhin direkt von den Investitionen in KI-Infrastruktur seitens Hyperscaler und Unternehmen. Die Schätzungen des Zacks Consensus deuten für das Geschäftsjahr 2026 auf einen Umsatz von nahezu 213 Milliarden US-Dollar hin, gestützt durch GPU-Plattformen der nächsten Generation und ein tief integriertes Software-Ökosystem. Mehrere milliardenschwere KI-Rechenzentrums-Erweiterungen führender Cloud-Anbieter untermauern die Nachfrageperspektive.
Die aktuelle Debatte dreht sich nun darum, wohin zusätzliches Kapital fließen sollte – in aufstrebende KI-Unternehmen mit beschleunigter Monetarisierung oder in spekulative Quantencomputing-Firmen, die ein asymmetrisches Aufwärtspotenzial bieten. In diesem Artikel betrachten wir zwei KI-orientierte Namen — SoundHound AI SOUN und Marvell MRVL, zusammen mit zwei Quantencomputing-Aktien IonQ IONQ und D-Wave Quantum QBTS. Zusammen repräsentieren sie unterschiedliche Risiko-Rendite-Pfade in den Bereichen KI-Software, KI-Halbleiter-Infrastruktur und Next-Generation Computing-Architekturen.
Schauen wir genauer hin.
Wachstumsstarke KI oder Quantum: Wohin das Kapital rotieren?
Auf der KI-Seite bieten SoundHound AI und Marvell Zugang zu zwei verschiedenen Ebenen der KI-Wertschöpfungskette mit messbaren Wachstumsperspektiven.
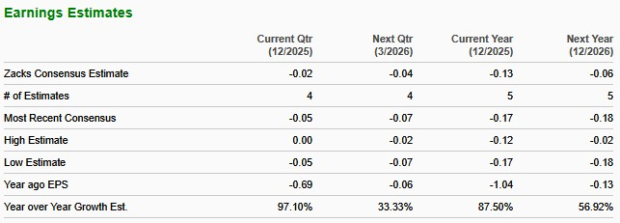
Die jüngsten Ergebnisse von SoundHound AI zeigen eine starke Umsatzdynamik, mit einem im dritten Quartal 2025 gemeldeten Umsatzwachstum von 68 % im Jahresvergleich und einer Prognose für 2025, die ein jährliches Wachstum von nahezu 98 % impliziert – wenn auch aus einer kleinen Ausgangsbasis und mit weiterhin bestehenden Nettoverlusten, da in Monetarisierung und Skalierung von Produkten wie der Amelia agentic AI-Plattform investiert wird. Für 2026 wird bei dieser mit Zacks Rank #3 (Hold) bewerteten Aktie ein Gewinnwachstum von 56,9 % bei einem Umsatzwachstum von 38,3 % erwartet.
Bildquelle: Zacks Investment Research
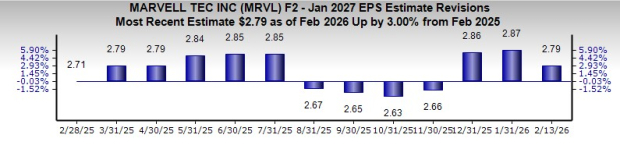
Das auf Infrastruktur fokussierte Modell von Marvell zeigt deutlich größere Skalierung und eine starke Nachfrage aus KI-Rechenzentren. Für das zweite Quartal des Geschäftsjahres 2026 meldete Marvell einen Umsatz von 2,006 Milliarden US-Dollar, ein Plus von 58 % im Vorjahresvergleich, wobei allein das Segment für Rechenzentren rund 74 % des Gesamtumsatzes ausmachte – getrieben von kundenspezifischen KI-Siliziumlösungen und Hochgeschwindigkeits-Verbindungsprodukten, die mit Hyperscaler-Einsätzen verbunden sind. Die Zahlen von Marvell spiegeln eine solide Skalierung und KI-getriebene Umsatzkonzentration wider und bieten Investoren einen Kontrast zwischen KI-Software-Expansion im Frühstadium und etabliertem Erfolg im Bereich KI-Infrastruktur innerhalb des breiteren Ökosystems. Im Geschäftsjahr 2027 (endet Januar 2027) wird für diese mit Zacks Rank #3 bewertete Aktie ein Gewinnwachstum von 23,3 % bei einem Umsatzwachstum von 22,8 % erwartet.
Bildquelle: Zacks Investment Research
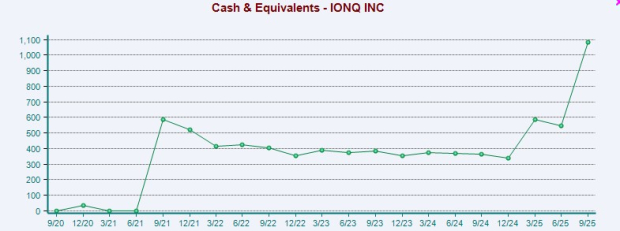
Im Vergleich dazu meldete IonQ in der Veröffentlichung des Ergebnisses für das dritte Quartal 2025 einen Umsatz von 39,9 Millionen US-Dollar, was einem Anstieg von 222 % im Jahresvergleich entspricht und das obere Ende der bisherigen Prognose um 37 % übertrifft. Diese starke Beschleunigung spiegelt ausgeweitete kommerzielle Partnerschaften und strategische Wachstumsinitiativen wider. Das Unternehmen meldete zudem einen Pro-forma-Bestand an Zahlungsmitteln, Zahlungsmitteläquivalenten und Investitionen von 3,5 Milliarden US-Dollar nach Abschluss eines Aktienangebots im Wert von 2 Milliarden US-Dollar, was einen erheblichen Spielraum für fortgesetzte Forschung & Entwicklung sowie Plattform-Skalierung schafft. IonQ arbeitet weiterhin mit Nettoverlusten, da stark in Technologieentwicklung und Ökosystem-Erweiterung investiert wird. Für 2026 wird bei dieser mit Zacks Rank #3 bewerteten Aktie ein Gewinnwachstum von 65,8 % bei einem Umsatzwachstum von 38,3 % erwartet.
Bildquelle: Zacks Investment Research
Die Ergebnisse von D-Wave im dritten Quartal 2025 zeigen grundlegende Umsatzsteigerungen in einer frühen Phase der kommerziellen Etablierung. Das Unternehmen meldete einen Umsatz von 3,7 Millionen US-Dollar, was einer Steigerung um 100 % im Vorjahresvergleich entspricht. Auch der Bruttogewinn stieg deutlich und das Unternehmen beendete das Quartal mit einem Rekord-Kassenbestand von 836 Millionen US-Dollar, was auf eine starke Liquidität nach vorherigen Finanzierungsmaßnahmen hinweist. Wie IonQ meldete auch D-Wave Nettoverluste, da weiterhin in Produktentwicklung und Marktausbau investiert wird. Für 2026 wird bei dieser mit Zacks Rank #3 bewerteten Aktie ein Gewinnwachstum von 8,7 % bei einem Umsatzwachstum von 67,8 % erwartet.
D-Wave Quantum Inc. Kurs und EPS-Überraschung
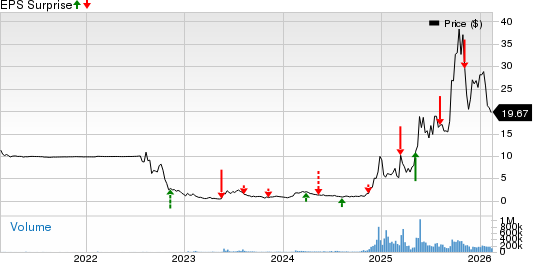
D-Wave Quantum Inc. Kurs-EPS-Überraschung | D-Wave Quantum Inc. Zitat
Der strukturelle Gegensatz bleibt bestehen
SoundHound AI und Marvell monetarisieren KI bereits heute und erzielen jeweils Umsätze von mehreren Dutzend Millionen bis hin zu Milliarden im Quartal, die direkt an Unternehmensimplementierungen und Rechenzentrums-Erweiterungen gekoppelt sind.
IonQ und D-Wave hingegen operieren aus einer deutlich kleineren Umsatzbasis und sind weiterhin stark forschungs- und entwicklungsgetrieben.
Dementsprechend unterscheiden sich auch die Bewertungsrahmen. KI-Infrastrukturunternehmen werden an Umsatzstabilität, Auftragsbestand und Margenentwicklung gemessen. Quantenunternehmen hingegen werden nach technischen Meilensteinen, Fortschritten bei Qubit-Leistungen, Zeitpunkten der Kommerzialisierung und langfristigen Annahmen zum adressierbaren Gesamtmarkt bewertet.
Das heißt, sollten sich ihre jeweiligen Technologien als grundlegend für die nächste Generation von KI- oder Quantenanwendungen etablieren, könnten alle vier Unternehmen das Potenzial haben, sich zu Plattform-Ökosystemen zu entwickeln – ähnlich wie NVIDIA –, bei denen Entwickler-Adoption, Infrastrukturzentralität und Softwareintegration exponentielle Wertschöpfung antreiben. Sie finden die vollständige Liste der heutigen Zacks Rank #1 (Strong Buy) Aktien hier.
Möchten Sie die neuesten Empfehlungen von Zacks Investment Research? Heute können Sie die 7 besten Aktien für die nächsten 30 Tage herunterladen.
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Die US-Arbeitsmarktdaten für Oktober entfachen Zinserhöhungserwartungen für Dezember neu! Über 80 % Wahrscheinlichkeit laut Wetten an der Wall Street, "Neue Federal Reserve Nachrichtenagentur": KI-Verkäufe könnten zum politischen Faktor werden
Nach dem Bericht über die Nicht-Landwirtschaftlichen Arbeitsplätze stieg die Wahrscheinlichkeit einer Zinserhöhung im Dezember unter den Händlern zeitweise auf 85 %. Wall-Street-Experten sind der Meinung, dass der Bericht weiteren Spielraum für Zinserhöhungen bietet und angesichts von Sorgen über eine nach den Zwischenwahlen verlangsamte KI-Investition, die die Zinserwartungen abschwächen könnte, neuen Druck auf eine Zinserhöhung ausübt. Einige bleiben jedoch bezüglich einer Zinserhöhung im Dezember vorsichtig, da Marktschwankungen und die Aussichten für KI-Investitionen die Federal Reserve beeinflussen könnten. Das „Neue Fed-Kommunikationsmedium“ ist der Ansicht, dass der Bericht die Einschätzung der Fed zu Wirtschafts-wachstum und Inflation nicht erschüttert hat. Ob der Ausverkauf von KI-Assets die Finanzbedingungen und damit die Dezember-Entscheidung beeinflusst, könnte zu einer neuen Variable werden. Es bleibt zu beobachten, ob Waller mehr Wert auf rückwirkende Arbeitsmarktdaten oder auf zukunftsorientierte Marktsignale legt.
Die US-amerikanischen Nicht-Farm-Arbeitsplätze sind im Oktober um 165.000 gestiegen, weit über den Erwartungen! Die Arbeitslosenquote ist überraschend auf 4,1 % gesunken, Zinserhöhungserwartungen für Dezember nehmen zu.
Im Oktober stieg die Zahl der neu geschaffenen Arbeitsplätze in den USA um 165.000 und lag damit 2,5-mal über dem Wall-Street-Konsens von 65.000 - dies entspricht einer außergewöhnlichen Abweichung von etwa fünf Standardabweichungen und übertrifft die obere Grenze aller Prognosen. Die Arbeitslosenquote fiel unerwartet von 4,2 % auf 4,1 %, während der Markt einen unveränderten Wert erwartet hatte; das durchschnittliche Lohnwachstum beschleunigte sich ebenfalls auf 3,1 % im Jahresvergleich. Gleichzeitig wurden die Nonfarm-Zahlen der vergangenen zwei Monate um insgesamt 84.000 nach oben revidiert. Nach Veröffentlichung der Daten stieg die Rendite zweijähriger US-Staatsanleihen zeitweise um 7 Basispunkte; die Wahrscheinlichkeit einer Zinserhöhung durch die Federal Reserve im Dezember wurde auf 70 % eingepreist.
Die KI-Verkaufswelle trifft das Anthropic IPO, die potenzielle Bewertung wird auf 1,2 bis 1,3 Billionen US-Dollar nach unten korrigiert.
Die von potenziellen Investoren diskutierte Bewertungsspanne wurde von zuvor maximal 2 Billionen US-Dollar auf 1,2 bis 1,3 Billionen US-Dollar nach unten korrigiert. Einige Strategen empfehlen sogar, die Bewertung unter 1 Billion US-Dollar anzusetzen, um auf der sicheren Seite zu sein. Angesichts heftiger Marktschwankungen und finanzieller Bedenken wie Quartalsverlusten steht Anthropic nun vor der schwierigen Entscheidung, die Bewertung zu senken, das Ausgabenvolumen zu reduzieren oder den Börsengang zu verschieben.

Moderna Q3-Umsatz steigt im Jahresvergleich um 29 % und übertrifft die Erwartungen deutlich, Jahresumsatzziel auf 15 %-25 % angehoben | Geschäftsbericht-Nachrichten
Der Umsatz von Moderna stieg im dritten Quartal im Jahresvergleich um 29 % auf 1,31 Milliarden US-Dollar, der Gewinn übertraf die Erwartungen deutlich. Das Unternehmen hat seine Prognose für das Umsatzwachstum 2026 auf 15 % bis 25 % angehoben. Die Leistung verbesserte sich durch die Markteinführung des nächsten Generation Corona-Impfstoffs und Grippeimpfstoffs sowie die Expansion auf internationale Märkte. Auch die Phase-III-Daten zum personalisierten Krebsimpfstoff zeigten positive Fortschritte. Gleichzeitig treibt das Unternehmen Kostensenkungen und Pipeline-F&E voran und hat die Cash-Prognose für das Jahresende deutlich nach oben angepasst.
Krypto-Preise
Mehr


