
KI-Stilwechsel: Wie beeinflusst dies den Devisenmarkt?

Morning FX
Seit November ist das heißeste Thema an den Finanzmärkten: Die US-AI-Regulierung und der dadurch ausgelöste Stilwechsel.
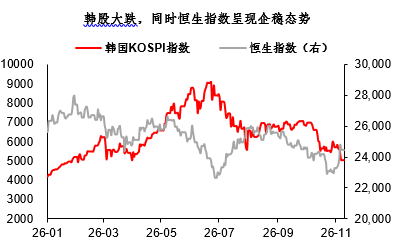
Aus vielerlei Perspektive betrachtet, vollzieht sich tatsächlich eine Mittelumschichtung weg von Hardware, hin zu Software. Schließlich ist die ungeordnete Expansion von Datenzentren in den USA bereits zu einem gesellschaftlichen Problem geworden (Umweltschutz, Lärm, Stromkosten usw.), und nach einem Erdrutschsieg der Demokraten im Kongress dürfte die strenge AI-Regulierung das Wachstum der Hardware-Kette sowie Auftragserwartungen dämpfen. Diese Mittelumschichtung zeigt sich in mehreren Bereichen:
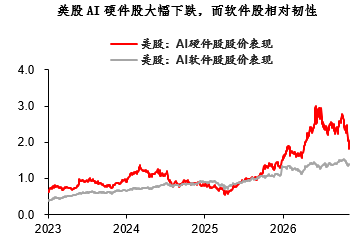
Erstens innerhalb des US-Aktienmarktes.Seit November sind US-Hardwareaktien um 24% gefallen, während Softwareaktien nur um 4% zurückgingen. Rückblickend wurde das Hoch dieser AI-Hardware-Aktien bereits im Juni dieses Jahres erreicht; der aktuelle Kursrückgang verstärkt die Divergenz zwischen beiden Aktienklassen weiter.
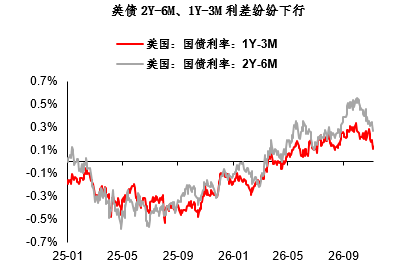
Im Zinsmarkt ist zu beobachten, dass mit dem Rückgang der erwarteten AI-Investitionen die Zinserhöhungserwartungen für US-Staatsanleihen (insbesondere am langen Ende) deutlich gesunken sind. Die Spreads zwischen 2 Jahre/6 Monate und 1 Jahr/3 Monate US-Staatsanleihen sinken allesamt, aktuell preist der Markt für das ganze Jahr 2027 nur noch eine Zinserhöhung ein – weniger als im Fed-Dot-Plot.
Kurzfristig betrachtet: Sollte der AI-getriebene Stilwechsel weitergehen, könnte sich auch am Devisenmarkt eine gewisse Stil-Änderung zeigen. Wie ist das zu analysieren? Hierzu einige Gedanken:
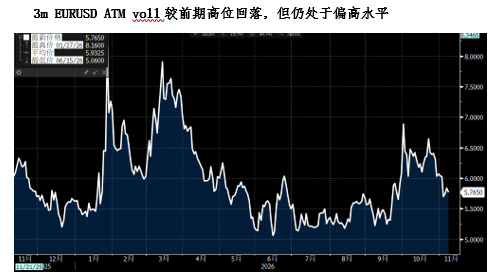
1. Der US-Dollar steht in einer Überlagerung aus „starker Gegenwart + schwacher Erwartung“. Einerseits sind die US-Konjunkturdaten sehr robust und der Zinserhöhungspfad solide, aber der Rückzug aus Hardware drückt die Erwartungen für die Zukunft. Beides zusammen macht eine klare Dollar-Trendbewegung unwahrscheinlich. Aktuell ist die EURUSD-ATM-Volatilität gegenüber dem Hoch im Oktober zurückgegangen, bleibt aber mit rund 6% auf hohem Niveau – Chancen für das Verkaufen von Volatilität bestehen weiterhin.
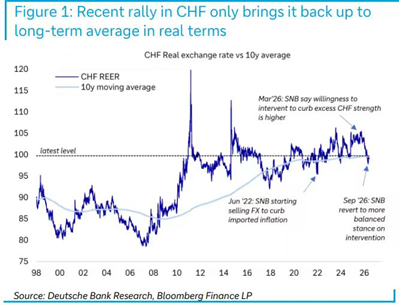
2. Wer auf Sicherheit aus ist, dem bietet sich der Franken an. Denn Euro, kanadischer Dollar und Yen haben jeweils ihre eigenen Probleme: Beim Euro stehen die winterlichen Energie-Fragen (Erdgas) im Raum, beim kanadischen Dollar gibt es strukturelle Schwächen und beim Yen wurde die GPIF-Umschichtungsfantasie jüngst enttäuscht. Im Vergleich ist der Schweizer Franken die stabilste Fluchtwährung. Laut Deutsche Bank Research ist der reale effektive Wechselkurs des Frankens in letzter Zeit gestiegen, allerdings noch lange nicht auf dem Niveau, das in der Vergangenheit Interventionen auslöste.
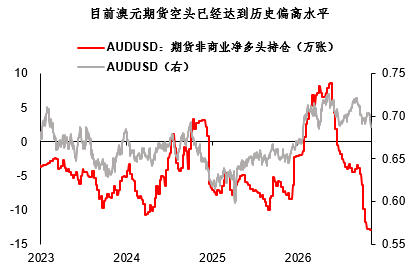
3. Das mittelfristige Potenzial des australischen Dollars ist begrenzt, kurzfristig sind aber Gegenbewegungen möglich. Wenn man davon ausgeht, dass die Super-Rally bei AI-Hardwares im Juni endete, dann dürfte nach oben für den AUD (AUDUSD 0,71) weniger Raum sein. Typischerweise ist der Aussie von Rohstoffen getrieben, und Rohstoffe sind bekanntlich sehr volatil. Allerdings ist die Netto-Short-Position im AUD-Future bereits historisch hoch – das bietet die Chance auf eine kurzfristige Korrektur nach oben.
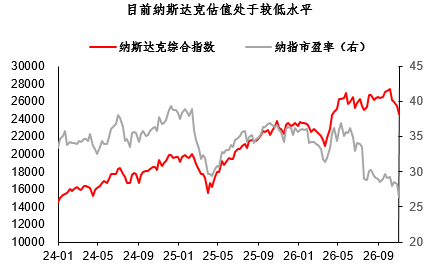
Abschließend möchte der Autor anmerken: Aus Erfahrung weiß man, dass die vorherrschenden Jahresend-Erwartungen selten zutreffen. Ist die AI-Hausse wirklich schon vorbei? Das muss nicht sein. Das KGV des Nasdaq Composite liegt nur bei 26, also in historisch ruhigeren Regionen. Die diesjährige US-Börsen-Rally war von echten Gewinnen, nicht nur höheren Bewertungen getrieben. Und mit abnehmender Konzentration bei US-Aktienbesitzern bleibt auch die Marktstruktur gesund …
Der Markt kann kurzfristig der Richtung „weg von Hardware“ folgen – aber wenn die Risikofreude zurückkehrt, sollte das niemanden überraschen.
Zusammenfassung der heutigen Analyse:
1. In vielerlei Hinsicht vollzieht sich rund um die Midterm-Wahlen tatsächlich eine Mittelumschichtung von Hardware hin zu Software.
2. Sollte der AI-Stilwechsel weiter voranschreiten, könnte das FX-Markt ebenfalls einen Wandel erleben. Der US-Dollar steht in einer Überlagerung „starke Gegenwart + schwache Erwartung“, die Volatilität lässt sich weiterhin verkaufen; der Schweizer Franken hat den größten Fluchtwert; beim australischen Dollar ist nach oben wenig Luft, kurzfristig könnte es aber eine Erholung geben.
3. Abschließend sei gesagt, dass die zum Jahresende vorherrschenden Markterwartungen oft nicht eintreffen – offen bleiben!
Haftungsausschluss: Der Inhalt dieses Artikels gibt ausschließlich die Meinung des Autors wieder und repräsentiert nicht die Plattform in irgendeiner Form. Dieser Artikel ist nicht dazu gedacht, als Referenz für Investitionsentscheidungen zu dienen.
Das könnte Ihnen auch gefallen
Krypto-Preise
Mehr


