
Estrategia en Observación: Febrero

El informe completo está disponible en formato PDF.
Bienvenidos a Strategy Watch
En un mercado que evoluciona rápidamente, donde traders y fondos persiguen rendimientos en medio de la volatilidad, mientras que los asignadores de activos buscan convicción basada en datos para posicionamientos a largo plazo, Glassnode ocupa una posición única. Nuestra inteligencia on-chain y de mercado más amplia ha servido como piedra angular para ambos grupos desde 2018, ganándose su confianza a través de datos, análisis e investigaciones consistentes e imparciales.
Un principio fundamental de Glassnode es que la auténtica información en activos digitales proviene de la neutralidad y la profundidad, datos objetivos que potencian la toma de decisiones en todo el ecosistema. Por eso nos entusiasma lanzar Strategy Watch, un nuevo boletín mensual dedicado al análisis del rendimiento y tendencias de asignación a nivel de fondos en activos digitales.
Esperamos aportar valor entregando regularmente análisis claros y de alta calidad sobre flujos de capital, comparativas directas de rendimiento de estrategias y los movimientos de asignación más importantes que realmente están realizando instituciones y fondos. Pero esto es solo el comienzo. Estamos explorando activamente formas de acercar más a estos mundos, y agradeceríamos sus comentarios mientras evoluciona Strategy Watch.
Dentro de la última edición de Strategy Watch
Encontrarás una gran cantidad de información distribuida en 6 secciones:
- Monitor de Flujos Institucionales
- Rendimiento de Fondos y SMA
- Rendimiento de Bóvedas On-chain
- Monitor de Gestores
- Actualizaciones de Asignación

La Plataforma Líder de Asignadores de Activos Digitales.
Monitor de Flujos Institucionales
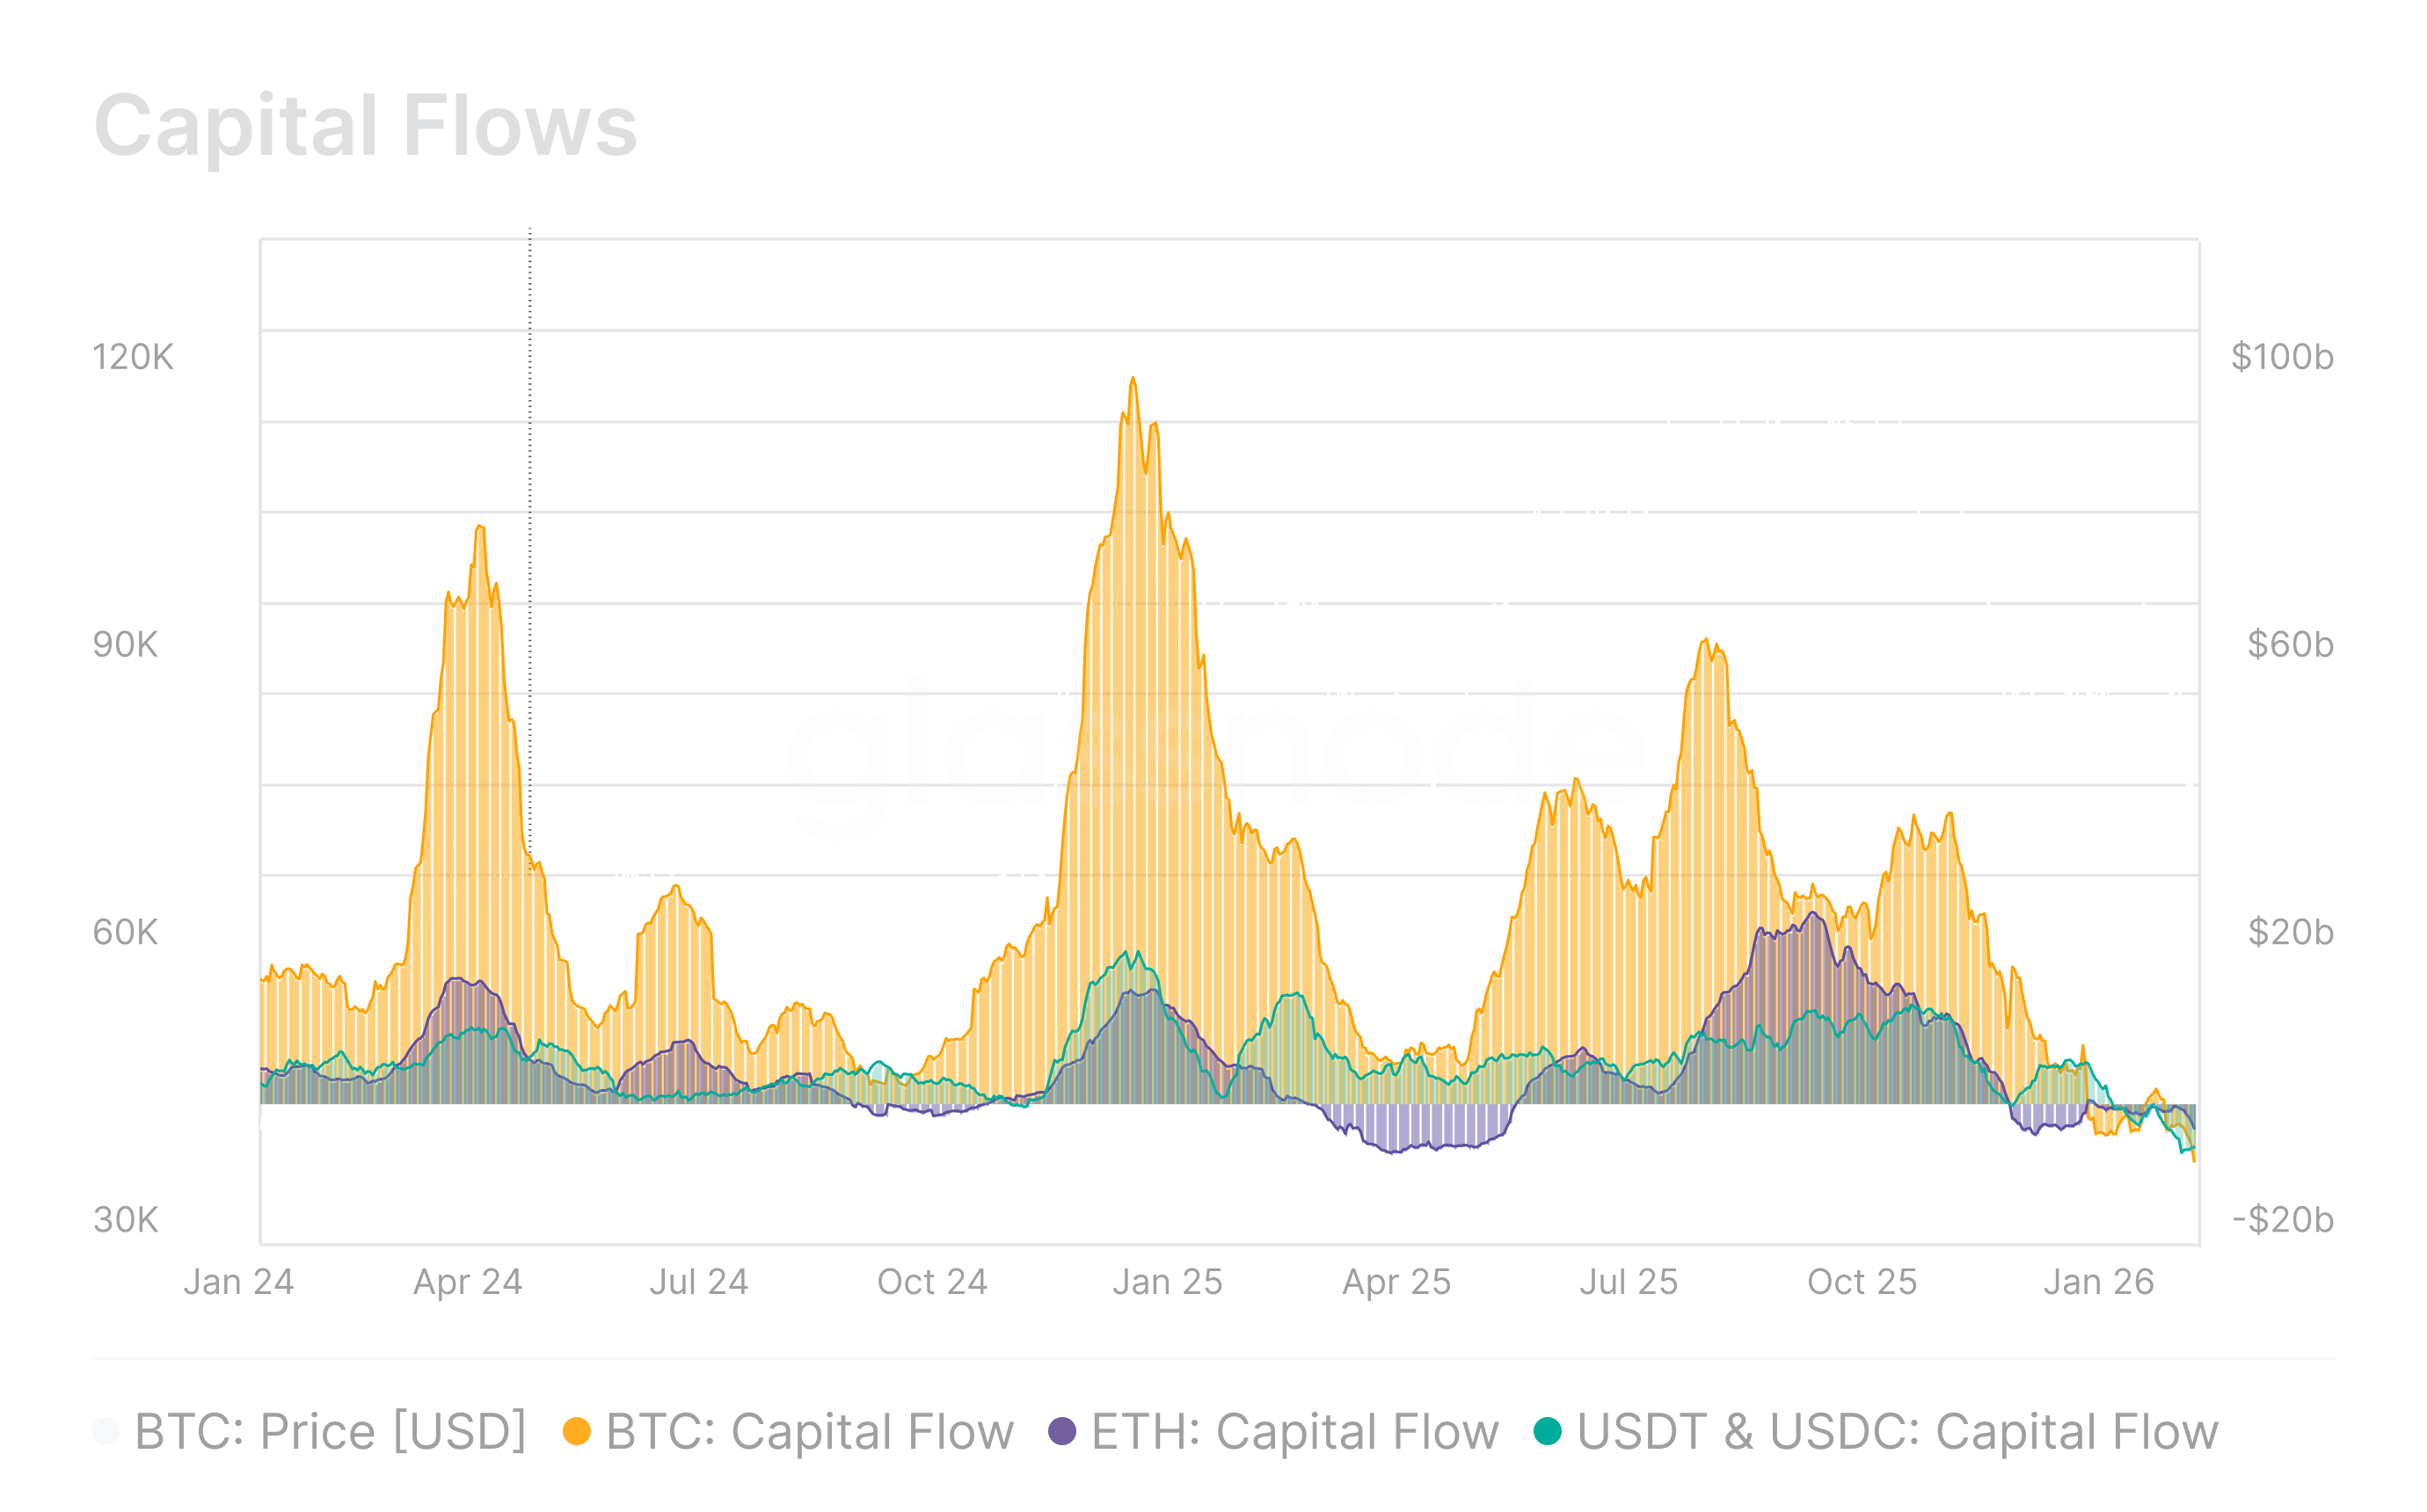
Bitcoin, Ethereum y las stablecoins han experimentado una clara desaceleración en las entradas de capital, señalando una demanda debilitada y una contracción estructural en la liquidez. Ahora los tres activos muestran salidas netas: Bitcoin con –8,4 mil millones de dólares por mes, Ethereum con –3,8 mil millones, y las stablecoins con –6,4 mil millones. Esta reducción generalizada en los activos cripto principales refleja un régimen defensivo, en el que el capital institucional está reduciendo exposición al riesgo en vez de retomarla. Esta tendencia negativa se intensificó aún más en enero de 2026.
Flujos Netos de ETF & DAT
Los flujos netos hacia estos vehículos actúan como un proxy de la demanda institucional. En el cuarto trimestre de 2025 y principios de enero, las instituciones fueron vendedores netos a través del canal de ETF, con salidas en Bitcoin ETF aproximando –35.8k BTC por mes y flujos en Ethereum ETF alrededor de –257.6k ETH por mes. Durante el mismo periodo, los DAT experimentaron fuertes entradas en agosto de 2025 impulsadas por lanzamientos de nuevos productos, pero la presión compradora se suavizó desde entonces; a pesar de eso, los flujos hacia los DAT siguen siendo positivos, indicando que persiste, aunque más débil, el interés institucional a través de la exposición de balance.

TVL de DeFi & Capitalización de Stablecoins
DeFi ha servido como otro terreno de juego activo para el capital institucional, mediante estrategias como provisión de liquidez, préstamos colateralizados y obtención estructurada de retornos. El Valor Total Bloqueado (TVL) en Ethereum comenzó a reducirse a partir de agosto de 2025 y ahora desciende aproximadamente –15,3 millones de dólares por mes. Una contracción en el TVL implica que los grandes asignadores están retirándose de los servicios financieros on-chain, reduciendo la profundidad de liquidez y señalando menor convicción en el rendimiento y retornos ajustados por riesgo de DeFi frente a otras alternativas.

Rendimiento de la Base CME
Otra dimensión clave del involucramiento institucional es el rendimiento de la base CME, que estima el valor mensual en dólares ganado por las instituciones mediante estrategias de cash-and-carry, capturando la prima entre precios spot y futuros calendar CME. Desde agosto de 2025, tanto Bitcoin como Ethereum han visto una compresión pronunciada de este rendimiento, con Bitcoin cayendo aproximadamente de 136,6 millones a 38,6 millones de dólares al mes, y Ethereum de 47,5 millones a 14,8 millones por mes. Esta contracción refleja menor despliegue de apalancamiento, menor demanda de futuros y una retirada más amplia del compromiso de balance ante condiciones de liquidez más ajustadas.


¿Querés aparecer en la próxima edición de Strategy Watch? sobre lanzamientos recientes o hitos alcanzados.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
¿Qué comprar después de la caída de las acciones de IA? Oppenheimer: preste atención a la línea de “concreción de retorno”, elija primero Microsoft, Oracle y SAP
Una encuesta de Oppenheimer realizada a 449 responsables de compras de TI muestra que los productos de software de aplicaciones de IA dominados por agentes de IA siguen compitiendo por un mayor presupuesto empresarial a gran escala, pero los clientes han empezado a valorar más la verificación del retorno de la inversión; el ritmo de expansión del gasto podría desacelerarse en 2027, y no necesariamente toda la industria del software experimentará un crecimiento generalizado. Debido a esto, los analistas de Oppenheimer han identificado a Microsoft, Oracle y SAP como los grandes posibles ganadores.

Sube casi un 7% el índice de semiconductores + baja el precio del petróleo, el poder de cómputo de la IA contraataca: el dato del CPI de esta noche será la prueba de fuego.
La Oficina de Estadísticas Laborales de Estados Unidos publicará el martes el informe del Índice de Precios al Consumidor de octubre, con una tasa de crecimiento general estimada del 0,3% y una tasa de crecimiento núcleo del 0,2%. Aunque, debido al cierre del gobierno del año pasado, el informe no incluirá la tasa de inflación anualizada, los resultados podrían mostrar que la inflación de la Fed permanece muy por encima de su objetivo del 2%. "Tenemos que aceptar el fracaso tanto en costos como en inflación", expresó el lunes Austan Goolsbee, presidente de la Reserva Federal de Chicago.

Precios de las criptos
Más


