
La hausse de Micron n'est pas terminée : 3 signaux indiquent un potentiel de hausse supplémentaire

Le cours de l’action Micron (NASDAQ : MU) a connu des difficultés au début de 2026, atteignant un nouveau sommet avant de stagner. Il existe un risque que ce rallye soit terminé, mais les indicateurs, notamment les analyses graphiques, le sentiment des analystes et l’activité institutionnelle, suggèrent le contraire. En réalité, ces trois aspects combinés révèlent un vent arrière qui se renforce et le potentiel d’une nouvelle hausse de 50 % à 100 % du cours de l’action cette année.
Les catalyseurs de cette dynamique incluent les prochaines publications de résultats de NVIDIA (NASDAQ : NVDA) et de Micron. D’un côté, les résultats de NVIDIA montreront que la dynamique de l’IA continue de s’intensifier, tandis que ceux de Micron révéleront l’impact de cette dynamique sur la chaîne d’approvisionnement de l’IA. En tant que fournisseur leader des solutions mémoire HBM3E requises, et bientôt HBM4E, les catalyseurs devraient être puissants, incluant des annonces sur la montée en puissance de la production et les plans d’expansion. Micron a de nombreux projets en cours, dont des expansions de capacité sur des marchés clés tels que les États-Unis et l’Asie.
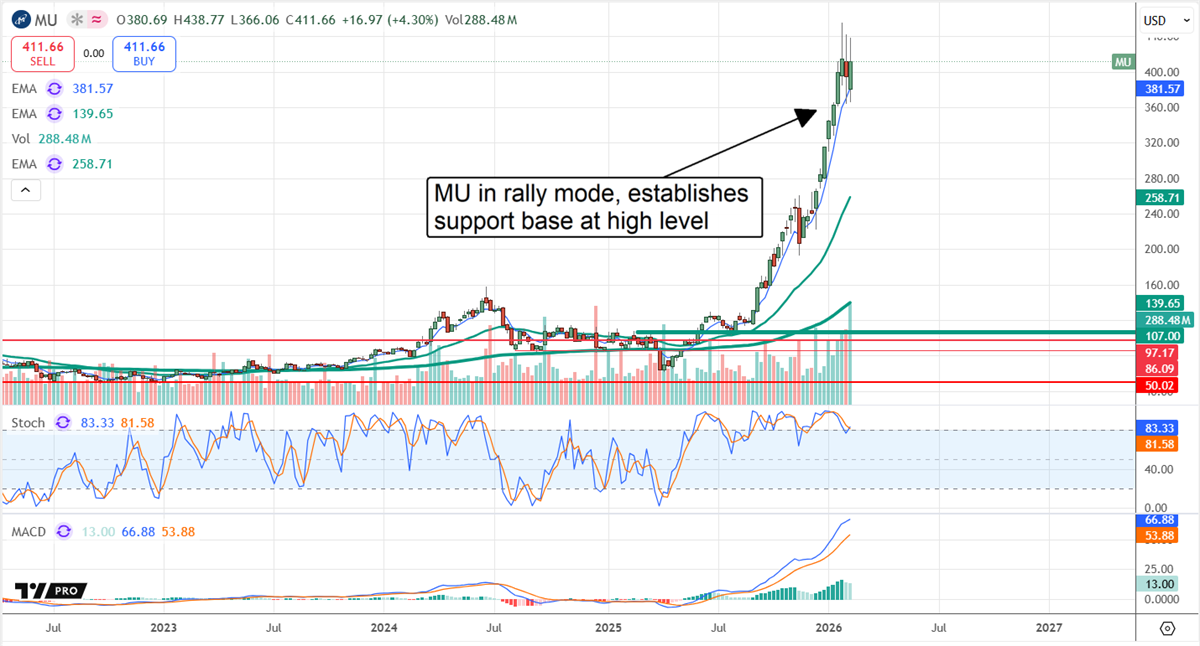
L’action Micron établit un support à des niveaux plus élevés
L’évolution graphique de Micron est haussière, avec des prix en hausse d’environ 375 % par rapport au creux de mars 2025. Le mouvement est parabolique, révélant un marché qui se renforce rapidement, mais il existe un risque. Ce risque est que les niveaux de résistance atteints début 2026 tiennent bon ; cependant, les signaux suggèrent que cela ne sera pas le cas. Non seulement l’action Micron montre des signes de support dans la zone des 375 à 380 dollars, mais les signaux des chandeliers sont confirmés par la convergence du MACD et l’augmentation des volumes.
La convergence du MACD est un signal classique de force technique du marché. Elle suggère que les sommets actuels seront dépassés ou, à défaut, au moins retestés après une correction. Dans ce cas, le marché consolide près de ses records et se prépare à une nouvelle hausse. En ce qui concerne le volume, il s’agit d’un autre indicateur classique de la force du marché, qui vient appuyer les signaux donnés par le prix et le MACD. À retenir : ce marché n’a pas encore atteint son sommet ; la seule question est de savoir ce qui pourrait le faire monter davantage, et la réponse se trouve dans les résultats.
Les analystes et les institutions accumulent l’action Micron
Micron se négocie au-dessus de son objectif de cours consensuel à la mi-T1 2026, mais c’est le pire que l’on puisse dire ; toutes les tendances sont haussières. L’objectif de cours consensuel a augmenté d’environ 160 % sur les 12 derniers mois, avec des objectifs hauts à 500 dollars. L’objectif à 500 dollars prévoit un potentiel de hausse de 20 % par rapport aux records, et les tendances, y compris la demande d’IA à l’échelle du secteur, suggèrent que cette borne haute continuera de progresser au fil de l’année. Actuellement, les 38 analystes suivis par MarketBeat recommandent ce titre à l’achat avec un biais acheteur de 92 %, et la couverture progresse, en hausse de près de 50 % sur un an en février 2025.
L’activité institutionnelle sur Micron reflète des prises de bénéfices et une rotation au sein du groupe, mais reste par ailleurs haussière. Les institutions ont acheté en solde net sur les 12 derniers mois, acheté en solde net lors de quatre des cinq derniers trimestres, et ont intensifié leur activité au T1 2026, soutenant le cours de l’action en accumulant des titres. Elles détiennent plus de 80 % du capital, apportent un soutien clair par leur activité et limitent le risque baissier pour les investisseurs – on peut s’attendre à ce que les institutions achètent ce titre lors de tout repli, sauf si de mauvaises nouvelles émergent.
Les flux de trésorerie et les retours de capital soutiennent l’action
Parmi les moteurs du cours figure l’amélioration continue des flux de trésorerie de Micron. Cette amélioration a permis de réduire la dette et de reprendre les rachats d’actions, offrant ainsi un effet de levier aux investisseurs. D’une part, la réduction de la dette libère des flux de trésorerie et des capitaux propres, entraînant un gain de 750 points de base au T1. D’autre part, les rachats d’actions contribuent à compenser la dilution, qui reste ici minimale. Parmi les opportunités pour les investisseurs figure la possibilité d’accélérer les rachats alors que la trésorerie et la rentabilité s’améliorent. Le bilan de Micron est très solide, avec des passifs totaux représentant environ la moitié de ses capitaux propres.
Le risque pour l’évolution graphique réside dans les limites de capacité. Le marché HBM est complet jusqu’à la fin de l’année, y compris pour Micron, ce qui suggère une marge limitée pour dépasser les prévisions des analystes. Dans ce scénario, de bons résultats pourraient ne pas suffire à maintenir des prix élevés sans perspectives solides. Tout signe de retard dans la production ou l’expansion se répercutera sur le cours de l’action, pouvant plafonner les gains si les analystes commencent à revoir leurs objectifs à la baisse.
Où investir 1 000 $ dès maintenant ?
Avant d’effectuer votre prochaine transaction, vous voudrez entendre ceci.
MarketBeat suit quotidiennement les meilleurs analystes de Wall Street et les actions qu’ils recommandent à leurs clients.
Notre équipe a identifié les cinq actions que les analystes recommandent discrètement à leurs clients d’acheter maintenant, avant que le marché dans son ensemble ne s’en rende compte... et aucun des grands noms n’y figure.
Ils estiment que ces cinq actions sont les meilleures entreprises à acheter actuellement...
Découvrez les cinq actions ici
L’article « Micron’s Run Isn’t Over—3 Signals Point to More Upside » est paru en premier sur MarketBeat.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Lors de la conférence téléphonique du troisième trimestre de CoreWeave (CRWV.US) : le PDG a répondu aux inquiétudes concernant l'endettement élevé en déclarant « Nous n'utiliserons pas le marché de la dette non garantie », et 75 % des engagements de dépenses en capital sont liés à des clients de catégorie investment grade.
Le fournisseur de services de cloud computing IA, CoreWeave, a tenu une conférence téléphonique sur ses résultats après la publication de ses performances du troisième trimestre 2026 (clôturant au 30 septembre), après la fermeture des marchés le 10 novembre, heure de la côte Est des États-Unis.
Micron chute de 22 % en une semaine, une opportunité d'achat pour les puces mémoire ? Bank of America parie sur la poursuite du supercycle jusqu'en 2028
Ce qui soutient les prévisions haussières des principales institutions d’investissement de Wall Street, telles que Bank of America, c’est le paradigme d’entraînement de l’IA dominé par le RSI, l’expansion de l’application des agents intelligents IA autour de processus d’inférence IA à haute efficacité, qui accroît la demande en HBM, en mémoire de serveur et en SSD de niveau entreprise. Par ailleurs, la libération de l’offre est limitée par les technologies avancées de fabrication, la conversion de capacité et l’amélioration du rendement, tandis que les contrats d’approvisionnement à long terme augmentent davantage la visibilité des ventes.

Le président de la Fed de Philadelphie, Paulson, soutient une hausse progressive des taux, mais avertit que l'inflation reste "bloquée" au-dessus de l'objectif.
L'inflation sous-jacente reste coincée dans la fourchette de 2,5% à 3%, avec une pression combinée due aux droits de douane, à l'énergie et à la demande des centres de données liés à l'IA. Paulson maintient une approche progressive de la hausse des taux, mais fixe des conditions claires de déclenchement : si les anticipations d'inflation augmentent ou que la pression salariale s'accumule, il agira plus rapidement. Parallèlement, le gouverneur Waller a déclaré qu'une hausse mensuelle de l'indice CPI sous-jacent de 0,3% en octobre devrait pousser à envisager une augmentation de 50 points de base en décembre, tandis que Logan de la Fed de Dallas estime qu'au moins deux hausses supplémentaires sont nécessaires.
Alors qu'Anthropic lance son roadshow pour l'IPO, OpenAI dévoile également ses données financières : les revenus du troisième trimestre sont insuffisants et les pertes sont largement supérieures.
Au troisième trimestre, OpenAI a réalisé un revenu de 10 milliards de dollars, soit une augmentation trimestrielle d'environ 50 %, avec un taux d'exploitation annualisé d'environ 50 milliards de dollars. Cependant, la perte opérationnelle est passée de 10,1 milliards à 10,9 milliards de dollars. Son concurrent Anthropic a lancé une tournée de présentation pour son IPO ; au troisième trimestre, ses revenus ont atteint 17 milliards de dollars, avec une perte de seulement 567 millions, surpassant OpenAI en termes de taille et de rentabilité.
Prix des cryptos
Plus


