
BitGo va conserver les actifs numériques pour le projet de stablecoin de 100 millions de dollars de StableX

BitGo fournira des services de conservation et de trading pour la trésorerie d'actifs numériques de StableX Technologies, alors que cette dernière prévoit d'acquérir jusqu'à 100 millions de dollars de tokens liés au secteur des stablecoins.
Selon l'annonce de mardi, BitGo Trust Company agira en tant que dépositaire pour les avoirs numériques de StableX, tandis que les plateformes de trading de BitGo aideront à exécuter les acquisitions prévues par l'entreprise via son desk de liquidité de gré à gré.
StableX (SBLX) est une société cotée en bourse spécialisée dans l'infrastructure des stablecoins et les technologies associées. Les actions de la société, cotée au Nasdaq, ont gagné jusqu'à 9 % lors des échanges de l'après-midi suite à l'annonce, avant de clôturer en hausse de 1,6 %.
Chen Fang, directeur des revenus chez BitGo, a déclaré à Cointelgraph que « ce partenariat souligne le rôle croissant de BitGo en tant que fournisseur d'infrastructure de référence pour une nouvelle vague de sociétés cotées en bourse développant des stratégies de trésorerie d'actifs numériques. » Il a ajouté :
« L'accord avec StableX est notable car il va au-delà des stratégies de trésorerie centrées sur Bitcoin. Il témoigne d'une demande pour une infrastructure de conservation institutionnelle autour des tokens de l'écosystème stablecoin. »
StableX a déjà commencé à constituer sa trésorerie d'actifs numériques, annonçant auparavant l'achat de tokens, dont FLUID et Chainlink’s LINK (LINK), en octobre.
BitGo, société d'infrastructure d'actifs numériques fondée en 2013, fournit des services de conservation, de trading et d'autres services pour des clients crypto institutionnels. La société est entrée en bourse à la New York Stock Exchange en janvier, fixant le prix de ses actions à 18 dollars lors de son introduction en bourse.
L'action a augmenté d'environ 25 % lors de son premier jour de cotation avant de changer de trajectoire et de retomber en dessous de son prix d’introduction. Les actions cotées au NYSE ont clôturé en hausse de plus de 11 %.

À lire aussi : Societe Generale-FORGE lance le stablecoin EURCV sur Stellar
Les produits d’investissement visent l’infrastructure des stablecoins
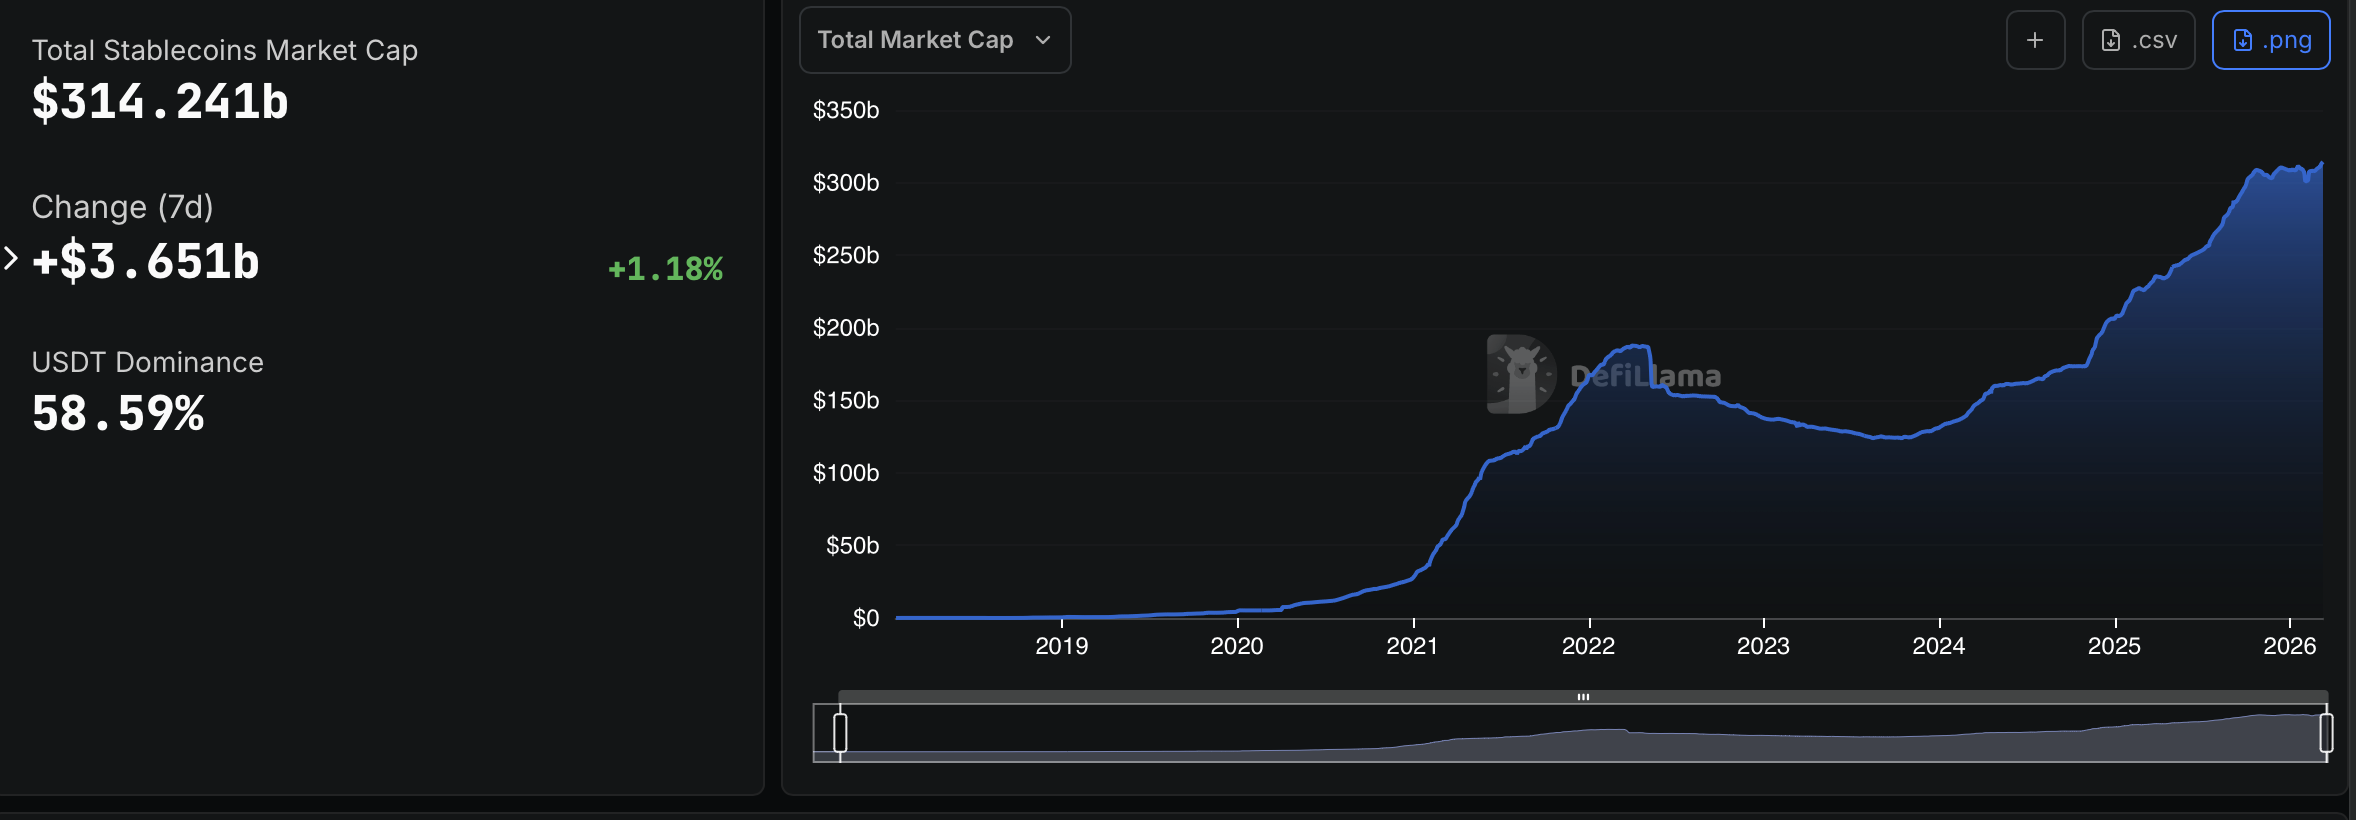
L’intérêt pour le secteur des stablecoins a augmenté alors que la capitalisation boursière totale des stablecoins a dépassé 314 milliards de dollars, selon les dernières données de DefiLlama. Bien que les produits d’investissement dédiés restent limités, certains investisseurs commencent à se concentrer sur l’infrastructure qui soutient ces tokens.
En septembre, Bitwise a déposé auprès de la US Securities and Exchange Commission pour lancer un ETF Stablecoin & Tokenization conçu pour suivre les entreprises et actifs numériques liés aux secteurs des stablecoins et de la tokenisation.
Le fonds négocié en bourse proposé suivrait un indice composé d’entreprises impliquées dans l’émission de stablecoins, l’infrastructure, les paiements et les échanges, aux côtés d’actifs crypto tels que Bitcoin (BTC) et Ether (ETH).
En janvier, MarketVector Indexes a également lancé des indices de référence axés sur l’infrastructure des stablecoins et de la tokenisation d’actifs du monde réel, qui soutiennent deux ETF d’Amplify ETFs : l’Amplify Tokenization Technology ETF (TKNQ) et l’Amplify Stablecoin Technology ETF (STBQ).
Plusieurs émetteurs de stablecoins sont également des sociétés cotées en bourse. Circle émet le stablecoin USDC, le deuxième plus grand token adossé au dollar en circulation, tandis que PayPal a lancé son stablecoin PayPal USD (PYUSD) en 2023, pour soutenir les paiements et règlements basés sur la blockchain.
Western Union, l’un des plus grands fournisseurs de transferts de fonds au monde, a récemment annoncé que son futur système de règlement par stablecoin fonctionnerait sur Solana et inclurait un US Dollar Payment Token (USDPT), que la société prévoit de lancer au premier semestre 2026.
Magazine : Bitcoin pourrait faire face à un hard fork en cas de tentative de gel des coins de Satoshi
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
L’investissement dans l’IA entre dans la « vallée de la désillusion », les 18 prochains mois seront un test crucial de survie !
Goldman Sachs estime que le cycle d'investissement dans l'IA se situe actuellement dans le "creux de la désillusion", mais ce n'est pas la première fois. Le problème central réside dans le fait que le modèle commercial des nouveaux fournisseurs de cloud computing dépend fortement du retour sur investissement des clients finaux dans l’IA, alors qu'actuellement "le nombre d'entreprises pouvant attribuer des bénéfices à l'IA est pratiquement nul". Palihapitiya, fondateur de Social Capital, a clairement défini une fenêtre cruciale de 18 mois, au cours de laquelle le marché procédera à une clarification des modèles commerciaux d'IA durables et non durables.

Le principal souci d'Anthropic : ses revenus peuvent être retirés à tout moment, tandis que ses coûts en puissance de calcul sont verrouillés pour 20 ans
Selon Zhejiang Sécurité, les revenus d'Anthropic sont principalement facturés en fonction du volume, avec des obligations de prestation restantes couvrant seulement environ 5,1 mois de revenus annualisés. Du côté des coûts de puissance de calcul, 895,4 milliards de dollars ont déjà été engagés sous forme de promesses irrévocables, avec une durée pouvant aller jusqu'à 2045. Les revenus peuvent être réduits à tout moment, tandis que les coûts ne peuvent pas être rétractés, créant ainsi un écart de maturité fortement asymétrique entre les deux. C'est la véritable contrainte centrale de l'entreprise.

Pression triple de la Réserve fédérale, du Trésor et du Congrès, Goldman Sachs : une crise de liquidité en 2027.
Goldman Sachs met en garde : la part des réserves dans les actifs bancaires est tombée à environ 11 %, à peine au-dessus du creux lors de la crise de 2019. Au second semestre 2027, l’impasse des négociations sur le plafond de la dette obligera le Trésor à reconstituer le TGA, déclenchant une chute brutale des réserves et une flambée de l’offre de T-bills – une « tempête parfaite ». À cela s’ajoute l’arrêt des achats des fonds monétaires, créant un énorme trou de liquidité. La Fed pourrait alors être contrainte de baisser ses taux ou d’engager des achats massifs d’actifs pour soutenir le marché.

Prix des cryptos
Plus


