
Faits saillants du rapport financier du troisième trimestre 2026 de SpaceX : les revenus ont augmenté de 161 % en glissement annuel à 14,58 milliards de dollars, les revenus des activités Super Intelligence (SI) ont grimpé de 830 % à 7,56 milliards de dollars, dépassant pour la première fois Starlink en tant que principale source de revenus, et le bénéfice net est passé dans le vert à 4,4 milliards de dollars.
 2026/10/21 03:04
🔥 Radar des tendances actions US désormais en ligne ! 3 grandes thématiques actions US + 6 actions sélectionnées + 7 dates clés à venir : où saisir les opportunités cette semaine sur les marchés US ? Cliquez ici pour un aperçu global en 1 image 22 axes de trading→
Points Clés
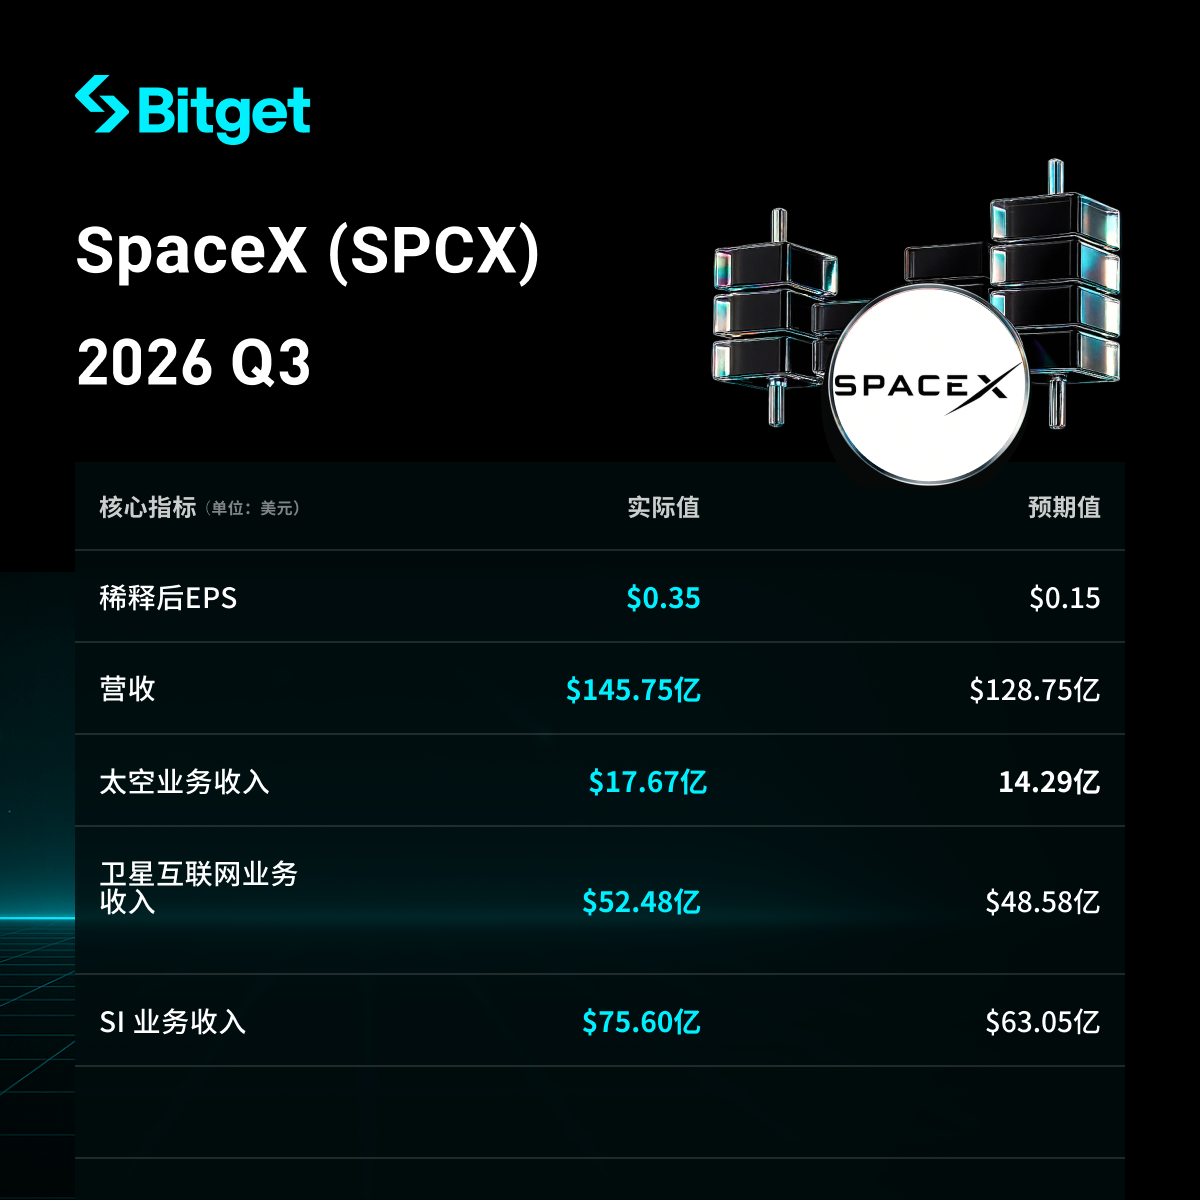
SpaceX (SPCX) a publié le 20 octobre 2026 ses résultats du troisième trimestre 2026, arrêtés au 30 septembre : chiffre d'affaires de 14,58 milliards de dollars, en hausse de 161% sur un an, dépassant largement les attentes du marché (~12,7-12,9 milliards $) ; bénéfice net GAAP de 4,4 milliards $, contre une perte nette de 1,1 milliard $ un an plus tôt, EBITDA ajusté de 8,8 milliards $ (+306% en glissement annuel). L’activité Super Intelligence (anciennement AI) s’impose comme le point fort, le chiffre d’affaires bondissant de 830% à 7,56 milliards $, dépassant pour la première fois l’activité Connectivity (Starlink) comme première source de revenus de l’entreprise (environ 52%). Les performances sont principalement portées par les accords de location de puissance de cloud, l’acquisition de Cursor et la gamme de produits Grok ; le titre est en hausse après séance.
Analyse détaillée
- Performance globale CA et Profits
- Chiffre d’affaires trimestriel : 14,58 milliards $, +161% sur un an (5,6 milliards $ un an auparavant), progression séquentielle marquée, supérieur aux prévisions des analystes (~12,72-12,9 milliards $).
- Bénéfice net GAAP : 4,4 milliards $ (perte nette de 1,1 milliard $ un an plus tôt), amélioration de 5,5 milliards $.
- Résultat opérationnel : 2,8 milliards $.
- EBITDA ajusté : 8,8 milliards $, +306% sur un an.
- BPA ajusté : ~0,35 $ (ou 45 cents), largement supérieur aux attentes (~0,13-0,16 $).
- Sur 9 mois : perte nette cumulée d’environ 413 millions $, mais fort retournement au T3.
- Performance de l’activité Super Intelligence (SI, ex-AI)
- Chiffre d’affaires : 7,56 milliards $, +830% sur un an (813 millions $), bond séquentiel depuis 2,561 milliards $ au T2, première activité du groupe (51,9% du CA total).
- Résultat opérationnel : 431 millions $ (incluant environ 1,2 milliard $ de rémunérations en actions liées à l’acquisition de Cursor ; niveau supérieur hors cet effet).
- EBITDA ajusté : ~5 milliards $.
- Facteurs clés :
- Activation de nouveaux contrats cloud, location de puissance informatique à Anthropic, Google, Reflection AI et autres clients (principale source de revenus).
- Acquisition de Cursor (plateforme de programmation AI) finalisée le 14 août, valorisation implicite d’environ 60 milliards $, contribution de 608 millions $ au CA du T3.
- Adoption en hausse des modèles Grok et de l’agent Grok Bot (forte progression des utilisateurs payants).
- Puissance de calcul : puissance nominale fin de trimestre à 1,7 GW (0,6 GW un an plus tôt, 1,4 GW fin T2), principalement grâce au développement des data centers Colossus II.
- Revenus SI issus solutions & infrastructure : ~7 milliards $, revenus publicitaires : ~538 millions $.
- Performance des autres divisions
-
Connectivity (Starlink) : Chiffre d’affaires 5,25 milliards $, +69% sur un an ; résultat opérationnel environ 2,37-2,4 milliards $, +99% sur un an.
- Abonnés Starlink particuliers : 13,6 millions (hausse de 1,6 million sur le trimestre, +89% sur un an), ARPU consommateurs : env. 69 $.
- Forte croissance du segment entreprises et gouvernement, plus de 3 800 avions équipés.
-
Space (lancements/fusées) : CA 1,77 milliard $, +6% sur un an ; résultat opérationnel perte de 7 millions $.
- Plusieurs lancements achevés, dont le premier tir Starship facturé (déploiement de 26 satellites Starlink V3, capacité descendante ~10x celle de Falcon 9).
-
Comparatif des activités (CA T3 2026, M$) :
Division CA T3 2026 Croissance annuelle PoidsSuper Intelligence (SI) 7 560 +830% ~52% Connectivity (Starlink) 5 248 +69% ~36% Space 1 767 +6% ~12% Total 14 575 +161% 100%
-
- Programme d’investissement (Capex)
- Capex total T3 : 19,6 milliards $, dont ~16,4 milliards $ liés à la SI (84% du total), essentiellement pour les infrastructures de calcul AI (extension Colossus).
- Cumul sur 9 mois : ~48,1 milliards $ de Capex, dont environ 40 milliards $ dédiés à l’AI.
- Perspectives : Capex T4 prévu à 35-40 milliards $ (poursuite de l’accélération du déploiement de capacité de calcul).
- Objectif puissance : 2,5 à 3 GW d’ici fin d’année ; objectif 2027 : au moins 10 GW supplémentaires (soit 13 GW ou plus au total, possibilité d’atteindre 20 GW), ainsi que 20 GW additionnels en infrastructures électriques et de refroidissement prévues.
- Selon la direction, la période de retour sur investissement d’une capacité nouvellement déployée sera inférieure à un an au prix actuel (légèrement supérieur à 30-50 $/W en haut de fourchette), et pourrait descendre à 6 mois dans certains cas.
- Comparaison avec autres acteurs du cloud/compute : SpaceX s’impose rapidement comme un acteur “neocloud” majeur, les revenus locatifs augmentant vite – avec des clients comme Anthropic, Google, etc.
- Perspectives pour la suite
- Objectif de chiffre d’affaires Q1 2027 : 33 à 37 milliards $ (largement supérieur à la prévision de marché précédente d’environ 22,2 milliards $).
- Objectif ARR (annualisation décembre) fin 2026 : 100 milliards $ (cible maintenue).
- Le CEO Elon Musk anticipe un ARR fin 2027 entre 500 et 1 000 milliards $.
- Autre : commandes en carnet (backlog) d’environ 63 milliards $, dont 42 milliards $ attendus sur les 12 prochains mois.
- Contexte de marché & préoccupations des investisseurs
- La dynamique majeure : transformation rapide d’un opérateur traditionnel fusées + satellite internet vers un géant de l’infrastructure AI centré sur Super Intelligence & la location de capacité de calcul ; la SI a dépassé Starlink comme 1ère source de revenus. Toutefois, le rythme de Capex élevé (probable doublement au T4) pèse sur la génération de cash et la durabilité des profits.
- Défis du marché : les modèles maison Grok font face à la concurrence d’OpenAI, Anthropic, Google, etc. ; la demande en capacité reste forte (“hyperscalers en queue pour louer” selon la direction), mais la rentabilité à grande échelle reste à prouver.
- Réaction des investisseurs : résultats très supérieurs aux attentes, en particulier CA SI et guidance T1 2027, hausse de l’action après séance (entre 2% et 7% selon les sources), focus sur la trajectoire du déploiement de capacité, la tarification, et d’éventuelles synergies/fusion avec Tesla.
- Autre : intégration finalisée de Cursor ; expansion continue de Starlink ; concrétisation des missions commerciales Starship.
Avertissement : Ce contenu est fourni à titre informatif uniquement, et ne constitue en aucun cas un conseil d’investissement. Toutes les données sont issues de publications publiques et synthèse des rapports financiers de la société ; en cas de divergences, les documents officiels prévalent.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer
Analyse des nouvelles actions américaines | L'entreprise mature du e-commerce privé S2B2C : comment Global Home Selection (QQJ.US) raconte-t-elle son histoire de croissance ?
Qu'est-ce qui donne à Global Home Selection la confiance nécessaire pour s'attaquer au Nasdaq ?
Shawn Kim, le "Dieu de la mémoire" chez Morgan Stanley, lance un nouvel avertissement ! La véritable bombe est la "falaise des profits de 2028", avec une baisse générale des objectifs de cours des actions de la mémoire
Shawn Kim a réduit de manière générale les objectifs de cours des actions de mémoire, abaissant celui de SK Hynix de 38% et celui de Samsung Electronics de 19%. Il avertit que le secteur pourrait faire face à une “falaise de rentabilité” en 2028 : avec la mise en service de nouvelles capacités de production fin 2027, des retards dans la construction des centres de données, une réduction de la prime HBM, une chute d'environ 20% du prix spot NAND en deux semaines, et une pression cumulée due à ces quatre facteurs. Il a donc fortement révisé à la baisse les hypothèses de marge bénéficiaire à long terme sur la DRAM des deux sociétés, en les rapprochant de la moyenne historique.

Conférence téléphonique Q3 de MARA Holdings (MARA.US) : la direction indique que deux contrats de location AI/HPC sont en négociation pour une signature cette année ; la dette totale a déjà été réduite de 37% cette année
La société minière de Bitcoin MARA Holdings (MARA.US) a publié son rapport financier du troisième trimestre 2026. Ce rapport montre un tableau rare et contrasté : les bénéfices comptables ont explosé tandis que les revenus opérationnels continuent de diminuer — l'entreprise se trouve à un moment clé de transition, passant de « l'extraction de bitcoin » à « l'infrastructure pour l’IA ».


Prix des cryptos
Plus


