
La maison mère de GUCCI vise le commerce du vieil or

Alors que les marques chinoises d’or traditionnel se rapprochent sans cesse du secteur du luxe, les grands groupes internationaux du luxe commencent, à l’inverse, à entrer sur le marché chinois de l’or.
Lors de la neuvième édition de l’Exposition internationale des importations de Chine, la marque de joaillerie Qeelin, appartenant au groupe Kering, a officiellement lancé une marque indépendante d’or, Qeelin GOLD, dont la première boutique ouvrira ses portes le 20 novembre au Grand Gateway Plaza de Shanghai.
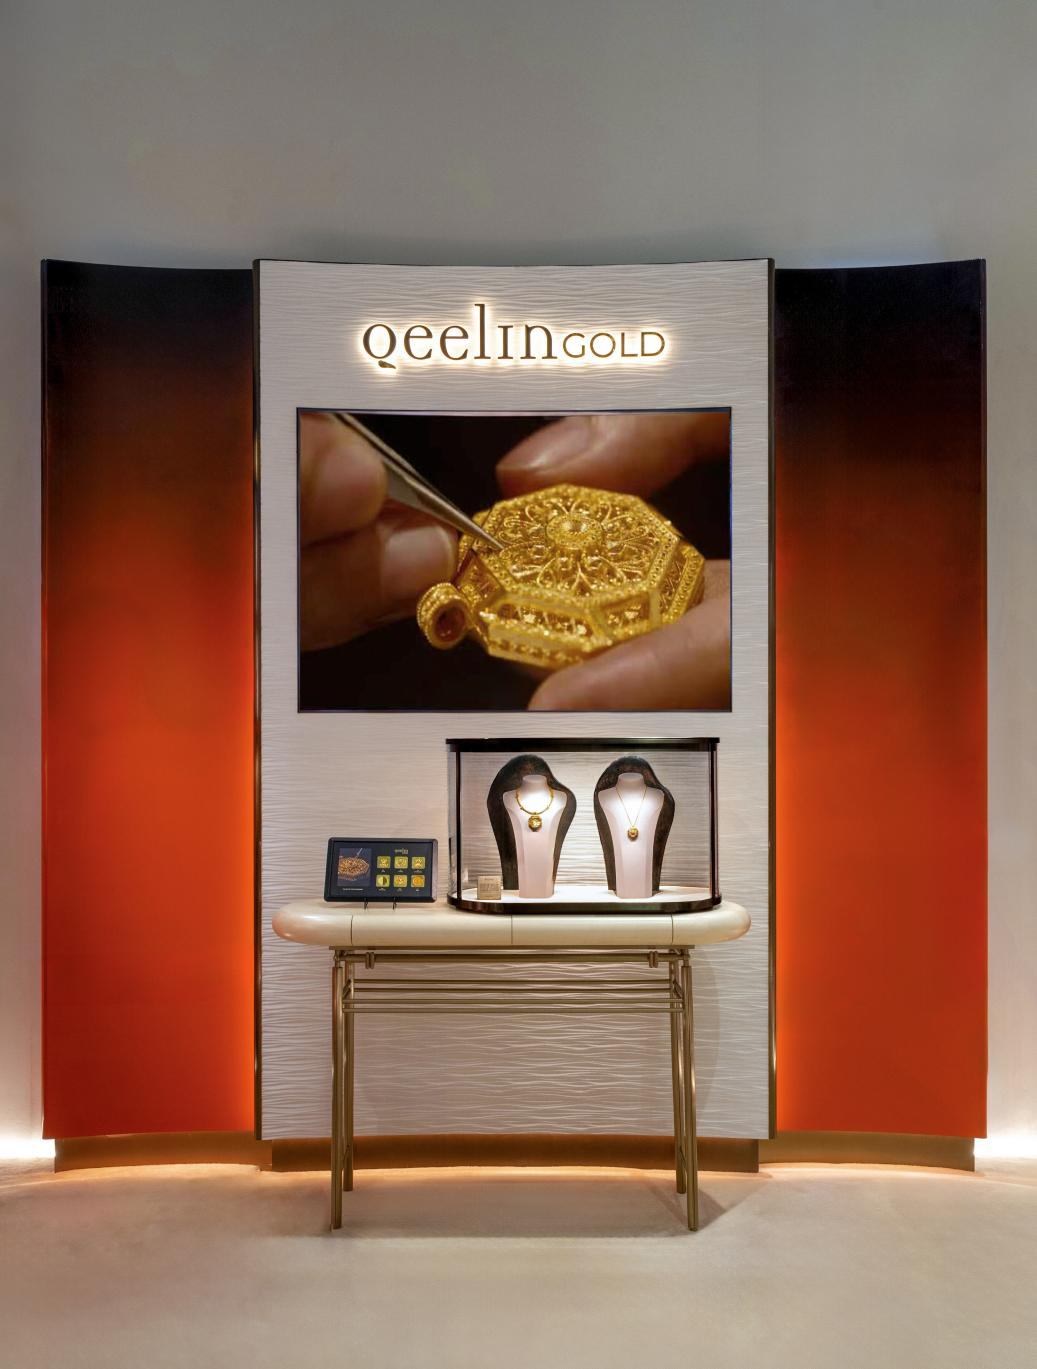
À la différence des bijoux 18 carats, diamants et pierres précieuses qui faisaient la renommée de Qeelin, Qeelin GOLD met au cœur de son offre l’or pur et adopte une tarification à prix fixe.
Bien que la marque n’ait pas clairement revendiqué l’appellation « or traditionnel », elle utilise des techniques artisanales telles que la filigrane, le granulation ou la ciselure, qui recoupent nettement les systèmes de savoir-faire des marques chinoises d’or haut de gamme comme Laopu Or.
Ce n’est pas la première fois que Kering s’intéresse au marché chinois de l’or haut de gamme.
En novembre 2025, le groupe avait participé à la levée de fonds de série A de la marque chinoise d’or haut de gamme Baolan. De l’investissement financier au lancement d’une nouvelle marque, Kering s’implique désormais directement dans cette compétition de marché.
Derrière cette évolution se croisent deux dynamiques : d’un côté, les groupes de luxe traditionnels cherchent de nouvelles sources de croissance ; de l’autre, des marques chinoises comme Laopu Or entrent sur le terrain autrefois dominé par le luxe international grâce à leur montée en gamme.
L’anxiété existentielle du sang bleu
Kering connaît une phase d’ajustement prolongée de sa gestion.
Le 22 octobre, le groupe Kering a publié ses résultats du troisième trimestre 2026. Le chiffre d’affaires du groupe s’établit à 3,345 milliards d’euros, en baisse comparable de 1 % sur un an. Parmi ceux-ci, Gucci, la marque phare, enregistre un chiffre d’affaires de 1,291 milliard d’euros, en baisse comparable de 6 %, et les ventes au détail en propre chutent de 9 %.
Ces dernières années, Gucci était la principale source de bénéfices de Kering, mais avec le refroidissement de la consommation mondiale du luxe, la marque subit une pression continue.
Bien que le groupe tente sa transformation en renouvelant son équipe créative, en ajustant sa gamme de produits et en optimisant ses canaux de vente, la faiblesse persistante de la demande sur les marchés comme la Chine continue d’impacter la reprise.
La joaillerie demeure l’un des rares secteurs en croissance du groupe à ce stade.
Au troisième trimestre de cette année, le secteur bijoux de Kering a réalisé un chiffre d’affaires de 239 millions d’euros, soit une croissance comparable de 11 % ; sur les neuf premiers mois, le chiffre d’affaires cumulé atteint 760 millions d’euros, en hausse de 17 % comparé.
En décembre dernier, Kering annonçait l’acquisition progressive du joaillier italien Raselli Franco. En mars de cette année, le groupe a aussi créé le département indépendant Kering Jewelry, réunissant Boucheron, Pomellato, DoDo et Qeelin sous une même gestion.
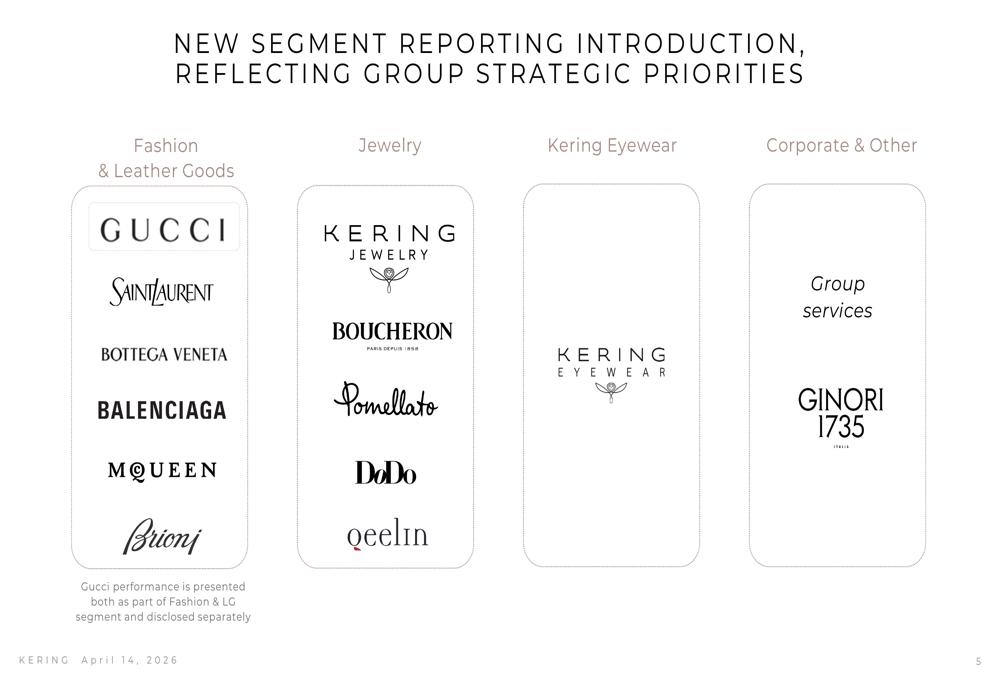
De la création à la fabrication et au retail, Kering renforce l’indépendance et la capacité de sa chaîne d’approvisionnement pour sa division joaillerie.
Un autre changement majeur se joue sur le marché chinois du haut de gamme.
Ces dernières années, Laopu Or a bâti une image de marque proche du luxe international grâce à un artisanat traditionnel, un design original, une politique de prix fixes et une présence dans des centres commerciaux d’exception.
De 2023 à 2025, les revenus de Laopu Or sont passés de 3,18 à 27,3 milliards de yuans, soit une multiplication par plus de huit en trois ans, avec un taux de croissance annuel à trois chiffres, dont 221 % en 2025.
Alors que l’achat de bijoux traditionnels marque le pas, les bijoux d’artisanat haut de gamme captent toujours plus de dépenses. L’essor de Laopu Or attire aussi l’attention des géants du luxe et des institutions financières internationales.
En septembre 2025, Bernard Arnault, président-directeur général du groupe LVMH, a visité le point de vente Laopu Or à Shanghai IFC lors d’un passage dans la ville.
Selon les médias, Arnault et ses collaborateurs sont restés environ une demi-heure en magasin à visiter les collections de bijoux et d’objets en or. Le personnel de Laopu Or a confirmé plus tard aux médias qu’il était bien passé voir la « bibliothèque » Laopu, sans effectuer d’achat.
D’après une étude tierce citée dans le rapport semestriel 2026 de Laopu Or, le taux moyen de chevauchement de sa clientèle avec celles de cinq grandes marques de luxe internationales est passé de 77,3 % en juillet 2025 à 84,6 % en août 2026.
Cette concurrence ne porte plus seulement sur les budgets d’achat des consommateurs haut de gamme, mais s’étend à la définition même de la valeur du luxe.
Longtemps, les maisons de luxe européennes ont imposé une valeur ajoutée grâce à l’histoire, le design, la transmission artisanale et l’identité de marque. Mais avec la hausse continue des prix et la mutation de l’environnement de consommation, ce récit est remis en question.
Les marques chinoises haut de gamme proposent une autre lecture de la valeur : elles mettent au même plan la tradition culturelle et le savoir-faire, et ajoutent la valeur mesurable de l’or dans leurs pièces.
L’ascension d’acteurs comme Laopu Or montre que la culture traditionnelle chinoise et l’artisanat local peuvent eux aussi fonder un positionnement haut de gamme, sans dépendre totalement de la légitimité des marques européennes.
Le business de l’or, des voies différentes sans certitude de convergence
Qeelin est l’une des marques de joaillerie du groupe Kering possédant la plus forte base sur le marché chinois.
Depuis sa création en 2004, la marque conçoit des bijoux inspirés de symboles orientaux comme la gourde ou le ruyi, en utilisant principalement l’or 18 carats, les diamants et les pierres précieuses.
Après avoir intégré Kering en 2013, la marque a continué de renforcer son implantation en Chine, avec 66 de ses 108 boutiques mondiales situées sur le continent chinois.
Les premiers produits Qeelin GOLD perpétuent le langage du design oriental cher à la marque.
Parmi eux, la collection BAJING s’inspire des fenêtres octogonales et plafonds à caissons de l’architecture traditionnelle chinoise. Selon Shanghai Securities News, une pièce exposée à l’Expo était affichée à 126 000 yuans, une autre, pièce unique, à environ 450 000 yuans.
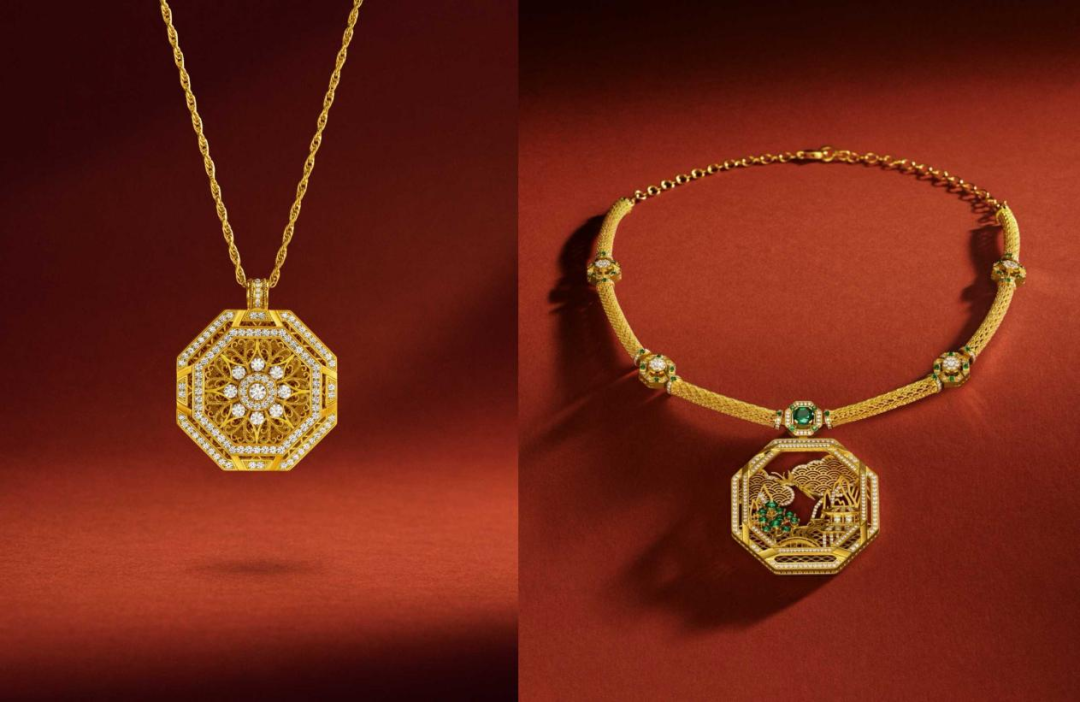
À l’avenir, les boutiques proposeront aussi les collections WULU et FUDAO. La première poursuit le travail auprès du symbole de la gourde cher à Qeelin, la seconde emploie des motifs de chauve-souris, porteurs de sens « bon augure » dans la tradition chinoise.
Si Qeelin GOLD n’a pas encore communiqué sur la gamme complète de ses prix, l’offre traditionnelle 18 carats de Qeelin se trouve déjà sur le même créneau tarifaire que le cœur de gamme de Laopu Or.
Par exemple, un collier gourde or rose 18K, agate rouge et diamants de la collection WULU chez Qeelin coûte 17 800 yuans, proche de certains pendentifs sertis petits grammes de Laopu Or.
Sur une gamme supérieure, La boutique Tmall de Laopu Or propose, au-delà des ornements, des perles et bracelets de près de 60 grammes d’or pour plus de 100 000 yuans ; les pendentifs et colliers en haute gamme y sont plus rares.
Cela laisse ouverte la possibilité pour Qeelin GOLD de se positionner sur une gamme plus élitiste que l’actuelle offre de Laopu Or, mais tout dépendra des produits phares et de la stratégie de prix de la nouvelle marque.
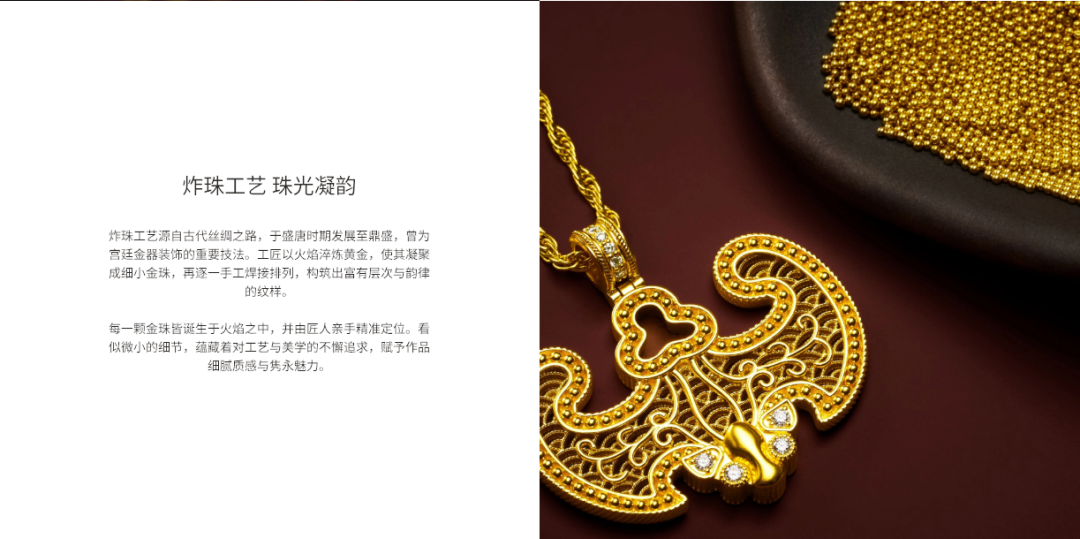
Cette différence se retrouve aussi dans la manière dont les deux groupes conçoivent l’activité autour de l’or.
Bien que les matériaux et techniques diffèrent, Qeelin GOLD reste fidèle à une logique de joaillerie moderne, axée sur le symbole culturel, l’esthétique contemporaine et le bijou à porter. Laopu Or cherche de son côté à étendre le business de l’or au-delà du simple bijou.
Le président de Laopu Or, Xu Gaoming, a ainsi affirmé : « L’orientation de nos produits fait que nos clients premium ne sont pas intéressés par les bijoux, mais par les objets d’art en or. »
Il insiste aussi : Laopu est une marque généraliste en or, et ne saurait se réduire à un simple joaillier.
Au-delà des bijoux, Laopu propose déjà théières, accessoires à thé, sceaux, presse-papiers, ruyi et autres objets décoratifs ou utilitaires en or, dont les prix peuvent atteindre plusieurs centaines de milliers de yuans.
Bien que les stratégies diffèrent, cela n’empêche pas les deux types de marques de chercher à séduire la même clientèle à haute valeur nette.
Laopu Or est maintenant présent dans des hauts lieux du commerce de luxe comme le Beijing SKP, le Hang Lung de Shanghai et l’IFC de Hong Kong. La première boutique Qeelin GOLD au Grand Gateway Shanghai côtoie Cartier, Bulgari et d’autres grands noms internationaux. En septembre dernier, la marque chinoise haut de gamme Junpei s’est également installée sur ce site.
Les espaces commerciaux autrefois chasse gardée des marques internationales de luxe deviennent désormais un terrain d’affirmation pour les marques locales d’or haut de gamme.
Dans le registre commun du luxe, parvenir à faire partager un sentiment de valeur compte parfois plus que la valeur monétaire elle-même.
Sortant du récit traditionnel européen centré sur l’histoire de la marque et l’identité sociale, Laopu Or combine la valeur mesurable du matériau or, l’artisanat traditionnel, le design culturel et l’expérience en centre commercial de luxe, explorant une autre voie pour créer de la valeur ajoutée dans le secteur du luxe.
Mais cette approche a aussi ses limites : quand l’or devient la justification du prix haut de gamme, le cours transparent du métal devient pour le client un repère pour évaluer la marge ajoutée.
Lors de la flambée du prix de l’or, les ajustements de prix chez Laopu sur les articles à tarif fixe ont pris du retard, et combinés à des remises en magasin, cela leur a donné un avantage compétitif. Avec le repli du prix de l’or en 2026, cet avantage s’érode.
Qeelin GOLD, de son côté, doit relever un défi différent : parvenir à transférer la valeur de la marque existante sur le marché de l’or pur pour séduire une nouvelle clientèle, et pas seulement pousser les clients historiques à passer du 18K à l’or pur, auquel cas il ne s’agirait que d’un transfert interne.
En ce sens, l’entrée de Kering dans le marché de l’or pur n’est ni une marche arrière, ni une leçon d’humilité envers les marques chinoises d’or.
Il s’agit plutôt d’une réévaluation de ce que les consommateurs haut de gamme chinois sont prêts à payer comme prime.
Avertissement : le contenu de cet article reflète uniquement le point de vue de l'auteur et ne représente en aucun cas la plateforme. Cet article n'est pas destiné à servir de référence pour prendre des décisions d'investissement.
Vous pourriez également aimer

 VIPStratégie hebdomadaire SK Hynix

VIPStratégie hebdomadaire : événement Nvidia
Prix des cryptos
Plus


