
JPMorgan: l'oro non è uno strumento efficace di copertura, dovrebbe essere considerato un'attività d'investimento
Huitong Network, 10 aprile—— Tai Hui sottolinea: “L'oro non ha svolto il ruolo di copertura contro il rischio geopolitico. Da lungo tempo riteniamo che l'oro non sia uno strumento di copertura efficace; osservando la sua correlazione con le azioni o gli asset a rischio, si nota che questa relazione non è stabile.”
Tai Hui, Chief Market Strategist Asia Pacific di J.P. Morgan Asset Management, ha dichiarato che la massiccia vendita di oro durante la guerra in Iran ha indebolito la sua posizione di strumento difensivo di copertura all'interno dei portafogli degli investitori; secondo lui, l'oro dovrebbe essere visto come un asset di investimento piuttosto che una copertura.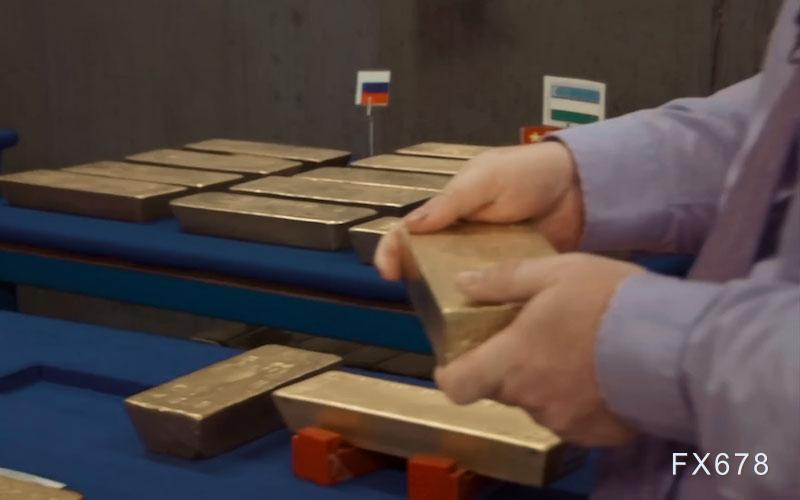
Tai Hui sottolinea: “L'oro non ha svolto il ruolo di copertura contro il rischio geopolitico. Da lungo tempo riteniamo che l'oro non sia uno strumento di copertura efficace; osservando la sua correlazione con le azioni o gli asset a rischio, si nota che questa relazione non è stabile.”
Prestazione debole dell’oro durante la guerra in Iran, crollo del 24% in 20 giorni
Nei 20 giorni successivi all’attacco all’Iran, il prezzo dell’oro è passato da un massimo di 5.415 dollari l’oncia a un minimo di 4.100 dollari, registrando una perdita dal picco al minimo pari al 24%. Sebbene il prezzo sia risalito in modo significativo dal punto più basso, la prosecuzione del conflitto rende difficile per l’oro accumulare slancio al rialzo.
Tai Hui afferma che, nonostante negli ultimi 30 anni l’oro abbia registrato performance poco brillanti durante eventi geopolitici, molti investitori continuano a considerarlo uno strumento di copertura dai rischi geopolitici.
“Non possiamo nemmeno dire che il 70% degli eventi geopolitici portino a un aumento del prezzo dell’oro,” afferma, “la realtà è più vicina a un rapporto 50/50, quasi come lanciare una moneta.”
Tai Hui sottolinea che, anche tralasciando shock geopolitici come la guerra in Iran, l’oro si trova ad affrontare diversi fattori sfavorevoli.
“La sua volatilità è simile a quella delle azioni dei mercati emergenti,” evidenzia, “e inoltre l’oro non genera alcun rendimento. Chiaramente, negli ultimi due anni, agli investitori che hanno detenuto oro il rendimento non ha destato particolare attenzione, ma il costo di detenzione resta un aspetto da considerare.”
“Se si detiene oro basandosi su fondamentali come l’acquisto da parte delle banche centrali e sulle cosiddette operazioni di svalutazione della valuta per incrementare il rendimento, questa è una scelta ragionevole; tuttavia, se lo si ritiene uno strumento capace di aiutare a coprire il rischio di ribassi di mercato, non rappresenta uno strumento particolarmente affidabile.”
Nonostante questi svantaggi, Tai Hui afferma che vi sono buone ragioni per detenere oro, tra cui la domanda di lungo periodo delle banche centrali per ridurre la dipendenza dal dollaro e diversificare le riserve, così come le allocazioni degli investitori preoccupati dall’aumento del debito pubblico e della massa monetaria.
“Poiché la crescita dell’offerta di oro è limitata, esiste un valore d’investimento, ma dobbiamo essere chiari: l’oro è un asset d’investimento, non uno strumento di copertura,” afferma.
“Per noi, l’oro resta un asset rilevante all’interno dell’asset allocation, ma dobbiamo capire bene il suo ruolo: è soprattutto uno strumento per incrementare il rendimento piuttosto che per la gestione del rischio.”
J.P. Morgan ha sempre sostenuto che la tendenza rialzista dell’oro continuerà e che le correzioni siano solo fenomeni temporanei. Il 17 febbraio, il suo think tank senior ha dichiarato che, anche se vi sono ragioni per dubitare che il prezzo dell’oro continui a salire, questi dubbi sono infondati.
Kriti Gupta, Executive Director Private Bank di J.P. Morgan, e Justin Biemann, Global Investment Strategist, hanno scritto: “Negli ultimi cinque anni, l’oro ha registrato una solida crescita di oltre il 170%. Le ragioni sono molteplici, ma la forza trainante maggiore probabilmente risiede nella volatilità geopolitica e in una nuova era di divisioni, che ha spinto gli investitori a puntare su questo metallo prezioso.”
“Inoltre, le preoccupazioni del mercato per la svalutazione della valuta, la crescita economica, l’inflazione e le irresponsabili condizioni fiscali che non sono pienamente riflesse negli asset sovrani, hanno ulteriormente sostenuto la domanda d’oro. Non sorprende che, nei periodi di pressione del mercato, questo metallo prezioso sia stato sempre una delle scelte preferite dagli investitori.” aggiungono.
Gupta e Biemann sottolineano che le opinioni ribassiste sull’oro si concentrano essenzialmente su due aree di rischio. Innanzitutto, le banche centrali potrebbero interrompere la corsa all’acquisto degli ultimi anni.
“Il maggiore motore del prezzo dell’oro sono le banche centrali,” scrivono, “dal 2022, da quando la Russia ha attaccato l’Ucraina, gli acquisti netti di oro sono raddoppiati. Dopo il congelamento degli asset russi da parte degli USA, le banche centrali hanno aumentato notevolmente la domanda d’oro per diversificare le riserve e ridurre la dipendenza dal dollaro.”
Gli autori sottolineano che, escluso il Fondo Monetario Internazionale (IMF), i cinque più grandi detentori mondiali di oro sono USA, Germania, Italia, Francia e Russia. “Cosa accadrebbe se questa domanda strutturale da parte delle banche centrali globali venisse meno? Ancora peggio, se dovessero decidere di vendere direttamente l’oro?”
Sottolineano che casi del genere hanno già avuto luogo. “Tra il 1999 e il 2002, il Regno Unito ha venduto tramite una serie di aste pubbliche oltre il 50% delle sue riserve auree, diversificando poi le riserve valutarie. Parallelamente, la Svizzera, tramite un referendum, ha deciso di scollegare il franco svizzero dall’oro. Nei tre mesi successivi all’annuncio delle vendite da parte del Regno Unito, il prezzo dell’oro è sceso del 13%, cioè circa 650 dollari agli attuali livelli. Solo il Coordinamento tra diverse banche centrali tramite l’Accordo di Washington sull’Oro, che limitava le massicce vendite coordinate in grado di influenzare i prezzi, ha posto fine alle vendite. L’accordo è scaduto nel 2019 poiché, ormai, le banche centrali erano diventate principalmente acquirenti, non più venditrici.”
Il secondo rischio principale per il rally dell’oro riguarda la possibile uscita degli investitori retail da questo metallo prezioso.
“Non dimentichiamoci degli investitori retail,” avvertono Gupta e Biemann, “anche loro sono stati fortemente attratti dal mercato dell’oro. Lo scopo principale delle posizioni aperte da questi nuovi acquirenti è spesso quello di coprire il rischio geopolitico crescente e l’incertezza macroeconomica.”
Tuttavia, gli investitori retail hanno anche solide ragioni per detenere o addirittura incrementare le posizioni in oro.
Gupta e Biemann sottolineano: "Oltre a coprire i rischi geopolitici di breve termine, l'oro rappresenta anche uno strumento di diversificazione di lungo periodo. Dato il suo basso livello di correlazione con altri asset, l'oro può coprire l'inflazione, sovraperformare durante le fasi discendenti del mercato e ridurre la volatilità complessiva del portafoglio."
A dicembre scorso, il dipartimento Global Research di J.P. Morgan ha affermato che la crescente domanda dei giganti cinesi delle assicurazioni e della comunità crypto favorirà un aumento del prezzo dell’oro entro il 2026.
Natasha Kaneva, Head of Global Commodities Strategy di J.P. Morgan Global Research, ha dichiarato: “Nonostante il rally dell’oro non sia stato e non sarà lineare, riteniamo che la tendenza al rialzo che guida i prezzi non sia ancora terminata. Le tendenze di lungo periodo nella diversificazione delle riserve ufficiali e negli investimenti in oro hanno ancora margini di sviluppo.”
La banca sottolinea che un dollaro debole, il calo dei tassi di interesse USA, l’incertezza economica e geopolitica sono tradizionalmente tutti fattori che sostengono il prezzo dell’oro, e tutti questi hanno contribuito all’attuale fase di rialzo. Inoltre, l’oro è sia uno strumento di copertura dalla svalutazione della valuta sia un’alternativa a rendimento zero rispetto ai Treasury USA e ai fondi del mercato monetario.
Le previsioni sui prezzi del dipartimento Global Research di J.P. Morgan si basano sulla persistente forte domanda degli investitori e sulle esigenze di acquisto delle banche centrali: infatti, prevedono che l’acquisto medio trimestrale globale delle banche centrali raggiungerà le 585 tonnellate nel 2026.
Esclusione di responsabilità: il contenuto di questo articolo riflette esclusivamente l’opinione dell’autore e non rappresenta in alcun modo la piattaforma. Questo articolo non deve essere utilizzato come riferimento per prendere decisioni di investimento.
Ti potrebbe interessare anche
Morgan Stanley rivede il crollo dell'AI: si sta colpendo la valutazione, non i profitti! Ma non affrettatevi a comprare ai minimi.
Morgan Stanley afferma che il ritracciamento dell'AI è guidato dalla contrazione delle valutazioni, mentre le aspettative di profitto continuano a crescere; consiglia di evitare acquisti indiscriminati nei settori upstream, raccomanda un aumento selettivo degli investimenti negli applicatori e suggerisce di preferire la sicurezza di Stati Uniti ed Europa.
SpaceX (SPCX.US) con una visione di crescita da 500 miliardi di dollari: Morgan Stanley punta sull’esplosione della potenza di calcolo AI, i “grandi ribassisti” avvertono di una possibile bolla.
Morgan Stanley rimane ottimista riguardo la possibilità che il prezzo delle azioni della società possa raggiungere i 300 dollari, mentre il "grande ribassista" Michael Burry mette in dubbio che la valutazione elevata della società possa essere sostenuta nel tempo. Il vero punto di disaccordo tra le due parti è se SpaceX riuscirà a trasformare il vantaggio sinergico tra razzi, comunicazione satellitare e potenza di calcolo AI in un flusso di cassa continuo che possa supportare una valutazione da mille miliardi di dollari.

Indicatore della tendenza nel trading AI: l'emissione di obbligazioni di Meta procede a singhiozzo
Il giorno delle elezioni Meta ha emesso obbligazioni per 46 miliardi di dollari, affrontando molte difficoltà: declassamento del rating da parte di S&P, la concorrenza di Microsoft e l'incertezza politica. Il CFO ha presentato personalmente il piano a 500 investitori, pagando un prezzo reale: il differenziale delle obbligazioni con la scadenza più lunga è aumentato di 90 punti base rispetto ad aprile. L'"ondata blu" dei democratici ha incrementato i rischi normativi per i data center dedicati all'AI, con i differenziali delle obbligazioni tecnologiche in espansione continua la scorsa settimana. Il principale dubbio del mercato rimane: la spesa capitale per l'AI potrà realmente tradursi in ritorni?

China Financial Daily: accelerazione dell'occupazione, la Federal Reserve mantiene un aumento graduale dei tassi di interesse
China International Capital Corporation ha pubblicato un rapporto di ricerca affermando che lo scenario di base resta che la Federal Reserve effettuerà un ulteriore aumento dei tassi a dicembre, passando poi a una fase di osservazione.

Prezzi delle criptovalute
Altro


