
Unity:Vectorが急成長、広告ストーリーで「お金を数え始める」

皆さん、こんにちは、イルカくんです!
Unity の第3四半期はほぼ完璧な業績を出し、すべての主要指標が予想を上回り、かつ強い勢いを示しています。以前のApplovinの業績も良好であり、これからモバイルゲーム広告市場全体の安定した発展と、競争格局がますます強者が強くなる傾向にあることがうかがえます。
Applovinと異なる点は、Unityはすでに希望的観測や市場資金の高い期待値のなかで、調査情報もポジティブな状況でこの成績を「beat」したため、そのポジティブサプライズの価値がより高いということです。
ただし、バリュエーションの伸びしろに関しては、Applovinは以前ネガティブな感情や売りポジションの圧力で過度に売られ、一時は12倍のPERまで落ち込んだため、Unityよりもバリュエーション回復余地が大きいといえます。
具体的には:
1. 広告の予想超え“大爆発”
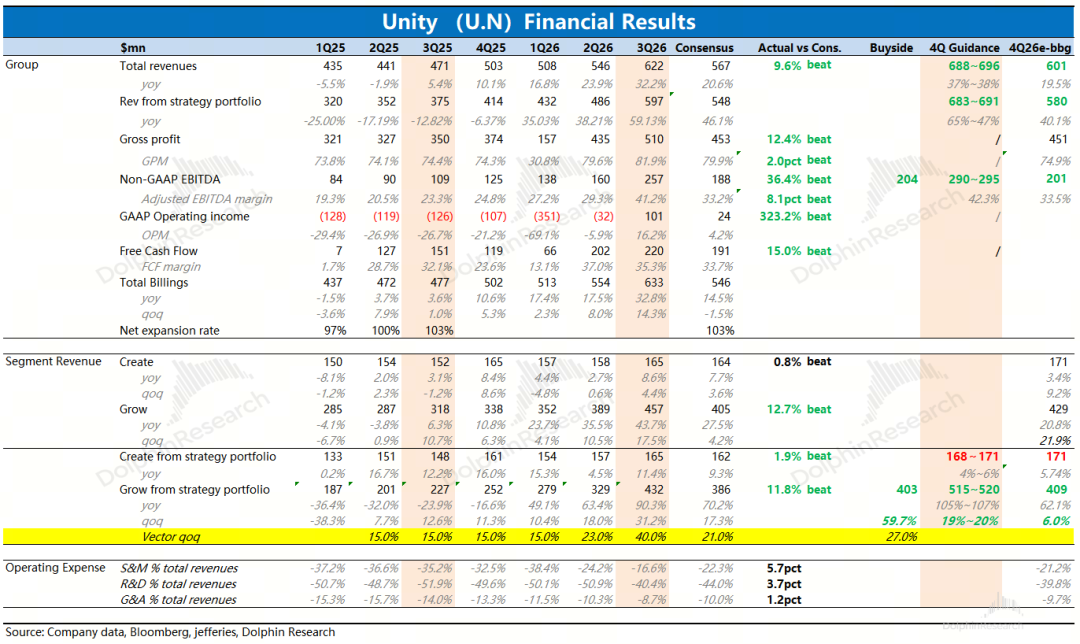
戦略事業の中で、第3四半期の広告中心のGrow収入は前年同期比90%増、前四半期比31%増、特にVector収入は前四半期比40%増という、市場の21%~27%増という期待を大きく超える成長率であり、5月にリリースされた新しいD28ハイブリッド配信プロダクトが第3四半期に顧客によって加速採用されたことや、Runtimeデータがモデル向上に寄与したことを示しています。
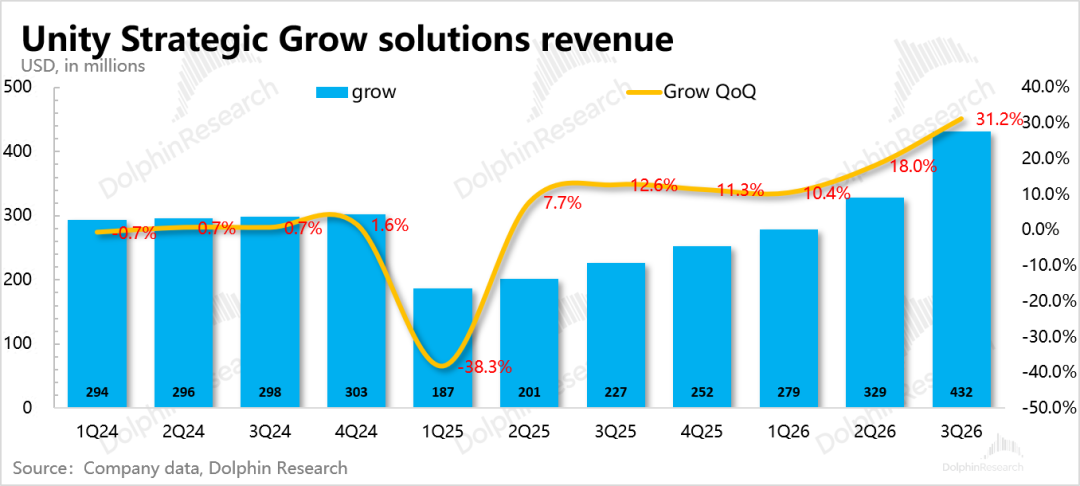
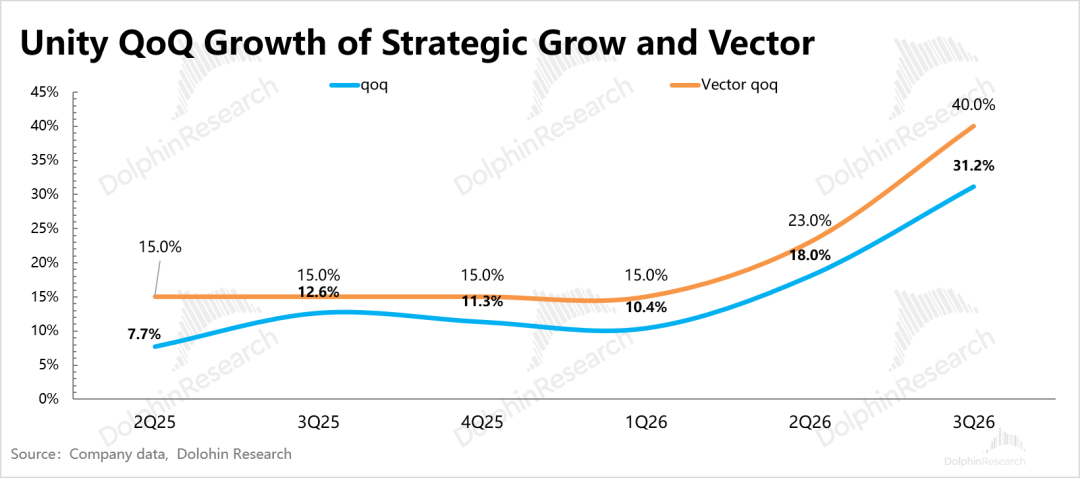
第4四半期はIronSourceの分離からすでに約3四半期が経過しており、UnityがIronSourceの市場シェア以外でいかに“本当の外部成長”を獲得したかがある程度反映されています。
第4四半期ガイダンスではGrow収入が5.15~5.2億、前四半期比で20%増、Vectorは通常全体平均を上回る成長を見せ、かつ会社ガイダンスも一貫して控えめであるため、慎重な予想でも最低20%以上の四半期成長が期待でき、Vectorの高成長トレンドが引き続き裏付けられます。
2.収益率の大幅向上、利益のハード指標も黒字化
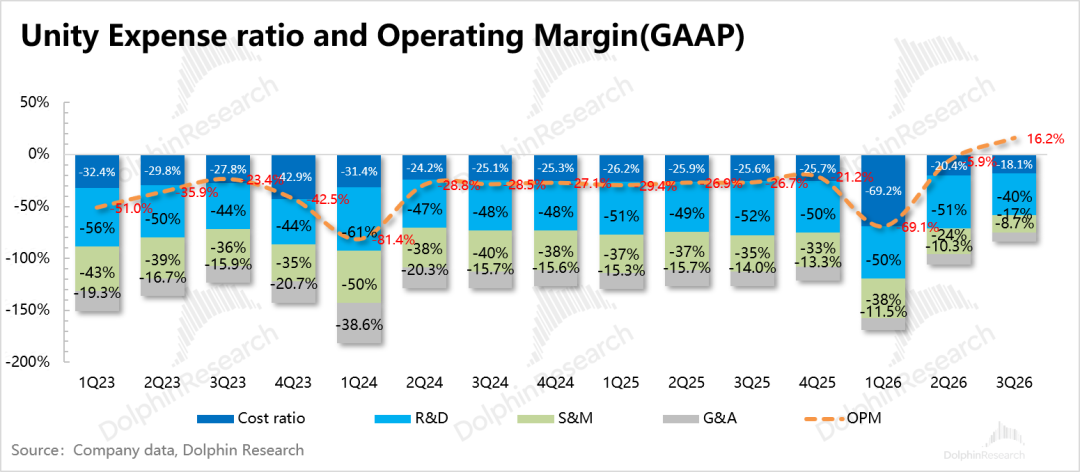
Grow収入が総収入の73%を占めることで、高粗利の広告が会社全体の利益を直接黒字化へと押し上げました。その上、コスト面もIronSourceやSupersonic(人件費減やゲーム配信量の減少)を手放したことで大幅に縮小しました。
最終的に第3四半期の営業利益は直接黒字化し1億、利益率は16%、調整後EBITDA利益率は41%となりました。ざっくり計算すると、Grow部門の調整後EBITDA利益率はすでに50%を超えているはずです。
ただし、こうした資産統合によるジャンプアップは一時的な変化のため、第4四半期ガイダンスによると利益率は第3四半期より若干上昇し、ほぼ横ばいの見込みです。
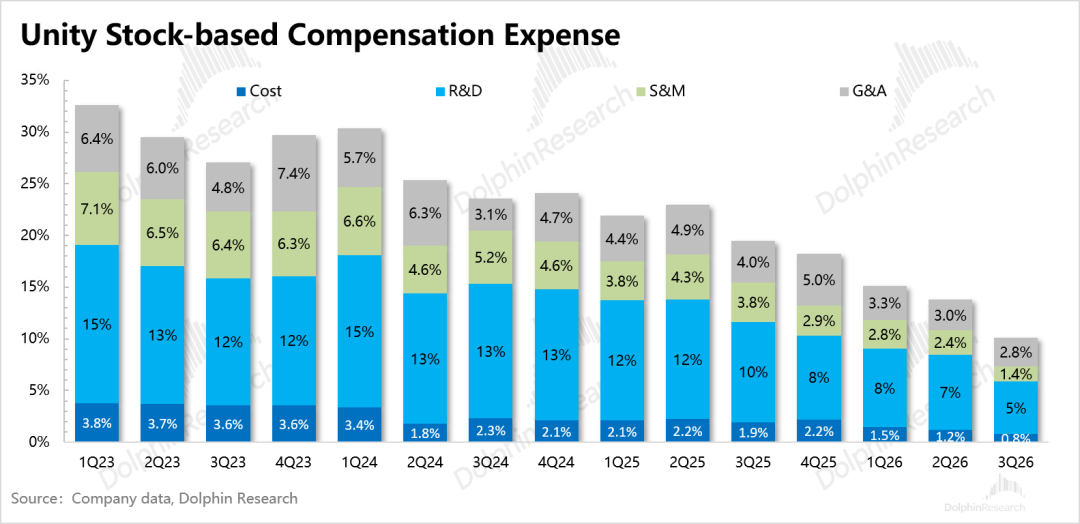
3.エンジン成長は鈍化、RPOは四半期増加
財務報告の不備を敢えて言えば、ゲームエンジン事業がやや平凡だったことでしょう。第3四半期のCreate部門は予想をやや上回ったものの、第4四半期のガイダンスは予想未達で、以前のUnity 6の販売サイクルによる高い基準の影響で一桁成長に戻っています。
ただし残存履行契約額RPOは四半期比で回復し、当期の新規契約額は過去3年のピークレベルに上昇しました。イルカくんの推測では値上げに関係しているかもしれません。実際の値上げ発表は今年初めですが、Unity 6の初リリースは第3四半期だったため、今年のQ3がちょうど既存契約が満了し、更新が行われるタイミングだった可能性があります(詳細はカンファレンスコールで確認可能)。
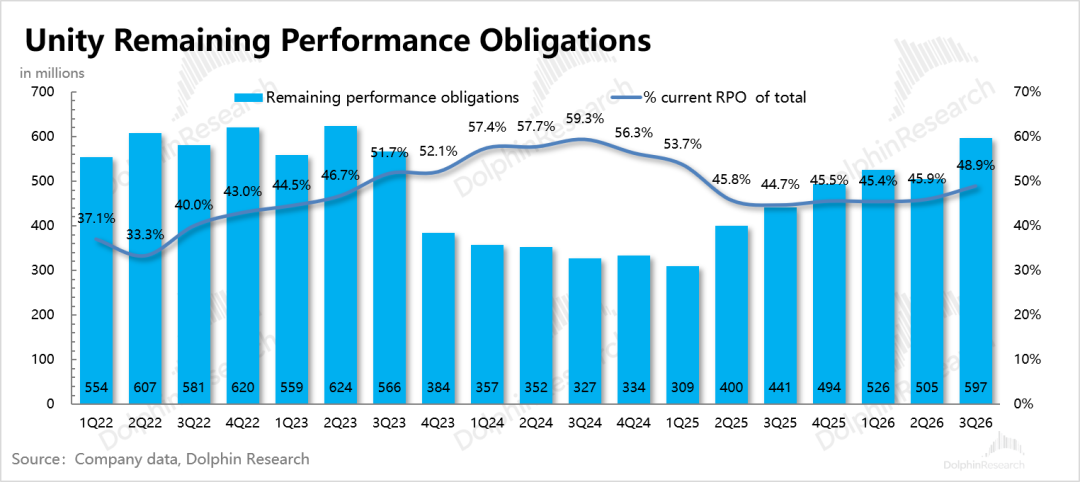
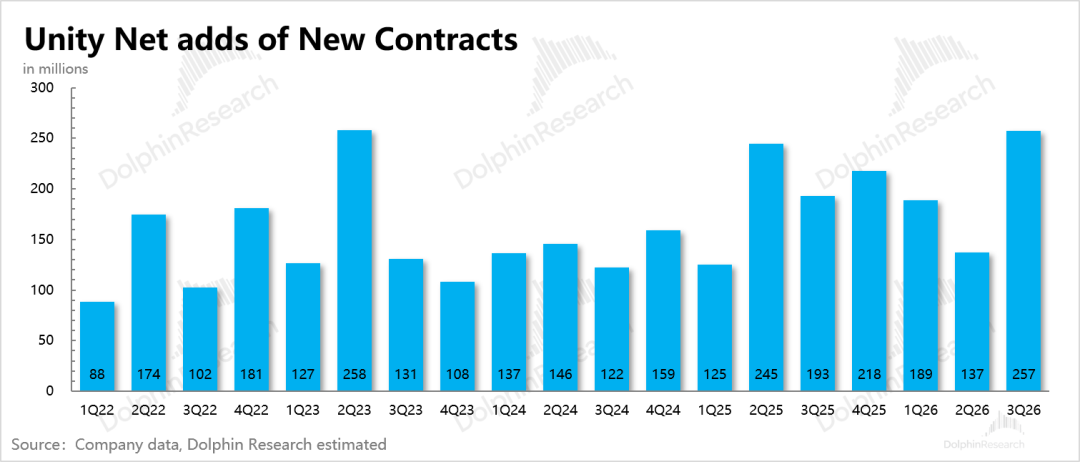
次の成長フェーズを牽引するには、新たなプロダクトサイクル、すなわちUnity 7(現在ベータ版が開放中、本リリースは来年第1四半期予定)や、Googleとの協業であるSparkのマネタイズのタイミングを待つ必要があります。
ただし、エンジン事業のストーリーは相対的に不利で、世界モデルの継続的な進化によりAIの代替の影響が大きく、コアクライアントは離れないかもしれませんが、ロングテールの中小インディーデベロッパーや一部が退場し、価格引き上げのポテンシャルを押し下げる可能性があります。そのため、イルカくんは今のところ積極的な予想はせず、Unity 7の正式リリース後の契約締結の動向を注視します。
4、主要指標一覧
イルカくんの見解
第3四半期で資金はゲーム広告業界に対してニュートラルやや弱気な見方であり、積極的とは言えません。主な理由は一部地域のゲーム開発や広告出稿需要がやや鈍化しており、業界関係者は下半期の広告費予想も引き下げ、来年の成長期待もさほど強くなく、主にユーザー獲得コストの増加に伴う自然な成長で、ユーザー浸透の拡大を目指している点です。
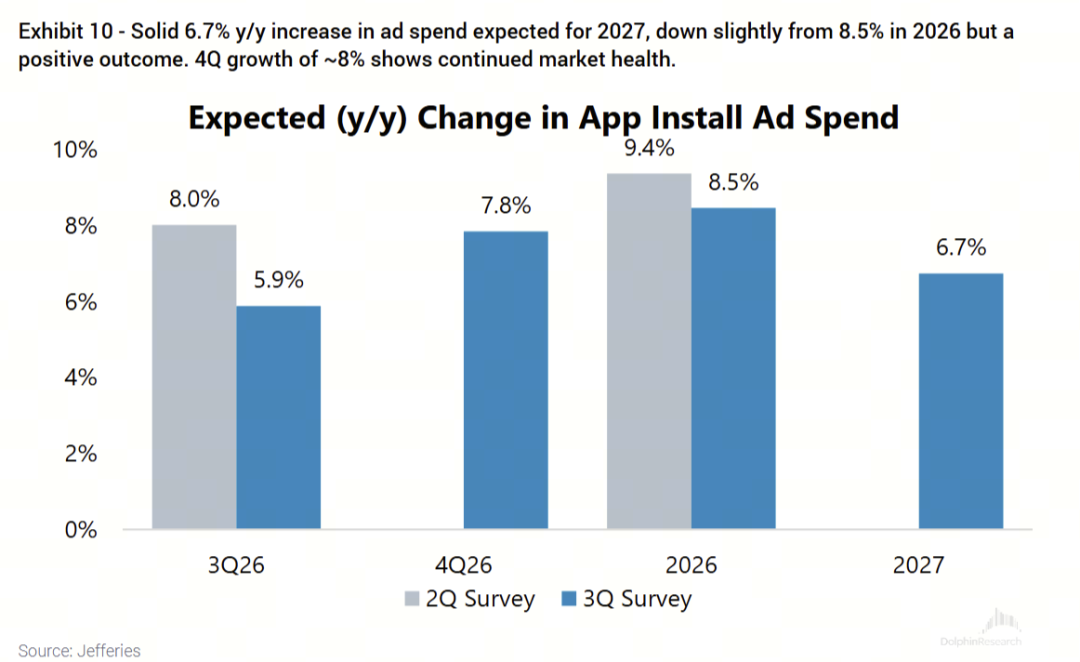
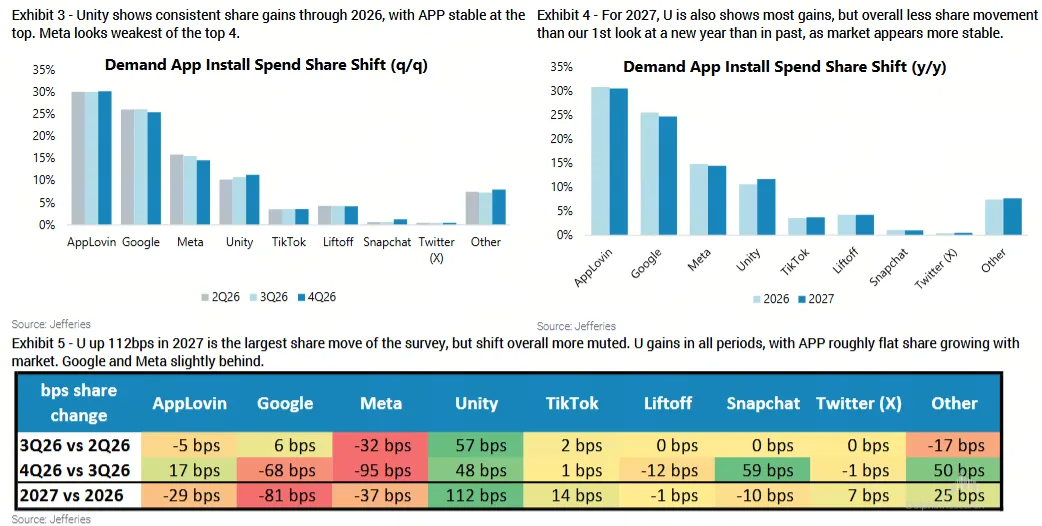
主要な広告配信プラットフォームの中で、第3四半期はMetaとApplovinのシェアが減少しました。しかし現時点の第4四半期ではApplovinが回復している一方、Metaのシェア喪失が拡大しています。その中でUnityは第3・4四半期ともに市場シェアを四半期ごとに拡大しています。
これが資金心理が決算前にApplovinには中立から慎重寄り、Unityには相対的に積極的だった理由です。実際には両社とも予想を上回るパフォーマンスでしたが、マージナルな変化を見るとApplovinは期待やセンチメントの反転で、Unityはさらに加点された印象です。
ただし不可避なのは、Vector機能の高度化が続けば、来年以降ApplovinとUnityの競争がさらに激化することです。Unityの拡大はApplovinを明らかに刺激しています:
9月28日にAppLovinがUnityによるAd Quality SDKを利用したMAX入札データの収集を訴え、仮差止命令を申請し仲裁を開始。10月1日、裁判所は仮差止を却下、Unityは当日6.5%上昇。仲裁は通常6~12ヶ月を要します。仮にAppLovinが仲裁に勝訴した場合、資金はVectorの最近の予想超え成長の出所に疑問を持つでしょう。
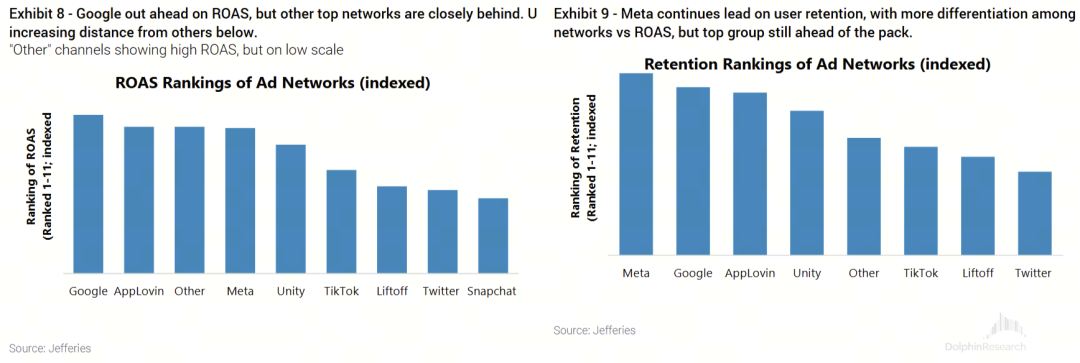
現時点で見れば、ApplovinのROASは依然としてUnityよりも高く、Unityはこれに追いつく努力が必要です。
もうひとつ鍵となるのは、Vectorの高成長のうち、IronSourceの撤退による部分はどれほどあるのか?
IronSourceは4月末で完全に停止したため、第3四半期のVectorの前四半期比40%増にはIronSourceからのわずかな追い風が残っています。機関投資家は基本的にこの部分を無視し、Vectorの成長は主にD28やRuntimeデータによるモデル強化のおかげと見ています。
よって、第4四半期ガイダンスが真の試金石となります。もし第4四半期で前四半期比成長率が急減すれば、第3四半期のVectorにはまだIronSourceの恩恵が相応にあったことを意味します。しかしGrowの第4四半期ガイダンスが20%、暗黙的にVectorが25%以上の成長を牽引と見れば、心配は杞憂に終わります。
ただ、Unityのファンダメンタルズは完璧ではなく、もう一方のゲームエンジン事業Createでは、第3四半期の新規契約額こそ好転したものの、依然としてAI代替論ストーリーの圧力にさらされています。具体的には4つの側面があります:
(1)最先端モデルベンダの世界モデルは、テキストや画像だけでインタラクティブなシーンの生成を可能とし、代表格はGoogle DeepMind Genie 3世界モデルです。
それがUnityエンジンの代替となるのは、グレーボックスプロト、コアではないシーンのレンダリングやシンプルな物理シミュレーションです。年始にイルカくんが詳しく論じましたが、
半年の発展を経て、より多くの先端モデルがマルチモーダル能力を持ち始めています。例えば李飛飛のWorld labsやTencent混元世界モデルなど。昨日リリースされたHY4.0正式版はすでに一部のゲームエディット機能を備えています。
(2)先端O&A両社のコーディングAgentによるH5やカジュアルゲーム制作は、アプリエンジン開発を迂回するもので、主にUnity顧客の中小インディーデベロッパーに影響。
(3)AIによるアセット生成、MeshyやTripoなど3Dモデルやテクスチャ生成により一部の美術外注やAsset Store購買を置き換える可能性あり。
(4)Metaの3D VRエンジンツールHorizon Createが発表され、ユーザーがAIプロンプトでMetaエンジン上に2D/3Dゲームを構築できるようになり、カジュアルゲームデベロッパーはUnityを使わなくとも開発・配信可能となります。現時点では初期段階であり、エコシステムはまだ完全ではありません。
多面的な“包囲網”に直面し、Unity現時点では個別に競争または協業の道を模索しています。例えば最大の脅威となる世界モデルでは、Unityは直接競争ではなく協業の姿勢。—10月7日、GoogleがPlaygroundをリリース、自然言語でゲーム制作可能に。Unityも同日Googleと共同でSpark(ブラウザベースのクリエイションプロダクト)を年内にPlaygroundに導入することを発表。
SparkはUnityがクリエイター層を広げ、ゲーム制作のハードルを下げる重要な一歩であり、GoogleエコシステムはUnityゲームに大きな配信チャネルを提供します。初期SparkはPlaygroundを通じてのみ配信され、Unityはリソースストアとランタイムを提供します。
今後の協業成果については、イルカくんは慎重な姿勢をしばらく維持することをおすすめします。
- END -
この記事が役立ったら“シェア”を押して、応援してね~
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
中間選挙が市場の脆弱性を露呈!AI取引が厳しい問いかけに直面し、米株の利益予想は大きな調整を迎える可能性
米国の中間選挙の結果およびその後に引き起こされた市場の急落は、人工知能(AI)への過度な集中投資がもたらす市場の脆弱性を露呈しました。投資家は投資リターンに対する期待を再調整する必要があるかもしれません。

SpaceXのロック解除ラッシュが指数リバランスと衝突!ゴールドマン・サックスの試算によると、12月のリバランスは109億ドルの受動的買いをもたらす可能性
SpaceXの流通株比率はIPO時の約5%から3分の1まで増加しており、指数ウェイトの拡大がパッシブ資金の増加を促しています。ゴールドマン・サックスは、12月11日にRussell 1000 Growth Indexがリバランスされることで、約109億ドルの買いが発生すると予想しており、主な取引相手はロックアップ解除された内部株主です。S&P500へ組み入れられる時期は2027年後半を示しており、その際にはパッシブ資金による駆け引きがさらに激化する見込みです。
シティグループ第3四半期保有株:Nvidia(NVDA.US)が依然として最大の保有株 指数およびテクノロジー株のオプション両方向拡大
米国証券取引委員会(SEC)の公開によると、シティグループ(C.US)は2026年11月4日に2026年9月30日までの第3四半期の保有報告書(13F)を提出しました。

カーライルは第3四半期でもヘルスケア分野を依然愛好しており、Medline(MDLN.US)とStandardAero(SARO.US)の保有比率が98%以上を占めている
カーライル(CG.US)は、2026年9月30日までの第3四半期の保有報告書(13F)を提出しました。

暗号資産価格
もっと見る


