
Indonezyjska rupia w tarapatach

Indonezja, jako największa gospodarka Azji Południowo-Wschodniej, od początku roku odnotowała spadek Jakarta Composite Index o 29%, a indonezyjska rupia osłabiła się względem dolara o ponad 6%. Indonezja doświadczyła w ostatnim półroczu „potrójnego uderzenia” – gwałtownych spadków na rynku akcji, obligacji i walut, co wywołało gorączkę obrony pozycji „rynku wschodzącego”. W styczniu tego roku MSCI ogłosiło zamrożenie wszystkich zmian w indeksach dotyczących Indonezji, uniemożliwiając wejście nowych indonezyjskich spółek do indeksu emerging markets, jednocześnie ostrzegając: rynek indonezyjski ma fundamentalne defekty inwestycyjne i jeśli nie zostaną one naprawione w terminie, Indonezja zostanie zdegradowana z rynku wschodzącego do rynku granicznego.
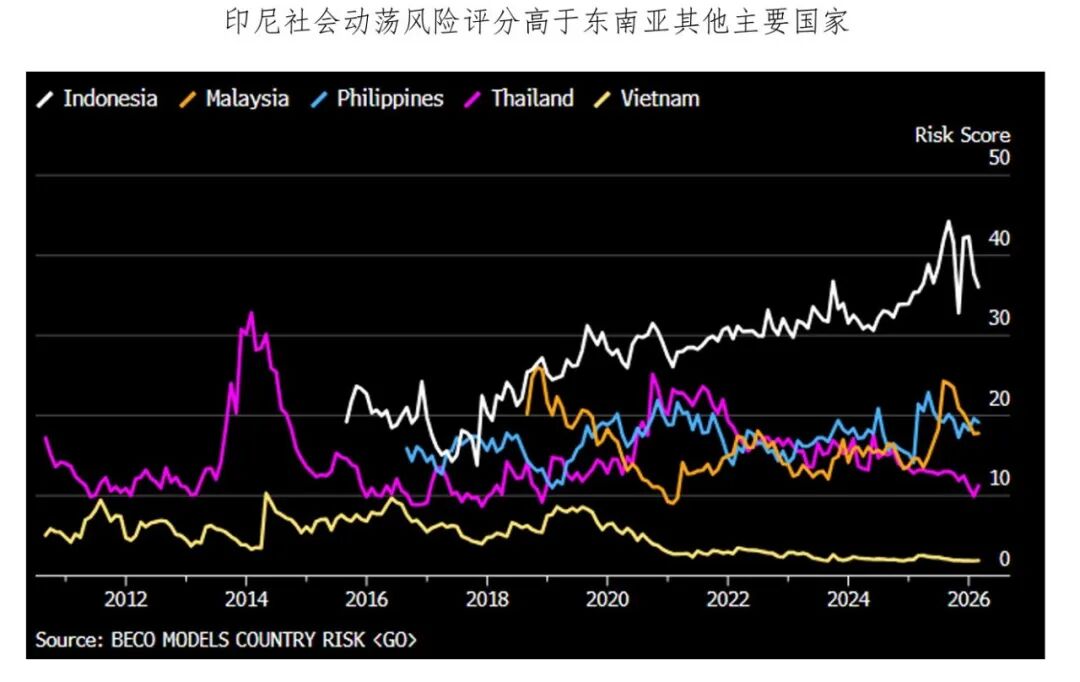
W zeszłym tygodniu MSCI podjęło ostateczną decyzję o utrzymaniu ratingu, lecz obniżyło podkategorię dotyczącą „przepływu informacji” do negatywnego poziomu. Indonezyjski bank centralny podniósł stopy procentowe o 100 punktów bazowych, co w ciągu niespełna miesiąca pozwoliło rupii odbić się od historycznego minimum. Czy kryzys został rzeczywiście zażegnany?
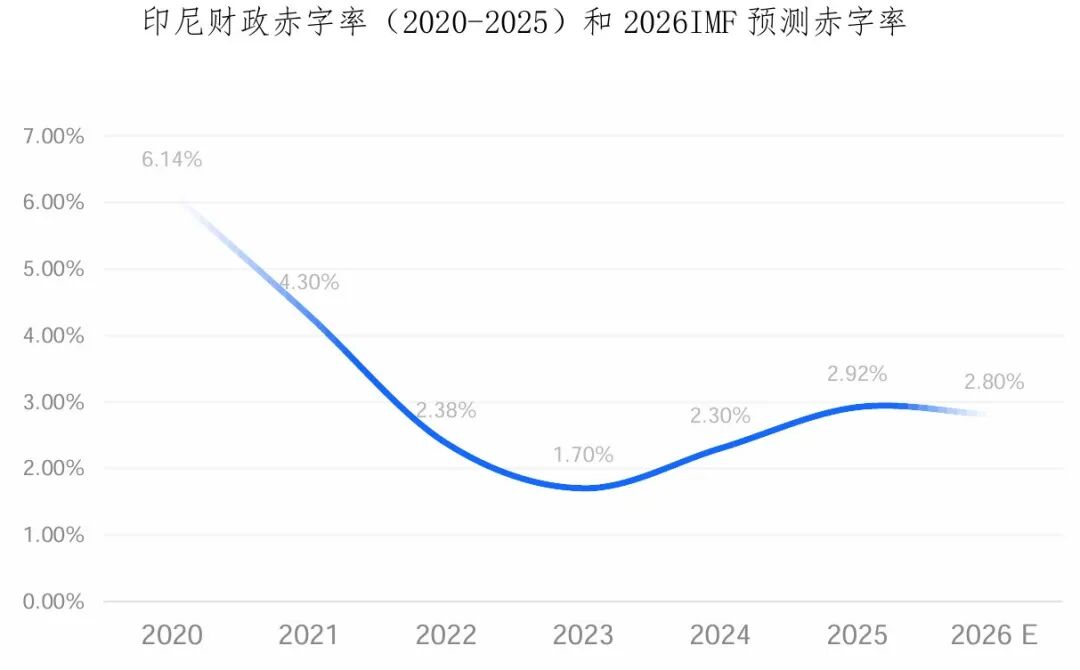
Stale wysokie deficyty budżetowe i presja na kurs walutowy.Indonezyjska „Ustawa Budżetowa” sztywno określa górny limit deficytu budżetowego na 3% i zadłużenia rządowego na 60%. W 2025 roku deficyt Indonezji osiągnie najwyższy poziom od czasów pandemii (podczas pandemii tymczasowo zniesiono limit), a w wyniku konfliktu między USA a Iranem globalne ceny ropy wzrosły, co wymusiło zwiększenie subsydiów paliwowych i jednoczesną realizację programu żywieniowego i rozbudowy infrastruktury. W obliczu wysokich wydatków budżetowych wzrost dochodów jest niewielki, a rynek poddaje w wątpliwość stabilność i trwałość finansów Indonezji.
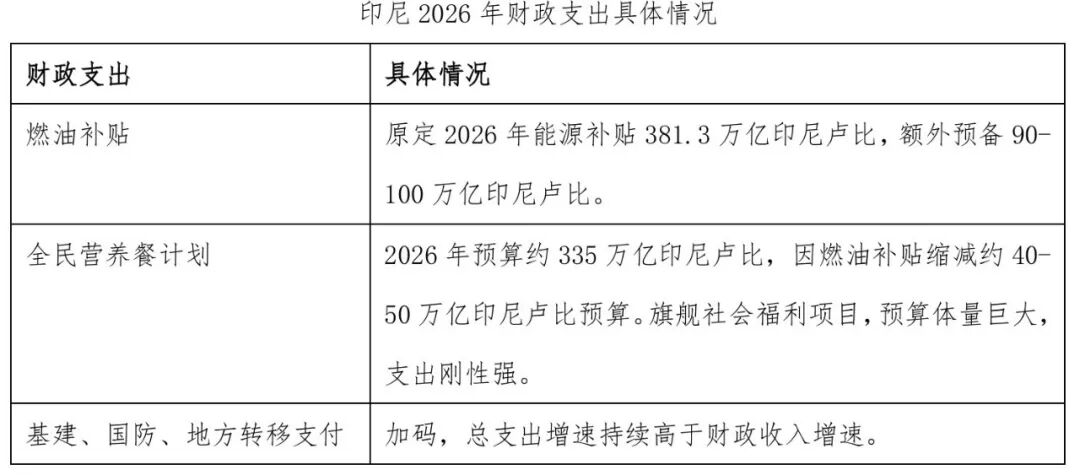
Netto import ropy naftowej stał się czynnikiem obciążającym kurs waluty po wybuchu konfliktu USA-Iran.Dla porównania, Brazylia i Indonezja to dwa kraje emerging markets będące eksporterami surowców, lecz kursy walut zachowują się odmiennie. W strukturze handlowej oba kraje są eksporterami, lecz Brazylia dzięki technologii głębinowego wydobycia ropy jest eksporterem netto ropy, podczas gdy Indonezja, mimo nadwyżki w handlu towarami (zwłaszcza węgiel, olej palmowy, żelazo-niklowe), w sektorze ropy i gazu notuje deficyt, ponieważ energie w dużym stopniu pochodzą z importu. Po konflikcie USA-Iran wzrost cen ropy wywołał silniejsze różnice w kursach obu walut.
W artykule „Azjatycka walka o obronę walut” opisaliśmy działania indonezyjskiego banku centralnego podejmowane od początku roku – interwencje bezpośrednie i wykorzystanie rezerw walutowych, makroostrożnościowe działania oraz kontrolę przepływu kapitału. W połączeniu z ciągłymi podwyżkami stóp od maja, te kroki pozwoliły rupii odzyskać nieco oddechu, lecz fundamentalne przyczyny jej osłabienia nie zostały wyeliminowane:
(1) Deficyt budżetowy pozostaje wysoki, jego rozszerzenie i deprecjacja waluty oraz podwyżki stóp będą dalej zwiększać presję na finanse publiczne;
(2) Nowa polityka specjalnych uprawnień krajowej firmy państwowej (kontrolującej eksport węgla, oleju palmowego, stopów tytanu), zgodnie z którą tylko spółki należące do Państwowego Funduszu Majątkowego mogą pełnić rolę pośrednika eksportowego – miała na celu zwiększenie dochodów budżetowych, ale budzi kontrowersje rynku, może ograniczyć eksport i wraz z utrzymującym się importem netto energii zwiększa niepewność w handlu.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Cybertruck Tesli: od pęknięcia szyby do zaprzestania produkcji, trzy i pół roku zakończone kropką
Cybertruck od momentu premiery w 2019 roku wzbudzał wiele kontrowersji – podczas prezentacji nie udało się przeprowadzić udanej demonstracji szyb, produkcja seryjna została opóźniona o cztery lata, cena wzrosła z 39 900 dolarów do ponad 100 000 dolarów, a pojazd został łącznie 11 razy wycofany z rynku. Dzień przed ogłoszeniem wstrzymania produkcji, Tesla ponownie podniosła cenę, co stanowiło intrygujący finał dla tego pełnego dramatów modelu.



Demokraci niszczą szaleństwo centrów danych? Goldman Sachs „stawia na wzrost wbrew trendom”: podnosi prognozy!
Goldman Sachs wbrew trendom podwyższył prognozy wydatków na budowę centrów danych w USA, zwiększając oczekiwania na 2026 rok z 67 do 80 miliardów dolarów, a na 2028 rok po raz pierwszy prognozując 125 miliardów dolarów. Pomimo wywołanej przez wstrzymanie budów w Teksasie paniki rynkowej, Goldman Sachs uważa, że sytuacja ta oznacza raczej opóźnienie niż anulowanie inwestycji – ogólny cykl budowy pozostaje odporny, choć deweloperzy z wysoką dźwignią mierzą się z rzeczywistym ryzykiem wzrostu kosztów finansowania oraz rozwiązania kontraktów.

Ceny krypto
Więcej


