
Prognoza wyników finansowych Tesla (TSLA) za III kwartał: Czy po przekroczeniu oczekiwań w dostawach uda się odwrócić presję na wyniki, która trwa już od kilku okresów?
 Bitget2026/10/20 03:31
1. Kluczowe punkty inwestycyjne
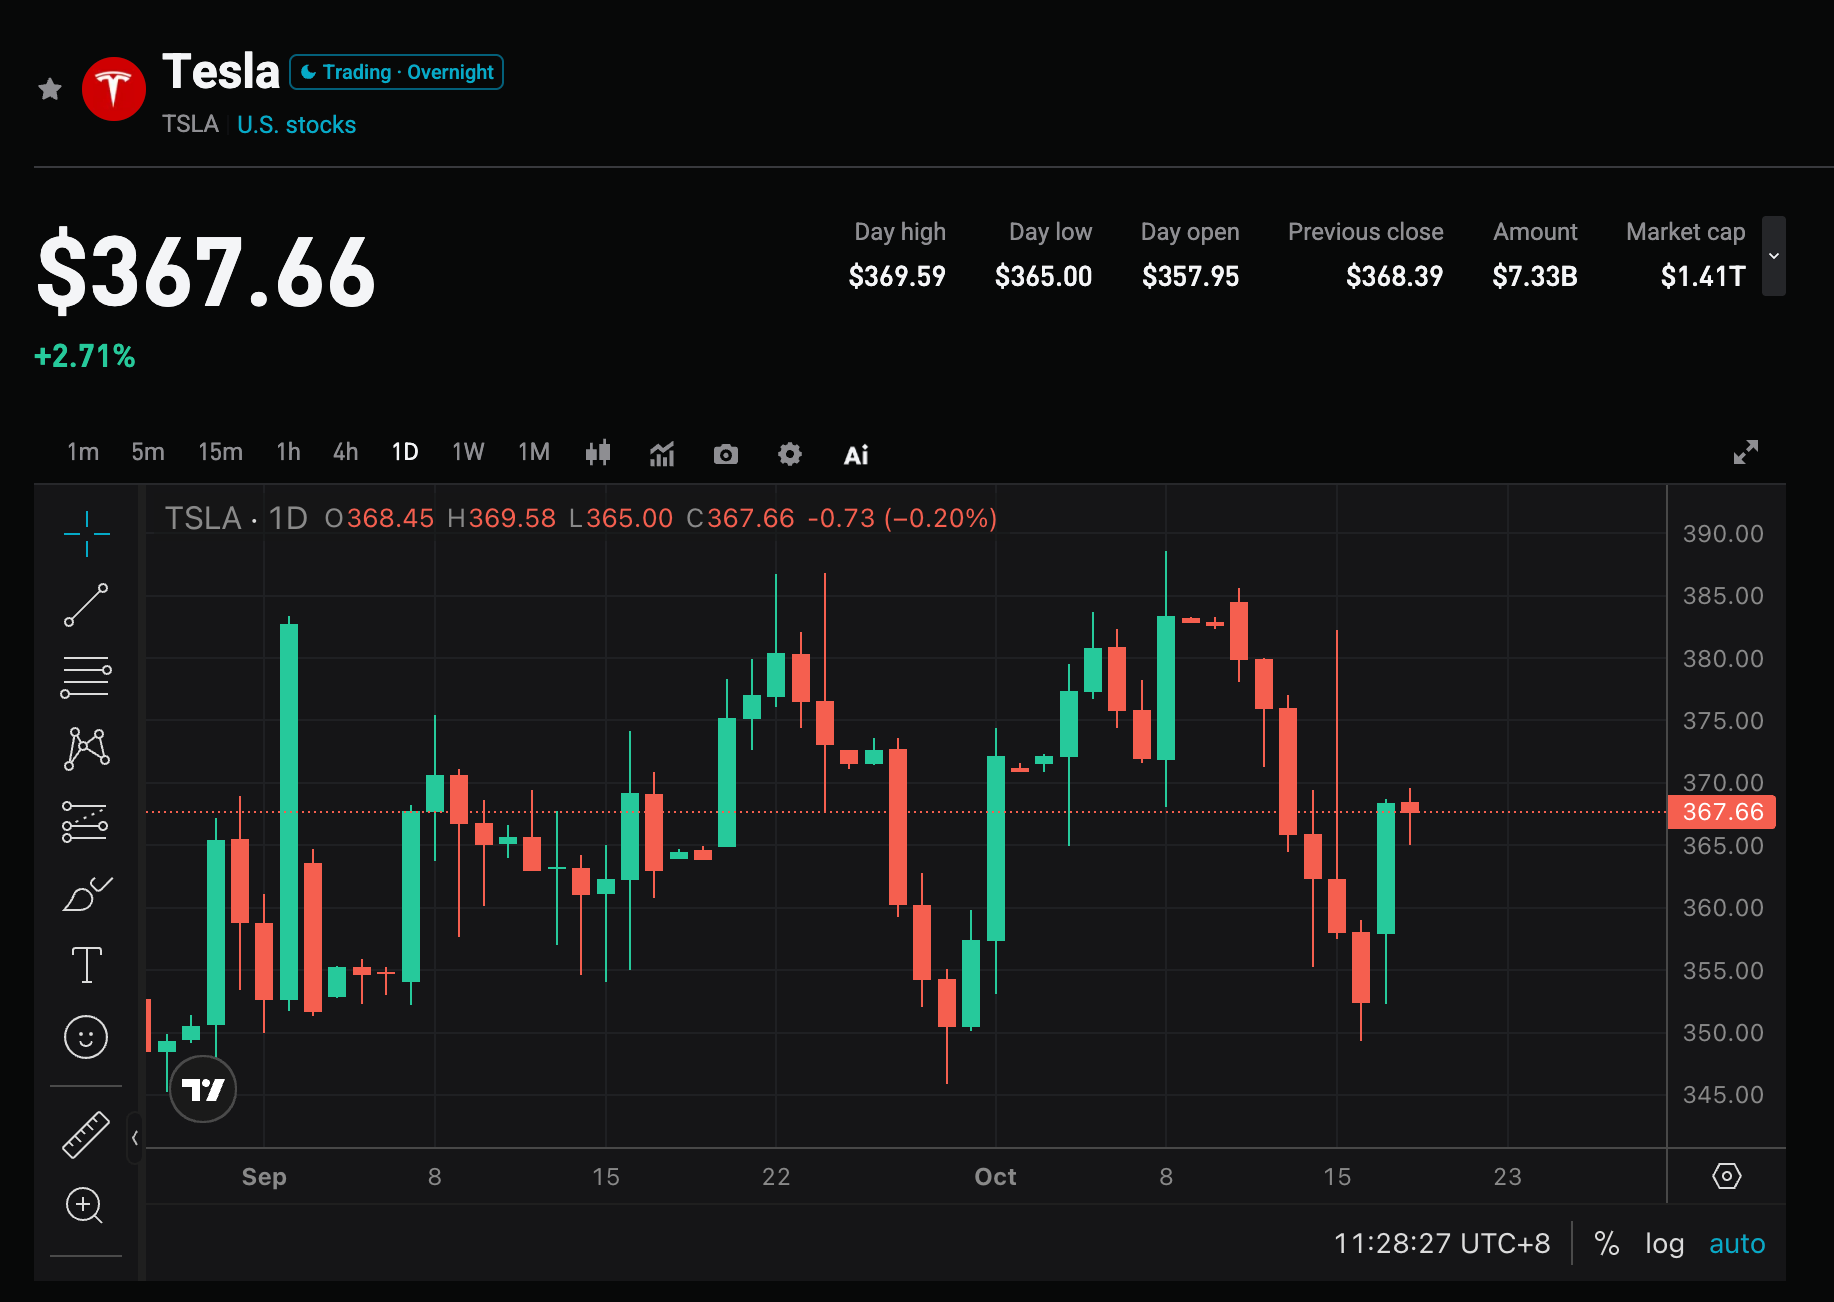
Tesla (TSLA.US) opublikuje wyniki za trzeci kwartał fiskalny 2026 po zamknięciu rynku amerykańskiego 21 października 2026 roku. Konsensus Wall Street prognozuje przychody na poziomie 27,8–28,3 mld USD (rdr stabilne lub lekko spadające), zysk na akcję po korekcie na poziomie 0,43–0,45 USD (spadek rdr o około 10–14%). Firma wcześniej ogłosiła dostawy Q3 w liczbie 486 532 szt. (rdr ok. -2,1%, ale powyżej oczekiwań rynku), wdrożenia magazynowania energii 13,7 GWh (rdr ok. +9,6%).
Główne punkty raportu nie dotyczą samych danych dotyczących dostaw (już opublikowanych), lecz stabilizacji marży brutto z działalności motoryzacyjnej, czy segment energetyczny utrzyma wkład oraz czy postępy komercjalizacji Robotaxi/FSD będą wspierać wycenę. Rynek skupia się też na presji na wolnych przepływach pieniężnych przy wysokich nakładach inwestycyjnych oraz na prognozach zarządu na rok i narracji wokół AI.
2. Cztery kluczowe obszary zainteresowania
Punkt 1: Czy przychody i EPS zatrzymają serię “miss” po przekroczeniu oczekiwań dotyczących dostaw
Q3 dostawy były o ok. 25 tys. wyższe od konsensusu, ale przewidywania przychodów są zbliżone lub niższe niż w analogicznym okresie ubiegłego roku. Przez ostatnie 10 kwartałów Tesla odnotowała 6 razy "miss" przychodów, EPS na poziomie 5-7 razy "miss", wskaźnik przekroczenia oczekiwań pozostaje niski. Jeśli sprawozdanie wykaże przychody bliskie 28,3 mld USD oraz EPS sięgnie lub przekroczy 0,45 USD, może to pomóc odwrócić wrażenie „dobre dostawy, ale presja na zyskach”; w przeciwnym razie obawy o trwałe kurczenie się marż będą rosnąć.
Punkt 2: Marża brutto działalności motoryzacyjnej i struktura produktów
Działalność motoryzacyjna nadal stanowi główny przychód, oczekiwane przychody są pod presją. Rynek ocenia, czy marża brutto pojazdów poprawiła się względem Q2, oraz jaką rolę odgrywają Model 3/Y i inne modele (w tym Cybertruck). Koszty materiałów, strategia cenowa oraz rozchodowanie stanów magazynowych bezpośrednio przełożą się na wynik finansowy. Sygnał stabilizacji marży może wesprzeć wycenę, dalszy spadek – zwiększyć wątpliwości co do popytu i zdolności do ustalania cen.
Punkt 3: Wzrost działalności energetycznej i usługowej
Segment magazynowania energii od kilku kwartałów wyróżnia się, Q3 wdrożenie 13,7 GWh. Przychody z energii i usług mogą być istotnym wsparciem, rynek bada czy tempo wzrostu oraz marże będą w stanie dalej mocno wpływać na ogół wyników. Jeśli sektor energetyczny utrzyma wysoką dynamikę, może częściowo zniwelować presję na działalność motoryzacyjną i wzmocnić narrację Tesli jako kompleksowej firmy technologicznej energetycznej.
Punkt 4: Robotaxi, FSD i tempo nakładów inwestycyjnych
W Q3 uruchomiono część operacji Robotaxi, rynek szczególnie monitoruje odpłatne kilometry, postępy w subskrypcjach FSD oraz aktualizacje harmonogramu komercjalizacji przez zarząd. Całoroczne nakłady inwestycyjne szacowane są na ponad 25 mld USD, Q3 wolne przepływy pieniężne mogą pozostać pod presją. Czy wysokie inwestycje przełożą się na wymierne przychody z AI i autonomicznej jazdy, to kluczowy czynnik kształtujący perspektywę kursu.
3. Ryzyka i szanse
Czynniki wzrostowe:
- Wyraźne przekroczenie konsensusu przychodów i EPS, sygnały poprawy marży brutto działalności motoryzacyjnej.
- Mocny wzrost działalności energetycznej, postępy komercjalizacji Robotaxi/FSD powyżej oczekiwań, podwyższenie prognoz rocznych przez kadrę zarządzającą.
- Bardziej klarowna ścieżka zwrotu z wysokich nakładów inwestycyjnych oraz harmonogram podana przez zarząd.
Ryzyka spadku:
- Kolejny "miss" przychodów lub EPS, dalszy spadek marży brutto działalności motoryzacyjnej.
- Znaczne ujemne wolne przepływy pieniężne, korekta wyższych nakładów inwestycyjnych bez postępu przychodów.
- Robotaxi/FSD rozwija się wolniej niż oczekiwano, wysoka wycena prowadzi do korekty.
4. Wskazówki dotyczące strategii transakcyjnej
Argumenty za pozycją długą: Jeśli przychody, EPS i marża brutto poprawią się jednocześnie, a kadra zarządzająca przekaże pozytywne sygnały dotyczące Robotaxi i działalności energetycznej, może to wzmocnić wiarę rynku w długoterminową wartość Tesli w obszarze AI i autonomicznej jazdy, co wesprze odbudowę wyceny.
Ryzyko pozycji krótkiej: Jeśli rentowność pozostanie pod presją, wolne przepływy pieniężne się pogorszą lub autonomiczna jazda nie pokaże postępu, może to prowadzić do realizacji zysków, zwłaszcza na niestabilnym rynku akcji technologicznych.
Kluczowe dane:
- Całkowite przychody i dynamika rdr
- Skorygowany EPS oraz marża brutto działalności motoryzacyjnej
- Przychody i wdrożenie działalności energetycznej
- Wolne przepływy pieniężne i nakłady inwestycyjne
- Kluczowe wskaźniki operacyjne Robotaxi/FSD oraz prognozy roczne
Wskazówki operacyjne: W przypadku wyników przewyższających oczekiwania i pozytywnych prognoz warto rozważyć rozpoczęcie budowania pozycji po korekcie; jeśli dane są przeciętne lub prognozy słabe, należy uważać na ryzyko krótkoterminowej niepewności i unikać kupowania na szczycie. Pozycję i poziom stop loss należy elastycznie dostosować do indywidualnej akceptacji ryzyka.
Zastrzeżenie: Powyższa treść ma charakter wyłącznie informacyjny i nie stanowi rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
20cm w natarciu! Czy „podstawowy biznes gier” Applovin pozostaje stabilny?

Czy Musk zostanie rozliczony po wyborach? Deutsche Bank: Im większy deficyt mocy obliczeniowej, tym większe zyski SpaceX, ryzyko polityczne jest przecenione
Deutsche Bank uważa, że ryzyko polityczne SpaceX jest przeceniane przez rynek — kluczowe kontrakty są zawierane przez federalne agencje administracyjne, a pole do interwencji Kongresu jest bardzo ograniczone. Ponadto, w większości obszarów działalności nie ma alternatywnych dostawców. Najbardziej bezpośrednie ryzyko pochodzi od twardego stanowiska nowo wybranego gubernatora Teksasu wobec centrów danych, jednak ograniczenie podaży mocy obliczeniowej może w rzeczywistości zwiększyć zdolność SpaceX do podnoszenia cen i dochodów.

Po gwałtownym spadku amerykańskich giełd, Cathie Wood: Im bardziej rynek się martwi, tym jestem bardziej optymistyczna, hossa się nie skończyła.
W momencie, gdy indeks Nasdaq wchodzi w strefę korekty, Cathie Wood, nazywana "Wood Sister", zabrała głos: to właśnie panująca na rynku atmosfera niepokoju sprawia, że ma większą pewność co do kontynuacji hossy. Obecną korektę przypisuje presji na rynku obligacji oraz kontrowersjom wokół wydatków kapitałowych związanych z AI, jednak podkreśla, że rewolucja technologiczna wciąż trwa. Ujawniła również, że ARK wykorzystało sytuację do zwiększenia pozycji w SpaceX oraz innych inwestycjach o wysokim stopniu pewności, przewidując, że rynek akcji będzie się dobrze rozwijał także w 2027 roku.

Po „czarnej tygodniu” dla akcji technologicznych, Wall Street wzywa do „kupowania dołka”
Morgan Stanley jasno stwierdził, że „nadchodzące dwa do trzech tygodni to czas na zwiększenie pozycji”. Ed Yardeni określił ten spadek jako „korektę”, a nie pęknięcie bańki. Główne instytucje z Wall Street prognozują średni docelowy poziom indeksu S&P 500 na koniec roku na 7973 punkty. Jednak większość strategów uważa, że kierunek polityki dotyczącej AI wciąż pozostaje największą zmienną.

Ceny krypto
Więcej


