
A controladora da GUCCI de olho no negócio de ouro de lojas tradicionais

Enquanto as marcas chinesas de ouro tradicional se aproximam cada vez mais do segmento de luxo, grupos internacionais de luxo também começam a ingressar no mercado chinês de ouro de forma inversa.
Durante a 9ª Exposição Internacional de Importação da China, a Qeelin, marca de joias do grupo Kering, lançou oficialmente a Qeelin GOLD, uma marca independente de ouro. A primeira boutique será inaugurada em 20 de novembro no shopping Grand Gateway 66 em Xangai.
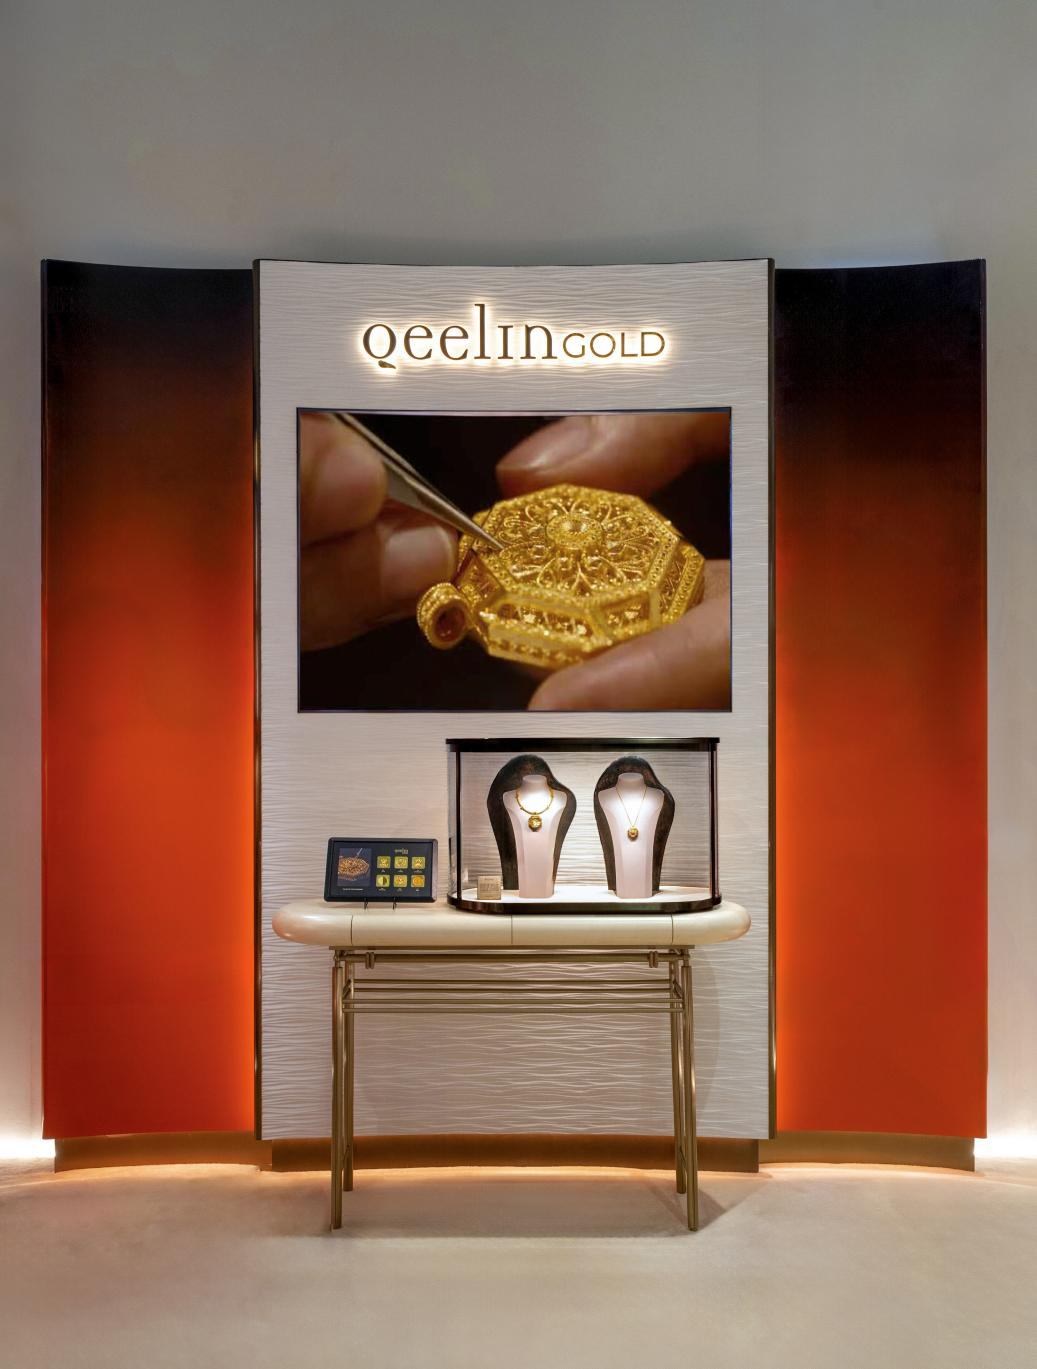
Diferente dos tradicionais produtos de joalheria da Qeelin, baseados em ouro 18K, diamantes e pedras preciosas, a Qeelin GOLD utiliza ouro puro como material principal, adotando um modelo de precificação fixa.
Embora a marca não se defina claramente como “ouro de método tradicional”, sua aplicação de técnicas clássicas como filigrana, granulação e gravura, apresenta pontos de convergência evidentes com o sistema de produção de marcas locais de ouro de alta gama como Lao Pu Huangjin.
Não é a primeira vez que a Kering traça estratégias para o mercado chinês de ouro de alto padrão.
Em novembro de 2025, o grupo já participou da rodada de investimento Série A da marca local de ouro de luxo Baolan. Do investimento financeiro ao lançamento de uma marca independente, a Kering passou a competir diretamente nesse mercado.
Por trás dessa mudança, estão duas forças que se encontram: de um lado, grupos tradicionais de luxo em busca de novas fontes de crescimento; de outro, marcas chinesas como Lao Pu Huangjin avançando para o mercado consumidor ocupado originalmente pelas marcas internacionais.
Ansiedade da presença da “sangue azul”
A Kering está passando por um longo processo de ajuste operacional.
Em 22 de outubro, o grupo Kering divulgou seu resultado do terceiro trimestre de 2026. A receita foi de 3,345 bilhões de euros, uma queda comparável de 1% em relação ao ano anterior. Dentre isso, a principal marca Gucci gerou receitas de 1,291 bilhão de euros, queda de 6% anual; a receita do varejo próprio caiu 9%.
Nos últimos anos, a Gucci foi a principal fonte de lucro da Kering, mas com a diminuição do consumo global de luxo, a marca segue pressionada.
Apesar do grupo promover uma transformação ao renovar a equipe criativa, ajustar produtos e otimizar os canais, a demanda fraca de mercados como o chinês ainda afeta o ritmo de recuperação.
As joias tornaram-se uma das poucas áreas em que o grupo ainda mantém crescimento neste estágio.
No terceiro trimestre deste ano, o negócio de joias da Kering atingiu receitas de 239 milhões de euros, crescimento comparável de 11%; no acumulado dos três primeiros trimestres, a receita chegou a 760 milhões de euros, alta de 17%.
Em dezembro passado, a Kering anunciou a aquisição gradual da fabricante italiana de joias Raselli Franco; em março, criou a divisão Kering Jewelry, unificando a gestão das marcas Boucheron, Pomellato, DoDo e Qeelin.
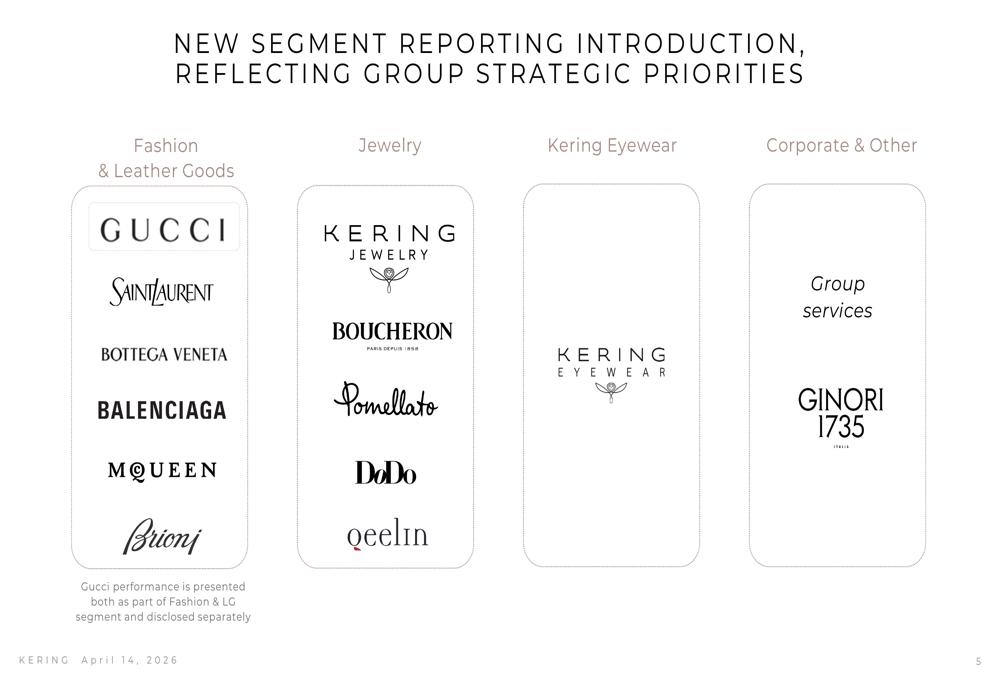
Da concepção ao varejo, a Kering está intensificando a independência e a capacidade da cadeia de suprimentos do setor de joias.
Outra mudança importante ocorre no mercado chinês de consumo de alto padrão.
Nos últimos anos, Lao Pu Huangjin construiu um sistema de marca semelhante ao das marcas internacionais de luxo, através de técnicas tradicionais, design autoral, precificação fixa e canais em shoppings de alto padrão.
De 2023 a 2025, o faturamento de Lao Pu Huangjin cresceu de 3,18 bilhões para 27,3 bilhões de yuans, uma expansão de mais de oito vezes em três anos, com ritmo anual de três dígitos – em 2025 o crescimento foi de cerca de 221%.
Enquanto a demanda por joias tradicionais enfraquece, as peças de ouro artesanal de alto padrão continuam disputando mais gastos dos consumidores. A ascensão da Lao Pu Huangjin também começou a atrair a atenção de gigantes internacionais do luxo e instituições financeiras.
Em setembro de 2025, Bernard Arnault, CEO da LVMH, visitou pessoalmente a loja da Lao Pu Huangjin no Shanghai IFC durante uma inspeção em Xangai.
Segundo relatos da mídia, Arnault e sua comitiva permaneceram aproximadamente meia hora e observaram as joias e ornamentos de ouro expostos. Posteriormente, funcionários da Lao Pu Huangjin confirmaram à imprensa que ele realmente visitou o showroom, mas não efetuou compras.
De acordo com relatório intermediário de 2026 da Lao Pu Huangjin, a taxa média de sobreposição dos clientes com cinco marcas globais de luxo aumentou de 77,3% em julho de 2025 para 84,6% em agosto de 2026.
Essa competição não se restringe apenas ao orçamento dos consumidores de alto padrão, mas também amplia a discussão sobre como o valor do luxo é definido.
Historicamente, marcas europeias estabelecem seu valor agregado com base na história, design, habilidade artesanal e identidade de marca. Mas com a escalada dos preços e as mudanças no ambiente de consumo, esse discurso está sendo desafiado.
As marcas chinesas de ouro de luxo oferecem outra interpretação de valor: também enfatizam a herança cultural e habilidade artesanal, mas seus produtos ainda carregam um valor mensurável no material ouro.
O sucesso de marcas como a Lao Pu Huangjin mostra que a cultura e as técnicas tradicionais chinesas também podem sustentar preços elevados, sem depender completamente do respaldo das marcas de luxo europeias.
O negócio do ouro: diferentes caminhos, destinos incertos
Qeelin é uma das marcas de joias da Kering com maior presença no mercado chinês.
Fundada em 2004, a marca utiliza símbolos da cultura oriental, como cabaças e amuletos ruyi, com materiais como ouro 18K, diamantes e pedras preciosas.
Desde que integrou a Kering em 2013, expandiu ainda mais sua atuação na China; das 108 lojas globais, 66 ficam na China continental.
O lançamento da Qeelin GOLD mantém a tradicional linguagem de design oriental da marca.
Por exemplo, a coleção BAJING inspira-se em elementos arquitetônicos chineses, como janelas octogonais e cúpulas decorativas. Segundo o Shanghai Securities Daily, uma peça exposta na feira foi precificada em 126 mil yuans, enquanto outra peça personalizada custava cerca de 450 mil yuans.
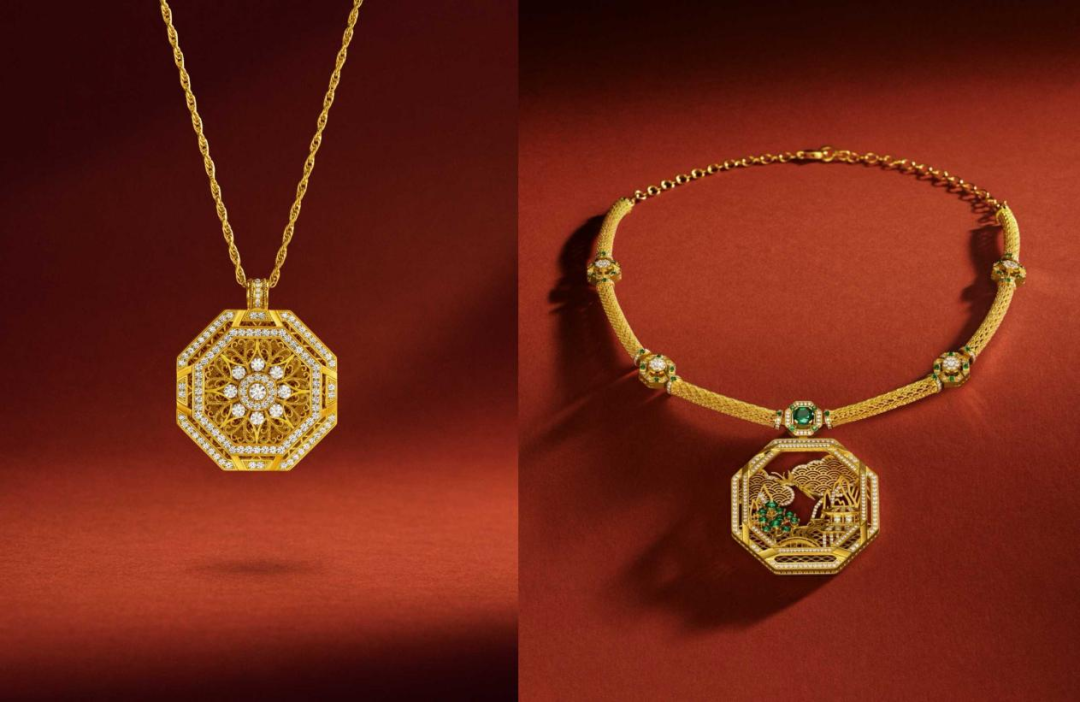
No futuro, a loja comercializará também as coleções WULU e FUDAO. A primeira mantém o icônico design de cabaça, a segunda traz o simbolismo tradicional do morcego como portador de felicidade.
Embora a Qeelin GOLD ainda não tenha anunciado toda a faixa de preços de seus produtos, os valores das joias em ouro 18K da Qeelin já se sobrepõem à faixa central de preços da Lao Pu Huangjin.
Por exemplo, um colar de cabaça em ouro rosa 18K com ágata vermelha e diamantes da icônica linha WULU custa 17.800 yuans, similar ao preço de alguns pingentes com diamantes de baixo peso da Lao Pu Huangjin.
Em níveis de preço mais altos, na flagship da Lao Pu Huangjin no Tmall, produtos acima de 100 mil yuans (exceto adornos) geralmente são pulseiras ou braceletes de ouro com cerca de 60 gramas; pingentes e colares são mais raros nesta faixa.
Assim, a Qeelin GOLD pode adotar um posicionamento mais premium que o conjunto de produtos da Lao Pu Huangjin, mas isso dependerá dos principais lançamentos e preços da nova marca no futuro.
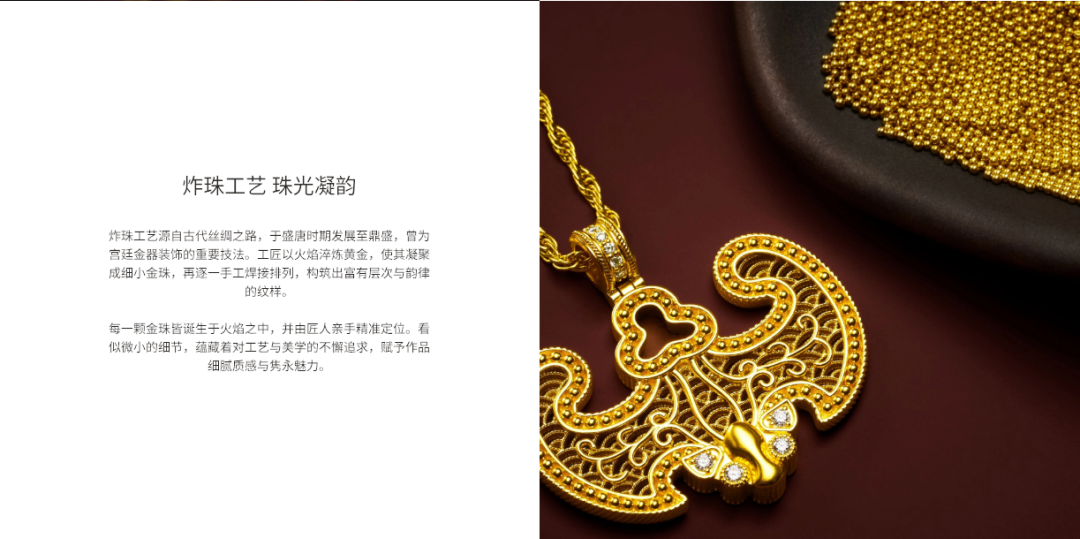
Essa diferença se reflete também na forma como ambas entendem o negócio do ouro.
Apesar de alguns materiais e técnicas terem mudado, a Qeelin GOLD preserva a lógica de design de joalheria, centrada em símbolos culturais, estética contemporânea e uso como acessório. Já Lao Pu Huangjin busca levar o negócio do ouro para além das joias.
O presidente da Lao Pu Huangjin, Xu Gaoming, já afirmou claramente: "O posicionamento dos nossos produtos indica que nossos clientes de alto padrão não buscam apenas acessórios, mas sim peças em ouro funcional."
Ele também ressalta que Lao Pu é uma marca de portfólio completo de produtos à base de ouro, e não pode ser definida apenas como uma joalheria.
Além de joias, Lao Pu já oferece jarros de ouro, utensílios de chá, carimbos, pesos para papel, amuletos ruyi e outros enfeites artísticos, cujos preços vão de centenas de milhares a milhões de yuans.
Embora as direções de negócios das duas marcas não coincidam totalmente, isso não as impede de disputar o mesmo público de alta renda.
Lao Pu Huangjin já está em shoppings premium como Beijing SKP, Shanghai Hang Lung, Hong Kong IFC, entre outros. A primeira loja da Qeelin GOLD em Shanghai Grand Gateway 66 também reúne marcas internacionais como Cartier e Bulgari. Em setembro deste ano, a marca local Junpei também se estabeleceu lá.
Os espaços comerciais mais exclusivos, antes dominados por marcas internacionais de luxo, agora se tornam palco para as marcas chinesas de ouro de alto padrão estruturarem sua identidade.
No universo do luxo, fazer o consumidor reconhecer o valor é, por vezes, mais importante do que o valor em si.
Desviando-se do discurso tradicional de luxo europeu, centrado em história de marca e identidade, Lao Pu Huangjin combina o valor mensurável do ouro com técnicas tradicionais, design cultural e experiências em shoppings premium, criando um novo caminho para precificação premium no setor de luxo.
Mas essa resposta tem limites: ao transformar o ouro no principal suporte de preço premium, o valor transparente do metal serve também de referência clara para os consumidores avaliarem o ágio do produto.
Quando o preço do ouro disparou anteriormente, os produtos de preço fixo da Lao Pu ajustaram-se mais lentamente, e promoções em shoppings tornaram os preços mais atrativos. Com a queda temporária do ouro em 2026, essa vantagem começa a ser testada.
Já o desafio da Qeelin GOLD é outro: será que pode converter os valores tradicionais da marca para o mercado de ouro puro, atraindo novos clientes ao invés de apenas migrar os antigos de 18K para ouro puro?
Nesse sentido, a entrada da Kering no mercado de ouro puro não é uma simples redução de posição, tampouco apenas um aprendizado com as marcas chinesas.
Mais propriamente, trata-se de uma reavaliação sobre pelo que os consumidores de luxo chineses estão dispostos a pagar ágio.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
O CPI dos EUA novamente supera as expectativas e o alerta de Waller se confirma! Wall Street foca em aumento de juros de 25 ou 50 pontos-base em dezembro, e a "Nova Agência de Comunicações do Fed" diz que a estratégia de aumentar e pausar enfrenta um teste.
O "novo órgão de comunicação do Federal Reserve" apontou que Waller levantou a possibilidade de um aumento de 50 pontos-base na taxa de juros em dezembro antes da divulgação do CPI, mas até agora nenhum outro membro do Fed respondeu publicamente. Além de um aumento de 50 pontos-base, o Fed também pode escolher sinalizar aumentos consecutivos em dezembro e janeiro. Os profissionais de Wall Street acreditam amplamente que a pressão inflacionária permanece teimosa, fortalecendo ainda mais a justificativa para um aumento em dezembro, mas a magnitude de 50 pontos-base ainda não é consenso. O mercado teme que o Federal Reserve possa prolongar o ciclo de aperto.
O CPI atinge fortemente os títulos do Tesouro dos EUA! O rendimento dos títulos de 2 anos dispara mais de 20 pontos-base durante a sessão, enquanto ouro e prata despencam
Após a divulgação do CPI, os traders passaram a prever uma menor probabilidade de um aumento de 50 pontos-base nas taxas de juros em dezembro; a integrante votante do Federal Reserve deste ano, Logan, afirmou que pode ser necessário aumentar as taxas mais rapidamente neste inverno, com pelo menos mais dois aumentos de 25 pontos-base antes de uma pausa. Posteriormente, o rendimento dos títulos do Tesouro dos EUA acelerou ainda mais a alta, com o rendimento dos títulos de 10 anos ultrapassando 5,0% e subindo mais de 10 pontos-base no dia; o ouro à vista chegou a cair mais de 3% e a prata à vista chegou a cair mais de 4%.

Crypto prices
More


