
CRWV relatório financeiro supera expectativas, ações sobem mais de 7% após o fechamento! Receita do terceiro trimestre aumenta 168% para US$ 3,661 bilhões, margem de lucro operacional ajustada sobe para 10%, orientação anual aumentada para US$ 13-13,3 bilhões
 2026/11/11 03:40
CoreWeave (CRWV) este relatório do terceiro trimestre aliviou temporariamente as preocupações do mercado em relação à desaceleração da demanda por infraestrutura de IA. A receita teve um aumento anual de 168%, as margens superaram as expectativas em ambos os indicadores e as orientações de receita anual e lucro operacional ajustado foram revisadas para cima. Após a teleconferência, o preço das ações subiu cerca de 5% (chegando a subir cerca de 10% no after-market). No entanto, a dívida também está crescendo rapidamente: a dívida líquida no final do trimestre subiu para cerca de US$ 46,9 bilhões, e espera-se que as despesas com juros no quarto trimestre ainda superem significativamente o lucro operacional do mesmo período. A história de crescimento continua, assim como a pressão da alavancagem financeira.
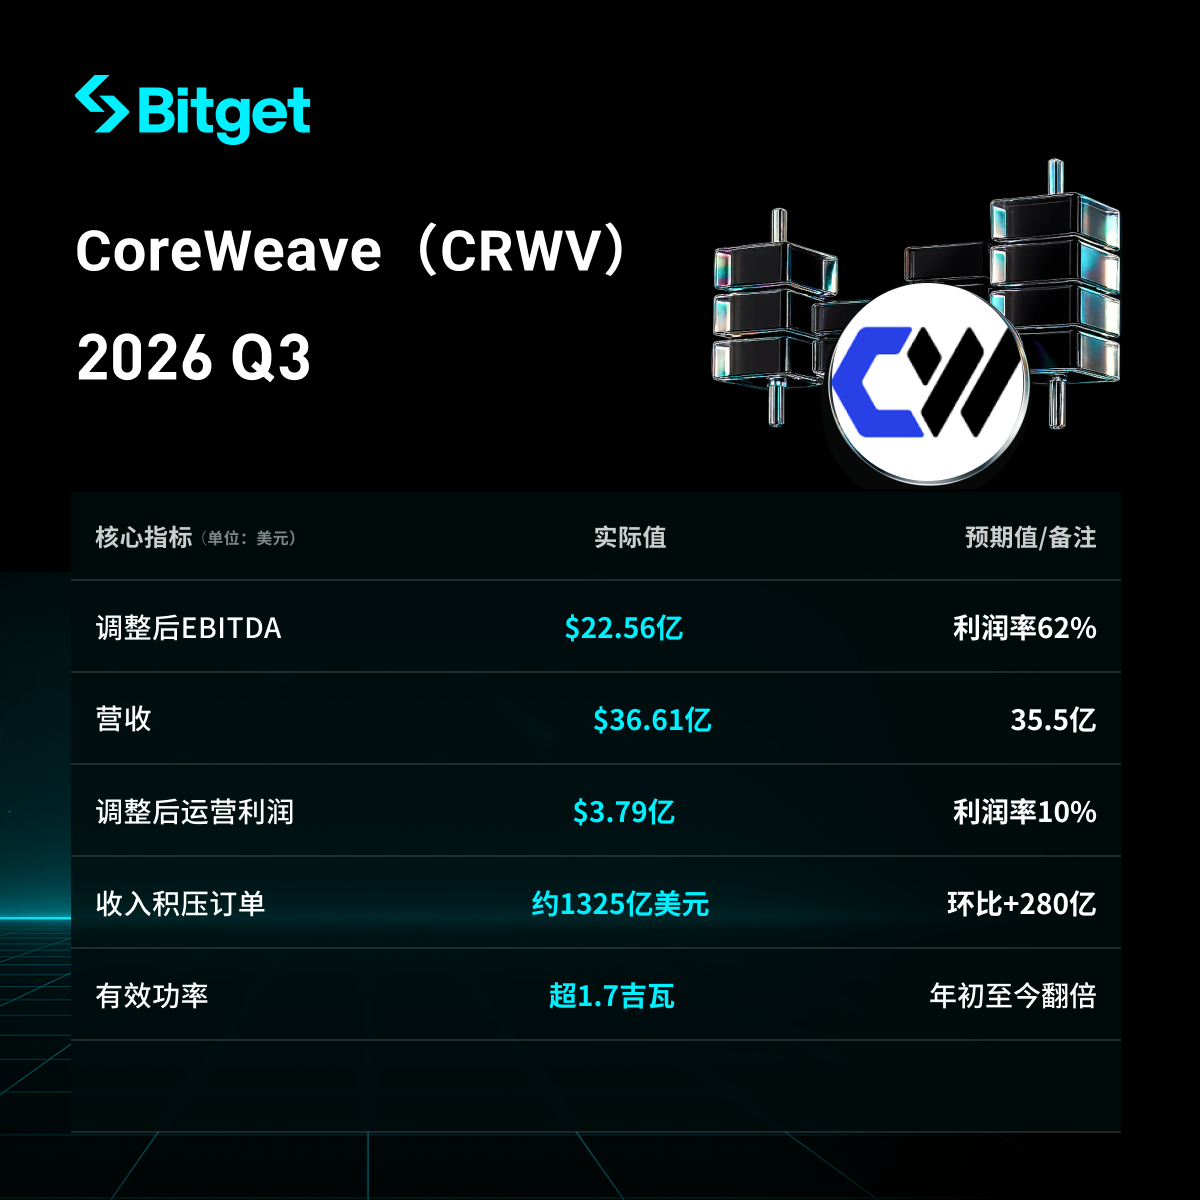
Pontos principais
- Receita no Q3 de US$ 3,661 bilhões, aumento anual de 168%, aumento trimestral de 42%, superando as expectativas de US$ 3,55 a US$ 3,56 bilhões do mercado e ultrapassando o limite superior da orientação da própria empresa. O aumento de receita no trimestre excedeu US$ 1 bilhão pela primeira vez.
- EBITDA ajustado atingiu US$ 2,256 bilhões, margem de 62%; lucro operacional ajustado ficou em US$ 379 milhões, margem operacional subiu para 10% (5% no Q2, apenas 1% no Q1), atingindo dois dígitos um trimestre antes do previsto.
- Pedidos em carteira somam cerca de US$ 132,5 bilhões (um aumento de cerca de US$ 28 bilhões em relação ao trimestre anterior), potência total contratada superior a 4,6 GW, potência efetiva superior a 1,7 GW (dobrando desde o início do ano).
- A orientação de receita para todo o ano de 2026 foi elevada para US$ 13-13,3 bilhões (anteriormente US$ 12,4-13,2 bilhões), a orientação de lucro operacional ajustado subiu para US$ 1,275-1,375 bilhões (valor médio aumentou cerca de 26%), e o objetivo de execução da receita anualizada para o fim do ano foi elevado para US$ 20-21 bilhões.
- Débito trimestral cresceu cerca de US$ 11,8 bilhões, chegando a US$ 46,9 bilhões; despesa líquida com juros no Q3 foi de US$ 846 milhões; espera-se que as despesas com juros no Q4 fiquem entre US$ 1,05-1,15 bilhão, ainda cerca de 1,4 vez o lucro operacional ajustado do mesmo período. O CEO enfatizou que não emitirá dívida sem garantia da controladora nas atuais condições de alto rendimento, dependendo principalmente de financiamentos de ativos correspondentes a contratos, pré-pagamentos de clientes e fluxo de caixa operacional.
1. Desempenho geral de receita e lucro
| Receita | US$ 3,661 bilhões | +168% | Superou a expectativa de US$ 3,55-3,56 bilhões, acima do limite superior da orientação da empresa |
| EBITDA ajustado | US$ 2,256 bilhões | Crescimento acentuado | Margem de 62%, superior à expectativa de 57,6% |
| Lucro operacional ajustado | US$ 379 milhões | Grande aumento | Margem de 10% (Q2: 5%) |
| Prejuízo líquido | US$ 709 milhões | Aumentou | Prejuízo líquido por ação de US$ 1,27, melhor que o esperado |
| Despesa líquida com juros | US$ 846 milhões | Grande aumento | Cerca de 23% da receita |
O aumento da receita no trimestre superou US$ 1 bilhão pela primeira vez, impulsionado principalmente pela aceleração das entregas de capacidade e ambiente favorável de preços. As despesas com depreciação atingiram US$ 1,89 bilhão (cerca de 52% da receita), fluxo de caixa operacional de US$ 1,98 bilhão, mas os investimentos em propriedades e equipamentos chegaram a US$ 9,44 bilhões, resultando em consumo significativo de caixa. Caixa não restrito por volta de US$ 4,1 bilhões.
2. Pedidos em carteira, capacidade e demanda
- Pedidos em carteira de cerca de US$ 132,5 bilhões (aumento de cerca de US$ 28 bilhões em relação aos US$ 104,2 bilhões de 30 de junho, triplicando em relação ao ano anterior). Nos próximos três meses, a expectativa é de receber cerca de US$ 9 bilhões em pré-pagamentos e depósitos de clientes.
- No trimestre foram adicionados mais de 200 MW de potência efetiva, totalizando mais de 1,7 GW, dobrando desde o início do ano. Potência contratada total supera 4,6 GW (acréscimo de mais de 900 MW no trimestre), com operações internacionais (Índia, Indonésia, Espanha, etc.) superando 1,3 GW em contratos.
- Apenas cerca de 37% da potência contratada está em operação ativa. A meta de potência efetiva para o final do ano permanece acima de 1,85 GW.
- O CEO Michael Intrator afirmou que a capacidade da empresa está praticamente esgotada até 2027, sendo a demanda qualificada cerca de 10 vezes a capacidade disponível; a demanda para 2028 também é forte. Neste trimestre, o preço de GPUs antigas (Ampere, Hopper, etc.) subiu entre 30%-50% em relação ao trimestre anterior. Espera-se que a renovação de GPUs com vencimento em 2027-2028 gere uma receita anualizada adicional de quase US$ 10 bilhões, sem necessidade de investimento de capital adicional.
A administração enfatizou a abordagem “contrato do cliente em primeiro lugar, investimento depois”, com os investimentos vinculados à demanda já comprometida e pré-pagamentos de clientes sustentando a construção.
3. Orientação anual e investimento em capital
- A orientação de receita para 2026 foi elevada para US$ 13-13,3 bilhões (com receita projetada de US$ 4,7-5,0 bilhões no Q4).
- A orientação de lucro operacional ajustado subiu para US$ 1,275-1,375 bilhão, valor médio cerca de 26% superior ao anterior, com lucro operacional ajustado no Q4 projetado em cerca de US$ 800 milhões (mais do que o dobro deste trimestre).
- Meta de receita anualizada para o fim do ano elevada para US$ 20-21 bilhões.
- O limite inferior da projeção de CAPEX anual foi elevado para US$ 37-39 bilhões (antes US$ 35-39 bilhões). No Q3, o CAPEX foi de US$ 14,5 bilhões, superando o limite superior da própria orientação da empresa. Para o Q4, há espaço limitado, pois parte do gasto pode já ter ocorrido antecipadamente.
- Estrategia de financiamento: depende principalmente de empréstimos com saque diferido (DDTL) correspondentes a contratos específicos de clientes, pré-pagamentos e fluxo de caixa operacional, limitando o aumento de capital ao nível da controladora. O CEO deixou claro que não emitirá dívida sem garantia da controladora sob as atuais condições de alto rendimento.
4. Dívida e pressão financeira
A dívida no final do trimestre subiu para cerca de US$ 46,9 bilhões (US$ 35,1 bilhões em 30 de junho, US$ 21,4 bilhões no início do ano), com acréscimo de cerca de US$ 11,8 bilhões no trimestre. O passivo total (incluindo arrendamentos operacionais, etc.) é ainda maior, com o patrimônio líquido dos acionistas em cerca de US$ 4 bilhões, refletindo uma alavancagem extremamente elevada. A despesa líquida com juros no Q3 foi de US$ 846 milhões, superando o lucro operacional ajustado do período; a estimativa para Q4 é de US$ 1,1 bilhão, cerca de 1,4 vez o lucro operacional.
O consumo líquido de caixa acumulado nos três primeiros trimestres foi enorme. A empresa já quitou parte da dívida através do mecanismo de casamentos contratuais e destacou que “a infraestrutura após a quitação da dívida será uma importante fonte de fluxo de caixa”. No entanto, analistas continuam a apontar desafios estruturais: altos custos de juros, necessidade contínua de captar mais recursos para CAPEX e incertezas ligadas ao ambiente regulatório dos data centers (em algumas regiões, restrições de voto para novas instalações).
5. Reação do mercado e perspectivas
Após a publicação do balanço, o preço das ações no after-market chegou a subir cerca de 10% para perto de US$ 54, mas reduziu os ganhos para cerca de 5% após a teleconferência. No acumulado do ano, há uma queda de cerca de 32% ante o pico de junho de 2025 (cerca de US$ 183), com desempenho pressionado após vários balanços anteriores. Os resultados atuais aliviaram temporariamente a narrativa de “desaceleração no setor de IA”, mas tamanho da dívida, encargos com juros e ritmo de investimentos em CAPEX permanecem como os principais pontos de discórdia.
O CEO classificou este balanço como um “sinal de virada”: a empresa está operando do modo correto e continua a ganhar a preferência dos clientes. O lado da demanda (pedidos em carteira, preços, esgotamento da capacidade) permanece forte, enquanto do lado da oferta (entrega de capacidade, expansão internacional) há progresso, porém o custo de financiamento e os riscos de execução sob um modelo de alta alavancagem devem continuar sendo monitorados.
Aviso de risco: O conteúdo acima tem caráter meramente informativo e não constitui recomendação de investimento. Negociações de ações, futuros e operações alavancadas envolvem alto risco; tome decisões com cautela de acordo com sua situação.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
Dan Ives, grande nome da tecnologia em Wall Street: O preço das ações da SpaceX (SPCX.US) tem um "desconto político" de 20%-25%; fusão com a Tesla (TSLA.US) ainda é possível
Dan Ives acredita que o preço das ações da SpaceX atualmente sofre um “desconto político” de 20% a 25%. Ao mesmo tempo, ele ainda prevê que a SpaceX irá se fundir com a Tesla, mas essa transação enfrentará mais obstáculos.
JPMorgan: Impulsionado por três fatores favoráveis, o mercado emergente está expandindo seus ganhos dos pesos pesados da IA para setores não tecnológicos
O relatório de pesquisa do JPMorgan aponta que o rali dos mercados emergentes está se expandindo de algumas poucas ações de peso em IA para setores não tecnológicos dos mercados emergentes.
Expectativas de alta dos juros pelo Federal Reserve aquecem venda de títulos dos EUA! Títulos japoneses acompanham a queda e rendimento de 10 anos se aproxima de 2,8%
Devido ao dado do CPI dos EUA de outubro ter superado as expectativas, o mercado aumentou as apostas de que o Federal Reserve pode precisar adotar ações de alta de juros mais agressivas. Como resultado, os títulos do Tesouro dos EUA sofreram vendas na terça-feira, e os títulos do governo japonês caíram na quarta-feira, acompanhando a queda do mercado de títulos dos EUA durante a noite.
A inflação nos Estados Unidos permanece elevada! Goldman Sachs foi o primeiro a mudar de posição: o ciclo de aumentos de juros do Federal Reserve ainda não terminou e pode subir mais 25 pontos base em março do próximo ano
Os dados do CPI dos EUA de outubro, divulgados na terça-feira e superiores ao esperado, levaram o Goldman Sachs a revisar sua previsão anterior de que o atual ciclo de aumento de juros do Federal Reserve terminaria em dezembro. Agora, este gigante financeiro de Wall Street prevê que o Federal Reserve fará mais um aumento de 25 pontos-base em março do próximo ano.
Crypto prices
More


