
Stryker запускає систему T2 Alpha Humerus Nailing для лікування переломів

Stryker SYK нещодавно оголосила про запуск системи T2 Alpha Humerus Nailing System, розширюючи свою лінійку продуктів T2 Alpha. Нова система розроблена для спрощення хірургічних процедур фіксації переломів плечової кістки та підтримки лікарень за допомогою стандартизованої платформи для надання стабільної, високоякісної медичної допомоги.
За словами керівництва, T2 Alpha Humerus Nailing System покращує здатність хірургів управляти складними переломами плечової кістки, пропонуючи підвищену гнучкість процедур. Продукт базується на багаторічній співпраці компанії з хірургами та розширює портфоліо T2 Alpha рішеннями, спрямованими на підвищення стабільності хірургічних втручань та ефективності роботи операційної.
Ймовірна тенденція акцій SYK після новини
Після оголошення акції SYK зросли на 0,7% на закритті вчорашнього дня. За останні шість місяців акції компанії втратили 3,4% у порівнянні з падінням галузі на 11,6%. Однак S&P 500 за той же період виріс на 9,8%.
У довгостроковій перспективі запуск T2 Alpha Humerus Nailing System, як очікується, зміцнить портфоліо Stryker у сфері травматології та ортопедії, розширивши рішення для складних випадків переломів плечової кістки та підкресливши інноваційну позицію компанії. Інтеграція з існуючою платформою T2 Alpha підсилює синергію між продуктами, сприяє більш широкому впровадженню завдяки знайомим робочим процесам, спрощенню навчання та підвищенню операційної ефективності для лікарень. Система, розроблена для складних показань при переломах та оснащена сучасними можливостями фіксації, може сприяти зростанню кількості процедур та сталому попиту в лікарнях, потенційно підтримуючи зростання доходів, глибшу взаємодію з клієнтами та сталу конкурентну перевагу на світовому ринку ортопедичної травматології.
На даний момент ринкова капіталізація SYK становить 138,08 мільярда доларів.
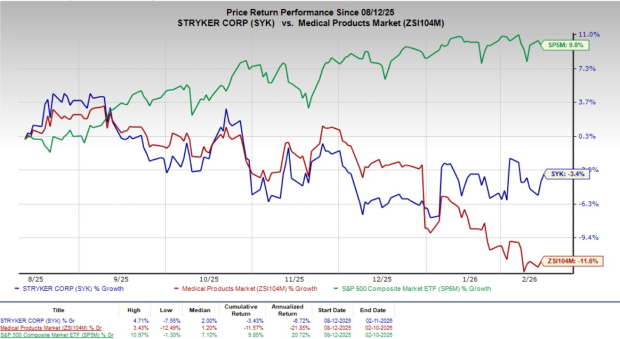
Джерело зображення: Zacks Investment Research
Детальніше про T2 Alpha Humerus Nailing System
Використовуючи технологію SOMA (Stryker Orthopaedic Modeling and Analytics) від Stryker, T2 Alpha Humerus Nailing System розроблена для лікування складних переломів плечової кістки, включаючи незрощення, неправильне зрощення, викривлення та патологічні переломи. Система має анатомічно обґрунтований дизайн стрижня, спрямований на покращення відповідності анатомії пацієнта, підвищення стабільності фіксації та забезпечення гнучкості процедур.
T2 Alpha Humerus Nailing System створена для підвищення ефективності процедур та розширення терапевтичних можливостей завдяки інтуїтивному інструментарію та керованим механізмам націлювання, що сприяє легшому впровадженню в операційній. Її інтеграція з усталеною платформою стрижнів Stryker підтримує стабільність процедур та знайомство хірургів з різними показаннями, що може сприяти скороченню вимог до навчання, оптимізації використання інструментів та підвищенню операційної ефективності на рівні лікарні.
T2 Alpha Humerus System містить кілька конструктивних та процедурних рішень, призначених для підтримки клінічної ефективності та хірургічної результативності. Система використовує дизайн стрижня, інформований SOMA, заснований на КТ-даних анатомії різних груп пацієнтів, для покращення анатомічної відповідності та вирівнювання.
Вона дозволяє активну інтраопераційну компресію до 6 мм для контрольованого зведення переломів у порівнянні з традиційними методиками. Платформа пропонує багатоплощинну фіксацію гвинтами з удосконаленими конфігураціями блокування для взаємодії з більш щільними кістковими структурами та підвищення стабільності конструкції. Керований інструментарій націлювання підтримує відтворюваність процедур і сприяє зменшенню інтраопераційного рентгенівського навантаження.
Галузеві перспективи сприяють ринку
За даними Precedence Research, ринок пристроїв для травматології та кінцівок оцінюється у 16,55 мільярда доларів у 2026 році й очікується середньорічне зростання (CAGR) на рівні 5,2% до 2034 року.
Фактори, такі як зростання поширеності ортопедичних захворювань і травм, а також постійний розвиток менш інвазивних хірургічних методик, таких як інтрамедулярні стрижні та системи блокуючих пластин для швидшого загоєння та зменшення травмування м’яких тканин, стимулюють розширення ринку.
Інші новини
Stryker нещодавно оголосила про обмежений ринковий випуск Mako RPS (Robotic Power System) для Total Knee — інтуїтивного портативного роботизованого рішення, що поєднує досвід компанії у сфері робототехніки з відомими технологіями електроінструментів, розширюючи платформу Mako у новий роботизований сегмент. Сумісна з Triathlon Total Knee System, Mako RPS призначена для хірургів, які шукають допомогу роботизованих систем, зберігаючи при цьому звичність ручних інструментів. Система має інтраопераційне планування та пилку з роботизованим керуванням і технологією активного регулювання, що узгоджує розріз із хірургічним планом і органічно інтегрується у поточні робочі процеси та Q Guidance System.
Ціна Stryker Corporation
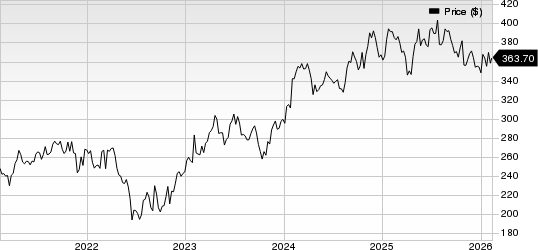
Ціна Stryker Corporation | Котирування Stryker Corporation
Рейтинг Zacks для SYK та ключові вибори
На даний момент SYK має рейтинг Zacks №3 (Тримати).
Деякі акції з більш високим рейтингом із ширшого медичного сектору: Intuitive Surgical ISRG, GE HealthCare Technologies GEHC та AtriCure ATRC.
Intuitive Surgical, яка зараз має рейтинг Zacks №1 (Сильна покупка), повідомила про скоригований прибуток на акцію (EPS) за четвертий квартал 2025 року у розмірі 2,53 долара, що перевищило консенсус-прогноз Zacks на 12,4%. Дохід у 2,87 мільярда доларів перевищив консенсус-прогноз Zacks на 4,7%.
ISRG має прогнозований довгостроковий темп зростання прибутку на рівні 15,7% порівняно з 12,8% у галузі. Компанія перевищила очікування щодо прибутку у чотирьох попередніх кварталах, середній сюрприз склав 13,2%.
GE HealthCare Technologies, яка наразі має рейтинг Zacks №2 (Купувати), повідомила про скоригований EPS за четвертий квартал 2025 року у розмірі 1,44 долара, що перевищило консенсус-прогноз Zacks на 0,7%. Дохід у 5,7 мільярда доларів перевищив консенсус-прогноз Zacks на 1,9%.
GEHC має прогнозований довгостроковий темп зростання прибутку на рівні 9,1% порівняно з 13,4% у галузі. Компанія перевищила очікування щодо прибутку у чотирьох попередніх кварталах, середній сюрприз склав 7,5%.
AtriCure, яка наразі має рейтинг Zacks №2, повідомила про скоригований збиток на акцію за третій квартал 2025 року у розмірі 1 цент, що на 90,9% менше консенсус-прогнозу Zacks. Дохід у 134,3 мільйона доларів перевищив консенсус-прогноз Zacks на 2,1%.
ATRC має прогнозований темп зростання прибутку на 2026 рік у 91,7% порівняно з 16,5% у галузі. Компанія перевищила очікування щодо прибутку у чотирьох попередніх кварталах, середній сюрприз склав 67,1%.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
IPO-турне прискорює офісний ринок для підприємств! Anthropic запускає низку AI-інструментів, кидаючи прямий виклик Microsoft Office
Anthropic представив Claude Meetings, який може в режимі реального часу приєднуватися до відеоконференцій та виконувати завдання, дозволяючи Claude бути учасником відеоконференцій Google Meet і перетворювати його з секретаря на реального співробітника; запущено AI-дошку та електронні таблиці — представлено Claude Whiteboards для спільного редагування командою і Claude Sheets, що створюються та змінюються AI; офіційно запущено продукт для аналізу даних Claude Data, який забезпечує інтеграцію корпоративних даних із сторонніми додатками. Акції Microsoft продовжують падати, в окремі моменти зниження перевищило 3%.

Anthropic проводить roadshow із метою досягнення 35% довгострокового операційного прибутку, засновники планують отримати 1,75 мільярда доларів через IPO, Goldman Sachs прогнозує виручку у 685 мільярдів доларів до 2030 року
Керівники Anthropic у відеопрезентації розкрили, що компанія впевнена у досягненні скоригованої операційної рентабельності на рівні 35% і вище в довгостроковій перспективі, що значно перевищує 15% у третьому кварталі цього року. Проспект показує, що семеро співзасновників планують продати майже 3,38 мільйона акцій компанії, і за середньою ціною IPO кожен отримає приблизно 250 мільйонів доларів, зберігаючи при цьому частку акцій на суму близько 18 мільярдів доларів для кожного. Goldman Sachs прогнозує, що річний дохід Anthropic до 2030 року складе майже у 150 разів більше за дохід минулого року: 586 мільярдів доларів від корпоративних клієнтів і 100 мільярдів від некорпоративних.

Anthropic IPO наближається до визначення ціни: Goldman Sachs прогнозує дохід у 2030 році понад 685 мільярдів доларів, 7 засновників отримають 1,75 мільярда доларів від IPO
Goldman Sachs прогнозує, що виторг Anthropic зросте з 4,6 млрд доларів у 2025 році до 685 млрд доларів у 2030 році, що становить понад 130-разове збільшення, однак вільний грошовий потік стане позитивним лише у 2030 році. Поточна оцінка компанії на IPO складає приблизно 1,4 трильйона доларів, семеро співзасновників сукупно реалізували акцій на 1,75 млрд доларів, кожен продав близько 250 млн доларів, що становить лише близько 1,5% їхньої частки. Аналітики вважають, що низький рівень монетизації акцій не вплине на довіру інвесторів.
Ціни на криптовалюти
Більше


