
Прогноз фінансового звіту Applied Materials (AMAT) за четвертий квартал: чи зможе попит на обладнання для AI підтримати доходи понад мільярд доларів за квартал та зберегти високі темпи зростання?
 2026/11/12 02:44
1. Короткий огляд інвестиційних моментів
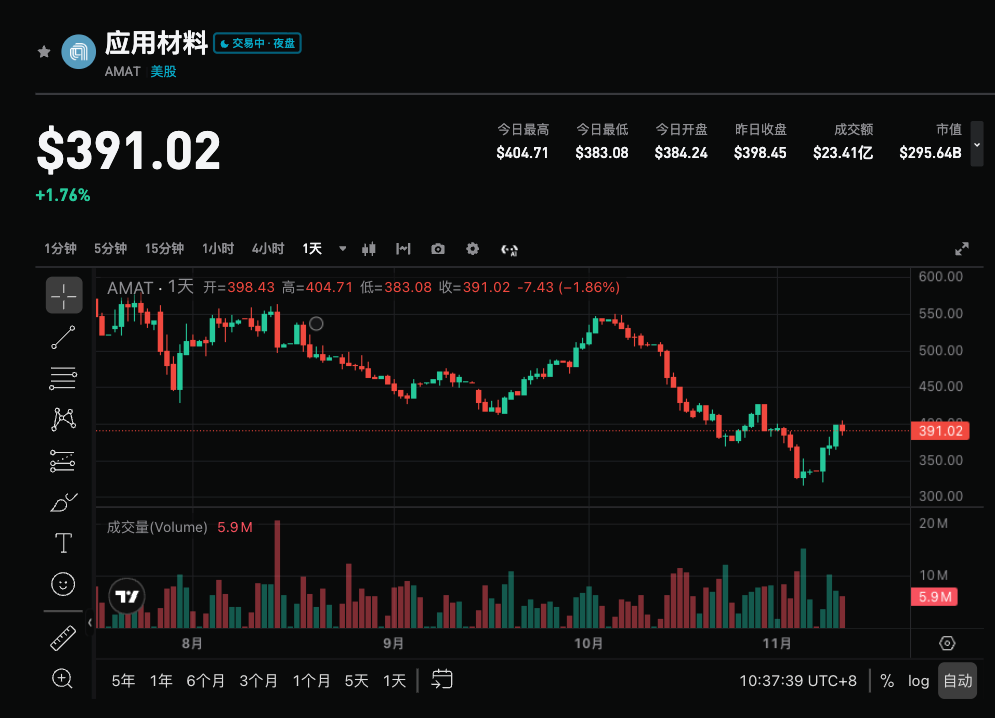
Applied Materials (AMAT.US) опублікує фінансові результати за FY2026 Q4 після закриття торгів у США 12 листопада 2026 року. Ринковий консенсус прогнозує дохід у розмірі приблизно 10,3 млрд доларів (+51,5% рік до року, середня оцінка менеджменту 10,25 млрд доларів), non-GAAP EPS близько 4,06 долара (+87,1% рік до року, середня оцінка менеджменту 4,02 долара). Компанія вже вісім кварталів поспіль перевищує очікування, менеджмент раніше заявляв, що попит на AI стимулює рекордні результати і прогнозує зростання, що випереджає ринок до 2027 року. Ринок уважно стежить за тим, чи зможуть AI-замовлення компенсувати традиційні циклічні коливання, а також чи вдасться зберегти високий темп зростання в наступному кварталі.
2. Чотири основні фокуси
Фокус 1: Попит на передові логічні рішення, DRAM та передове пакування, що стимулюється AI
Розширення AI-потужностей є основним рушієм зростання. Менеджмент очікує, що передові логічні рішення (leading-edge foundry-logic), DRAM (включаючи HBM) та передове пакування забезпечать приблизно 80% зростання обладнання для виробництва напівпровідників (WFE) у 2026-2027 роках. Компанія має лідерські позиції у цих сферах і прагне збільшити частку ринку. Середній прогноз доходу за Q4 вже перевищив 10 млрд доларів (+51% рік до року), очікується, що дохід від передового пакування в 2026 календарному році зросте понад 70%. Ринок буде перевіряти, чи зберігається стійкий попит і поставки у цих високоцінних сегментах.
Фокус 2: Чи збережеться розширення маржі після восьми кварталів перевищення очікувань
На відміну від деяких конкурентів, валова маржа Applied Materials вже 13 кварталів поспіль покращується у рік до року. У Q3 non-GAAP валова маржа становила близько 50,4%, менеджмент очікує, що у Q4 вона залишиться на тому ж рівні. Ключовими факторами є ціноутворення, оптимізація продуктового портфеля та операційний левередж. Якщо маржа надалі буде розширюватися або хоча б стабільною, це зміцнить "логіку високого зростання + високої маржі"; якщо ж через збільшення витрат і виробничих потужностей маржа знизиться, це може послабити прибутковість.
Фокус 3: Зниження частки доходу з Китаю та вплив експортного контролю
Частка доходу з Китаю вже знизилась з високих рівнів до близько 28% (раніше була вищою). Експортний контроль та геополітичні чинники залишаються змінними. Ринок звертає увагу на те, чи лишається попит на зрілі виробничі процеси, а також чи можуть зростання в інших регіонах (особливо США та у замовників з передовими технологіями) повністю компенсувати це. Менеджмент раніше демонстрував позитивну позицію щодо довгострокового попиту, і частина переговорів уже охоплює аж до 2030 року.
Фокус 4: Стійкість прогнозу на наступний квартал та рік
Q4 — ключова точка для перевірки, чи не досягнуто піку високого зростання. Консенсус уже трохи вищий за середню оцінку менеджменту — просте співпадіння очікувань може не підтримати акції. Основна увага буде на прогноз Q1 FY2027 (деякі аналітики очікують подальше зростання квартал до кварталу) і чи менеджмент збереже або підвищить свою заяву про "зростання швидше за ринок до 2027 року". Сервісний бізнес (AGS) також очікує понад 20% зростання у 2026 році — це додатковий стабілізатор.
3. Ризики і можливості
Каталізатори зростання:
- Дохід і EPS значно перевищує очікування (особливо сильний дохід від передового пакування та DRAM), і підвищується прогноз на наступний квартал.
- Валова маржа продовжує розширюватися або залишається на високому рівні, що підтверджує цінову силу і переваги продуктового портфеля.
- Менеджмент повторно підтверджує або посилює прогноз швидшого за ринок зростання у 2027 році, із розширенням видимості довгострокових замовлень.
Ризики зниження:
- Лише відповідність або трохи нижче середнього прогнозу, неспроможність підвищити outlook, що викликає сумніви щодо стійкості високого зростання.
- Дальше зниження попиту з Китаю чи вплив експортного контролю перевищують очікування, і зростання в інших регіонах недостатньо для компенсації.
- Витрати на нарощування потужностей або обмеження ланцюга поставок призводять до тиску на маржу.
4. Рекомендації щодо торгової стратегії
Бичача логіка: Якщо попит на AI-обладнання (передова логіка, DRAM, передове пакування) значно перевищує очікування, стабільна маржа і позитивний прогноз на наступний квартал/рік — це може зміцнити позицію Applied Materials як ключового постачальника AI-обладнання для напівпровідників і підтримати корекцію оцінки.
Ведмежі ризики: Якщо результати лише відповідають середньому прогнозу, прогноз обережний або маржа знизилась, враховуючи останній відкат акцій (за останній місяць близько -14,5%), це може стимулювати подальше фіксування прибутків.
Ключові дані:
- Загальний дохід та темпи зростання рік до року/квартал до кварталу
- Дохід від передового пакування, DRAM та передової логіки
- non-GAAP валова маржа та операційна маржа
- Чи підвищено прогноз на Q1 FY2027 та на рік загалом
- Частка доходу з Китаю і внесок інших регіонів
Рекомендації щодо дій: При перевищенні очікувань і позитивному прогнозі — варто розглянути можливість позиціонування після корекції; якщо дані слабкі чи прогноз не надто оптимістичний, слід враховувати ризик короткострокових коливань і уникати покупок за високою ціною. Позиціонування і рівні стопів потрібно гнучко коригувати відповідно до власної толерантності до ризику.
Відмова від відповідальності: Цей матеріал надано лише для ознайомлення і не є інвестиційною рекомендацією.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
"Стоячи на світлі", Corning (GLW.US) отримала першу рекомендацію "купувати" від Jefferies! AI-фабрики масово скуповують оптоволокно, глобальний дефіцит постачання може досягти 30%
Для Corning нещодавнє збільшення прибутку переважно пов’язане з розширенням кластерів AI. Зі зростанням кількості оптичних ліній між шафами та кампусами, клієнти потребують прокладати більше оптоволокон у обмеженому просторі трубопроводів і шаф, що призводить до підвищеного попиту на високощільні оптичні кабелі й системи з’єднання.

Синергетичний ефект доведеться чекати ще довше! Citi підвищує витрати на синергію Skydance (SKYD.US) до 4 мільярдів, але все ж зберігає рейтинг "купувати"
Citigroup опублікував оновлений звіт про модель щодо Skydance Corp за 3Q26 та зберіг рейтинг "купувати" і цільову ціну у $10.
Нафтова гігантська компанія повертається до Венесуели! ExxonMobil (XOM.US) отримала право на оцінку семи регіонів, відкрито однорічне ексклюзивне вікно для переговорів
За словами обізнаних осіб, ExxonMobil досягла попередньої угоди з урядом Венесуели та національною нафтовою компанією країни PDVSA. Американському нафтовому гіганту дозволено оцінити потенціал розвитку семи блоків, що охоплюють невикористані нафтові родовища, зрілі нафтові поля та одну ділянку для розвідки.

Ціни на криптовалюти
Більше


