
CRWV báo cáo tài chính vượt kỳ vọng, cổ phiếu tăng hơn 7% sau giờ giao dịch! Doanh thu Q3 tăng vọt 168% lên 3,661 tỷ USD, biên lợi nhuận hoạt động điều chỉnh tăng lên 10%, dự báo cả năm được nâng lên 13-13,3 tỷ USD.
 2026/11/11 03:40
CoreWeave (CRWV) báo cáo tài chính quý 3 này tạm thời xoa dịu lo ngại của thị trường về sự giảm tốc nhu cầu hạ tầng AI. Doanh thu tăng vọt 168% so với cùng kỳ, lợi nhuận biên vượt kỳ vọng, đồng thời nâng dự báo doanh thu và lợi nhuận vận hành điều chỉnh cả năm. Cổ phiếu tăng khoảng 5% sau cuộc họp điện thoại (khi thị trường đóng cửa từng tăng tới 10%). Tuy nhiên, gánh nặng nợ cũng tăng nhanh: cuối quý, khoản nợ lên đến khoảng 46,9 tỷ USD, chi phí lãi vay Q4 dự kiến vẫn sẽ vượt đáng kể lợi nhuận vận hành cùng kỳ. Câu chuyện tăng trưởng tiếp diễn, áp lực đòn bẩy tài chính cũng vậy.
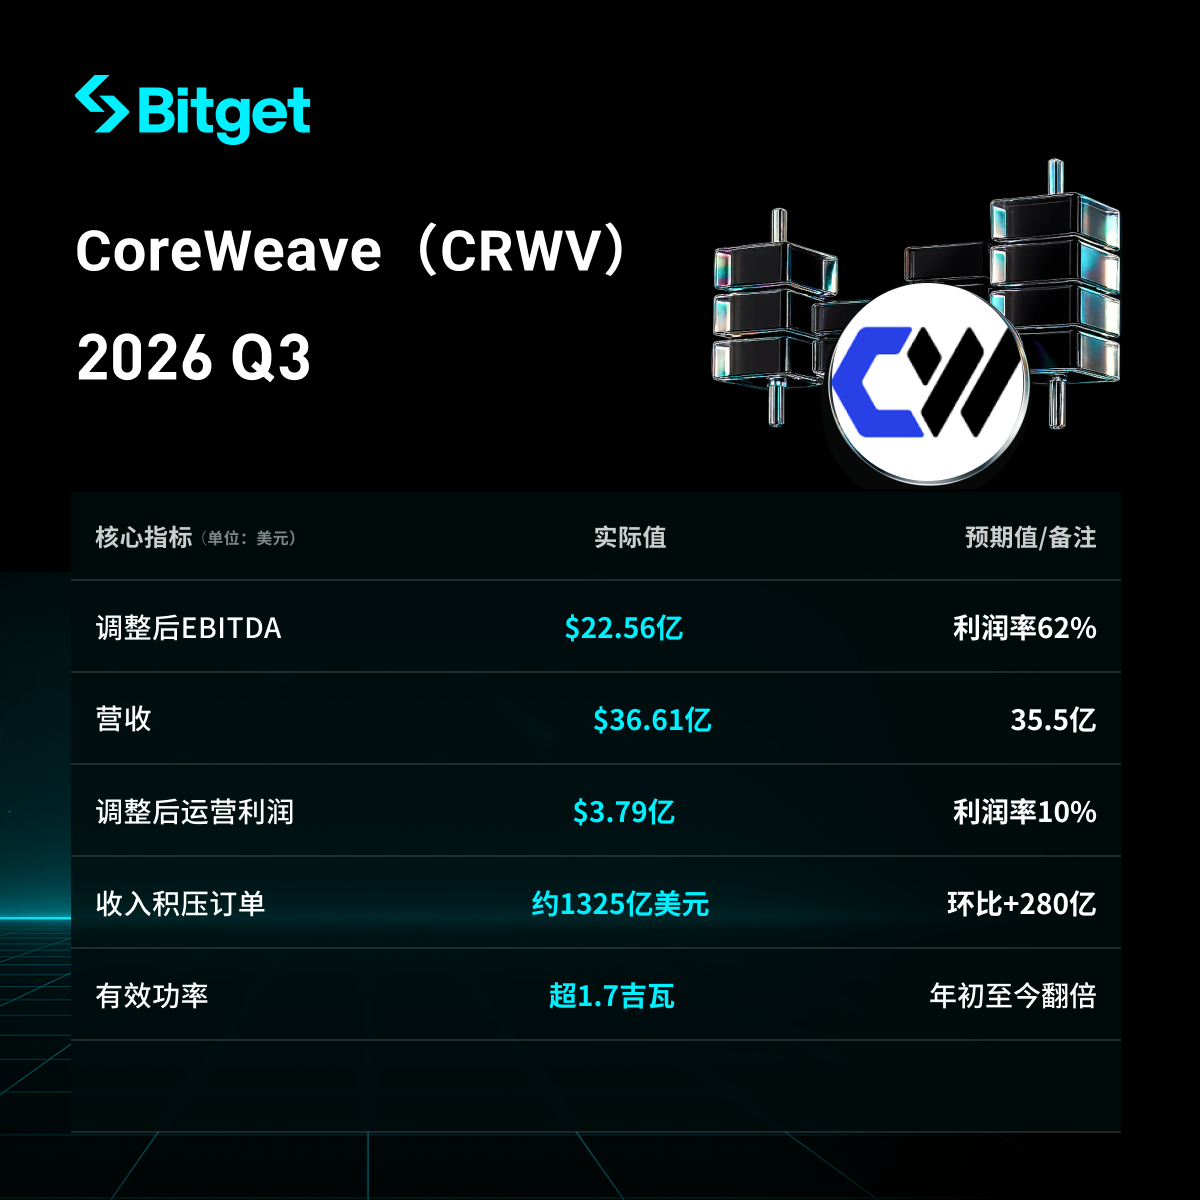
Quan điểm cốt lõi
- Doanh thu Q3 đạt 3,661 tỷ USD, tăng 168% so với cùng kỳ, tăng 42% so với quý trước, vượt xa dự báo thị trường khoảng 3,55-3,56 tỷ USD và vượt mức dự báo cao nhất của công ty, lần đầu tiên doanh thu quý tăng thêm hơn 1 tỷ USD.
- EBITDA điều chỉnh đạt 2,256 tỷ USD, biên lợi nhuận 62%; lợi nhuận vận hành điều chỉnh 379 triệu USD, biên lợi nhuận vận hành tăng lên 10% (Q2 chỉ 5%, Q1 chỉ 1%), đạt kết quả hai con số sớm hơn một quý so với kế hoạch.
- Số lượng đơn đặt hàng tồn kho khoảng 132,5 tỷ USD (tăng khoảng 28 tỷ USD so với quý trước), tổng công suất đã ký hợp đồng vượt 4,6 GW, công suất hiệu dụng vượt 1,7 GW (gấp đôi từ đầu năm đến nay).
- Dự báo doanh thu cả năm 2026 được nâng lên 13-13,3 tỷ USD (trước đó là 12,4-13,2 tỷ USD), dự báo lợi nhuận vận hành điều chỉnh được nâng lên 1,275-1,375 tỷ USD (trung vị tăng khoảng 26%), mục tiêu tốc độ doanh thu hàng năm cuối năm nâng lên 20-21 tỷ USD.
- Nợ tăng thêm khoảng 11,8 tỷ USD lên 46,9 tỷ USD trong quý, chi phí lãi ròng Q3 là 846 triệu USD; dự kiến chi phí lãi vay Q4 là 1,05-1,15 tỷ USD, vẫn sẽ bằng khoảng 1,4 lần lợi nhuận vận hành điều chỉnh cùng kỳ. CEO nhấn mạnh sẽ không phát hành nợ không bảo đảm cho công ty mẹ với lợi suất cao hiện tại, chủ yếu dựa vào tài trợ tài sản phù hợp hợp đồng, khoản thanh toán trước của khách hàng và dòng tiền từ hoạt động kinh doanh.
1. Tổng quan doanh thu và lợi nhuận
| Doanh thu | 3,661 tỷ USD | +168% | Vượt dự báo khoảng 3,55-3,56 tỷ USD, vượt mức công ty dự báo |
| EBITDA điều chỉnh | 2,256 tỷ USD | Tăng mạnh | Biên lợi nhuận 62%, cao hơn dự báo 57,6% |
| Lợi nhuận vận hành điều chỉnh | 379 triệu USD | Tăng mạnh | Biên lợi nhuận 10% (Q2 là 5%) |
| Lỗ ròng | 709 triệu USD | Mở rộng | Lỗ ròng mỗi cổ phiếu 1,27 USD, tốt hơn dự báo lỗ |
| Chi phí lãi ròng | 846 triệu USD | Tăng mạnh | Chiếm khoảng 23% doanh thu |
Mức tăng doanh thu so với quý trước lần đầu tiên vượt 1 tỷ USD, chủ yếu nhờ gia tăng khả năng giao hàng và môi trường định giá thuận lợi. Chi phí khấu hao đạt 1,89 tỷ USD (chiếm khoảng 52% doanh thu), dòng tiền từ hoạt động kinh doanh khoảng 1,98 tỷ USD, song chi tiêu tiền mặt mua bất động sản và thiết bị lên tới 9,44 tỷ USD, tiêu hao tiền mặt ròng đáng kể. Tiền mặt không bị hạn chế khoảng 4,1 tỷ USD.
2. Đơn hàng tồn kho, công suất và nhu cầu
- Đơn hàng tồn khoảng 132,5 tỷ USD (tăng khoảng 28 tỷ USD so với 104,2 tỷ USD cuối tháng 6, tăng khoảng 2,4 lần so với cùng kỳ). Dự kiến ba tháng tới sẽ nhận được khoảng 9 tỷ USD thanh toán trước và đặt cọc của khách hàng.
- Quý này bổ sung hơn 200 MW công suất hiệu dụng, tổng công suất hiệu dụng vượt 1,7 GW, gấp đôi từ đầu năm đến nay. Tổng công suất đã ký hợp đồng vượt 4,6 GW (quý này tăng trên 900 MW), trong đó triển khai quốc tế (Ấn Độ, Indonesia, Tây Ban Nha, v.v.) đạt trên 1,3 GW.
- Chỉ khoảng 37% công suất đã ký hợp đồng đang được kích hoạt. Mục tiêu công suất hiệu dụng cuối năm giữ nguyên trên 1,85 GW.
- CEO Michael Intrator cho biết, công suất của công ty về cơ bản đã được bán hết đến năm 2027, nhu cầu đủ điều kiện gấp khoảng 10 lần công suất sẵn có; nhu cầu năm 2028 cũng rất mạnh. Mùa này, giá thuê cho GPU cũ (Ampere, Hopper, v.v.) tăng 30%-50% so với quý trước, việc gia hạn GPU đáo hạn năm 2027-2028 có thể mang lại gần 1 tỷ USD doanh thu hàng năm bổ sung, không cần đầu tư vốn mới.
Ban lãnh đạo nhấn mạnh “hợp đồng khách hàng đi trước, đầu tư đi sau”, các khoản đầu tư gắn với nhu cầu đã cam kết, khoản thanh toán trước của khách hàng giúp hỗ trợ xây dựng.
3. Dự báo năm và chi tiêu vốn
- Dự báo doanh thu cả năm 2026 được nâng lên 13-13,3 tỷ USD (ngụ ý doanh thu Q4 khoảng 4,7-5 tỷ USD).
- Dự báo lợi nhuận vận hành điều chỉnh được nâng lên 1,275-1,375 tỷ USD, trung vị tăng khoảng 26% so với trước, ngụ ý lợi nhuận vận hành điều chỉnh Q4 khoảng 800 triệu USD (cao gấp đôi quý này).
- Mục tiêu tốc độ doanh thu hàng năm cuối năm tăng lên 20-21 tỷ USD.
- Dự báo giới hạn dưới chi tiêu vốn cả năm tăng lên, phạm vi điều chỉnh thành 37-39 tỷ USD (trước đó 35-39 tỷ USD). Chi tiêu vốn Q3 khoảng 14,5 tỷ USD, vượt mức cao nhất do công ty tự đặt ra. Dư địa chi tiêu Q4 tương đối hạn chế, một phần chi phí có thể đã chi ứng trước.
- Chiến lược tài chính: Chủ yếu dựa vào khoản vay rút vốn chậm phù hợp với hợp đồng khách hàng (DDTL), khoản thanh toán trước của khách hàng và dòng tiền hoạt động kinh doanh, hạn chế việc tăng vốn ở cấp công ty mẹ. CEO nêu rõ sẽ không phát hành nợ không bảo đảm cho công ty mẹ trong môi trường lãi suất cao như hiện nay.
4. Nợ và áp lực tài chính
Nợ cuối quý tăng lên khoảng 46,9 tỷ USD (cuối tháng 6 khoảng 35,1 tỷ USD, đầu năm khoảng 21,4 tỷ USD), tăng thêm khoảng 11,8 tỷ USD chỉ trong một quý. Tổng nợ thực tế thậm chí còn cao hơn (bao gồm thuê tài chính v.v.), vốn chủ sở hữu chỉ khoảng 4 tỷ USD, đòn bẩy rất lớn. Chi phí lãi ròng Q3 là 846 triệu USD đã vượt lợi nhuận vận hành điều chỉnh cùng kỳ; chi phí lãi vay Q4 trung vị ước tính khoảng 1,1 tỷ USD, vẫn sẽ bằng khoảng 1,4 lần lợi nhuận vận hành.
Tổng chi tiêu tiền mặt ròng ba quý đầu năm là rất lớn. Công ty đã hoàn trả một phần nợ thông qua cơ chế kết nối hợp đồng và cho biết "cơ sở hạ tầng sau khi trả hết nợ sẽ trở thành nguồn tiền mặt quan trọng". Các nhà phân tích vẫn chỉ ra thách thức cấu trúc: chi phí lãi cao, chi tiêu vốn liên tục cần thêm tài trợ, cùng với các vấn đề môi trường chính sách trung tâm dữ liệu (một số nơi cấm xây mới) gây ra những bất định.
5. Phản ứng thị trường và triển vọng
Cổ phiếu tăng vọt khoảng 10% lên quanh mức 54 USD sau khi báo cáo được công bố, sau cuộc họp điện thoại thì thu hẹp còn tăng khoảng 5%. Tính đến nay cả năm giảm khoảng 32%, từ mức đỉnh tháng 6 năm 2025 (khoảng 183 USD) đã giảm mạnh, trước đó nhiều lần cổ phiếu giảm sau các báo cáo tài chính. Kết quả kinh doanh lần này tạm thời xoa dịu câu chuyện “giảm tốc xây dựng AI”, nhưng quy mô nợ, gánh nặng lãi vay và tốc độ đầu tư vốn vẫn là điểm phân hóa cơ bản.
CEO xem báo cáo quý này là “tín hiệu chuyển mình”: Công ty đang vận hành đúng hướng và liên tục thu hút lựa chọn của khách hàng. Nhu cầu (đơn hàng tồn, định giá, tình trạng bán hết) mạnh mẽ, phía cung (giao hàng công suất, mở rộng quốc tế) vẫn đang được thúc đẩy, nhưng chi phí vốn và rủi ro vận hành dưới mô hình kinh doanh đòn bẩy cao vẫn cần được giám sát chặt chẽ.
Cảnh báo rủi ro: Nội dung trên chỉ dùng để tham khảo, không cấu thành lời khuyên đầu tư. Giao dịch cổ phiếu, hợp đồng tương lai/đòn bẩy tiềm ẩn rủi ro cao, hãy cân nhắc kỹ lưỡng dựa trên tình hình cá nhân.
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin trong bài viết đều thể hiện quan điểm của tác giả và không liên quan đến nền tảng. Bài viết này không nhằm mục đích tham khảo để đưa ra quyết định đầu tư.
Bạn cũng có thể thích
Triển vọng cổ phiếu mới của Mỹ|Từ thua lỗ đến lãi ròng 5,46 triệu: Bí quyết kinh doanh nền tảng "ba chiều" vị golf cao cấp
Vượt qua ngưỡng lãi lỗ, điểm tăng trưởng đã đến.
CPI lõi lại vượt dự báo, tiếng "diều hâu" của Fed nổi lên khắp nơi! Thành viên bỏ phiếu FOMC năm 2027 thẳng thắn nói lạm phát đang nóng.
Chủ tịch Ngân hàng Dự trữ Liên bang Chicago, Austan Goolsbee cho biết các quan chức phải giải quyết vấn đề lạm phát cao và ông cho rằng báo cáo giá tiêu dùng tháng 10 gây lo ngại.
Thuốc giảm cân được FDA cảnh báo "bệnh mắt hiếm gặp", Novo Nordisk (NVO.US), Eli Lilly (LLY.US): Không có bằng chứng chứng minh mối quan hệ nhân quả
FDA yêu cầu tất cả các loại thuốc GLP-1 phải thêm cảnh báo về bệnh mắt hiếm gặp NAION, Novo Nordisk và Eli Lilly phủ nhận mối liên hệ nhân quả, Citi cho rằng tác động đối với việc áp dụng là hạn chế.


Giá tiền điện tử
Thêm


