
مقالة لفهم Yieldbasis: محرك سيولة بالرافعة المالية لإزالة الخسائر غير الدائمة

قامت Yieldbasis مؤخراً بجمع تمويل بقيمة 5 ملايين دولار عبر Kraken و Legion (يمثل 2.5% من إجمالي المعروض)، مع قيمة سوقية كاملة (FDV) تبلغ 200 millions دولار.
المصدر: Alea Research
الترجمة: Zhou,ChainCatcher
قد يكون Yieldbasis واحداً من أكثر مشاريع DeFi المنتظرة في الربع الرابع.
تم إنشاء هذا المشروع بواسطة مؤسس Curve Finance، Michael Egorov، ويهدف إلى تحويل مجمعات السيولة ذات حاصل الضرب الثابت (constant-product AMM) إلى "صفقات أربيتراج" مقاومة لخسائر التقلبات المؤقتة (IL)، بدءًا من Bitcoin. لا يقبل YieldBasis فرضية أن مزودي السيولة (LP) يجب أن يتحملوا دائماً خسائر IL، بل يحافظ على مركز رافعة مالية ثابتة بمقدار 2x في مجمع BTC/العملات المستقرة، متتبعاً سعر BTC بنسبة 1:1، مع الاستمرار في كسب رسوم التداول.
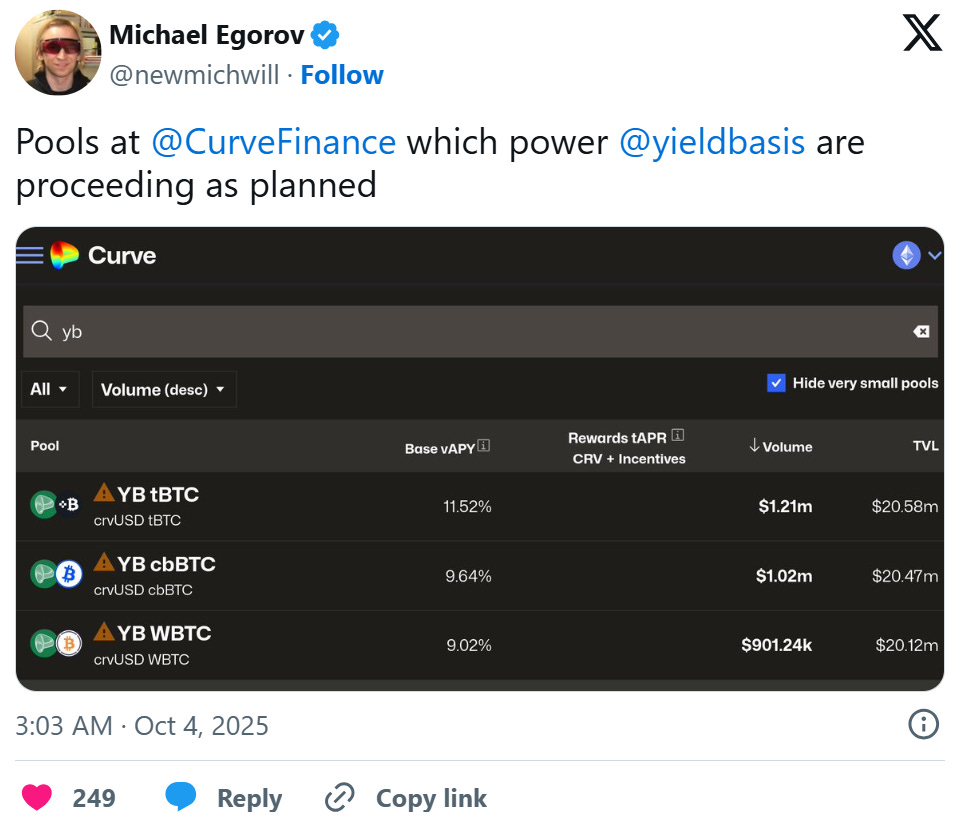
قدمت Curve حد ائتمان بقيمة 60 مليون دولار من crvUSD لإطلاق ثلاثة مجمعات BTC، باستخدام نفس آلية تقاسم الرسوم الديناميكية وآلية الحوكمة المستوحاة من نموذج veCRV الخاص بـ Curve.
ستبحث هذه المقالة كيف يقضي YieldBasis على خسائر التقلبات المؤقتة، ومحرك السيولة بالرافعة المالية وتصميم الرسوم، بالإضافة إلى بيع Legion الأخير، الذي جمع ما يقرب من 200 مليون دولار من FDV من خلال توزيع قائم على الأداء.
القضاء على IL باستخدام رافعة السيولة
كانت خسائر التقلبات المؤقتة عبئًا دائمًا على توفير السيولة لـ DEX. تقدم مشاريع مثل Uniswap v3 سيولة مركزة للتخفيف من خسائر IL، بينما تعوض مشاريع أخرى مزودي السيولة (LP) من خلال إصدار الرموز.
يعالج YieldBasis مشكلة IL عن طريق تحويل AMM ذو الأصلين إلى صفقة أربيتراج أحادية الأصل، مما يضمن أن المجمع يحتفظ دائمًا بتعرض صافٍ بنسبة 100% لـ BTC (من خلال رافعة مالية 2x)، مع اقتراض العملات المستقرة لتوفير السيولة للطرف الآخر. تشبه هذه الطريقة صفقات الفجوة السعرية في التمويل التقليدي (TradFi)، حيث يقترض المستخدمون النقد لشراء العقود الآجلة أو الأصل الفوري، ويحققون أرباحًا من فروق التمويل وتقلبات الأسعار.
المفاهيم الرئيسية:
الإيداع والاقتراض: عندما يودع المستخدم BTC، يقوم البروتوكول بسرعة باقتراض ما يعادلها بالدولار من crvUSD، ويضيف كلا الأصلين إلى مجمع Curve BTC/crvUSD. تُستخدم رموز LP الناتجة كضمان، لاقتراض crvUSD وسداد القرض الفوري، مع بقاء مركز دين/حقوق ملكية بنسبة 50% لكل منهما (رافعة مالية 2x).
AMM لإعادة التوازن والمجمع الافتراضي: مع تقلب سعر BTC، يكشف AMM لإعادة التوازن والمجمع الافتراضي عن فروق أسعار صغيرة، مما يحفز المتداولين على استغلال الفرص لإعادة الرافعة المالية إلى 2x. عندما يرتفع سعر BTC، يقوم النظام بسك المزيد من crvUSD وLP؛ وعندما ينخفض سعر BTC، يسدد النظام الدين ويدمر LP. يكسب المتداولون من الفروق، مما يجعل آلية الحوافز متوافقة مع صحة المجمع.
تعرض خطي: من خلال الحفاظ على رافعة مالية ثابتة 2x، ينمو مركز مزودي السيولة (LP) خطيًا مع سعر BTC، بدلاً من أن يكون متناسبًا مع الجذر التربيعي للسعر. هذا يعني أن تعرض مزودي السيولة (LP) سيتطابق مع سعر BTC بنسبة 1:1، مع الاستمرار في كسب رسوم التداول من Curve.
Flywheel Curve
يستفيد هذا التصميم أيضًا بشكل كامل من منظومة Curve. يقوم YieldBasis بالاقتراض مباشرة من حد ائتمان Curve من crvUSD (إذا تمت الموافقة).
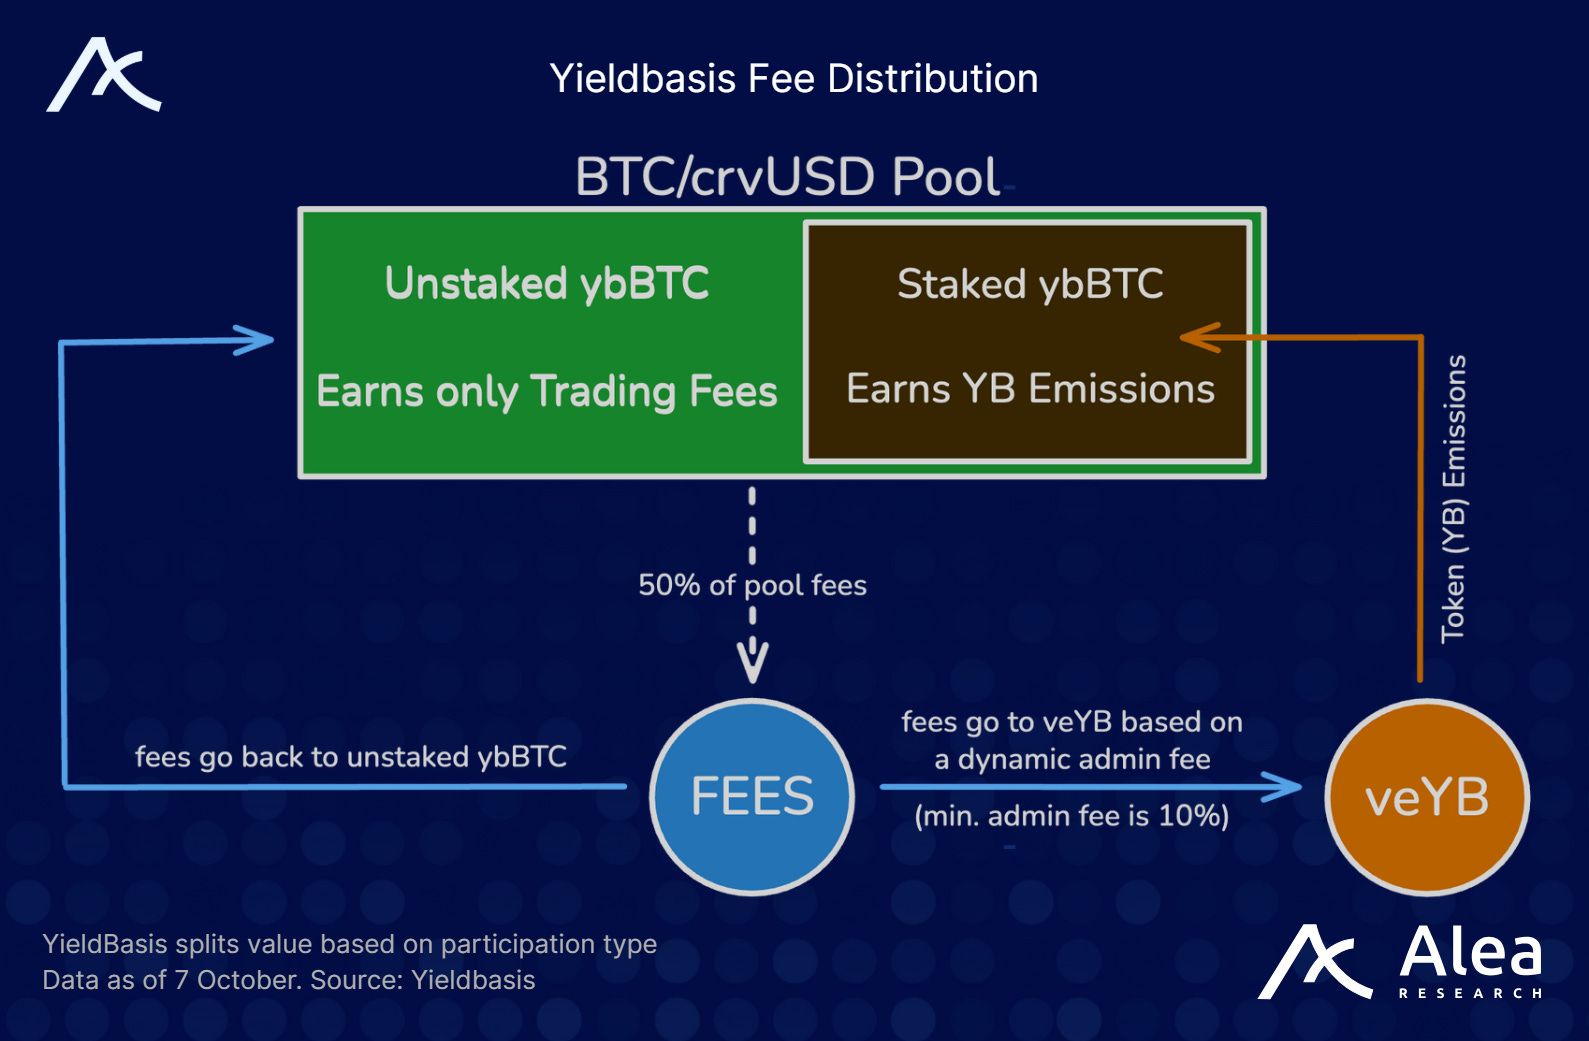
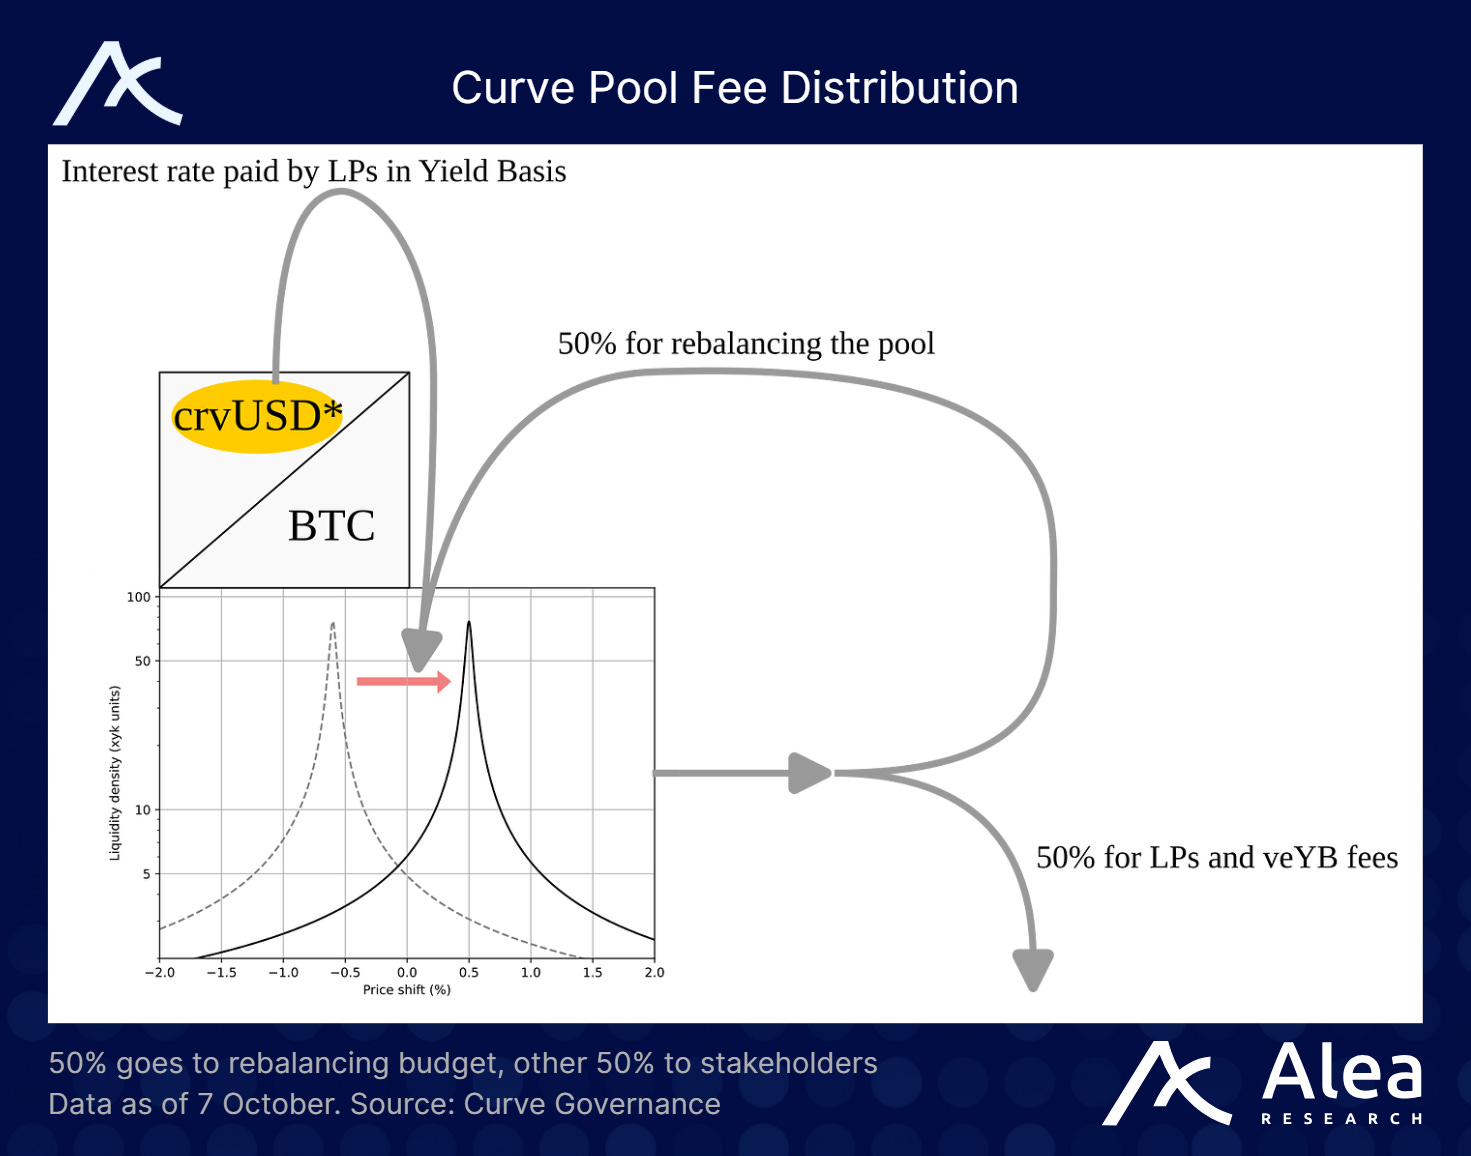
يتم توزيع رسوم التداول من مجمع BTC/crvUSD على مزودي السيولة في YieldBasis (LP) وحاملي veYB في شكل رسوم إدارية ديناميكية. يُستخدم 50% من الرسوم لإعادة التوازن، بينما يتم توزيع الـ 50% المتبقية بين مزودي السيولة غير المرهونين (LP) و veYB بناءً على حصة الرهن من ybBTC. إذا قام العديد من مزودي السيولة (LP) برهن رموزهم لكسب إصدار YB، تزداد الرسوم الإدارية، مما يؤدي إلى دفع المزيد من الرسوم إلى veYB. أما إذا كان عدد الرهونات أقل، يحصل مزودو السيولة (LP) على رسوم مقومة بـ BTC أكثر.
توازن هذه الآلية الحوافز وتعيد بناء نظام قياس Curve.
تمويل بقيمة 5 ملايين دولار من Legion و Kraken Launch
أكمل Yieldbasis مؤخرًا جولة تمويل بقيمة 5 ملايين دولار من خلال Kraken و Legion (تمثل 2.5% من إجمالي العرض)، مع FDV بقيمة 200 مليون دولار. تم تخصيص 2.5 مليون دولار لبيع عام "قائم على المساهمة" من Legion، و2.5 مليون دولار لـ Kraken Launch. تم فتح هذه الرموز بنسبة 100% عند TGE.
تم تقسيم البيع العام إلى مرحلتين:
المرحلة الأولى: تم حجز ما يصل إلى 20% من الرموز للمستخدمين ذوي درجات السمعة العالية على Legion (استنادًا إلى النشاط على السلسلة، والمساهمات الاجتماعية وGitHub، وغيرها).
المرحلة الثانية: تم فتح الحصة المتبقية في كل من Kraken و Legion، على أساس أسبقية الحضور.
حقق بيع Legion اكتتابًا زائدًا بمقدار 98 مرة. شمل المعالجة النهائية استبعاد الهجمات الآلية والروبوتات، واعتماد نهج توزيع "مرجح على الطرفين":
تخصيص المزيد من الأموال للمساهمين الرئيسيين (أولئك الذين يمكنهم زيادة TVL، وجلب الشهرة، والمساهمة في قاعدة الشيفرة، وغيرهم)؛
وفي الوقت نفسه، حصلت آلاف الشركات الأخرى على بعض التخصيص، مما جمع بين مزايا جولة التمويل الملائكي والتوزيع الواسع.
إخلاء المسؤولية: يعكس محتوى هذه المقالة رأي المؤلف فقط ولا يمثل المنصة بأي صفة. لا يُقصد من هذه المقالة أن تكون بمثابة مرجع لاتخاذ قرارات الاستثمار.
You may also like
تحدي اختيار الأصول الأمريكية في ظل ارتفاع أسعار الفائدة

هل تؤثر تشديد الرقابة على مراكز البيانات في الولايات المتحدة على أسهم البنية التحتية للذكاء الاصطناعي؟ مورغان ستانلي: التأثير محدود عام 2027 والمخاطر تتركز أكثر في 2028
تعتقد مورغان ستانلي أن عمليات البيع في أسهم البنية التحتية للذكاء الاصطناعي الناجمة عن الانتخابات النصفية الأمريكية ربما كانت رد فعل مبالغ فيه. إن مخاطر توسع مراكز البيانات بحلول عام 2027 محدودة، والطلب على قوة الحوسبة للذكاء الاصطناعي لا يزال قوياً. لقد بدأت بعض الأسهم التكنولوجية في إظهار فرص استثمارية، وتظل Microsoft الخيار المفضل.

حددت جولدمان ساكس خطوط الاتجاه الرئيسية، وخط الدفاع الأخير لناسداك في خطر
مؤشر ناسداك 100 يواصل الانخفاض للأسبوع الرابع، حيث يجري اختبار دقيق لخط الاتجاه الرئيسي الذي يربط أدنى نقاط لعامي 2025 و2026 (26630 نقطة). وعلى الرغم من قوة أرباح الربع الثالث، إلا أن ارتفاع مستويات الحذر في السوق وصعود مؤشرات الذعر دفع المستثمرين للتكيف مع توقعات التباطؤ المحتمل لعام 2028، مما أدى إلى استمرار تراجع أسعار الأسهم. ومع التدفق الهائل لرأس المال الأجنبي والاختلاف الكبير في التقييمات، ينتظر السوق اختبار بيانات مؤشر أسعار المستهلكين لهذا الأسبوع والتقارير المالية لعمالقة الرقائق الإلكترونية.

جولدمان ساكس يدعم Oracle (ORCL.US): المخاوف بشأن تمويل الذكاء الاصطناعي قد تكون مبالغ فيها، والمخاطر في المشاريع قيد الإنشاء يمكن السيطرة عليها
واصلت جولدمان ساكس تقييم "شراء" لشركة Oracle، مع تحديد هدف سعر لمدة 12 شهرًا بقيمة 206 دولار.

أسعار العملات المشفرة
المزيد


