
Tətbiqi Materiallar (AMAT) Q4 maliyyə hesabatı öncəsi proqnoz: AI avadanlıq tələbi 10 milyardlıq bir rüblük gəliri və yüksək artımı davam etdirə biləcəkmi?
 2026/11/12 02:44
1. İnvestisiya məqamlarına qısa baxış
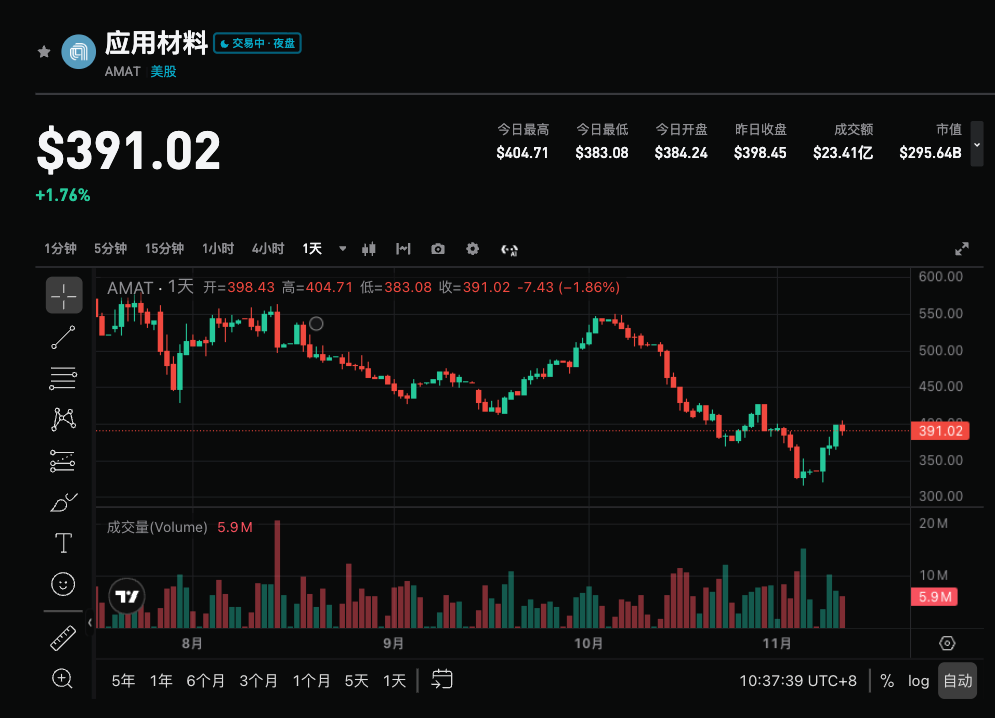
Applied Materials (AMAT.US) 2026-cı il 12 noyabr ABŞ bazarından sonra FY2026 Q4 nəticələrini açıqlayacaq. Bazarın konsensus gözləntisinə görə gəlir təxminən 10.3 milyard ABŞ dolları olacaq (+51.5% illik, şirkət rəhbərliyinin ara orta göstəricisi 10.25 milyard ABŞ dolları), qeyri-GAAP EPS isə təxminən 4.06 ABŞ dolları (+87.1% illik, şirkət rəhbərliyinin ara orta göstəricisi 4.02 ABŞ dolları). Şirkət son səkkiz rüb ərzində ardıcıl olaraq bazar gözləntilərini üstələyib, rəhbərlik əvvəllər AI tələbinin rekord nəticələrə səbəb olduğunu bildirib və artımın 2027-ci ilə qədər bazarı üstələyəcəyini gözləyir. Bazar əsas diqqətini AI ilə bağlı avadanlıq sifarişlərinin ənənəvi dövriyyə dəyişkənliyini tam şəkildə kompensasiya edib-etməyəcəyinə və növbəti rüb üçün təlimatların yüksək artım tendensiyasını saxlayıb-saxlamayacağına yönəldir.
2. Dörd əsas diqqət mərkəzi
Fokus 1: AI tərəfindən idarə olunan qabaqcıl loqika, DRAM və qabaqcıl qablaşdırma tələbi
AI hesablama gücünün genişlənməsi əsas artım driveridir. Rəhbərlik gözləyir ki, qabaqcıl loqika (leading-edge foundry-logic), DRAM (HBM daxil olmaqla) və qabaqcıl qablaşdırma 2026-2027-ci illər üçün qalet avadanlıqları (WFE) artımının təxminən 80%-ni təşkil edəcək. Şirkət bu sahələrdə liderliyini qoruyur və bazar payını artırmaq məqsədindədir. Q4 gəlir təlimatının ara orta göstəricisi artıq 10 milyard ABŞ dolları həddini keçib (+51% illik), qabaqcıl qablaşdırmadan gəlir 2026-cı təqvim ilində 70%-dən çox böyüyəcək. Bazar, bu yüksək dəyərli sahələrdə sifarişlər və göndərişlərin davamlı güclü olub-olmadığını yoxlayacaq.
Fokus 2: Səkkiz rüb ardıcıl gözləntiləri üstələdikdən sonra mənfəətliliyin davamlı artımı
Bəzi avadanlıq sektoru şirkətlərindən fərqli olaraq, Applied Materials-in ümumi mənfəət marjası ardıcıl 13 rüb illik artıb. Q3 qeyri-GAAP ümumi mənfəət marjası təxminən 50.4% olub və rəhbərlik Q4-də bu səviyyədə qalacağını gözləyir. Qiymətqoyma qabiliyyəti, məhsul portfelinin optimizasiyası və əməliyyat leverage əsas amillərdir. Bu rübdə mənfəətlilik artmağa davam etsə və ya ən azı sabit qalsa, "yüksək artım+yüksək mənfəət" məntiqi güclənəcək; əgər istehsal gücünün artırılması və ya xərclərin artması səbəbindən geriləmə baş versə, mənfəət elastikliyini zəiflədə bilər.
Fokus 3: Çin gəlirinin payının azalması və ixrac məhdudiyyətlərinin təsiri
Çindən gəlirin payı yüksək səviyyədən 28%-ə (əvvəllər daha yüksək olub) enib. İxrac məhdudiyyətləri və geosiyasi amillər potensial dəyişkəndir. Bazar baxır ki, yetkin texnologiyalara tələbat hələ də davam edirmi və qeyri-Çin regionları (xüsusilə ABŞ və digər qabaqcıl müştərilər) bu düşüşü tam kompensasiya edə bilirmi. Rəhbərlik uzunmüddətli tələb görünüşünə müsbət yanaşır və bəzi danışıqlar artıq 2030-cu ilə qədər uzadılıb.
Fokus 4: Növbəti rüb və illik təlimatın dayanıqlılığı
Q4 yüksək artımın zirvə nöqtəsini yoxlamaq üçün əsas tarixdir. Konsensus artıq şirkət rəhbərliyinin ara orta göstəricisindən bir az yüksəkdir, yalnız gözləntiləri qarşılamaq qiymət yüksəlişi üçün kifayət etməyə bilər. Bazar əsas diqqətini Q1 FY2027 təlimatına yönəldəcək (bəziləri artımın davamını gözləyirlər) və rəhbərliyin 2027-ci ildə "bazar böyüməsini üstələyəcək" yönündə açıqlamalarını saxlayıb-saxlamadığını yoxlayacaq. Xidmət gəliri (AGS) üçün 2026-cı ildə 20%-dən çox artım gözlənilir və bu da sabitləşdirici rol oynayır.
3. Risklər və imkanlar bir arada
Yüksəlmə katalizatorları:
- Gəlir və EPS bariz şəkildə konsensusu üstələyir (xüsusilə qabaqcıl qablaşdırma və DRAM gəliri güclü olur), və növbəti rüb üçün təlimatlar artırılır.
- Ümumi mənfəət marjası artmağa davam edir və ya yüksək səviyyədə sabit qalır, qiymətqoyma qabiliyyətini və məhsul portfel üstünlüyünü təsdiqləyir.
- Rəhbərlik 2027-ci il üçün ümumi bazardan daha sürətli artım perspektivini təkrar və ya möhkəmləndirir, uzunmüddətli sifariş üfüqü daha da uzadılır.
Aşağı yönlü risklər:
- Yalnız orta göstəricini qarşılayır və ya bir az aşağı olur, proqnozlar artırılmır və yüksək artımın davamlılığına şübhələr yaranır.
- Çində tələbat daha da azalır və ya ixrac məhdudiyyətləri gözləniləndən artıq təsir edir, qeyri-Çin artımı kompensasiya etmək üçün yetərli olmur.
- İstehsal gücünün artırılması və ya təchizat zəncirinin məhdudiyyətləri səbəbindən gəlir marjası basqı altında qalır.
4. Ticarət strategiyası üzrə tövsiyələr
Uzun mövqeli məntiq: Əgər AI ilə bağlı avadanlıq tələbi (qabaqcıl loqika, DRAM, qabaqcıl qablaşdırma) bariz şəkildə gözləntilərdən yüksək olar, mənfəətlik sabit və növbəti rüb/ildə müsbət təlimat verilərsə, Applied Materials-ın AI qalet avadanlıqları üzrə əsas təchizatçı kimi mövqeyi güclənə və dəyər bərpasını dəstəkləyə bilər.
Qısa mövqeli risklər: Əgər nəticələr yalnız orta göstəricini qarşılar, təlimatlar konservativ və ya mənfəətlikdə azalma olar, üstəlik son dövrdə qiymət artıq yüksəkdən azalıb (son ayda təxminən -14.5%), bu, əlavə realizasiya və satış təzyiqi yaradacaq.
Əsas göstəricilər:
- Ümumi gəlir və illik/rübdən-rübə artım sürəti
- Qabaqcıl qablaşdırma, DRAM və qabaqcıl loqika ilə əlaqəli gəlir göstəriciləri
- Qeyri-GAAP ümumi mənfəət marjası və əməliyyat gəlirliyi
- Q1 FY2027 və illik təlimatın artırılıb-artırılmaması
- Çin gəlirinin payı və qeyri-Çindən gələn artım töhfəsi
Əməli tövsiyə: Nəticələr gözləntiləri üstələyər və təlimatlar müsbət olarsa, qiymət tənzimlənməsindən sonra mövqe açmaq imkanı izlənilə bilər; göstəricilər zəif və ya təlimatlarda zəiflik hiss olunsa, qısa müddətli dəyişkənlik risklərinə diqqət yetirin və yüksək qiymətə alışdan çəkinin. Mövqe və stop-loss fərdi riskə dayanıqlılığa görə çevik tənzimlənməlidir.
İmtina: Yuxarıdakı məzmun yalnız istinad üçündür, investisiya məsləhəti deyil.
İmtina: Bu məqalənin məzmunu yalnız müəllifin fikrini əks etdirir və platformanı heç bir şəkildə təmsil etmir. Bu məqalə investisiya qərarları qəbul etmək üçün istinad kimi nəzərdə tutulmayıb.
Siz də bəyənə bilərsiniz
"İşıqda durmaq" şərhini alan Corning (GLW.US), Jefferies tərəfindən ilk dəfə "almaq" ilə qiymətləndirildi! AI fabrikləri optik lif üçün yarışır, qlobal təchizat çatışmazlığı üçdə birə çata bilər
Corning üçün son zamanlar qazanc artımının əsas mənbəyi AI klasterlərinin genişləndirilməsidir. Şkaflararası və parklararası optik bağlantıların artması ilə, müştərilər məhdud boru və şkaf məkanında daha çox lif qoymalı olur, bu da yüksək sıxlıqlı optik kabellərə və bağlantı sistemlərinə olan tələbi artırır.

Sinergiya təsiri üçün daha uzun gözləmək lazımdır! Citigroup Skydance (SKYD.US) üçün sinergiya xərclərini 4 milyarda yüksəltdi, lakin hələ də "al" reytinqini saxlayır
Citi Skydance Corp üçün 3Q26 model yeniləmə hesabatını yayımlayıb və “al” reytinqini və 10 dollar məqsəd qiymətini qoruyub saxlayıb.
Neft nəhəngi Venesuelaya qayıdır! Exxon Mobil (XOM.US) 7 rayonun qiymətləndirilməsi üçün hüquq alıb və birillik eksklüziv danışıqlar pəncərəsi açılıb
Məlumata görə, ExxonMobil artıq Venesuela hökuməti və ölkənin milli neft şirkəti PDVSA ilə ilkin razılaşma əldə edib. Bu Amerika neft nəhəngi 7 blokun inkişaf potensialını qiymətləndirməyə icazə alıb. Bu bloklara inkişaf etdirilməmiş neft yataqları, yetkin yataqlar və bir tədqiqat bloku daxildir.



