
Las ventas de Amplitude (NASDAQ:AMPL) en el cuarto trimestre del año fiscal 2025 superan las estimaciones, las perspectivas para el próximo año son optimistas

La plataforma de análisis digital Amplitude (NASDAQ:AMPL)
¿Es ahora el momento de comprar Amplitude?
Aspectos destacados de Amplitude (AMPL) Q4 CY2025:
- Ingresos: 91,43 millones de dólares vs estimaciones de los analistas de 90,35 millones de dólares (crecimiento interanual del 17%, superando por 1,2%)
- EPS ajustado: $0,04 vs estimaciones de los analistas de $0,05 (en línea)
- Ingreso operativo ajustado: 4,18 millones de dólares vs estimaciones de los analistas de 4,59 millones de dólares (margen de 4,6%, relativamente en línea)
- Guía de ingresos para el Q1 CY2026 es de 92,7 millones de dólares en el punto medio, aproximadamente en línea con lo que los analistas esperaban
- Guía de EPS ajustado para el año fiscal 2026 es de $0,11 en el punto medio, por debajo de las estimaciones de los analistas en un 9,8%
- Margen operativo: -20,8%, mejorando desde -45,4% en el mismo trimestre del año anterior
- Margen de flujo de caja libre: 12,2%, subiendo desde 3,8% en el trimestre anterior
- Clientes: 4.700, aumentando desde 4.500 en el trimestre anterior
- Tasa de retención neta de ingresos: 104%, subiendo desde 102% en el trimestre anterior
- Ingresos recurrentes anuales: 366 millones de dólares (crecimiento interanual del 17,3%, superando expectativas)
- Capitalización bursátil: 847,6 millones de dólares
Resumen de la empresa
Nacida a partir de la idea de que las empresas operaban a ciegas al intentar comprender el comportamiento de los usuarios en sus productos digitales, Amplitude (NASDAQ:AMPL) ofrece una plataforma de análisis digital que ayuda a las empresas a entender cómo las personas usan sus productos digitales, para mejorar la experiencia del usuario e impulsar el crecimiento de los ingresos.
Crecimiento de ingresos
El rendimiento de ventas a largo plazo de una empresa puede indicar su calidad general. Cualquier negocio puede mostrar buenos resultados uno o dos trimestres, pero los mejores crecen de manera constante a largo plazo. Por suerte, el crecimiento anualizado de ingresos de Amplitude del 27,3% en los últimos cinco años fue impresionante. Su crecimiento superó al promedio de empresas de software y demuestra que su oferta resuena entre los clientes.
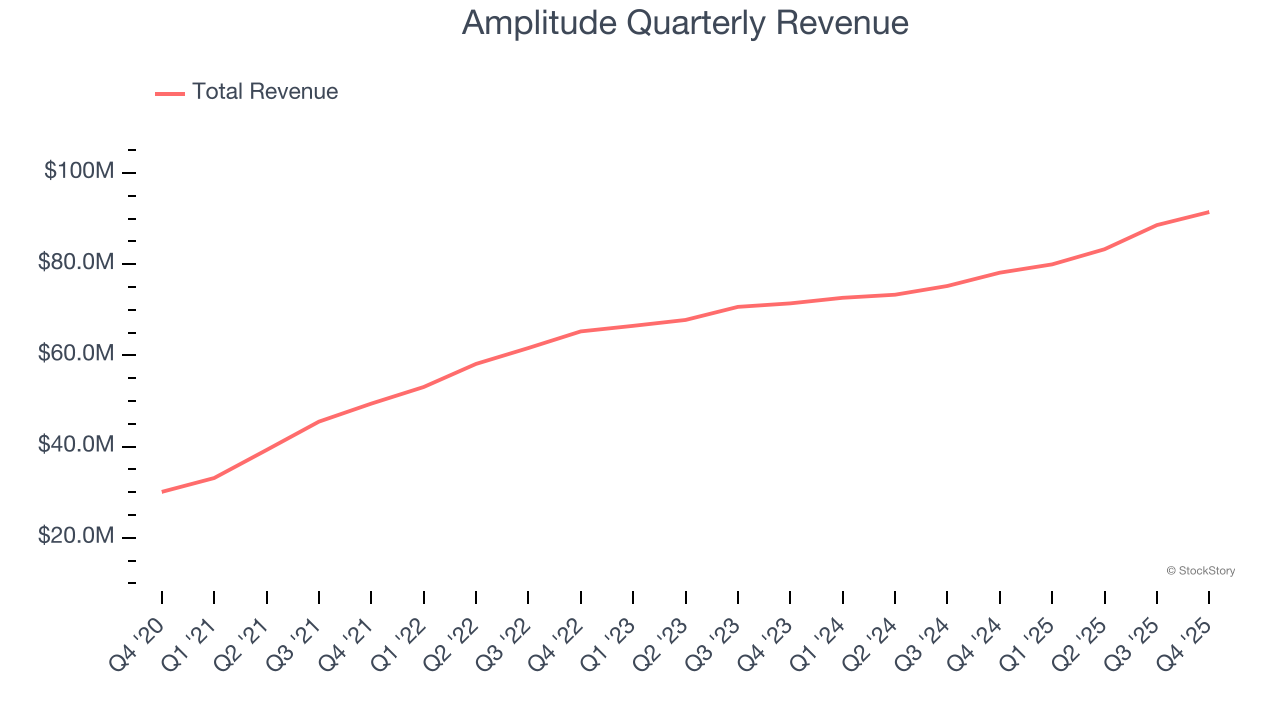
En StockStory ponemos mayor énfasis en el crecimiento a largo plazo, pero dentro del software, una visión histórica de medio decenio puede perder innovaciones recientes o tendencias disruptivas en la industria. El rendimiento reciente de Amplitude muestra que su demanda se ha desacelerado significativamente, ya que su crecimiento anualizado de ingresos del 11,5% en los últimos dos años está muy por debajo de su tendencia a cinco años.
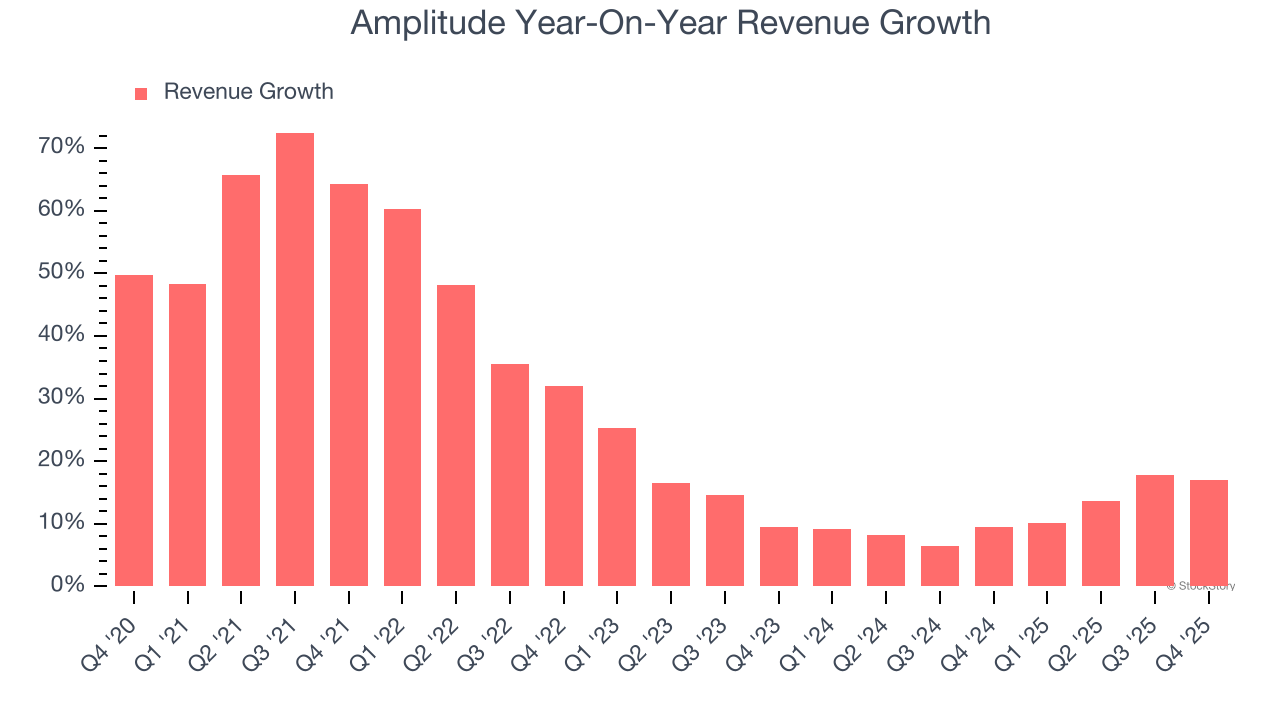
En este trimestre, Amplitude reportó un crecimiento interanual de ingresos del 17%, y sus 91,43 millones de dólares en ingresos superaron las estimaciones de Wall Street por un 1,2%. La gerencia de la empresa actualmente proyecta un aumento interanual del 15,9% en las ventas para el próximo trimestre.
Mirando más adelante, los analistas del lado vendedor esperan que los ingresos crezcan un 13,7% en los próximos 12 meses. Aunque esta proyección implica que sus productos y servicios más nuevos impulsarán un mejor rendimiento en la línea superior, sigue estando por debajo del promedio del sector.
Mientras Wall Street persigue a Nvidia en máximos históricos, un proveedor de semiconductores poco conocido domina un componente crítico de IA que estos gigantes no pueden construir sin él.
Ingresos recurrentes anuales
Mientras que los ingresos reportados de una empresa de software pueden incluir ítems de bajo margen como tarifas de implementación, los ingresos recurrentes anuales (ARR) son la suma de los próximos 12 meses de ingresos contratados, exclusivamente provenientes de suscripciones de software, o los flujos de ingresos predecibles y de alto margen que hacen tan valioso al modelo SaaS.
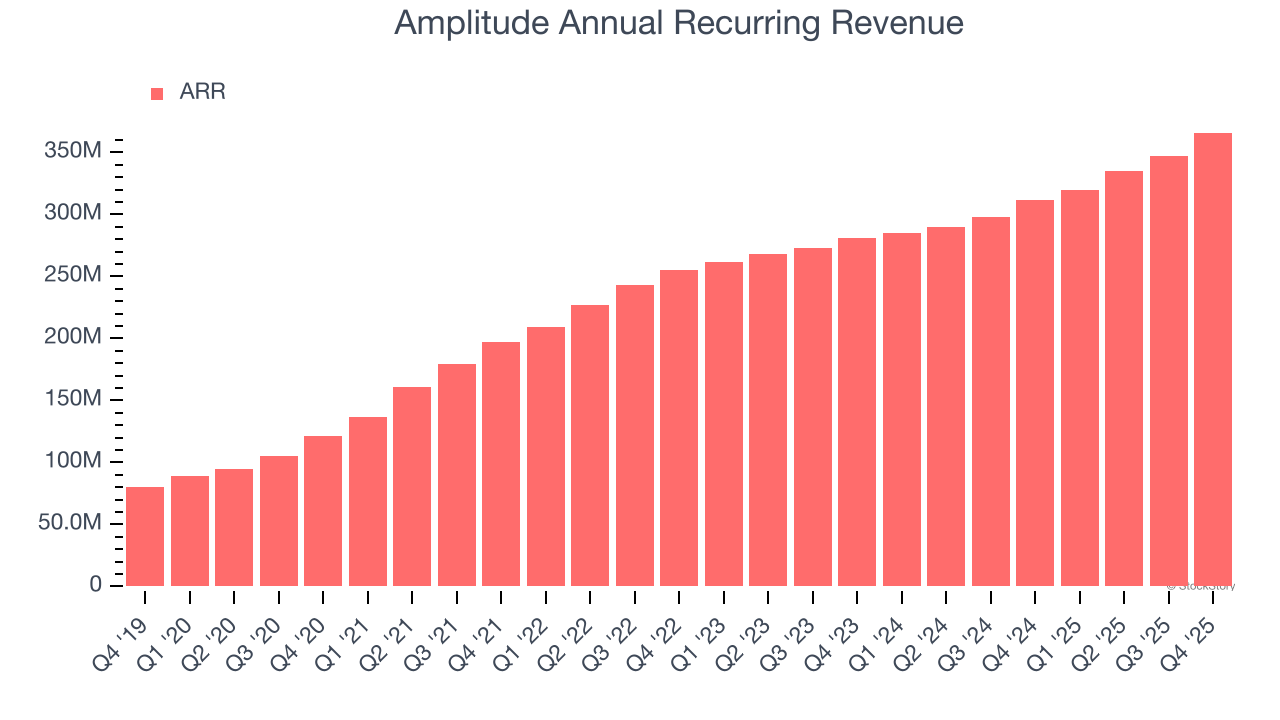
El ARR de Amplitude alcanzó los 366 millones de dólares en el Q4, y en los últimos cuatro trimestres, su crecimiento superó levemente al sector, con incrementos interanuales promedio del 15,4%. Este rendimiento se alineó con el crecimiento total de ventas y demuestra que la empresa está asegurando compromisos a largo plazo. Su crecimiento también contribuye positivamente a la previsibilidad de los ingresos de Amplitude, una característica que los inversores a largo plazo suelen preferir.
Retención de clientes
Una de las mejores ventajas del modelo de negocio de software como servicio (y una razón por la que cotizan a múltiplos de valoración elevados) es que los clientes suelen gastar cada vez más en los productos y servicios de una empresa con el tiempo.
La tasa de retención neta de ingresos de Amplitude, una métrica clave que mide cuánto dinero gastan hoy los clientes existentes de hace un año, fue de 102% en el Q4. Esto significa que Amplitude habría crecido en ingresos un 1,5% incluso si no hubiera sumado nuevos clientes en los últimos 12 meses.
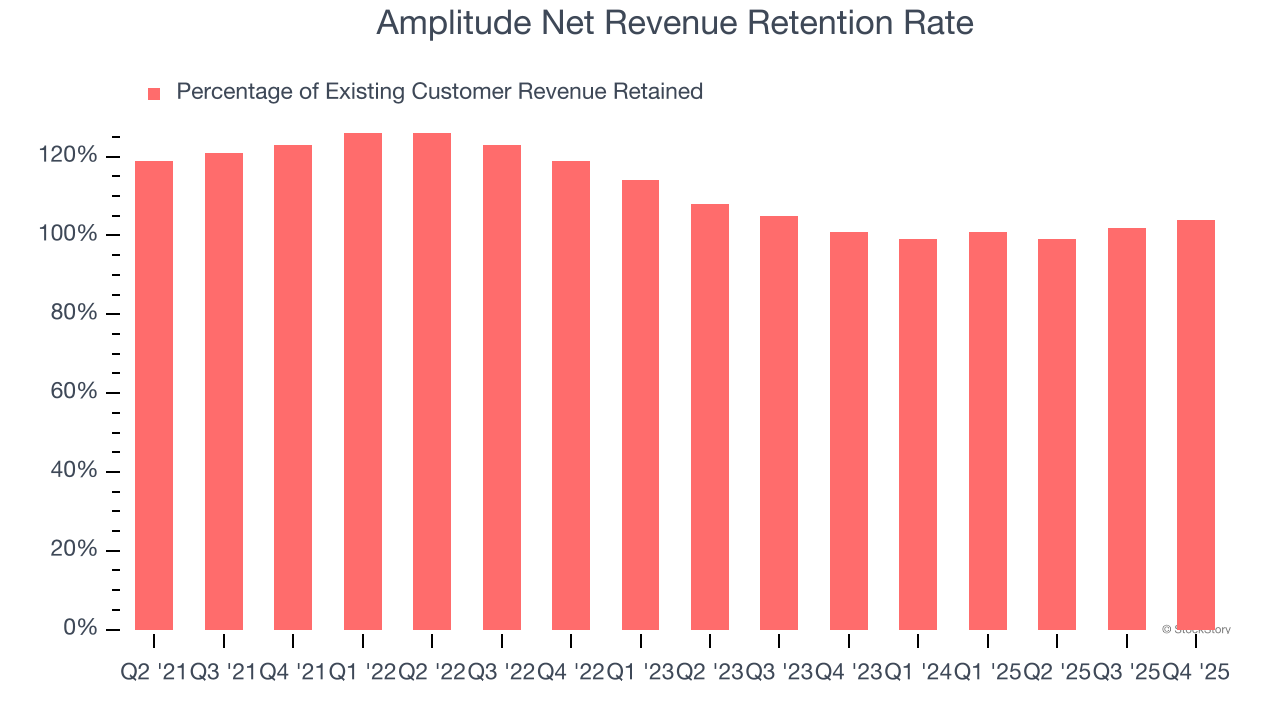
Amplitude tiene una tasa de retención neta adecuada, lo que nos muestra que generalmente retiene a sus clientes, pero está por detrás de las mejores empresas SaaS, que rutinariamente muestran tasas de retención neta superiores al 120%.
Puntos clave de los resultados del Q4 de Amplitude
Fue positivo ver que Amplitude espera que el crecimiento de ingresos continúe el próximo año. También nos alegró que su retención neta de ingresos haya crecido. Por otro lado, su guía de EPS para todo el año no alcanzó las expectativas y su guía de EPS para el próximo trimestre quedó por debajo de las estimaciones de Wall Street. En general, este trimestre podría haber sido mejor. La acción subió un 2,6% hasta $7,37 inmediatamente después del reporte.
Entonces, ¿creemos que Amplitude es una compra atractiva al precio actual? Creemos que el último trimestre es solo una parte del rompecabezas de la calidad empresarial a largo plazo. La calidad, combinada con la valoración, puede ayudar a determinar si la acción es una buena compra.
Descargo de responsabilidad: El contenido de este artículo refleja únicamente la opinión del autor y no representa en modo alguno a la plataforma. Este artículo no se pretende servir de referencia para tomar decisiones de inversión.
También te puede gustar
Anthropic inicia su roadshow tan pronto como este martes; tras la ola de ventas en IA, el precio de IPO enfrenta una prueba importante
Si la presentación ante inversionistas avanza sin inconvenientes, Anthropic podría completar la fijación de precios y listar sus acciones en Nasdaq durante la semana del 16 de noviembre, justo antes del feriado de Acción de Gracias en Estados Unidos. Según informes del viernes pasado, tras la fuerte caída de las acciones de empresas de inteligencia artificial, algunos inversores potenciales están considerando una valuación para Anthropic de entre 1,2 y 1,3 billones de dólares, e incluso algunos la contemplan en 1,1 billones, muy por debajo de los aproximadamente 2 billones que se discutían previamente en el mercado.
El dilema de elegir activos en Estados Unidos bajo altas tasas de interés

¿La regulación más estricta de los centros de datos en Estados Unidos afecta las acciones de infraestructura de IA? Morgan Stanley: El impacto será limitado hasta 2027 y los riesgos se concentran más en 2028.
Morgan Stanley considera que la venta de acciones de infraestructura de IA provocada por las elecciones legislativas en Estados Unidos podría ser una reacción excesiva, que el riesgo de expansión de centros de datos en 2027 es limitado y que la demanda de potencia informática para IA sigue siendo fuerte. Algunas acciones tecnológicas ya muestran oportunidades de inversión, y Microsoft sigue siendo el principal objetivo recomendado.

Goldman Sachs señala líneas de tendencia clave, último soporte del Nasdaq en peligro
El índice Nasdaq 100 ha caído durante cuatro semanas consecutivas y actualmente está probando con precisión la línea de tendencia clave que conecta los mínimos de 2025 y 2026 (26,630 puntos). A pesar de que las ganancias del tercer trimestre fueron sólidas, el aumento de la aversión al riesgo y un indicador de pánico en alza han llevado a los inversores a descontar una posible desaceleración en 2028, lo que ha provocado una caída continua en los precios de las acciones. Con una salida masiva de capital extranjero y una marcada divergencia en las valoraciones, el mercado espera la prueba del CPI y los informes financieros de los gigantes de los chips esta semana.

Precios de las criptos
Más


