

Isinulat ni: imToken
"Ang derivatives ay ang banal na grail ng DeFi," matagal nang napagkasunduan ng merkado noong 2020 na ang on-chain perp protocol ang ticket sa ikalawang yugto ng DeFi.
Ngunit sa realidad, sa nakalipas na 5 taon, maging dahil sa performance o gastos, ang perp DEX ay laging nahihirapan sa pagpili sa pagitan ng "performance" at "decentralization". Sa panahong ito, ang AMM model na pinamumunuan ng GMX ay nakamit ang permissionless trading, ngunit sa bilis ng transaksyon, slippage, at liquidity, hindi pa rin nito matapatan ang CEX.
Hanggang sa dumating ang Hyperliquid, na gamit ang kakaibang on-chain order book architecture, ay nakamit ang CEX-level na karanasan sa isang ganap na self-custodial blockchain. Ang kamakailang pagpasa ng HIP-3 proposal ay lalo pang nagbukas ng pinto sa pagitan ng Crypto at TradFi, at nagsimula ng walang limitasyong posibilidad para sa on-chain trading ng mas maraming asset.
Sa artikulong ito, tatalakayin natin nang malalim ang mekanismo ng operasyon ng Hyperliquid, ang pinagmumulan ng kita nito, susuriin nang obhetibo ang mga potensyal na panganib, at tatalakayin kung paano ito nagdadala ng rebolusyonaryong pagbabago sa DeFi derivatives track.
Ang Siklo ng perp DEX Track
Ang leverage ay pangunahing sangkap ng pananalapi. Sa mga mature na financial market, ang derivatives trading ay mas mataas ang liquidity, kapital, at trading volume kaysa spot trading. Sa pamamagitan ng margin at leverage, ang limitadong kapital ay maaaring magpalaki ng market exposure, na tumutugon sa mga pangangailangan ng hedging, speculation, at yield management.
Pinatunayan din ito ng Crypto world, lalo na sa CEX. Noong 2020 pa lang, ang derivatives trading na pinamumunuan ng futures contracts sa CEX ay nagsimulang pumalit sa spot trading at naging pangunahing pwersa sa merkado.
Ayon sa datos ng Coinglass, sa nakalipas na 24 oras, ang daily trading volume ng mga nangungunang CEX futures ay umabot na sa daan-daang bilyong dolyar, at ang Binance ay lumampas pa sa 1300 bilyong dolyar.
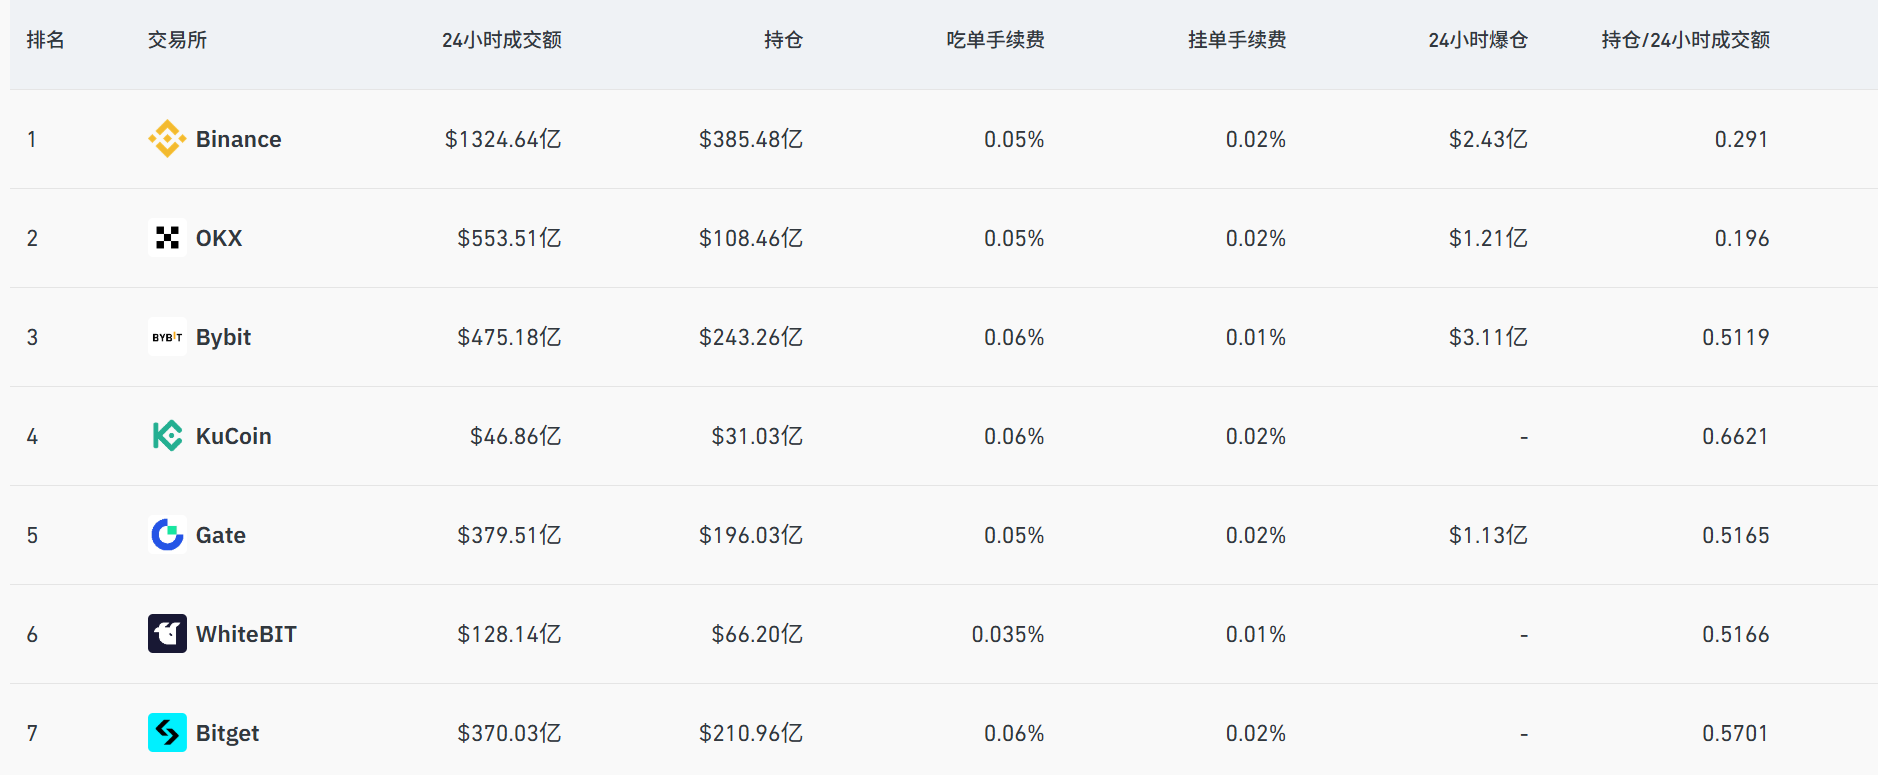
Pinagmulan: Coinglass
Kung ikukumpara, ang on-chain perp DEX ay naglakbay ng mahaba at mabatong landas sa loob ng limang taon. Sa panahong ito, sinubukan ng dYdX ang on-chain order book para sa mas centralized na karanasan ngunit nahirapan sa balanse ng performance at decentralization. Ang AMM model na pinamumunuan ng GMX ay nakamit ang permissionless trading ngunit nanatiling malayo sa CEX pagdating sa bilis, slippage, at liquidity.
Noong Nobyembre 2022, ang biglaang pagbagsak ng FTX ay pansamantalang nagdulot ng pagtaas ng trading volume at bagong users sa mga on-chain derivatives protocol gaya ng GMX at dYdX. Ngunit dahil sa market environment, on-chain trading performance, liquidity, at uri ng mga produkto, muling nanahimik ang buong track.
Sa totoo lang, kapag napagtanto ng mga user na pareho lang ang liquidation risk sa on-chain trading ngunit hindi nila makuha ang CEX-level liquidity at karanasan, natural na mawawala ang kanilang kagustuhang lumipat.
Kaya ang tunay na problema ay hindi "may demand ba para sa on-chain derivatives," kundi ang kakulangan ng produkto na nagbibigay ng halaga na hindi kayang palitan ng CEX at nakalulutas ng performance bottleneck.
Malinaw ang kakulangan sa merkado: Kailangan ng DeFi ng isang perp DEX protocol na tunay na makakapantay sa CEX-level na karanasan.
Sa ganitong konteksto, nagdala ng bagong variable ang pagdating ng Hyperliquid sa buong track. Hindi alam ng marami, bagama't ngayong taon lang naging mainstream si Hyperliquid, inilunsad na ito noong 2023 at patuloy na nag-iterate at nag-ipon ng karanasan sa nakalipas na dalawang taon.
Ang Hyperliquid ba ang Ultimate Form ng "On-chain CEX"?
Sa harap ng matagal nang "performance vs. decentralization" dilemma ng perp DEX track, tuwirang layunin ng Hyperliquid ang direktang pag-replicate ng CEX-level na karanasan sa on-chain.
Para dito, pinili nito ang isang agresibong landas: hindi umasa sa performance ng umiiral na public chains, kundi gumamit ng Arbitrum Orbit tech stack para bumuo ng sariling L1 application chain, at inilagay dito ang isang ganap na on-chain order book at matching engine.
Ibig sabihin nito, mula sa order placement, matching, hanggang settlement, lahat ng proseso ng trading ay nangyayari nang transparent sa on-chain, at umaabot sa millisecond-level processing speed, kaya sa arkitektura, mas kahawig ng Hyperliquid ang "ganap na on-chain version" ng dYdX, hindi na umaasa sa anumang off-chain matching, at tuwirang tinutumbok ang ultimate form ng "on-chain CEX".
Agad na nakita ang epekto ng agresibong landas na ito.
Mula simula ng taon, patuloy na tumaas ang daily trading volume ng Hyperliquid, umabot pa sa 20 bilyong dolyar. Hanggang Setyembre 25, 2025, ang kabuuang trading volume ay lumampas na sa 2.7 trilyong dolyar, at ang kita nito ay mas mataas pa kaysa sa karamihan ng second-tier CEX. Patunay ito na hindi kulang ang demand para sa on-chain derivatives, kundi kulang ang produktong tunay na akma sa DeFi.
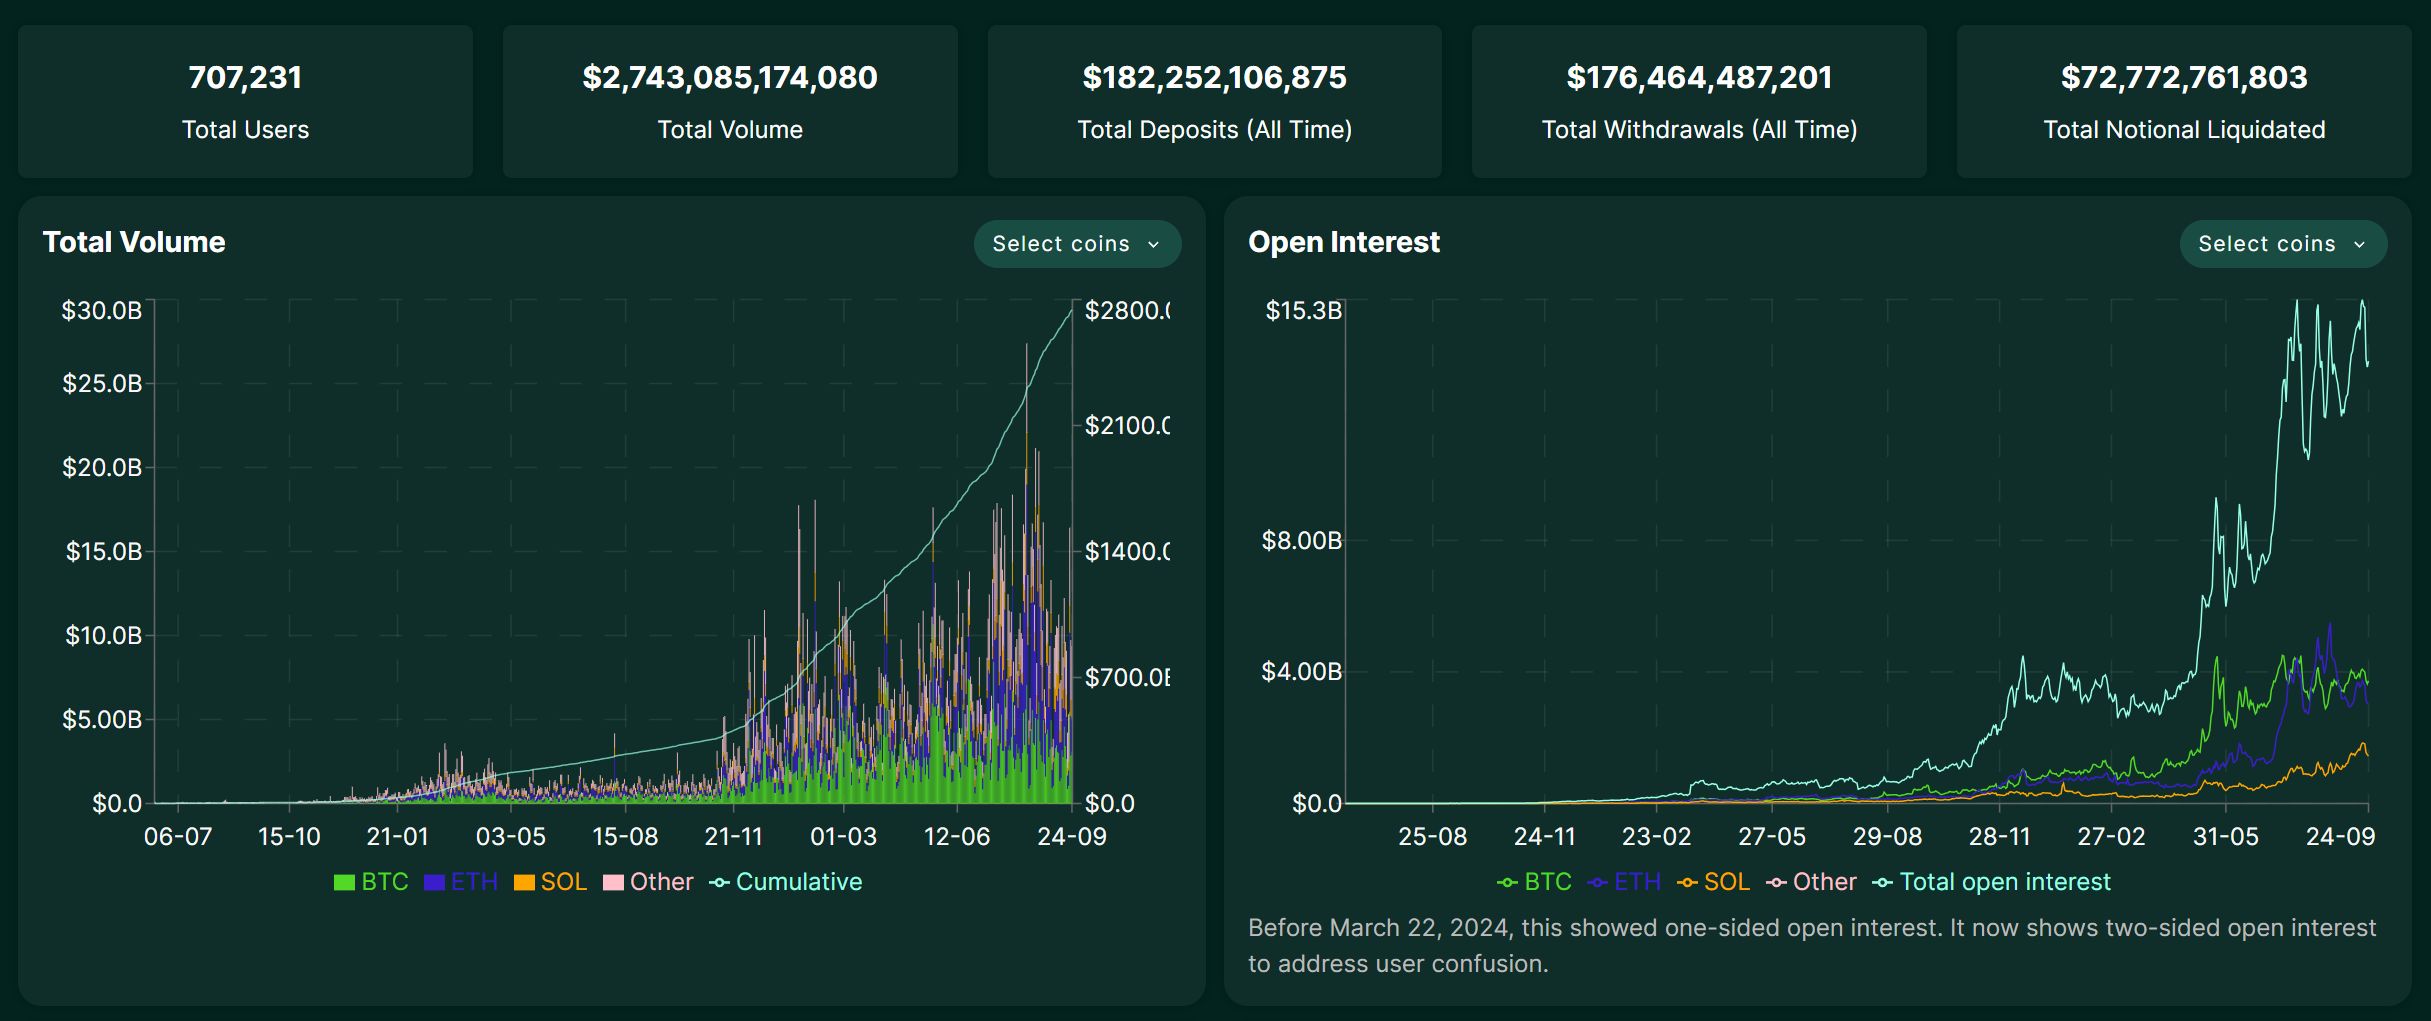
Pinagmulan: Hyperliquid
Siyempre, dahil sa malakas na paglago, mabilis din itong nakakuha ng ecological gravity. Kamakailan, ang bidding war para sa USDH issuance rights ng HyperLiquid ay umakit ng mga bigating manlalaro tulad ng Circle, Paxos, at Frax Finance na maglaban-laban (karagdagang babasahin: "Mula sa pagiging hotcake ng HyperLiquid USDH: Nasaan ang pivot ng DeFi stablecoins?"), na siyang pinakamagandang halimbawa.
Gayunpaman, ang pag-replicate lang ng CEX experience ay hindi ang dulo para sa Hyperliquid. Kamakailan, ang pagpasa ng HIP-3 proposal ay nagdala ng permissionless, developer-deployed perpetual contract markets sa core infrastructure. Dati, tanging core team lang ang makakapag-list ng trading pairs, pero ngayon, sinumang mag-stake ng 1 milyong HYPE ay maaaring mag-deploy ng sariling market on-chain.
Sa madaling salita, pinapayagan ng HIP-3 ang permissionless creation at pag-list ng derivatives market para sa anumang asset sa Hyperliquid. Tuluyang binasag nito ang limitasyon ng Perp DEX na dati'y para lang sa mainstream cryptocurrencies. Sa ilalim ng HIP-3 framework, sa hinaharap, maaaring makita natin sa Hyperliquid ang:
-
Stock market: Trading ng mga nangungunang global financial assets tulad ng Tesla (TSLA), Apple (AAPL), atbp.;
-
Commodities at Forex: Trading ng gold (XAU), silver (XAG), o EUR/USD at iba pang tradisyonal na financial products;
-
Prediction market: Pagtaya sa iba't ibang kaganapan, tulad ng "Magpapababa ba ng rate ang Fed sa susunod?" o "Floor price ng isang blue-chip NFT", atbp.;
Walang duda na lubos nitong palalawakin ang asset class at potensyal na user base ng Hyperliquid, at lalong pinapalabo ang hangganan ng DeFi at TradFi. Sa madaling salita, pinapayagan nito ang sinumang user sa mundo na ma-access ang core assets at financial plays ng tradisyonal na mundo sa isang decentralized at permissionless na paraan.
Ano ang Kabilang Panig ng Barya?
Gayunpaman, bagama't kapana-panabik ang high performance at innovative model ng Hyperliquid, may mga panganib din na hindi dapat balewalain, lalo na't hindi pa ito dumaan sa malalaking krisis o "stress test".
Ang cross-chain bridge issue ang pangunahing pinag-uusapan sa komunidad. Ang Hyperliquid ay konektado sa mainnet sa pamamagitan ng isang cross-chain bridge na kontrolado ng 3/4 multisig, na bumubuo ng centralized trust node. Kung magkaroon ng problema ang mga signatory (hal. pagkawala ng private key) o magkasabwat sa masama, direktang malalagay sa panganib ang lahat ng asset ng user sa bridge.
Pangalawa, may risk din sa treasury strategy, dahil ang kita ng HLP treasury ay hindi guaranteed. Kung malugi ang strategy ng market maker sa partikular na market condition, mababawasan din ang principal na inilagay sa treasury. Habang umaasa ang user sa mataas na kita, kailangan din nilang tanggapin ang risk ng strategy failure.
Bilang isang on-chain protocol, nahaharap din ang Hyperliquid sa mga karaniwang DeFi risk gaya ng smart contract vulnerabilities, oracle price feed errors, at liquidation ng user sa leveraged trading. Sa katunayan, sa mga nakaraang buwan, ilang beses nang nagkaroon ng malawakang liquidation dahil sa price manipulation ng ilang small-cap tokens, na nagpapakita ng kakulangan sa risk control at market supervision.
At objectively, may isa pang hindi masyadong napag-uusapan: bilang isang mabilis na lumalagong platform, hindi pa dumaan ang Hyperliquid sa malalaking compliance review o seryosong security incident. Sa panahon ng mabilis na paglago, kadalasang natatabunan ng hype ang mga panganib.
Sa kabuuan, hindi pa tapos ang kwento ng perp DEX.
Simula pa lang ang Hyperliquid. Pinatunayan ng mabilis nitong pag-angat ang tunay na demand para sa on-chain derivatives at ipinakita ang posibilidad ng pag-breakthrough sa performance bottleneck sa pamamagitan ng architectural innovation. Pinalawak pa ng HIP-3 ang imahinasyon tungo sa stocks, gold, forex, at maging prediction markets, na unang beses na tunay na pinapalabo ang hangganan ng DeFi at TradFi.
Bagama't laging magkasama ang high yield at high risk, sa macro perspective, hindi mawawala ang atraksyon ng DeFi derivatives track dahil lang sa risk ng isang proyekto. Sa hinaharap, maaaring lumitaw pa ang mga susunod na Hyperliquid/Aster na magiging bagong lider ng on-chain derivatives. Kaya kung naniniwala tayo sa potensyal ng DeFi ecosystem at derivatives track, dapat nating bigyang pansin ang mga ganitong seed players.
Marahil, paglingon natin makalipas ang ilang taon, ito ay magiging isang bagong kasaysayang oportunidad.






