
Perspectiva do relatório financeiro do quarto trimestre da Applied Materials (AMAT): A demanda por equipamentos de IA pode sustentar uma receita de dezenas de bilhões em um único trimestre e manter alto crescimento?
 2026/11/12 02:44
1. Resumo dos principais pontos de investimento
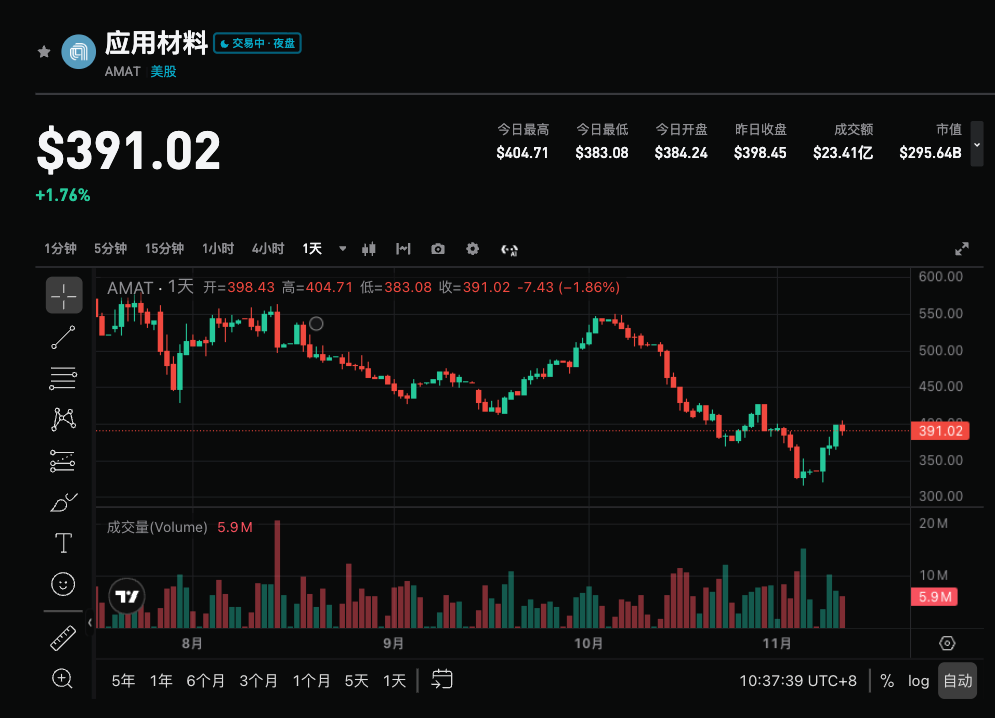
Applied Materials (AMAT.US) divulgará os resultados do 4º trimestre do ano fiscal de 2026 após o fechamento do mercado americano em 12 de novembro de 2026. O consenso de mercado prevê uma receita de cerca de US$ 10,3 bilhões (+51,5% YoY, orientação intermediária da empresa de US$ 10,25 bilhões) e um EPS não-GAAP de aproximadamente US$ 4,06 (+87,1% YoY, orientação intermediária da empresa de US$ 4,02). A empresa superou as expectativas por oito trimestres consecutivos; a diretoria destacou anteriormente que a demanda por IA impulsionou resultados recordes e prevê crescimento acima do mercado até 2027. O mercado está atento para saber se os pedidos de dispositivos ligados à IA podem realmente compensar completamente as oscilações cíclicas tradicionais, bem como se a orientação para o próximo trimestre pode manter o ritmo acelerado de crescimento.
2. Quatro principais pontos de atenção
Ponto 1: Procura avançada por lógica, DRAM e avançado encapsulamento impulsionados por IA
A expansão da capacidade computacional de IA é o principal motor de crescimento. A diretoria prevê que as áreas de lógica avançada (leading-edge foundry-logic), DRAM (incluindo HBM) e encapsulamento avançado representarão cerca de 80% do crescimento do mercado de equipamentos para wafers (WFE) em 2026-2027. A empresa ocupa posição de liderança nestas áreas e visa aumentar sua participação de mercado. A previsão intermediária da receita do 4º trimestre já ultrapassou a marca de US$ 10 bilhões (+51% YoY), enquanto a receita de encapsulamento avançado deve crescer mais de 70% no ano-calendário 2026. O mercado acompanhará se os pedidos e entregas nestes setores de alto valor permanecerão fortes.
Ponto 2: Será que a expansão da margem pode continuar após oito trimestres consecutivos superando expectativas?
Ao contrário de parte dos concorrentes do setor de equipamentos, a margem bruta da Applied Materials melhorou YoY por 13 trimestres consecutivos. No Q3, a margem bruta não-GAAP foi de aproximadamente 50,4%, e a diretoria espera que o Q4 permaneça em patamares semelhantes. Capacidade de precificação, otimização do portfólio de produtos e alavancagem operacional são cruciais. Se a margem continuar a se expandir ou pelo menos se manter estável neste trimestre, isso reforçará a lógica de “alto crescimento + alta rentabilidade”; caso caia devido à expansão de capacidade ou aumento de custos, pode enfraquecer a elasticidade do lucro.
Ponto 3: Redução da participação da receita da China e impacto dos controles de exportação
A participação da receita da China caiu de patamares altos para cerca de 28% (anteriormente era maior). Controles de exportação e fatores geopolíticos são variáveis potenciais. O mercado observa se a demanda por processos maduros continua sendo forte e se o crescimento fora da China (especialmente nos EUA e outros clientes de processos avançados) pode compensar integralmente. A diretoria tem apresentado uma visão positiva sobre a visibilidade da demanda de longo prazo, com alguns contratos já estendidos até 2030.
Ponto 4: Sustentabilidade da orientação para o próximo trimestre e para o ano inteiro
O Q4 é um ponto crucial para verificar se o forte crescimento atingiu o pico. O consenso já está ligeiramente acima da orientação intermediária da empresa, e apenas cumprir as expectativas pode não ser suficiente para sustentar o preço das ações. O mercado vai observar especialmente as orientações para o Q1 do FY2027 (algumas instituições esperam crescimento contínuo em relação ao trimestre anterior) e se a fala da diretoria sobre “crescimento mais rápido que o mercado em 2027” será mantida ou revisada para cima. O segmento de serviços (AGS) deve crescer mais de 20% em 2026, sendo também um fator estabilizador.
3. Riscos e oportunidades coexistem
Catalisadores de alta:
- Receita e EPS significativamente acima do consenso (especialmente receitas fortes em encapsulamento avançado e DRAM), com elevação da orientação para o próximo trimestre.
- Continuidade ou estabilidade das margens em níveis altos, comprovando capacidade de precificação e vantagem de portfólio de produtos.
- Diretoria reafirma ou reforça a perspectiva de crescimento acima do mercado em 2027, com visibilidade de pedidos de longo prazo ainda maior.
Riscos de baixa:
- Apenas cumpre ou fica levemente abaixo da orientação intermediária, sem elevação das perspectivas, levando a dúvidas sobre a sustentabilidade do alto crescimento.
- Demanda da China cai ainda mais ou impacto dos controles de exportação supera expectativas, e o crescimento fora da China não é suficiente para compensar.
- Custos crescentes com expansão de capacidade ou restrições de cadeia de suprimentos pressionam as margens de lucro.
4. Recomendação de estratégia de negociação
Lógica de alta: Se a demanda por equipamentos relacionados à IA (lógica avançada, DRAM, encapsulamento avançado) superar claramente as expectativas, enquanto a margem se mantiver estável e a orientação para o próximo trimestre/ano for positiva, a posição da Applied Materials como fornecedor central de equipamento de wafer para IA poderá ser reforçada, sustentando a recuperação da avaliação.
Risco de baixa: Se os resultados estiverem apenas em linha com a orientação intermediária, a orientação for conservadora ou houver retrocesso na margem, junto com o recente recuo de ~14,5% no preço da ação, pode haver realização adicional de lucros.
Dados chave:
- Receita total e crescimento YoY/quarter-over-quarter
- Desempenho das receitas em encapsulamento avançado, DRAM e lógica avançada
- Margem bruta e margem operacional não-GAAP
- Se a orientação para o Q1 do FY2027 e para o ano inteiro foi elevada
- Participação da receita da China e contribuição do crescimento fora da China
Sugestão operacional: Se os resultados superarem as expectativas e a orientação for positiva, vale a pena considerar oportunidades de posicionamento após correções; se os dados forem mornos ou a orientação for fraca, preste atenção ao risco de volatilidade de curto prazo e evite comprar em altas. A posição e o stop-loss devem ser ajustados de acordo com a capacidade pessoal de tolerância ao risco.
Aviso legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Disclaimer: The content of this article solely reflects the author's opinion and does not represent the platform in any capacity. This article is not intended to serve as a reference for making investment decisions.
You may also like
O relatório trimestral da CoreWeave é o mais forte da história, mas Bernstein e HSBC ainda mantêm a recomendação de "venda"
As questões principais apontam para três grandes problemas: a administração afirma que o preço anual por megawatt é de 20 a 25 milhões de dólares, mas os dados financeiros reais mostram apenas 9,2 milhões de dólares; duas instituições independentes calcularam um déficit de financiamento de cerca de 33 bilhões de dólares; antes de 2028, o mercado terá uma oferta adicional de 55 gigawatts de poder computacional, vinte vezes o tamanho do próprio CoreWeave. Atualmente, há uma dívida de 46,9 bilhões de dólares e apenas 4 bilhões de dólares em capital próprio, sem fluxo de caixa livre nesta década — a questão de saber se a escassez de desempenho permitirá o pagamento dos empréstimos, é algo que um forte relatório trimestral não consegue responder.

O boom da IA pode repetir a bolha das ferrovias do século XIX, e os construtores podem não ser os vencedores finais
O analista da Goldman Sachs, Bobby Molavi, compara a atual situação ao surto ferroviário do século XIX no Reino Unido: 500 empresas gastaram mais do que a renda nacional anual para construir 8.000 milhas de ferrovias, mas quase todos os primeiros investidores perderam tudo, sendo os verdadeiros beneficiados os “passageiros” posteriores. Ele destaca que o atual surto de IA é impulsionado tanto por dívida quanto por momentum, e que o índice preço/lucro futuro do S&P 500 em 18 vezes está apenas “um pouco mais barato”. Segundo Molavi, se os construtores conseguirão reter valor permanece incerto, e a história não oferece uma resposta otimista.

Se a estreia da Anthropic na próxima semana for bem-sucedida e o preço das ações subir, então tudo permanece igual para a IA; caso contrário, algumas empresas irão à falência.
A desvalorização dos dois gigantes já provocou uma reação em cadeia: investidores estão adotando múltiplos de receita mais conservadores para startups de IA e suspendendo rodadas de financiamento com avaliações elevadas para empresas sem receita. Diversas empresas de venture capital já recomendaram que suas investidas reduzam as expectativas de valuation e acelerem o acúmulo de caixa. Especialistas alertam que o resultado da abertura de capital da Anthropic será um indicador decisivo para o setor: se tiver sucesso, o mercado continuará aquecido; se fracassar, algumas empresas correm o risco de serem excluídas.
Após as eleições no Brasil, desconto político se aprofunda, mas Morgan Stanley permanece otimista em relação à Petrobras (PBR.US), com foco na política de preços de combustíveis e dividendos
O Morgan Stanley mantém a classificação mais otimista de "Overweight", mas reduziu o preço-alvo para o final de 2027 de 31 dólares para 25 dólares.

Crypto prices
More


