
Bel Fuse (NASDAQ:BELFA) 2025-yil 4-chorakda kutilganidan yuqori savdolarni e’lon qildi

Elektron tizim va qurilmalar yetkazib beruvchisi Bel Fuse (NASDAQ:BELFA) 2025-yil 4-choragida
Hozir Bel Fuse aksiyalarini sotib olish vaqti keldimi?
Bel Fuse (BELFA) 2025-yil 4-chorak asosiy ko‘rsatkichlari:
- Daromad: $175,9 million, tahlilchilar prognozi $173,4 million (yiliga 17,4% o‘sish, 1,5% ustunlik)
- Moslashtirilgan EPS: $1,98, tahlilchilar prognozi $1,10 (80,8% ustunlik)
- Moslashtirilgan EBITDA: $37,59 million, tahlilchilar prognozi $34,13 million (21,4% marja, 10,1% ustunlik)
- 2026-yil 1-chorak uchun daromad prognozi o‘rtacha $172,5 million, tahlilchilar prognozi $162,3 milliondan yuqori
- Operatsion marja: 14,7%, o‘tgan yil shu davrda 18,1% edi
- Erkin pul oqimi marjasi: 14,9%, o‘tgan yil shu davrda 1,4% edi
- Bozor kapitallashuvi: $2,91 milliard
"Bel kuchli to‘rtinchi chorakni namoyish etdi, savdo hajmi va yalpi foyda marjasi ko‘rsatkichlarimiz yuqori chegarasida bo‘ldi," dedi Farouq Tuweiq, Prezident va bosh direktor.
Kompaniya haqida umumiy ma’lumot
Ikkinchi jahon urushidan keyin elektronika bumida 26 yoshli Elliot Bernstein tomonidan asos solingan Bel Fuse (NASDAQ:BELF.A) telekommunikatsiya, tarmoq, transport va sanoat sohalari uchun elektron tizim va qurilmalarni taqdim etadi.
Daromad o‘sishi
Kompaniyaning uzoq muddatli savdo natijalari uning umumiy sifatini ko‘rsatadi. Har qanday biznes qisqa muddatli muvaffaqiyatga erishishi mumkin, biroq eng yaxshi kompaniyalar yillar davomida barqaror o‘sishga ega bo‘ladi. So‘nggi besh yilda Bel Fuse savdo hajmini har yili o‘rtacha 7,7% ga oshirgan. Bu sanoat kompaniyalari o‘rtachasidan biroz yuqori va kompaniya mahsulotlari mijozlarga mos kelishini ko‘rsatadi.
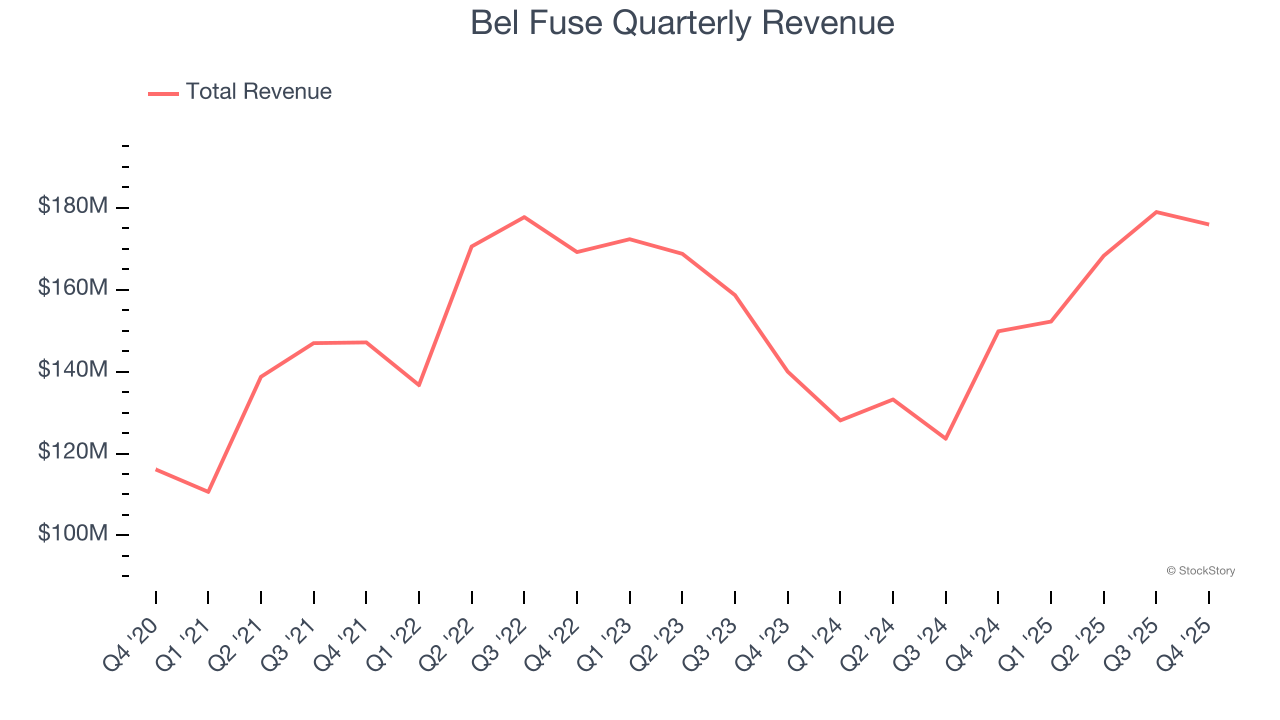
Biz, StockStory, uzoq muddatli o‘sishga eng katta ahamiyat beramiz, biroq sanoatda besh yillik tarixiy ko‘rsatkichlar sikllar, soha trendlarini yoki kompaniya tomonidan yangi shartnoma yoki muvaffaqiyatli mahsulot liniyasi kabi katalizatorlardan foydalanishni ko‘rsatmasligi mumkin. Bel Fuse’ning so‘nggi natijalari talabning sekinlashganini ko‘rsatadi, chunki so‘nggi ikki yildagi yillik daromad o‘sishi 2,7% bo‘lib, besh yillik tendentsiyadan past. Sanoatdagi kompaniyalarda daromad o‘sishining sekinlashuvi ehtiyotkorlikni talab qiladi, chunki bu iste’molchi didining o‘zgarishini va past almashish xarajatlari yordamida yuzaga chiqishi mumkin.
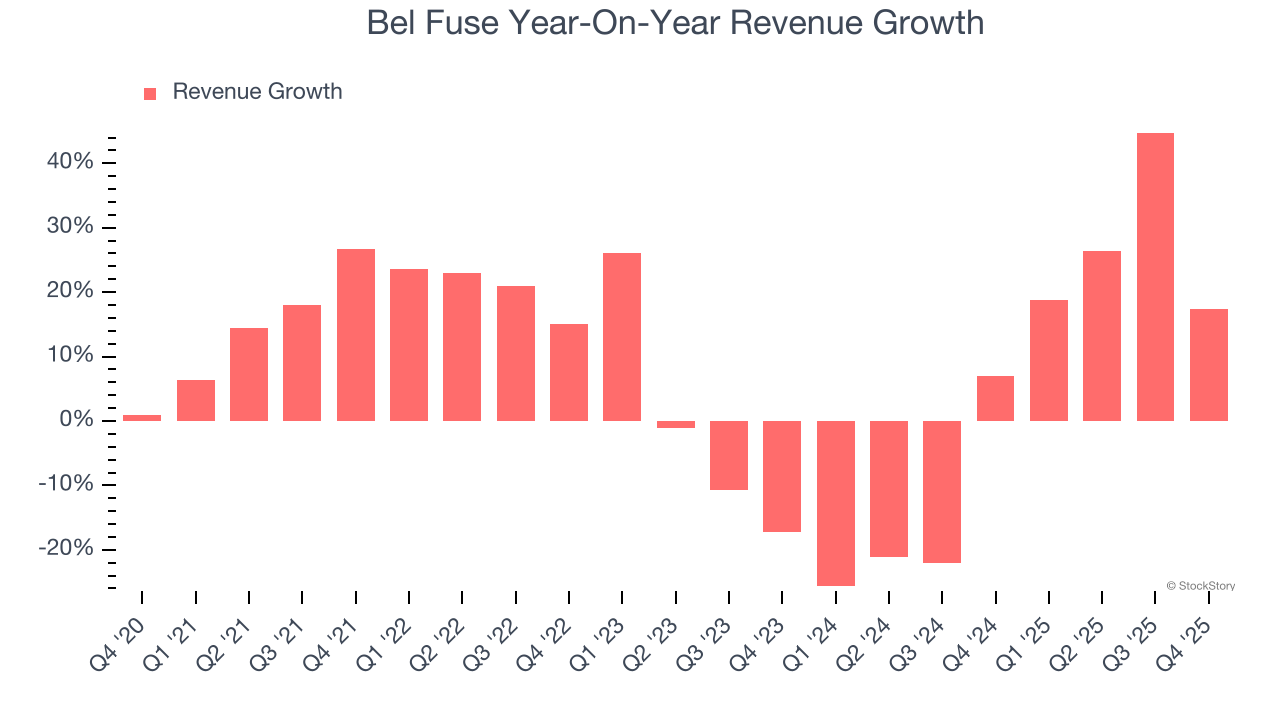
Ushbu chorakda Bel Fuse yiliga 17,4% daromad o‘sishini qayd etdi va $175,9 million daromad Wall Street prognozidan 1,5% yuqori bo‘ldi. Kompaniya rahbariyati keyingi chorakda savdo hajmi yiliga 13,3% oshishini kutmoqda.
Kelgusiga nazar tashlasak, tahlilchilar keyingi 12 oyda daromad 5,9% ga o‘sishini kutishmoqda. Bu prognoz yangi mahsulot va xizmatlari savdo o‘sishini rag‘batlantirishini ko‘rsatsa-da, hali ham soha o‘rtachasidan past.
Microsoft, Alphabet, Coca-Cola, Monster Beverage – barchasi katta trendda kuchli o‘sishga ega bo‘lgan, dastlab kam e’tibor qaratilgan kompaniyalar bo‘lgan. Biz navbatdagi shunday imkoniyatni aniqladik: Wall Street hali to‘liq baholamagan, daromadli AI yarimo‘tkazgich kompaniyasi.
Operatsion marja
Bel Fuse so‘nggi besh yilda samarali kompaniya bo‘ldi. U sanoat sektoridagi eng daromadli bizneslardan biri bo‘lib, o‘rtacha operatsion marjasi 12,2% ni tashkil qildi.
Daromadlilik tendensiyasiga qarasak, Bel Fuse’ning operatsion marjasi so‘nggi besh yilda 10,8 foiz punktiga oshdi, bu esa savdo hajmining o‘sishi natijasida kuchli operatsion leverajga erishilganini anglatadi.
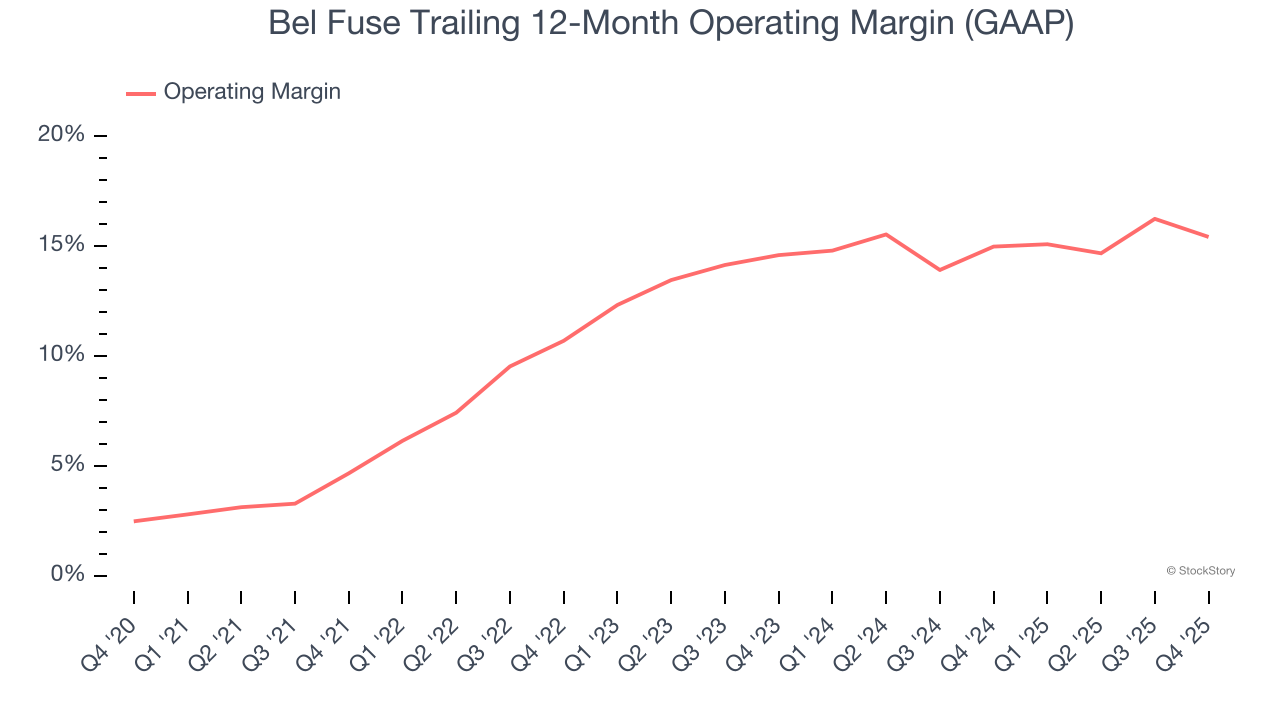
Ushbu chorakda Bel Fuse 14,7% operatsion foyda marjasiga erishdi, bu o‘tgan yilga nisbatan 3,4 foiz punktiga kamaygan. Boshqa tomondan, daromadi va yalpi foyda marjasi oshdi, demak, kompaniya samaradorligi pasaygan bo‘lishi mumkin, chunki marketing, R&D va boshqaruv xarajatlari daromaddan tezroq o‘sdi.
Har bir aksiyaga to‘g‘ri keladigan daromad (EPS)
Daromad tendensiyalari kompaniya tarixiy o‘sishini ko‘rsatsa, EPS’ning uzoq muddatli o‘zgarishi ushbu o‘sishning rentabelligini ko‘rsatadi – masalan, kompaniya reklama va promouksiyalarga haddan tashqari sarf qilib, savdo hajmini sun’iy oshirishi mumkin.
Bel Fuse’ning EPS’i so‘nggi besh yilda yillik o‘rtacha 48,1% ga o‘sdi, bu esa savdoning 7,7% yillik o‘sishidan ancha yuqori. Bu kompaniya kengaygan sari har bir aksiyaga nisbatan daromadining oshganini bildiradi.
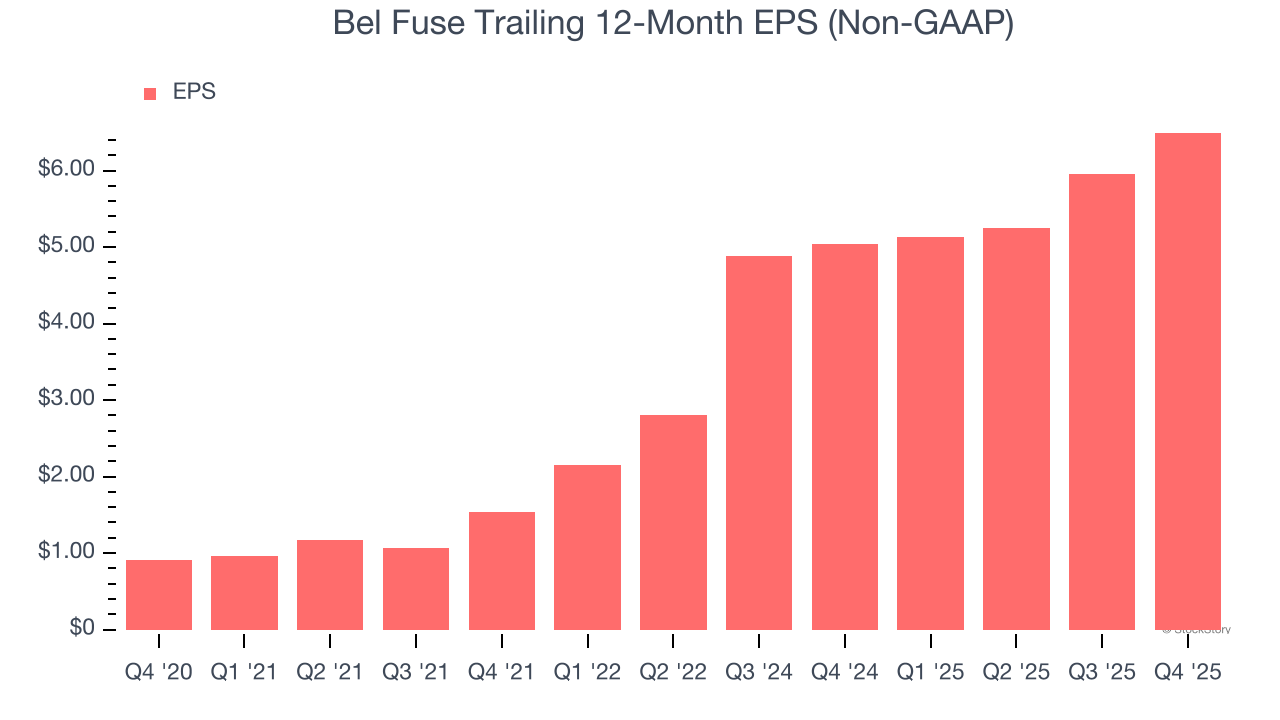
Bel Fuse’ning daromad ko‘rsatkichlarini chuqurroq tahlil qilamiz. Yuqorida aytganimizdek, Bel Fuse’ning operatsion marjasi bu chorakda pasaydi, biroq so‘nggi besh yilda 10,8 foiz punktiga kengaydi. Kompaniyaning aksiyalar soni ham 14,4% ga kamaydi, bu esa foydalilik va aksiyalarni qaytarib sotib olish EPS o‘sishini daromadga nisbatan tezlashtirayotganini anglatadi.
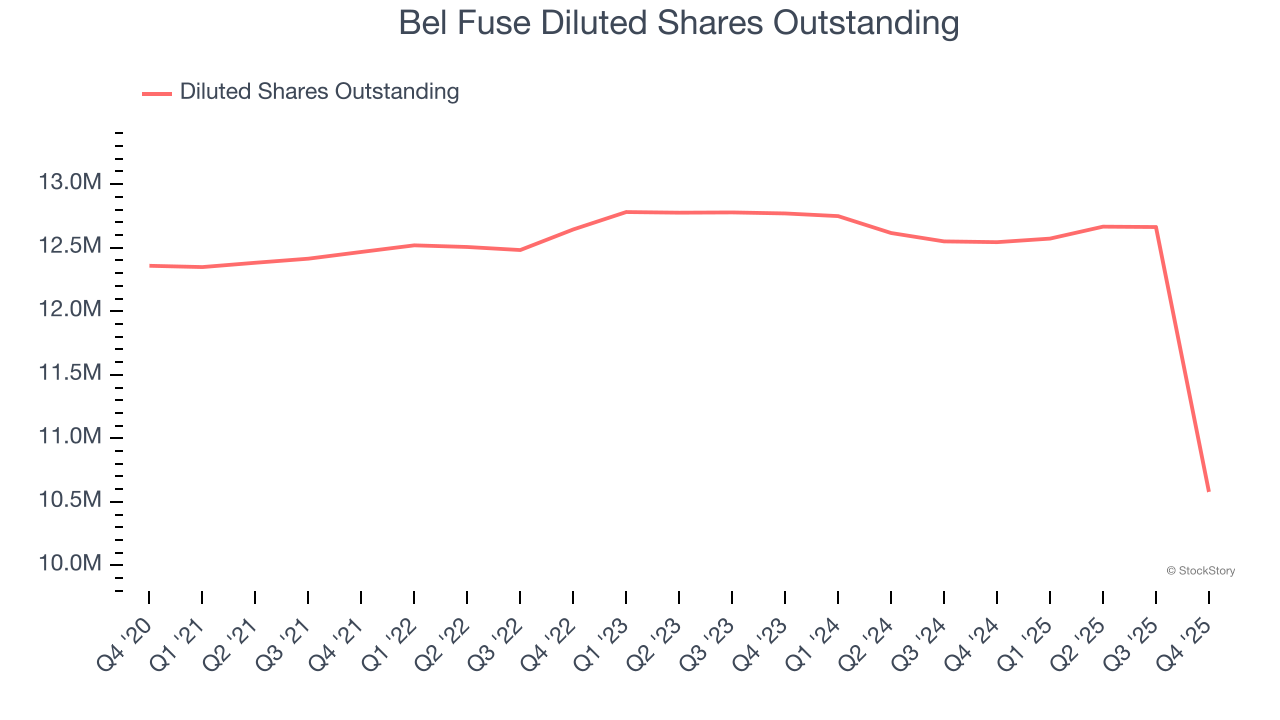
Daromad singari, biznesdagi o‘zgarishlarni ko‘rib chiqish uchun EPS’ni qisqaroq muddatda ham tahlil qilamiz.
Bel Fuse uchun bir yillik yillik EPS o‘sishi 7,9% bo‘ldi, bu esa besh yillik trenddan past. Umid qilamizki, kelgusida o‘sish tezlashadi.
4-chorakda Bel Fuse moslashtirilgan EPS $1,98 ni tashkil etdi, bu o‘tgan yil shu davrdagi $1,45 dan yuqori. Bu ko‘rsatkich tahlilchilar kutganidan ancha yuqori bo‘ldi va aksiyadorlar natijadan mamnun bo‘lishi mumkin. Keyingi 12 oyda Wall Street Bel Fuse’ning to‘liq yil EPS ko‘rsatkichi $6,49 bo‘lishini va 3,9% o‘sishini kutmoqda.
Bel Fuse’ning 4-chorak natijalaridan asosiy xulosalar
Bel Fuse tahlilchilar kutganidan yuqori EPS ko‘rsatgani yaxshi yangilik bo‘ldi. Shuningdek, EBITDA ham Wall Street prognozidan ancha yuqori chiqdi. Umuman olganda, bu yaxshi natija deb hisoblaymiz. Hisobotdan so‘ng aksiyalar narxi $214,21 da barqaror qoldi.
Hozir Bel Fuse sarmoya uchun jozibali imkoniyatmi? So‘nggi chorak natijasi muhim, biroq aksiyani sotib olish yoki yo‘qligini hal qilishda uzoq muddatli asosiy ko‘rsatkichlar va baholashlar ancha muhimdir.
Mas'uliyatni rad etish: Ushbu maqolaning mazmuni faqat muallifning fikrini aks ettiradi va platformani hech qanday sifatda ifodalamaydi. Ushbu maqola investitsiya qarorlarini qabul qilish uchun ma'lumotnoma sifatida xizmat qilish uchun mo'ljallanmagan.
Sizga ham yoqishi mumkin
IPO roadshow kuni korporativ ofis bozoriga kuchaydi! Anthropic bir nechta AI asboblarini chiqardi, bevosita Microsoft Office’ga raqobat qilmoqda
Anthropic Claude Meetings nomli, haqiqiy vaqt rejimida video yig‘ilishlarga qo‘shilib vazifalarni bajara oladigan xizmatni taqdim etdi, endi Claude ishtirokchi sifatida Google Meet video yig‘ilishlariga qo‘shila oladi va oddiy yig‘ilish kotibidan to‘g‘ridan-to‘g‘ri hamkor ishtirokchiga aylanadi; AI interaktiv doskasi va elektron jadval xizmatlari ishga tushirildi – jamoaviy tahrir mumkin bo‘lgan Claude Whiteboards hamda AI yordamida yaratiluvchi va o‘zgartiriluvchi Claude Sheets chiqarildi; ma’lumotlarni tahlil qiluvchi Claude Data rasmiysi ishga tushdi va bu vosita korxona ma’lumotlari hamda uchinchi tomon ilovalari integratsiyasini ta’minlaydi. Microsoft aksiyalari narxi pasayishda davom etib, bir paytlar 3% dan ko‘proqqa tushdi.

Anthropic roadshow uzoq muddatli 35% operatsion foyda maqsadini belgiladi, asoschilar IPO orqali 1,75 milliard pul olishni rejalashtirmoqda, Goldman Sachs 2030-yil uchun 685 milliard daromad prognoz qilmoqda
Anthropic rahbarlari namoyish videosida kompaniya uzoq muddatda 35% yoki undan yuqori sozlangan operatsion foyda marjasiga erishishiga ishonishini ma’lum qilishdi, bu joriy yilning 3-chorakdagi 15%dan ancha yuqori. Prospektga ko‘ra, yetti nafar hammuassischi har biri deyarli 3,38 millionta kompaniya aksiyasini sotishni rejalashtirmoqda, IPO chiqarish narxining o‘rtacha qiymatiga ko‘ra, har biri taxminan 250 million dollar naqd pul oladi va har biri taxminan 18 milliard dollarlik aksiyalarni saqlab qoladi. Goldman Sachs prognoziga ko‘ra, 2030-yilga kelib Anthropic’ning yillik daromadi o‘tgan yilgi daromadidan qariyb 150 baravarga yetadi, bu daromadning 586 milliard dollari yirik mijozlardan, 100 milliard dollari esa yirik bo‘lmagan mijozlardan keladi.

Anthropic IPO narxi belgilanish arafasida: Goldman Sachs 2030-yilda daromad 685 milliard dollardan oshishini bashorat qilmoqda, 7 asoschi IPO orqali 1,75 milliard dollar naqd pul oladi
Goldman Sachs bashor qiladi Anthropic daromadi 2025-yilda 4,6 milliard dollardan 2030-yilda 685 milliard dollargacha oshishi mumkin, o'sish 130 martadan ko'proq, lekin erkin naqd pul oqimi faqat 2030-yilga kelib musbat bo'ladi. IPO bahosi taxminan 1,4 trillion dollar, yetti asoschidan har biri umumiy 17,5 milliard dollar naqd pulga aylantirdi, har bir asoschi taxminan 2,5 milliard dollarlik aksiyalarni sotadi, bu ulushning taxminan 1,5 foizini tashkil qiladi. Tahlilchilar naqd pulga aylantirilgan ulushning pastligi investorlar ishonchiga ta’sir qilmaydi deb hisoblamoqda.
Kripto narxlari
Ko'proq


